Gelöschtes Konto

Gepostet in Portfolio Roasts

Feedback zu Portfolio erwünscht - Fokus private Altersvorsorge (20 Jahre+)

Hallo zusammen,

ich bin Anfang 30 und habe Mitte letzten Jahres angefangen mit Einzelaktien zu investieren - daneben habe ich Sparpläne über ein ETF Portfolio, welches ich mit 500 EUR/Monat bespare.

Anlagezeitraum 20 Jahre + v.a. zur Altersvorsorge (zusätzlich, nicht ausschließliche Vorsorge)
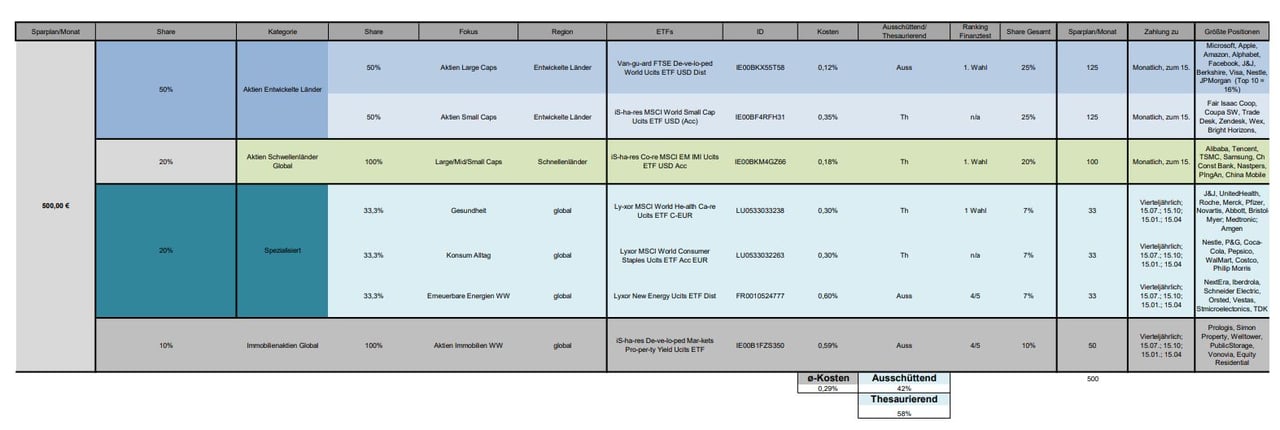
Ich habe in der Vergangenheit vielfach Einzelwerte gekauft, einige bewusste Spekulationen (kleiner Positionen a la LATAM (während Corona gecrasht von 10 EUR -> 2 EUR) und einigen Bio/Fintechs, welche ich laufen lasse, aber möchte den Großteil der Anlage im nächsten 1/2 - 1 Jahr das Gesamtportfolio auf die oben dargestellten ETFs switchen.

-Was haltet ihr von dem aktuellen Portfolio?
-Was wäre eure beste Empfehlung zu Timing/Zeitpunkt/Strategie Verlagerung Aktienwerte -> ETFs? Meine Idee wäre die Aktien bei Gewinnschwelle x % zu verkaufen und dann über höheren Sparplan gleichmäßig auf ETFs anzulegen.

https://app.parqet.com/p/61017518bf4447003830a73f

Danke für das Feedback!

0
8

8 Kommentare

Melde dich an, um mitzudiskutieren.
Ronny Werner
Plus
Beta

Hallo Mats,
bei den ETFs gibt es viele Überschneidungen. Da musst Du schauen, ob das auch so gewollt ist.
Zu den Einzelwerten: Es wären mir persönlich viel zu viele. Da ist es sicher nicht einfach den Überblick zu behalten.
Wie ist deine Strategie? 
Man muss sich halt immer fragen, ob diese ganzen Werte in der Summe das gewünschte Ergebnis bringen. Derzeit ist die Rendite deines Portfolios deutlich geringer als die der "gängigen" Indizes (World, DAX, S&P), was sich natürlich mit der Zeit noch ändern kann.

Ich habe einen Core (ACWI) und zwei Faktoren (World Momentum & Small Caps), die 80% des Portfolios ausmachen. 20% bleiben für Einzelwerte. Damit fahre ich ganz gut und ich bewahre mir den Überblick.

Ist natürlich nur meine Sichtweise. 🙂

0
Gelöschtes Konto

Hallo Ronny,
danke für Dein Feedback! Ich plane auch auf ein übersichtlicheres Depot umzushiften - voraussichtlich ein "klassisches" 70% Dvlp World/ 30% EM Depot. Das intensive Trading war v.a. wichtig um auch selbst zu erleben, dass breite Streuung deutlich effizienter ist als Spekulationen über Einzelwerte.

Danke, viele Grüße & ein schönes WE!

0
user_01166d
Beta

Was meinst du mit kostengünstig?
Die ganzen bekannten Welt ETFs haben doch alle keine hohe TER.

0
Gelöschtes Konto

Danke für das Feedback!

Ich muss mal überlegen & durchrechnen, wann ein Switch auf einheitlich MSCI/FTSE Sinn macht :)

Evtl sind die etfs in ein paar Jahren ja bei 0,05% und günstiger, dann macht es über die Jahre doch einen (wenn auch nicht signifikanten) Unterschied.

Viele Grüße & schönes WE!

0
Gelöschtes Konto

Danke für das Feedback - bzgl fste/msci überlege ich noch auf eine einheitliche Basis zu switchen - evtl, wenn es mal einen kostengünstigeren etf in einer der beiden Anlageklassen geben sollte.

Wirecard war ein 5 EUR-Kauf (1 Aktie), um mir selbst zu verdeutlichen kaufe nur, was du wirklich verstehst :)

In der Vergangenheit eher Dividendenstrategie, aber hier wird kein neues Geld mehr investiert.

Viele Grüße

0
user_01166d
Beta

Deine ETF Zusammenstellung lässt auf jeden Fall ein Konzept erkennen. Ist auf jeden Fall solider als die ganzen Einzeltitel.
Was dir bewusst sei sollte wenn du FTSE und MSCI mischt, Südkorea ist bei FTSE Entwicklungs- und bei MSCI Schwellenland. Hast du dann quasi doppelt drin. Vielleicht einfach den MSCI Core anstelle des Vanguards?

Ich vermute der Dividenden ETF soll auslaufen und waren mit Rio Tinto und den anderen Energie-Titeln (die mag ich ja z.B. gar nicht, wie du an meinem Portfolio gesehen haben solltest) noch eine Dividenden-Strategie aus der Vergangenheit?
Ich versuche den Anteil der Mid- und Smallcaps z.B. über Sektorwetten reinzubekommen. Da kann man beides verbinden. Deswegen habe ich nicht noch explizit einen globalen ETF darauf. Obwohl deine Lyxor ETFs jetzt eh eher Large Caps drin haben.

PS: Der letzte Wirecard Kauf war ja ne miese Finte. =)

0
Gelöschtes Konto

Okay ist schon spät und ich werde langsam müde. Daher gibt es erstmal nur eine Kurzversion:

  • Sieben ETFs für einen 500€ Sparplan sind zuviel. Da sparst du dann ja auch mal locker sieben Jahre bis du die 10k Positionsgröße (der einzelne ETF mit ~100€ monatl. Rate) erreicht hast und das auch nur wenn die in der Zeit jedes Jahr die 8% rienholst.
  • Warum sind die Sektorwetten auf Health care und Consumer staples beides Synthetische ETFs obwohl es günstigere und bessere Physische ETFs gibt?

Health Care:
Consumer Staples:

  • Zu deiner Idee: "Aktien bei x Gewinn verkaufen" kann man machen, würde ich aber nicht. Du weißt ja nicht wann Ztpkt. X eintrifft und so lange hast du dein Kapital dort gebunkert obwohl es woanders schon wieder für dich Gewinne erwirtschaften kann. Jedoch wenn z.b. die 6% Kursverlust bei RIO oder die 15% bei Indus Bank > 1000€ Wertverlust je Position bedeuten würde ich das mal genauer evaluieren und abschätzen ob du hoffst das es wieder steigt um dann mit weniger Verlust auszusteigen oder die Notbremse ziehen muss.
  • Woher kommt der eine Prozent in deiner Gesamtgewichtung? 25 + 25 + 20 + 7 + 7 + 7 + 10 = 101 😋 bestimmt ein Hack in der Matrix!
  • Ist dir bewusst das ADRs keine Aktien sind?
  • Also ich würde bis auf den iShares EM IMI alles verkaufen. Dann holst dir noch einen iShares Core MSCI World ( IE00B4L5Y983 ), sowie einen Lyxor Core Stoxx Europe 600 ( LU0908500753 ) und füllst die Positionen solange aus deinen Verkäufen auf bis du zu einer Gewichtung von:
  • 65% MSCI World
  • 25% MSCI EM IMI
  • 10% Stoxx 600

Der Sparplan sieht dann wie folgt aus:

  • World = 325€
  • EM IMI = 125€
  • Stoxx 600 = 50€

Damit hast du dann eine Verteilung von:

  • ~50% Amerika
  • ~25% Europa
  • ~25% Asien
0
Huzzim

Hier gibts einen guten Rechner um nachzuvollziehen, ab wann sich ein Wechsel von einem ETF mit hoher TER zu einem günstigen ETF rentiert. Spoiler: die Differenz muss schon ziemlich groß sein...

https://www.finanzfluss.de/rechner/etf-wechseln/

0
🍪

Parqet  nutzt Cookies. Erfahre mehr