Viktor

Gepostet in Portfolio Roasts

Mein Portfolio

Das ist mein Faktor-Portfolio. Ich lebe in Österreich und benutze leider noch die  Ersten Bank als Broker (Eine Sparkasse) die im Verhältnis schon teuer ist. Anlagehorizont sind +40 Jahre. Hat jemand Empfehlungen wie ich mein Portfolio verbessern könnte. Jedes Feedback höre ich gerne🙂.
| iShares Core MSCI Emerging Markets IMI UCITS ETF (Acc)
 | iShares MSCI World Small Cap UCITS ETF (Acc)
 | Xtrackers MSCI World Momentum Factor UCITS ETF 1C
 | Xtrackers MSCI World Value Factor UCITS ETF 1C
 | Xtrackers MSCI World Quality Factor UCITS ETF 1C
 | Lyxor Core STOXX Europe 600 (DR) UCITS ETF Acc
 | 20%
 | 17.5%
 | 17.5%
 | 17.5%
 | 17.5%
 | 10%

0
9
9 Kommentare

Melde dich an, um mitzudiskutieren.
Gelöschtes Konto

Bin leider schon zu müde aber um es kurz und schmerzlos zu machen - viel hilft nicht immer viel.

Das sind mMn zu viele World Faktoren. 
Dadurch hast du mal eben seidige 7,3% Renditebremser aus Japan im Depot.

Du solltest ein wenig selektiver Vorgehen da du schon im MSCI World Universum unterwegs bist. 
Werf ein paar Faktoren weg oder fasse sie ggf. mit einem Multifaktor zusammen (die sind aber glaube etwas teurer in der TER).

Insgesamt läufst du durch den hohen Value Anteil deutlich schlechter als ein poppeliger ACWI oder ein 70/30er Welt Portfolio.

Aber was nicht ist kann ja irgendwann noch werden, du hast ja geschrieben das du 40+ Jahren Anlagehorizont eingeplant hast... 😋

P.S. im Backtest von 06-2011bis 06-2021 hat dein Porfolio einen VaR von spektakulären -8% und eine Sharp-Ratio von 0.98 sowie ne jährliche Wachstumrate(CAGR) von 6.31%

Der Value at Risk (VaR) ist nen Maß für das Risiko und sagt etwas über die möglichen Verluste aus, die dein Portfolio erleiden kann. Er wird als der maximale Prozentsatz berechnet, den ein Portfolio mit einer Wahrscheinlichkeit von 95 % in einem bestimmten Jahr verlieren kann.

Die Sharpe Ratio eines Portfolios misst seine Performance unter Berücksichtigung des Risikos. Wenn zwei Portfolios die gleiche Rendite haben, aber eines von ihnen ein geringeres Risiko aufweist, ist seine Sharpe Ratio höher. Mit anderen Worten: Sie misst die risikobereinigte Rendite eines Portfolios.

Zum Vergleich der MSCI World hat in dem gleichen Zeitraum eine VaR von nur -6% und ne Sharp von 1.11 sowie ne CAGR von 7,45%

Also sollte man die Konstellation ggf. nochmals überdenken 😜

0
Gelöschtes Konto

@loom aus verschiedenen Quellen wie Morningstar x-ray:

https://tools.morningstar.de/de/xray/editholdings.aspx?LanguageId=de-DE\&values=

oder Backtest von Curvo: https://backtest.curvo.eu/

Alternativ dazu noch genauer mit: https://www.portfoliovisualizer.com/

1
Loom

Mitglied woher bekommst du diese Daten ?

0
Loom

Mitglied Genial! Danke.

0
Christoph
Plus
Beta

Ich würde an Deiner Stelle auf ein integriertes Multifaktor-Depot (à la Kommer) setzen anstatt hier ein aufwändiges Factor-Picking zu betreiben.

Da empfiehlt sich der hier:

iShares Edge MSCI World Multifactor USD ACC (A14YPA)

Den recht hohen US-Anteil (>70%) kann man bei Diversifikationswünschen mit einem Multifaktor-ETF auf Europa ausgleichen:

iShares Edge MSCI Europe Multifactor - EUR ACC (A14YPB)

Somit hättest Du schon einmal die relevanten Industrieländer abgedeckt, auf die EM gibt es derzeit noch keinen relevanten Multifaktor-ETF, da kann man zunächst deinen MSCI EM IMI weiter investieren.

0
Loom

| iShares Core MSCI Emerging Markets IMI UCITS ETF (Acc)
 | iShares MSCI World Small Cap UCITS ETF (Acc)

sind i.O., auch wenn du die EM hier mit 20% lediglich nach der Marktkapitalisierung gewichtest, aber gut kann man machen.

| Lyxor Core STOXX Europe 600 (DR) UCITS ETF Acc

um den Europa-Anteil zu erhöhen nehme ich an ? Kann man auch machen, würde aber auch hier eher auf einen Faktor oder Multifaktor gehen.

| Xtrackers MSCI World Momentum Factor UCITS ETF 1C
 | Xtrackers MSCI World Value Factor UCITS ETF 1C
 | Xtrackers MSCI World Quality Factor UCITS ETF 1C

Hier kann ich mich meinem Vorredner nur anschließen. Es macht Sinn einen Faktor rauszuschmeißen, auf ein Multifaktor-Produkt auszuweichen (bin kein großer Fan von denen) oder noch einmal etwas Arbeit zu investieren und dich zu den synergien der Faktoren untereinander und der übergewichtungen der Faktoren relativ zum Gesamtmarkt zu informieren.

Der Value Faktor lief die letzten 20 Jahre nicht gut, was aber nicht bedeuten muss, dass nicht wieder andere Zeiten hereinbrechen .. das ist sogar wahrscheinlich.

Leider lässt sich so eine individuelle Faktor-Strategie immer erst nach 10+Jahren etwas besser analysieren. In dieser Zeit unterliegt man häufig einem Referenzrahmenrisiko.

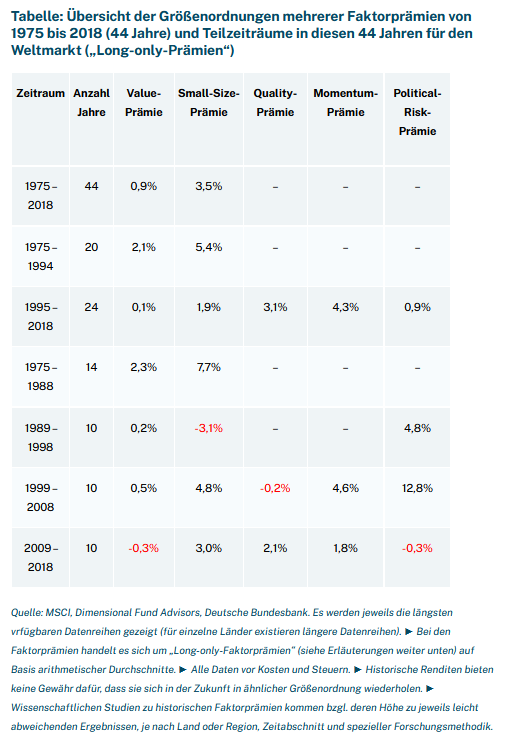
_Hier noch eine hilfreiche Tabelle mit historischen Daten der letzten Jahre.
Quelle: https://www.gerd-kommer-invest.de/factor-investing-die-basics/_\

0
Gelöschtes Konto

@loom jau sehr gut hier ist auch noch mal der beschriebene Part vom Gerd besser verpackt: " ...Faktorprämien sind nicht „additiv“. Da sich Faktorprämien gegenseitig beeinflussen, kann die Rendite mehrerer Faktorprämien nicht einfach aufaddiert werden. Diese Wechselwirkungen sind nicht nur von Prämie zu Prämie unterschiedlich, sondern können sowohl positiv als auch negativ sein. Das heißt, dass verschiedene Faktorprämien sich gegenseitig verstärken, aber auch abschwächen können... "

0
Loom

Achja, eine "große" und sinnvolle Stellschraube ist sicher auch dein Broker.
Kostenlos sollten die ETFs schon zu besparen sein.

0
Gelöschtes Konto

Was hätte er denn dadurch gewonnen?
Man würde die Anzahl auf drei ETFs reduzieren können aber gleichzeitig würe die Porfolio TER auf gute 0.49% p.a. steigen 😱

Die Performance würde übrigens sich dadruch auch nicht verbessern.

Da könnte er genausogut auch gleich einen AERO Weltfond nehmen. Da hätte er wesentlich weniger Standard Abweichung und eine bessere Sharp Ratio (selbst auf 3 & 5 Jahre) und müsste sich wirklich um gar nix mehr kümmern...

Aber bitte nicht als Empfehlung verstehen, es gibt aber definitiv Menschen für die so ein Produkt geeignet ist 🥱

0
🍪

Parqet  nutzt Cookies. Erfahre mehr