
Performancevergleich - Veränderung muss her
Hallo zusammen.
Dieser Post richtet sich an alle, die den Performancevergleich nutzen wollen, um zu erfahren, wie sie mit Ihrer Strategie gegenüber eines Vergleichswertes (bspw. einem weltweit diversifizierten ETF) performen. Daher möchte ich auf ein Feature Request eingehen, der meiner Meinung nach zu wenig Beachtung erhält.
Hierbei handelt es sich um die "Performance Vergleich - was wäre wenn"-Anfrage:
https://upvoty.parqet.com/b/feature-requests/performance-vergleich-was-waere-wenn/
Warum benötigt es einen anderen Performancevergleich?

Der Portfolio-Wert verändert sich in der Regel nicht nur aufgrund Kursgewinne, sondern auch durch Zukäufe (z.B. Sparplan) und Verkäufe. Durch diese Aktivitäten verändert sich die Performance unter Parqet, denn die Berechnung der Performance beruht auf der "einfachen Rendite"-Formel. Mit dieser wird zwar schnell ersichtlich wieviel Gewinn ich gegenüber meinem eingesetzten Kapital erwirtschaftet habe, einen Performancevergleich zu einem Vergleichswert lässt sich damit jedoch nicht ziehen.
Es lässt sich zwar ein Vergleichswert unter Performance anzeigen, aber dies ist nur ein Vergleich zwischen Äpfel und Birnen. Daher benötigen wir eine Rendite-Berechnung (zeitgewichtete Rendite), die unabhängig von Ein- und Auszahlungen die reine Wertentwicklung eines Portfolios darstellt und vergleichbar mit anderen Werten macht.
Visualisierung des Problems

Um die Problematik am aktuellen „Performance-Vergleich“ darzustellen, habe ich ein Test-Portfolio bei parqet eingerichtet. Hier wird monatlich in einem kurzen aber ausreichenden Zeitraum ein ETF bespart. Es wird nur dieser eine ETF bespart und dieser wird sich selbst im Performancevergleich gegenübergestellt. Hier dürfte es also keine Abweichung geben. Aber mit jedem Zukauf wird ersichtlich, dass sich die Performance verändert und damit ein Vergleich unmöglich ist.
Ich hoffe ich konnte euch die Problematik am aktuellen Performancevergleich aufzeigen und ihr versteht, warum wir einen realistischen Vergleich benötigen. Denn nur mit einem verlässlichen Vergleich können wir eine Strategie bewerten.
Ich hoffe ihr hattet ein schönes und besinnliches Weihnachtsfest und wünsche euch noch einen schönen Rest-Sonntag.


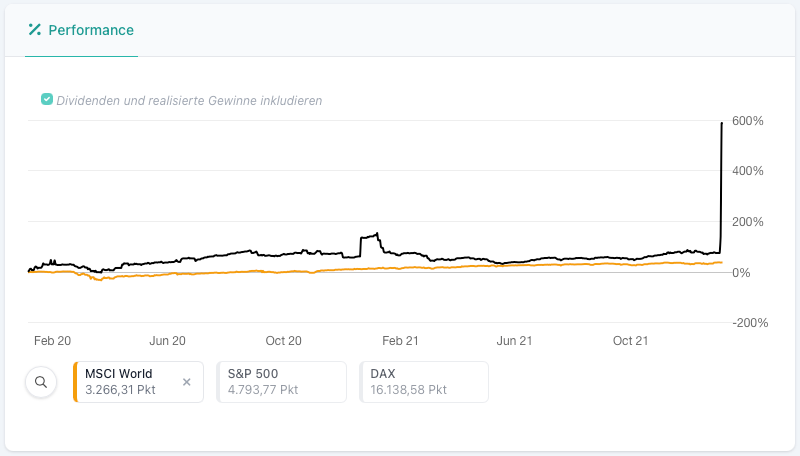 Bild: Performancesprung zu Jahresbeginn aufgrund von Teilverkäufen


Moin,
deinen Post unterschreibe ich!
Kommentare:
@sven_hans
Schön Unterstützung hier zu finden, möchte aber gerne auf deine Punkte eingehen.
Zu deinem ersten Punkt:
Wie du selbst schon geschrieben hast, berücksichtigt der IZF die Kapitalzu- und abflüsse (in Höhe und Kaufzeitpunkt). Dieser Wert zeigt dir also, ob du einen guten oder schlechten Markteinstieg bzw. -ausstieg erwischt hast. Diese Methode ist bei aktiv verwalteten Fonds relevant und ist entsprechend Interessant für Anleger, die versuchen, den Markt zu timen.
Bei einer passiven Strategie (buy and hold) wird nicht versucht den Markt zu timen, sondern es wird meist mittels Sparplan in den Markt investiert. Für diese Anlage-Strategie über- oder unterschätzt der IZF die tatsächliche Performance und er kann nicht sinnvoll verwendet werden, um die Rendite mit einer anderen Geldanlage zu vergleichen.
Um die Performance mit einem Indizes zu vergleichen wird die zeitgewichtete (von Kapitalzu- und abflüsse bereinigte) Methode gewählt.
Ein paar Beispiele der Renditearten stellt justetf.com vor. Hier ist der Unterschied zwischen wertgewichtete Rendite (IZF) und der zeitgewichteten Renditen ersichtlich.
Zum zweiten Punkt:
Dies ist natürlich eine Möglichkeit die Performance objektiv zu vergleichen. Aber ja, der Aufwand wäre doch ein bisschen zu groß.
Da parqet einem bei der Vermögensverwaltung unterstützen möchte, sollte hier dementsprechend eine einfache Möglichkeit des Performancevergleichs zur Verfügung gestellt werden.
@volker_r : Wie ich dir anderswo schon schon schrieb, teile ich deine Einschätzung bzgl. Zeitgewichtete Rendite (TWROR) und Wertgewichtete Rendite (IZF) nicht.
JustETF gibt TWROR an, was dort auch Sinn macht. Denn hier sollen Kunden die Performance verschiedener ETFs vergleichen, bevor sie investiert sind. Außerdem hat der Kunde nur selbst in der Hand, wann das Geld an den ETF-Anbieter überwiesen wird, aber nicht, wann der ETF-Anbieter dieses Geld nimmt und im Markt anlegt. Die Meinung von justETF, dass man seine eigene Performance nicht mittels IZF mit einem Index vergleichen soll, finde ich irreführend.
Gerade das Beispiel 3b) in deinem Link, zeigt, warum der TWROR als Maßstab für das Privat-Depot nicht taugt. Man hat definitiv Verlust gemacht, trotzdem zeigt der TWROR ein Plus an.
Siehe auch hier: Performance TTWROR