user_8a8528

Gepostet in Portfolio Roasts

Guten Tag Bratans, Bratinas und alles dazwischen. =)Ich bin 28 Jähriger Callcen…

Guten Tag Bratans, Bratinas und alles dazwischen. =)

Ich bin 28 Jähriger Callcenteragent und möchte nun auch ein Teil in den traditionellen Aktienmarkt anlegen.

Ich habe maximal 150€ im Monat die ich dafür abdrücken könnte, ich plane es sogar dann Quartalsweise aufzustaffeln, somit käme ich auf ca. 440€ im Quartal als runde Summe.

Ich habe mir 2 ETFs und 22 Aktien zusammengestellt, den S&P500 und MSCI World, weil die beide scheinbar so gut wie jedes Portfolio outperformen und 22 Aktien von Firmen aus verschiedenen Branchen mit guter Reputation und schicker Dividende. Der Plan ist die ETFs 2x monatlich besparen würde mit 2x18€ im Monat und die Aktien einmal im Quartal mit jeweils einmal 10€ alle 3 Monate.

Meine Strategie ist:
25% iShares Core S&P 500 UCITS ETF USD - ACC
25% iShares Core MSCI World UCITS ETF - USD ACC
50% Dividenden Stocks.

Wenn ich mir die Analyse anschaue überdecke ich somit jeden Sektor und jede Branche soweit, das heißt ich mache damit nichts großes falsch oder? Solange die USA als Weltmacht erhalten bleibt, ist die Gewichtung mit 90% USA auch nicht unbedingt verkehrt..
(Im Portfolio ist noch kein richtiges Geld eingezahlt worden, es ist nur ein DEMO, ich muss noch warten bis das Geld in Traderpublic ankommt, und selbst da werde ich wahrscheinlich erst ab Mai anfangen das Portfolio mit Geld zu besparen)

Anlagehorizont betrifft 10-20 Jahre, wobei der Sparplan selbst bei Traderpublic nur 2-3 Jahre erhalten bleibt, und dann gecancelt werden muss weil ja sonst Gebühren beginnen anzufallen. Je nach finanzieller Situation werde ich den Plan dann nochmal höher oder niedriger skalieren.

Meinung?
2
9

9 Kommentare

Melde dich an, um mitzudiskutieren.
Stefan
Beta

Sei mir nicht böse, aber bei deiner Sparrate macht das aufteilen in mehreren ETF und 22 Einzelaktien aus meiner Sicht keinen Sinn. Investiere es lieber in einen bis maximal 2 ETF.

5
Ronny Werner
Plus
Beta

Hallo Du Grill-Taler,
mir persönlich wäre das alles viel zu US-lastig. Zwischen dem MSCI World und dem S&P 500 gibt es auch viele Überschneidungen, also Klumpenrisiko. Wenn deine Strategie buy and hold ist, würde ich Dir davon abraten. Mag sein, dass dein Plan aktuell aufgeht. Du hast aber keine Garantie, dass es immer so bleiben wird. Außerdem ist der Betrachtungszeitraum viel zu kurz, um Schlüsse ziehen zu können.
Mein Fazit: Entweder S&P raus und nur den world besparen oder den S&P als Sateliten nutzen, vielleicht mit 10-15%. Auch die Einzelaktien würde ich von der Gewichtung reduzieren.

Viel Erfolg!

PS: Dein Portfoliowert ist zudem viel zu gering, als das diese vielen Positionen Sinn machen!

5
Michael
Plus
Beta

Ich würde generell das Portfolio "keep it simple" halten. Wenn du die USA unbedingt übergewichten möchtest, würde ich bei deinen 150€:
Einen ETF MSCI ACWI ACC oder FTSE All-World ACC (Um auch die ganze Welt mit Schwellenländer abzudecken) für 100€ und einen Dividenden-ETF (wie oben gezeigt) mit 50€ besparen. Fertig.

Bei deinen Einzelaktien per Sparplan solltest du auch bedenken, dass Bruchstücke dir nicht gehören und nur ganze Anteile in dein Depot gebucht werden können. Das bedeutet, wenn der Anbieter z. B. pleite macht, das Geld u. U. weg ist, da Bruchstücke nicht zum Sondervermögen gehören. Auch kann es bei Bruchstücken auch zu Fragen kommen: Wie handelt der Anbieter einen Spin-Off ab? Bekommst du die Bruchstücke dann eingebucht usw.? Ich würde mir das mit den Sparplänen auf Einzelaktien nochmals überlegen. Es kostet dich nur Zeit und Nerven, eventuell auch (Order-)Kosten beim Ein-/Verkauf.

5
Michael
Plus
Beta

Ein Gedanke zu den Einzelaktien.
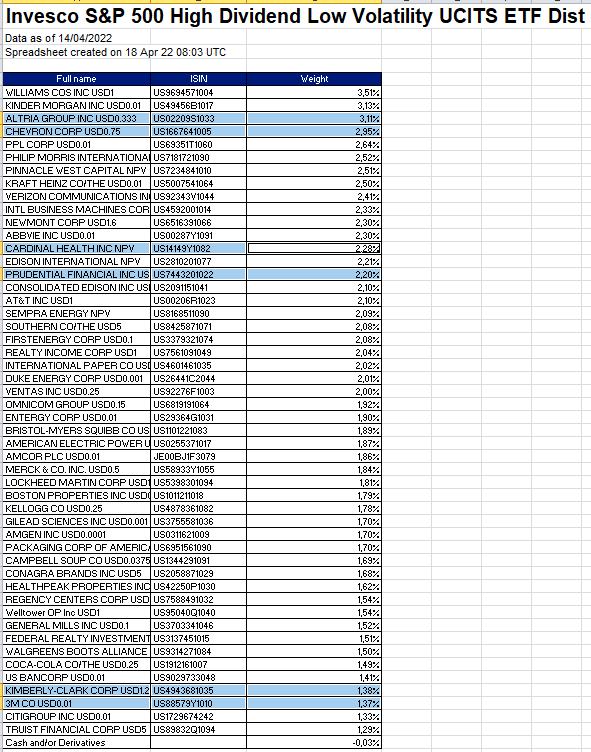
Man könnte die Einzelaktien auch z. B. in einen ETF überführen, der ein ähnliches Anlageprofil hat. Der Invesco S&P 500 High Dividend Low Volatility (A14RHD) hat eine große Übereinstummung mit deinen Einzelwerten. Ein ETF hätte auch einen steuerlichen Vorteil gegen über den Einzelwerten, da er 30% Teilfreistellung hat und wenn er in Irland sitzt durch das Doppebesteuerungsabkommen zwischen USA und IE 15% weniger Quellensteuer hat. Damit hätte man am Ende weniger Abzüge und es würde mehr Geld auf dem Konto ankommen.
Sparplan 2x monatlich
Aus meiner Sicht macht es keinen Sinn. Sobald rein als möglich. Wenn du 15 Tage wartest, hast unter Umständen eine deutliche Wertentwicklung verpasst. Monatlich sparen reicht aus, um einen guten Cost-Average-Effekt zu erhalten. Warum möchtest du 2x monatlich ausführen?

4
user_8a8528
Autor

Danke für eure Rückmeldungen.

Also Dividendenaktien rausnehmen. Macht Sinn, vor allem bei der Bruchstück Problematik, da bräuchte ich dann bei mancher Aktie über 10 Jahre um mal überhaupt endlich einen ganzen Anteil zu kaufen :D Ich weiß auch nicht wie das Traderepuberlic handhabt, ok mach ich dann. Dann geh ich nur in ETFs.

2 monatlich ausführen zu oft? Macht auch sinn, dann nur noch 1 mal im Monat 😀

2
Gelöschtes Konto

@user_8a8528 TR zahlt dir die Teilstücke aus. So hatte ich es zuletzt bei der BHP Aktie, welche von England nach Australien gewechselt bzw. die beiden Aktien zusammen geführt wurden.
Ich selbst spare auch in Teilaktien, die Dividende ist meine Motivation welche dann in einen ETF einfließt. So nutze ich den Zinseszins Effekt für mich aktuell aus & fahre damit meiner Meinung nach auch gut. Allerdings wird ausschließlich in einen MSCI World SRI (WKN A2DX7X) und MSCI EM SRI (WKN A2N9LJ) gespart. Beide spenden wiederum Dividende welche dann wieder mit reinvestiert werden. Die Dividenden meiner Einzelaktien nutze ich aktuell zu 100% um diese beiden Sparpäne monatlich zu bedienen. Im letzten Jahr ging das noch nicht ganz auf, aber seit Januar brauche ich hier nichts mehr bezuschussen.

Ob du und wie du am ende dein Geld investierst, für dich arbeiten lässt, musst du selbst entscheiden.
Letzten Endes geben hier alle nur eine Meinung ab, das Risiko trägst du selbst.
Auch solltest du von deiner Strategie überzeugt sein, hinter den Unternehmen stehen (schließlich ist man über ein Wertpapier auch ein Stück Besitzer des Unternehmens) & um daran lange zu partizipieren auch entsprechend lang dabei bleiben.
Passiv heißt auch das man nicht immer hin und her springt wie ein aktiver Investor & seiner Strategie treu bleibt, möglichst eben über Jahre hinweg.

Wenn du dir dazu ein Buch durchlesen magst (leichte Kost) kann ich dir folgendes Empfehlen:
Thomas Kehl & Mona Linke: Das einzige Buch das du über Finanzen lesen solltest (Der entspannte Weg zum Vermögen)

Was zählt am Ende: Man muss daran spaß haben & wenn der Markt mal fallen mag, nach oben geht es immer wieder. Da braucht man ab und an ein hartes Fell.

Mein persönlicher Anlagehorizont beträgt 30 Jahre, so gehe ich auch mit Rücksetzern um. Investiere gern in Unternehmen mit langer Historie, aber auch in Pennystocks, rein des zocks wegen (ein bissl Nervenkitzel gehört dazu)

0
Gelöschtes Konto

Nabend, ich machs mal kurz: normalerweise würde ich dir bei so einem Betrag sofort zu einem einzigen 1-Welt-ETF raten. Entweder den Vanguard FTSE All-World oder den iShares MSCI ACWI ETF.

Da du aber mit 90% USA kein Problem hast (oder zumindest das bisher so kommuniziert wurde) kannst du auch direkt deine 150€ in den S&P 500 ETF stecken.

Die USA sind in den 1-Welt ETFs und auch dem MSCI World zu ~70% enthalten und somit für die Rendite verantwortlich. Der Rest ist eigentlich nur schmückendes Beiwerk und sollte mehr "Stabilität" in den etwas schwächeren Phasen bringen. Naja leider klappt das auch nicht immer ganz so dolle, da die Korrelation schon relativ hoch zwischen den internationalen LargeCaps ist.

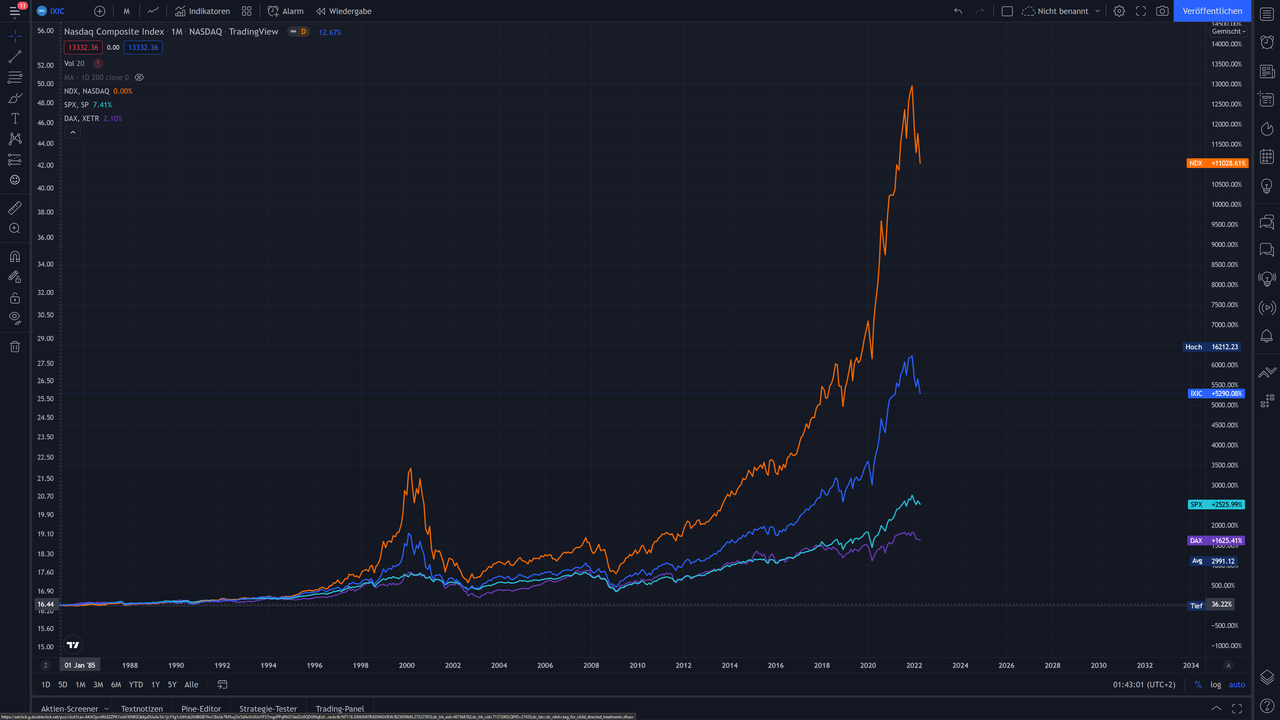
Ich hab hier mal zwei Charts die einmal ab 1985 die Entwicklung vom Nasdaq 100 (organge), Nasdaq Composite (blau), S&P 500 (turquoise) und dem DAX (lila) in Prozent darstellen:

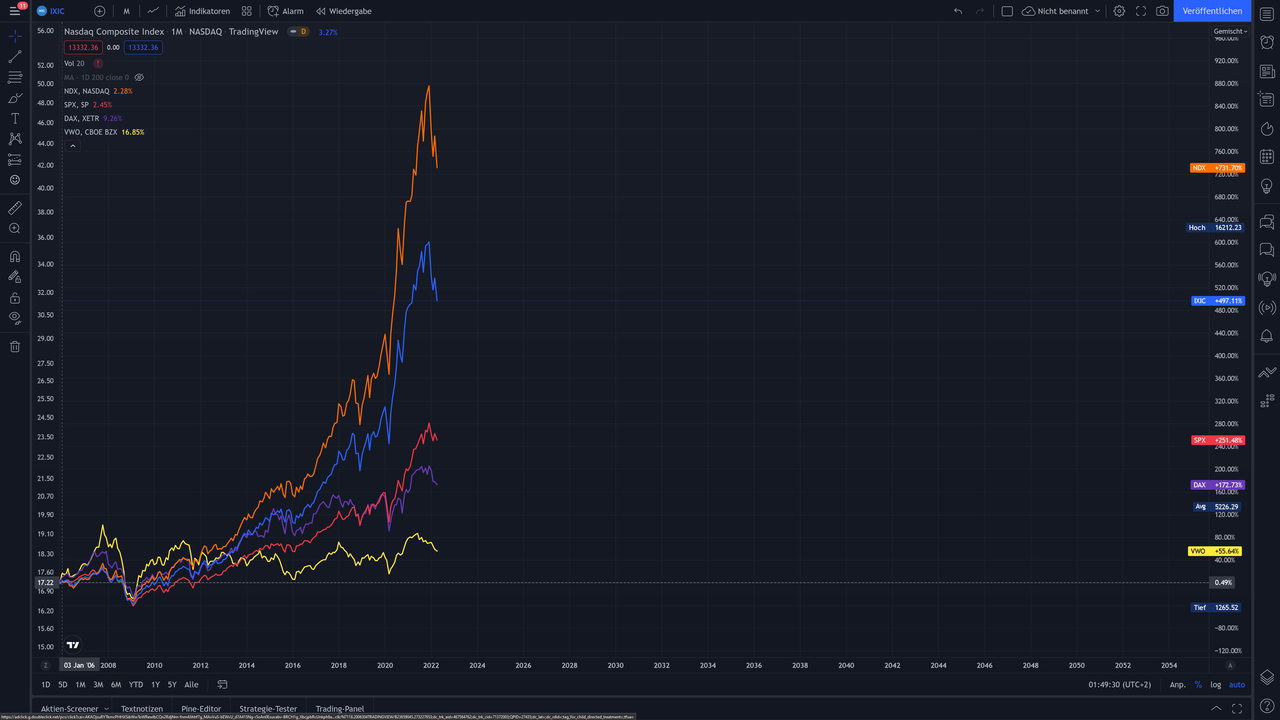
Und hier noch einmal das gleiche Konstrukt (S&P500 hier rot) um den FTSE Emerging Markets Index (gelb) ab 2006 erweitert:
Wer also "mutig" war wurde in der Vergangenheit mit ordentlich Rendite belohnt. Natürlich kann dir keiner garantieren das es auch ewig so weiter geht. Daher versuchen sich passive Investoren möglichst breit aufzustellen und lassen das Rebalancing meistens intern vom Fondsbetreiber selber machen.
Btw. meiner Meinung nach kannst du dir aber die nächsten zehn Jahre (oder länger) ein Investment in Europäische Index Fonds/teile sparen. Die EZB-Bilanz beträgt jetzt schon ~70% vom Europäischen BIP, wohingegen die FED-Bilanz nur ~30% des US-BIPs ausmacht und besser wird das nicht mehr. Das zeigt schon sehr deutlich welchen Spielraum Europa noch hat und das Frau Lagarde immer noch keine Anstallten macht. Aber egal das ist ein anderes Thema...

Also wenn du Risiko&Rendite willst dann alles in den S&P 500, ansonsten die All-In-One Variante für den Marktdurchschnitt entweder der iShares MSCI ACWI oder der Vanguard FTSE All-World. 🤷‍♂️

2
Wichtel
Plus
Beta

Das habe ich nicht verstanden muss ich sagen:
"... wobei der Sparplan selbst bei Traderpublic nur 2-3 Jahre erhalten bleibt, und dann gecancelt werden muss weil ja sonst Gebühren beginnen anzufallen..."

2
sleepwalker

Brauchst du denn die Dividenden überhaupt? In deiner Situation können Sie doch eigentlich nur der Motivation dienen, die Höhe wird ja in den ersten Jahren sehr übersichtlich sein.
Wenn du ohne Dividenden auskommst, hätte ich nämlich einen weiteren Vorschlag: 100 Euro ein einen AllWorld-ETF, 50 Euro in einen Nasdaq100-ETF. Da du ja das Risiko einer starken USA-Allokation bewusst eingehen möchtest, fände ich das nur konsequent.

1
🍪

Parqet  nutzt Cookies. Erfahre mehr