Gelöschtes Konto
Gepostet in Schnack
Autsch das wird weh tun - INTC
2
13 
Gepostet in Schnack
war absehbar und vielleicht auch nötig.
Aber erst mal kein Grund für mich die Position zu verkaufen.
Wird aber erst mal nicht weiter aufgebaut in meinem Dividenden Portfolio
Finde ich super, INTC sollte aktuell investieren und nicht Cash verschenken. Scheinen sie nun einzusehen und drehen endlich die Dividende runter, wird vermutlich kurzfristig weh tun und den Kurs drücken, aber könnte langfristig wirklich was bringen. INTC ist halt eigentlich ein Technologie-Wert, deren großzügige Dividende stört mich schon länger, weil es wirklich aktuell Besseres zu tun gibt mit dem Geld als Buybacks und Ausschüttungen. Es gilt AMD und NVDA Marktanteile anzuzwacken bei GPU und CPU und auf der anderen Seite mit TSMC konkurieren zu können, wenn es um Fabs geht. Das ist kapitalintensiv.
@christoph_pally das ist längst überfällig, aber die haben sich wie IBM auf ihren Lorbeeren ausgeruht.
Ich weiß noch als Intel das Maaß aller Dinge war - alles andere war einfach nur billige Nachmacherei... tja und jetzt? Jetzt ist es genau umgekehrt... schade. Aber schauen wir mal, totgesagte leben bekanntlich länger und wenn sie endlich mal ihre Hausaufgaben machen und bei sich intern aufräumen, kann das ja noch was werden. Aber es wird Zeit brauchen, mindestens zwei bis drei Jahre.... deswegen Aktien liegen lassen, ab und zu entstauben und gut ist.
@johnny eigentlich muss auch mal ordentlich im Board aufgeräumt werden. Das Kind ist schon in den Brunnen gefallen!
INTC liefert trotz alter Architektur noch beachtliche Leistung im Consumer-Bereich, nur eben nicht mehr das beste was man so bekommen kann.
Allerdings sehe ich einen großen Vorteil darin das du bei INTC alles in einem Unternehmen hast. Das ist ein anderes Geschäftsmodell (IDM) wie es TSMC (Foundry) oder AMD (Fabless). Ein IDM ist ein Beispiel für vertikale Integration im Bereich der Halbleiterindustrie, ein anderes Unternehmen welches VI betreibt ist Tesla.
Kurz mal angerissen für Leute ohne Background in der Halbleiterbranche:
IDM steht für "Integrated Device Manufacturer". Ein IDM ist ein Unternehmen, das Halbleiter herstellt und auch alle anderen Aspekte des Produktionsprozesses kontrolliert, einschließlich Forschung und Entwicklung, Design, Fertigung und Vertrieb.
Mit anderen Worten, ein IDM ist in der Lage, eine vollständige Palette von Halbleiterprodukten von der Konzeption bis zum Verkauf anzubieten. Beispiele für IDM-Unternehmen sind Intel, Samsung und Texas Instruments.
Foundry ist ein Begriff, der sich auf Unternehmen bezieht, die Halbleiterherstellungsprozesse im Auftrag von IDM- oder Fabless-Unternehmen durchführen. Foundry-Unternehmen verfügen über fortschrittliche Fertigungseinrichtungen und Prozesse und stellen typischerweise mehrere Halbleiterprodukte für verschiedene Kunden her. Einige der größten Foundry-Unternehmen sind TSMC, GlobalFoundries und UMC.
Fabless, kurz für "fabrication-less", bezieht sich auf Unternehmen, die Halbleiterdesigns erstellen und vermarkten, aber die tatsächliche Herstellung der Halbleiter an Foundry-Unternehmen auslagern. Fabless-Unternehmen haben typischerweise keine eigenen Fertigungsanlagen, sondern arbeiten eng mit Foundry-Unternehmen zusammen, um ihre Halbleiterprodukte herzustellen. Einige der bekanntesten Fabless-Unternehmen sind Qualcomm, AMD und Nvidia.
Zusammenfassend lässt sich sagen, dass IDM-Unternehmen den gesamten Halbleiterherstellungsprozess von der Konzeption bis zum Verkauf kontrollieren, Foundry-Unternehmen Halbleiterherstellungsprozesse im Auftrag von IDM- oder Fabless-Unternehmen durchführen und Fabless-Unternehmen Halbleiterdesigns erstellen und die Herstellung an Foundry-Unternehmen auslagern.
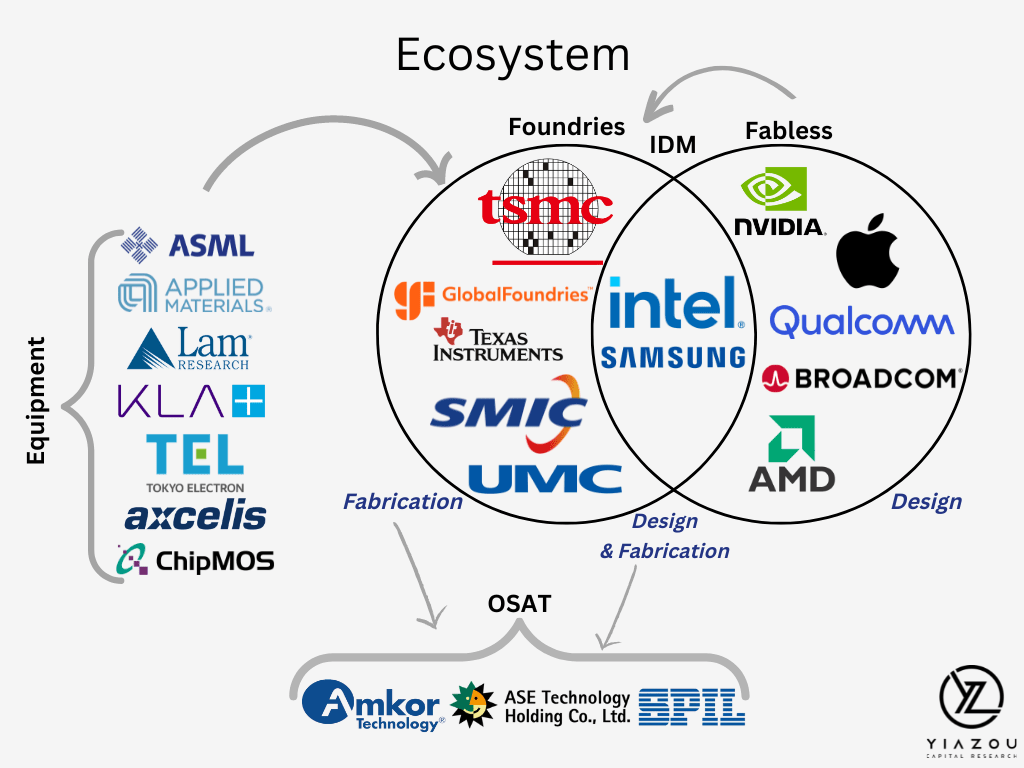
@johnny danke dir 😎
Intel hat zweifellos das Potenzial, zu einer Turnaround-Story zu werden. In den letzten Jahren hat Intel aufgrund von Verzögerungen bei der Einführung neuer Technologien und der zunehmenden Konkurrenz von Wettbewerbern wie AMD und ARM Marktanteile verloren.
Allerdings haben sie bereits einige Maßnahmen ergriffen, um sich wieder zu stabilisieren und das Wachstum zu fördern.
Abgesehen davon, dass Intel seine technologische Führungsposition zurückgewinnen will, konzentriert sich die Turnaround-Strategie auf Chip-Segmente mit einem attraktiveren Ausblick.
Beispiele hierfür sind Grafikchips (GPUs - bisher allerdings noch nicht so geil) und Foundry-Services. Das bedeutet, dass Intel zum ersten Mal seine eigenen (GPU) Chips produzieren und sie für andere designen wird.
Darüber hinaus könnte sich die Foundry-Strategie auszahlen, da Intel immer noch wesentliche Vorteile (Subventionen) genießt und viele Chip-Kunden gerne weniger auf TSMC angewiesen sein würden, angesichts geopolitischer Faktoren.
Das wird eine hohe Investition in neue Fabriken und die neuesten Fertigungstechnologien benötigt. Intel bereitet sich auf den Bau neuer Anlagen in Ohio, Arizona, Deutschland und anderen Teilen Europas vor, was zu einem Rekord-CapEx führt, während es den freien Cashflow unterdrückt.
Zusätzlich zu diesen Entwicklungen hat Intel kürzlich angekündigt, seine Dividende um 66% zu kürzen, um finanzielle Ressourcen für seine TR-Strategie freizusetzen. Die Kürzung der Dividende soll es Intel ermöglichen, mehr Mittel für Investitionen in Wachstumsmöglichkeiten wie den Aufbau neuer Produktionsstätten und den Ausbau seines Geschäfts mit Grafikchips und Foundry-Services zu mobilisieren (zumindest hoffe ich das aufgrund des CEOs).
Darüber hinaus hat Intel einen neuen CEO, Pat Gelsinger, ernannt, der eine umfassende Überprüfung des Unternehmens durchgeführt hat und eine neue Strategie zur Wiederherstellung des Wachstums und der Rentabilität von Intel entwickelt hat.
Einige der strategischen Initiativen von Intel umfassen die Erhöhung der Investitionen in Forschung und Entwicklung, um innovative Produkte und Technologien zu entwickeln, den Ausbau des Geschäfts in Wachstumsbereichen wie der künstlichen Intelligenz, dem Internet der Dinge und den autonomen Fahrzeugen, sowie die Diversifizierung des Geschäftsmodells von Intel durch Partnerschaften und Joint Ventures.
Obwohl es einige Herausforderungen gibt, die Intel überwinden muss, um eine erfolgreiche Turnaround-Story zu schreiben, hat das Unternehmen zweifellos das Potenzial, seine Position in der Halbleiterindustrie zu stärken und ein stärkeres Wachstum und eine höhere Rentabilität zu erreichen.
Intel hat in der jüngsten Vergangenheit möglicherweise Investoren enttäuscht und wird derzeit unterbewertet gehandelt. Dennoch spielt das Unternehmen aus einer makroökonomischen Perspektive eine wichtige Rolle in der Halbleiterindustrie.
Ein Weg zur Erholung wird voraussichtlich gegen Ende 2023 klarer werden. Aus diesen Gründen bleibe ich bullish auf sowohl Intel-Aktien als auch den Halbleitersektor im Allgemeinen.
Mitglied https://www.heise.de/news/Milliarden-Einsparung-Intel-senkt-Dividende-drastisch-7525850.html
in den Kommentaren.... viel Spaß beim durchlesen 😀
Mitglied ich bleibe auch bei Intel on board - ich denke, dass wenn sie die Hausaufgaben richtig und konsequent machen definitiv, Intel der turnaround gelingen kann. Derzeit werden sie wie der Klassenidiot behandelt "ach ja klar Intel, die können das doch nicht" oder "Intel verfehlt Ziele? wundert mich nicht".
Sicherlich ist da viel Luft nach oben ABER auch viel Arbeit; die Weichen fangen sie an richtig zu legen, jetzt muss Fahrt aufgenommen werden und die Strategie weiter präzisiert/verfeinert werden.
Es ist für mich unvorstellbar, dass so ein Gigant sang und klanglos in die dritte Liga verschwindet... das wurde übrigens auch im heise Forum heftig diskutiert.
Parqet nutzt Cookies. nutzt Cookies zur Anmeldung und Analyse. Erfahre mehr
endlich
@nicolas_hofmann der letzte Bericht war ja schon eine Katastrophe und hat sowas erahnen lassen!
Heißt das INTC nun aus einigen Dividenden ETFs/Depots fliegt und weiter im Sinkflug zu Boden gezogen wird? 🤔