Gelöschtes Konto

Gepostet in Portfolio Roasts

Roast my portfolio

Hi zusammen,
mein Name ist Michael, 32 Jahre alt, verheiratet und Vater einer 3-jährigen Tochter.

Ich bin seit ca. 2010 an der Börse aktiv. Anfangs mit Union-Fonds aufgrund meiner Ausbildung bei der Volksbank, in 2013 dann die erste Einzelaktie (Tesla - natürlich viel zu früh wieder verkauft).
Generell habe ich in den letzten 13 Jahren sehr viel ausprobiert, verschiedene Strategien getestet und zwischenzeitlich sogar mal gar kein Geld im Markt gehabt.

Hauptgrund für das viele hin und her war, dass ich parallel einen Konsumkredit hatte und immer schwankte zwischen Investieren, weil Rendite höher als Kreditzins, und Tilgen, weil monatliche Belastung hoch und störend. Da ich mich nie wirklich entscheiden konnte, war es am Ende ein Nullsummenspiel. Daher an dieser Stelle mein Rat an alle: Auch wenn es verlockend klingt und rational gedacht Sinn ergeben mag, tilgt immer zuerst eure Konsumschulden! Der Markt läuft euch nicht weg, wenn ihr jung seid, aber die monatliche Belastung schränkt euch extrem ein.

Glücklicherweise habe ich während dieser Zeit wenigstens meine Karriere ordentlich vorangetrieben und damit mein Gehalt stark gesteigert.
Nach der Hochzeit und der Geburt unserer Tochter war ebenfalls erstmal kein Geld da, da Auto und Co. benötigt wurden.

Aktuell bauen wir (Eigenheim war ein großer Wunsch meiner Frau), wofür wir entsprechend Geld aufgenommen haben. Aufgrund der gestiegenen Zinsen haben wir eine recht hohe Rate von 2.500€ monatlich. Da mit dieser Entscheidung das Eigenheim den größten Teil unseren Vermögens ausmacht, ist das Depot eher als zweites Standbein zu verstehen. Hier haben wir das Geld, dass beim Umbau übrig war, investiert (abzüglich eines sehr großzügigen Notgroschens).

Kurz zu unseren Verhältnissen:
Nettoeinkommen Frau: 905€
Nettoeinkommen ich: 4.825€
Kindergeld: 250€

Baufinanzierung: 510.000€ (20 Jahre Zinsbindung, Zins 3,51%)
Notgroschen: 50.000€
Monatliche Sparrate aufs TG: 600€

Jährlicher Bonus von mir zwischen 5.000€ und 10.000€ netto (damit plane ich nicht fest, ist aber natürlich nice to have und seit Firmengründung (Tochterfirma) wurde immer gezahlt).

Aufgrund meines Gehalts liegt meine aktuell zu erwartende Rente bei knapp 3.000€. Zusätzlich ist unser Haus ein Zweifamilienhaus. Die zweite Wohneinheit bewohnen derzeit meine Schwiegereltern. Nach deren Auszug/Ableben kann diese Wohnung nach heutigem Stand für ca. 1.200€ kalt vermietet werden. Für die Rente sieht es also ganz gut aus. Die Altersvorsorge meiner alten AG sowie die von Mercedes lasse ich mal außen vor, hier kommen aber nochmal schöne Summen zusammen.

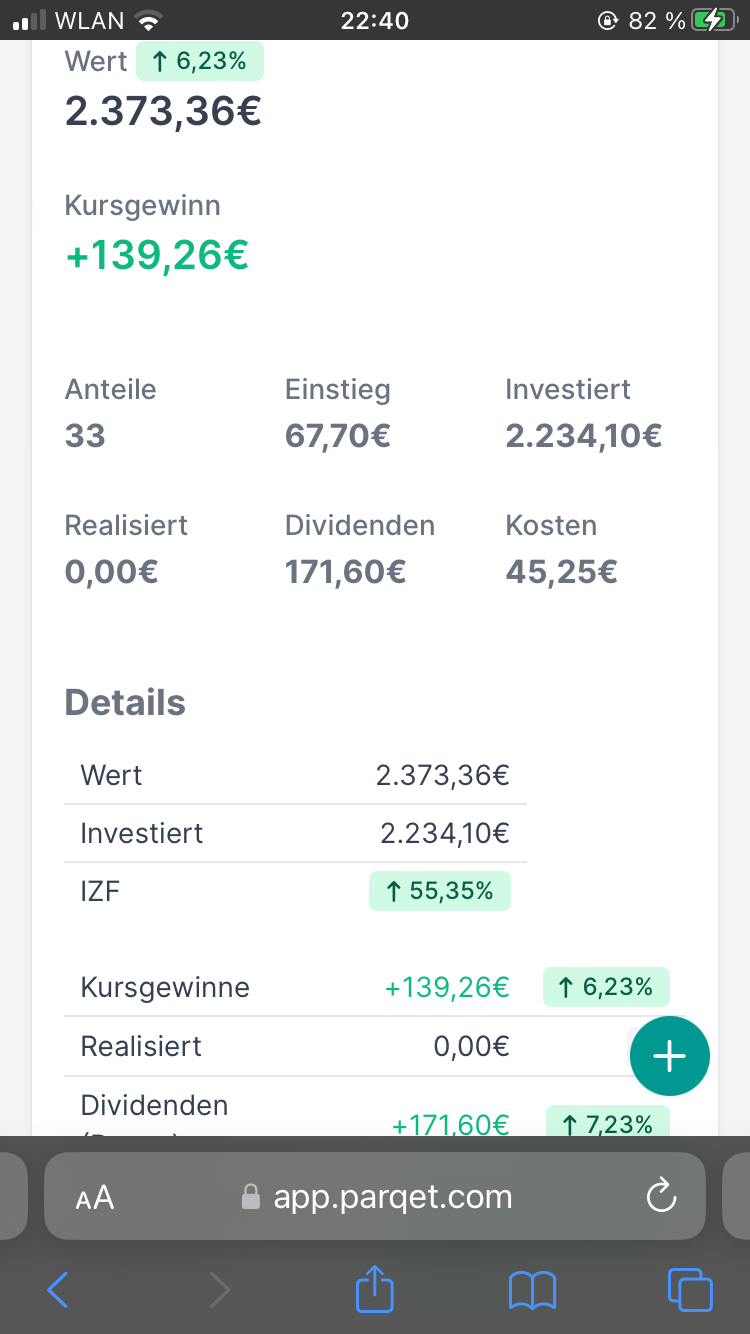
Zum Depot:https://app.parqet.com/p/649d7e16e08ebba2b4a0b6ad

Der ETF ist das Core-Invest, Zielgewichtung min. 70%, max. 90%
Die Mercedes-Aktie erhalte ich als MA jährlich im Rahmen der MA-Beteiligung. Hier werde ich immer den Höchstbetrag an Aktien kauen (bin erst seit einem Jahr dabei, daher nur 33 Aktien bisher). Der Einstandskurs ist stark unter dem Kurs am Kauftag, da hier verschiedene Vergünstigungen zum Tragen kommen.
Embracer und Take-Two sind meine zwei Gaming-Invests, da ich seit ich 5 bin leidenschaftlich gerne zocke und viele Spiele der Unternehmen kaufe.

Im Depot wird radikal NIE verkauft, nur gekauft. Das Depot soll (abzgl. dessen, was im Rentenalter notwendig ist) an unsere Tochter gehen.

Der Plan:
Vom jährlichen Bonus werden Mercedes-Aktien in maximaler Höhe gekauft, zusätzlich wird der ETF immer ein bisschen mit einem Teil des Bonus aufgestockt. Es kommen keine neuen Satellites dazu und die aktuellen werden nicht weiter aufgestockt. Alles andere Geld fließt aufs TG, da wir aufgrund der Immobilie viel Liquidität haben möchten. Außerdem sind in den nächsten Jahren größere Reisen geplant (Afrika, Japan), da wir unserer Tochter die Welt zeigen und vie ermöglichen möchten.

Ich bin auf eurer Feedback gespannt und würde mich freuen, wenn Sumit im FridayFireside auch mal drauf schaut und Feedback gibt.

Danke euch und allen viel Erfolg!

15 Kommentare

Melde dich an, um mitzudiskutieren.
Simon

Gut finde ich, dass du alles im Blick hast.
Das Eigenheim kann ich natürlich verstehen. Wäre mir persönlich das Geld aber nicht wert. Aber durch deine zu erwartenden Mieteinnahmen ist das schon ok. Ist sowieso eher eine Lebensentscheidung und weniger eine Investentscheidung.
Dass du trotzdem ein Depot hast, finde ich natürlich super. Wobei du das bei 3,7% Zinsen natürlich auch zur Tilgung nutzten könntest. War ja dein eigener Standpunkt. Insofern bist du hier nicht all zu konsequent?
Ob Konsum oder Eigenheim. Euro bleibt Euro. Auch bei Schulden.
Trotzdem, meiner Meinung nach würde ich es nicht zum Tilgen nutzen sondern eben doch das zweite Standbein behalten.
Das Depot selbst ist ja relativ simple / klein gehalten.
Simple ist per se ganz gut. Besser als 1000 unterschiedliche ETF's.
Wenn dich die Positionen anfixen, passt das schon. Mein Stil wär's nicht.
Zudem bist du noch jung. Es ist nicht notwendig, einen Dividenden ETF zu wählen. Wichtig ist eine Thesaurierung der Gewinne, damit du auch den Zinseszinseffekt hast....Keep it Simple. MSCI ACWI und alles ist gut. Es muss nicht sonderbar sein.
Ich persönlich halte keine ETF's mehr, habe aber auch nix gegen bzw. find's gut.
Ansonsten wünsche ich dir, dass Mercedes weiterhin performt. Das wünsche ich übrigens auch unserem Land.

Grüße
Simon

3
Edigate
Plus
Beta

Mitglied ich kann deine Gedanken nachvollziehen und finde deinen Ansatz gut. :) Mal so ein kleines Feedback von mir!

2
Gelöschtes Konto

@simon_euler Hi Simon,
stimmt, das wirkt auf den ersten Blick etwas inkonsequent, daher möchte ich hier etwas aufklären:

Ich unterscheide sehr stark zwischen Konsumkredit und Baufinanzierung.

  1. Baufinanzierung hat eine wesentlich längere Laufzeit als ein üblicher Ratenkredit
  2. Zinssatz der Baufi ist günstiger als beim Ratenkredit
  3. Beim Ratenkredit hatte ich die Möglichkeit durch Sondertilgung die Laufzeit zu reduzieren oder alternativ die Rate. Diese Option besteht bei der Baufirma nicht.

Durch Tilgen der Baufi schaffe ich also keine neue Liquidität, gleichzeitig ist in einem Notfall eine weitere Kreditaufnahme durch die hohe Rate eher schwierig. An das TG/Depot komme ich eher ran (in einem absoluten WorstCase).

Daher macht es in diesem Fall für mich auf jeden Fall Sinn, dass so zu tun, zumal ich aufgrund der Rate auch weniger Sparrate habe, welche in das Depot fließen könnte.

Das Haus war definitiv eine emotionale Entscheidung (Elternhaus meiner Frau, erbaut vom Opa, soll in der Familie bleiben, etc.)

1
Gelöschtes Konto

@edigate  danke dir :)

0
flip
Investor
Terminal
+1

Wozu genau ein Notgroschen von 50k? Das ist einfach nur weggeworfene Rendite bei deinen Einnahmen. Da kannst du mal locker 35-40k von abziehen.
Ansonsten, wenn du Spaß an den Gaming-Aktien hast, dann lass es so. Ich würde sie aber auf jeweils maximal 5% gewichten,

2
Gelöschtes Konto

@marian Danke dir für ein ausführliches Feedback - lass mich gerne näher darauf eingehen:

zu 1.: Die Baufinanzierungsrate macht knapp 42% unseres Haushaltnettoeinkommens aus - in meinen Augen ist das viel. Mit allen Versicherungen und Nebenkosten fürs Haus sind wir bei knapp 50% Wohnkosten vom Nettoeinkommen.
Die Miete existiert Stand heute nicht, da die Wohnung von meinen Schwiegereltern bewohnt wird. Das sind lediglich potentielle Einnahmen in der Zukunft (im besten Fall noch 30 Jahre, die Schwiegereltern sollen ja ein langes Leben haben).
Lohnfortzahlung gibt es 6 Wochen, danach fällst du auf ca. 67% deines Lohns. In einem ernsten und min. mittelfristigen Krankheitsfall ist das also schon eine entsprechende Belastung. Dazu kommt ein ganz wichtiger Punkt: Ich entscheide nicht komplett alleine und auch nicht nur für mich alleine: Meine Frau hat einen anderen Bezug zu Geld als ich. Das muss ich respektieren und kann nicht einfach frei handeln.

zu 2.: Das ist mir sehr wohl bewusst. Jedoch liegt dieses Geld nicht einfach nur rum, es ist der risikolose Teil meines Vermögens (Über das risikolos kann man bei hoher Inflation natürlich streiten, aber theoretisch ist es so). Von diesem Geld gehen in den nächsten 2-3 Jahren wie erwähnt knappe 25k weg für Reisen. Die restlichen 25k sind für Notfälle. Darunter zählt auch, das unser Auto nicht ewig lebt und man irgendwann ein neues braucht. An dieser Stelle muss man fairerweise auch erwähnen, das meine Frau und ich keinen frugalen Lebensstil führen. Wir geben gerne auch mal Geld aus und gönnen uns etwas - auch für unsere Tochter. 
Geld, das ich so kurzfristig brauche würde ich auch als Single niemals in den Markt investieren, auch wenn mir die entgangene Rendite bewusst ist.

zu 3.: Die Höhe unseres aktuellen Vermögens ist mir sehr wohl bewusst, aber ich bin ein Zahlenmensch. Ich kann dir jede fixe/regelmäßige Einnahme und Ausgabe von uns cent-genau nennen. Und ich denke bewusst klein und eher negativer, um nicht zu überschwänglich zu werden. Der größte Fehler den man machen kann ist es, sobald das Vermögen wächst, den Bezug zum Geld zu verlieren und zu vergessen, wo man mal war. 1€ hat immer noch einen Wert, auch wenn man davon 500.000 hat.
Die Diversifikation von 75% im Core und 2x 10% in meinen Langfristinvestments sehe ich nicht als unzureichend oder schlecht - aber das mag natürlich Geschmacksache sein. Zumal wir hier nur von Depot reden. Und an dieser Stelle ist du irgendwie auch inkonsequent: Du sagst mein Vermögen beträgt 500k und ich solle entsprechend handeln, ich hätte zig Absicherungen etc. und auf der anderen Seite sagst du, ein 4k-Invest in eine Gamingaktie ist Kapitalvernichtung. Wie das, wenn bei meinem Vermögen eine Gamingaktie nur 0,8% ausmacht? 
Die MA-Aktie kaufe ich, da ich sie eben extrem stark reduziert bekomme und noch steuerliche Vorteile habe. Das nicht mitzunehmen wäre eher dumm.

Und abschließend: Das alles ist der aktuelle Plan - nur das sich das Leben meist nicht so planen lässt. 
Es kann sein, dass wir in 1-2 Jahren merken, dass wir zuviel Geld auf der Seite haben - dann können wir immer noch investieren. Die zwei Jahre tun evtl. etwas weh, vllt aber auch nicht - wer weiß, was der Markt macht. 
Wer weiß, wie lange ich bei Mercedes bin - wenn mir etwas nicht mehr gefällt gehe ich. Das hat ebenfalls Auswirkungen. 
Daher: Wir starten jetzt so und schauen, was noch kommt. Bis zur Rente sind es immerhin noch 34 Jahre.

8
Gelöschtes Konto

@marian  Der Notgroschen ist wie gesagt Rücklage fürs Haus/Notgroschen für Notfälle (Die Kreditrate ist recht hoch - sollte ich zB meinen Job verlieren/krank werden, muss die Rate weiter bezahlt werden können). des Weiteren sind wie erwähnt größere Urlaube geplant, welche insgesamt um die 20-25k schlucken werden.

2
Frank
Plus

Mitglied 
Meine Fresse, hast Du Bodenhaftung! 
Auch Deine Argumentation, komplett solide! Mach Dir keinen Kopf, dass Du was falsch machst.
👍✌️

2
flip
Investor
Terminal
+1

Mitglied

Also, ich schrieb das alles auf Basis deiner Informationen und es läuft im Prinzip auf drei Dinge hinaus, die du noch ein wenig erlernen musst. 1. Verhältnismäßigkeit 2. Dynamisches Denken 3. In der richtigen Dimension denken.

  1. Dein Aktiva sind ein sehr hohes Einkommen (Bei 600€ zusätzlicher Sparrate kann die Hypothekenrate nicht wirklich "hoch" sein), Mercedes als Arbeitgeber mit all den Benefits, eine jährliche Sonderzahlung, Miete als Zusätzliche Absicherung, und ein Haufen von Versicherungen die du mit Sicherheit auch noch abgeschlossen hast. Du gehörst damit zu den Top 1-5% unserer Angestellten in Deutschland. Du wirst deinen Job bei Mercedes nicht verlieren. Du wirst auch nicht einfach so krank und dann alles verlieren. Du wirst Vermutlich noch nicht mal Einbußen im Krankheitsfall haben und du musst auch nicht großartig zusätzlich für die Rente sparen. Du musst dir das erstmal bewusst werden.
  2. Geld das herumliegt verliert an Wert. Alles was du nicht akut brauchst ist kein Notgroschen sondern hältst du vor für zukünftige Investments. Je länger du wartest, desto höher sind die Opportunitätskosten der Anlage. Anders ausgedrückt: Lässt du das Geld einfach fünf Jahre liegen, weil man dann doch mal den Wintergarten anbauen will, hätte man es auch einfach in den ETF stecken können. Auch wenn der Markt temporär unten ist, ist der Zugewinn wahrscheinlich höher als die entgangene Rendite am Kapitalmarkt. Erholt sich die Wirtschaft nächstes Jahr (und danach sieht es aktuell aus), zahlst du dir Urlaube einfach aus den Kapitalerträgen for free. Erholt sie sich nicht... who cares? Was genau muss dir alles passieren, damit du/ihr wirklich Einschränkungen im Alltag hast. Stelle dir diese Frage immer und immer wieder. Wenn du von jetzt auf gleich von den 50k 25k weg nimmst, was passiert dann? Bis Zum Jahresende hast du ja schon wieder 10k an zusätzlichen Einnahmen (Bonus + TG-Sparrate).
  3. Du managst bereits ein Vermögen in Höher von einer halben Million ohne es wirklich realisiert zu haben und denkst beim Vermögensaufbau drei, maximal vierstellig (also im Rahmen deines Monatsgehalts). Erkennbar daran, dass du eure Monatsgehälter bis auf 5€ genau rundest. Das funktioniert nicht. Wenn du weiterhin wenig diversifizierst, dann vernichtest du Kapital langfristig mit deinen Gamingaktien. Und sofern du nicht spezielle Vergünstigungen vom Arbeitgeber erhältst, musst du auch nicht überproportional dessen Aktien kaufen. Bau ein großes, diversifiziertes Portfolio auf, dass du dann später einmal an deine Tochter übertragen kannst. Oder meinetwegen alles in den ETF.

All das ist natürlich hinfällig, wenn du in eine Bruchbude gezogen bist und du kurz vor der Renovierung stehst. 😃 Habe ich aber nicht so ganz zwischen den Zeilen gelesen.

1
Frank
Plus

@marian  
„Herumliegendes“ Geld verliert an Wert. Korrekt. Nur ist es aber leider so, dass man teils (gerade mit Haus, ein oder mehr KFZ, Familie, geplanten Urlauben, Hund, Katze, Maus ……) evtl. SPONTAN größere Summen braucht. Da sind 50k liquide definitiv nicht zu viel.

1
Frank
Plus

Der Hammer, wie sachlich und vorausplanend Du schreibst. Jetzt schon ans Erbe der Tochter zu denken! 😜
Wenn es Deine Entscheidung ist, zu investieren anstatt zu tilgen, ist das auch ok für Dich (rein objektiv würde Dir wohl eher Tilgung Eures Kredits empfohlen werden). 
Gedanke und Umsetzung Core/Satellit ist konsequent im Portfolio abgebildet. Der Fonds wäre zwar nicht mein persönlicher Favorit, but anyways. Der Zock sei Dir gegönnt. Den auf TakeTwo würde ich aktuell sogar mitgehen (freust Dich auch schon auf GTA6? 😆).
Das Thema bei Mitarbeiteraktien ist eine Risikoklumpen Bildung (aktuell bei diesem Betrag marginal relevant). Du sprichst ja selbst Dein Humankapital an. Worst Case (das hoffen wir nicht und gehen nicht davon aus) wäre eine Krise bei Mercedes. Resultat: Deine Mercedes Aktien gehen den Bach runter und Du kannst eventuell Deinen Job bei Mercedes verlieren. Wie gesagt….Schreckenszenario …..aber rein von der Theorie her sollte man Humankapital und Investment vom Risiko her nicht 100% korrelieren. Aber auch hier…..anyways. 😉

1
Gelöschtes Konto

@frank_5e81e9 Hi Frank,
fair point. Aber bei dem Zins und der Laufzeit sind die Chancen am Aktienmarkt höher als der Zins des Kredits. Das Tilgen würde keine neue Liquidität schaffen, da Rate fix. Daher könnte nicht ansatzweise die Summe ins Depot, die jetzt drinsteckt.

GTA 6 wird hoffentlich mega, gehe stark von einer Vorstellung in den nächsten 12 Monaten aus. :)

Das Argument mit den MA-Aktien verstehe ich, das hört man oft - ich sehe das aber etwas übertrieben und zwar aus folgendem Grund:

  1. Verliere ich den Job suche ich mir einen neuen. Das kostet erstmal Zeit und Geld, aber aufgrund meiner Ausbildung bin ich guter Dinge immer was zu finden (Gehalt to discuss dann)
  2. Wie du sagst, Mercedes hat noch einen kleinen Anteil am Depot.
  3. Das Risiko wird durch zwei Punkte stark begrenzt:

    1. Die Dividende reduziert den maximalen Verlust jedes Jahr.
    2. Mein Einstand ist durch die Vergünstigungen derart niedrig, das ein ordentlicher Puffer im Kurz steckt.
    3. Sollte Mercedes derart in Schieflage geraten, hätten wir ganz andere Probleme - und vermutlich wäre der Staat auch schnell dabei und würde stützen.

Also ja, valider Punkt, aber nach meinem persönlichen Empfinden überschaubar.

0
Parqet Nutzer
Plus

Hallo Michael, kurze Frage zu deiner Einbuchung von Mercedes. Sollte der Einstiegskurs laut Abrechnung der Deutschen Bank nicht eher bei € 67,70 liegen? Da ich selber MA Aktien habe, interessiere ich mich ob ich ggf. bei der Einbuchung irgendetwas übersehen habe. Danke und Gruß

1
Gelöschtes Konto

@jan_s Hi, die Einbuchung der DB erfolgt zu 69,70€, das ist aber nur der steuerliche Wert der Aktien, d.h. von diesem Kurs ausgehend wird entschieden, mit wie viel Gewinn/Verlust zu verkaufst, um die Steuer zu berechnen.

Du hast aber den Vorteil, dass dein Einstand wesentlich geringer ist und zwar aus folgenden Gründen:

  • 3 der Aktien sind Gratisaktien, diese hast du nicht bezahlt.
  • Du hast die Vergünstigung auf den Kaufpreis erhalten
  • Dein Bruttogehalt war in diesem Monat geringer aufgrund der Abzugs

Dein Einstand ist also:

Dein "verlorener" Nettolohn durch den geringeren Bruttolohn + der Abzug der vom Nettolohn erfolgt geteilt durch 33 Aktien.

In meinem Fall ergibt sich dadurch ein Kaufpreis von 1.513€ für 33 Aktien, ergibt ca. 45,85€ pro Aktie.

1
🍪

Parqet  nutzt Cookies. Erfahre mehr