
Gepostet in Portfolio Roasts
Einsteiger-Portfolio
Hallo, ich bin ganz neu hier in der Community aber hab mal gedacht “ein bisschen Senf von anderen zu meiner Strategie lieber früher als später”
Ich Machs mal Stichpunktartig:
Background:
- Sparplan seit meiner Geburt 1999 auf einen Uni Global Fonds (soweit ich weiß aktiv gemanagter Fonds auf den MSCI World) den meine Großeltern eingerichtet und bis zu meinem 18. Geburtstag bespart haben
- einen Großteil dieses Geldes für Auto und PC genutzt und von da an erstmal nicht aktiv weiter bespart, sondern erstmal studieren gegangen
- Festanstellung seit 2022 und seitdem monatliche Sparraten fürs Alter (Am Anfang des Monats 15% vom Gehalt und am Ende das was noch übrig ist, in Summe damit durchschnittlich ca. 1000€/Monat Sparrate davon das meiste durch die Monatsendbeträge) - erst noch auf ein unverzinstes Tagesgeldkonto bei der Hausbank gespart (um Assets zu sparen hab ich diese Positionen in "Verrechnungskonto Trade Republic" gepackt weil das aktuell mein "Tagesgeld" ist) und mittlerweile auf die verschiedenen Assets verteilt
- seit 09/23 den alten Uni Global - Fonds wiederentdeckt, da man hier die vWL des Arbeitgebers reinsparen lassen kann
- seit Herbst 2023 auch schrittweise der Einstieg in Aktien und die Ersteinlage dafür per Sparplan über mehrere Wochen verteilt und glücklicherweise auch ein kleines Tief erwischt
Asset-Allocation meiner durchschnittlichen (aufs Jahr bezogen) 1000€-Sparrate:
65% Sicherheit zu 35% Rendite, da aktuell 24y und irgendwann mit ca. 30-40 Jahren stehen Kinder und eigene Immobilie an. Wenn meine 35% dann gut stehen wird das ggf. zur Eigenkapitalaufstockung genutzt, ansonsten sind die ETFs vorrangig fürs Alter gedacht
65% Sicherheit: bestehend aus Festgeld (aktuell 4% als Festgeldtreppe), Notgroschen im Tagesgeld der BMW-Bank zu 3% und Ansparung für weitere Festgeldtranchen auf dem Trade Republic Verrechnungskonto zu 4% (mein eigentliches “Tagesgeldkonto”)
35% Rendite: bestehend aus dem UniGlobal und dann der Rest möglichst 80:20 MSCI World und MSCI World EM IMI weil mit 100:0 zu wenig aber 70:30 zu viel war...mir ist bewusst, dass der Uni Global auch MSCI World ist. Außerdem hab ich mich zur Nutzung des Freibetrags für zwei Ausschütter entschieden und rechne den Teil aber in meine Sparraten wieder mit ein. Wenn ich die magische Grenze irgendwann mal überschreite werden die Ausschütter liegen gelassen und in Thesaurierer weiter gespart.
Eventuell versuche ich mich aus Bildungs- und Spaßgründen auch mal an ein paar Satelliten, ich les’ mich aber noch in Fundamentalanalyse und Co. ein. Das wird dann natürlich Teil der 35% bzw. von den Sparraten meiner zwei ETFs weggenommen, aber max. 10% davon. Haltet ihr das für Sinnvoll, weil ich hab mal sowas wie “mind. 1000€ pro Aktie sonst lohnt sich das mit den Gebühren nicht” gehört - ist das in Zeiten von Neobrokern noch aktuell?
VW ist übrigens kein Satellit, sondern das Werbegeschenk von Trade Republic aber das ist mir aktuell noch keine 1€ Verkaufsgebühren wert und ich betrachte die Aktie auch in meiner 65:35 Verteilung als wäre sie nicht da.
Und noch eine Frage:
Ich habe meine 1000€ Steuerfreibetrag noch lange nicht ausgenutzt und heute das Video von Finanztip zum Jahreswechsel gesehen in dem auf die “Jetzt noch den Steuerfreibetrag nutzen”-Strategie hingewiesen wird und das heute auch mit meinem MSCI World gemacht (fast alles zu 28,77 verkauft und dann die Anteile etwas aufgerundet und per Limit zu 28,77€ wieder gekauft), da hier ca. 350€ Gewinne laut parquet drin waren. Hab mir mal ausgerechnet, dass ich darauf ca. 100€ Steuern zahlen hätte müssen und da ich beides mal zu 28,77 gehandelt habe sind es max. aufgerundet 0,50€ Spread (nur die 3.NKS) und dann noch 2€ Kauf und Verkauf also hab ich gerundet ca. 97,50€ gespart? Oder ist das schön- bzw. falsch gerechnet?
Und die Renditezahlen die jetzt angezeigt werden versteh ich auch nicht so ganz: Paquet zeigt mir jetzt ca. -130€ seit Kauf an und Trade Republic bei demselben Asset ca. +171€ (15.12.2023 19:00) - wie wird das eigentlich genau berechnet?
Ich freue mich über Anregungen, Kommentare und die Beantwortung meiner Fragen 😊
LG Nina
Link zum Portfolio (mache das das erste mal, bitte melden falls der nicht funktioniert): https://app.parqet.com/p/64df7afae1bb3462b5d6c48d
Und Link zum Finanztip-Video das ich erwähnt habe: https://www.youtube.com/watch?v=m4JQJ_uXaoA&t=1916s
 Da steht was von UK aber meine Dividenden wurden ja auch in meinen Steuerfreibetrag eingerechnet. Das war aber auch mein erster Verkauf über Trade Republic und Paquet, also kannst vielleicht auch ein Anwendungsfehler meinerseits sein.
Hi Nina,
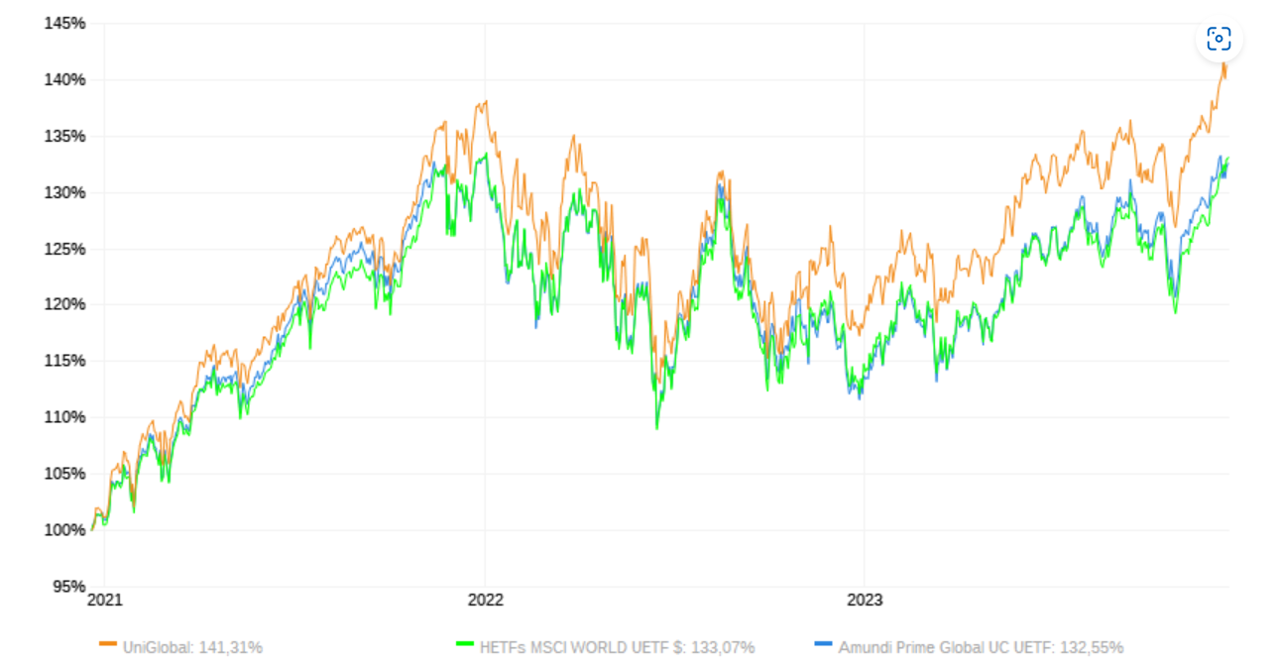
UniGlobal ist meiner Erfahrung nach absolut kein gutes Angebot - mir wurde dort auch ein Sparplan eingerichtet (bin auch Jahrgang '99, Depot seit 2008) und aktuell löse ich meine Position auf.
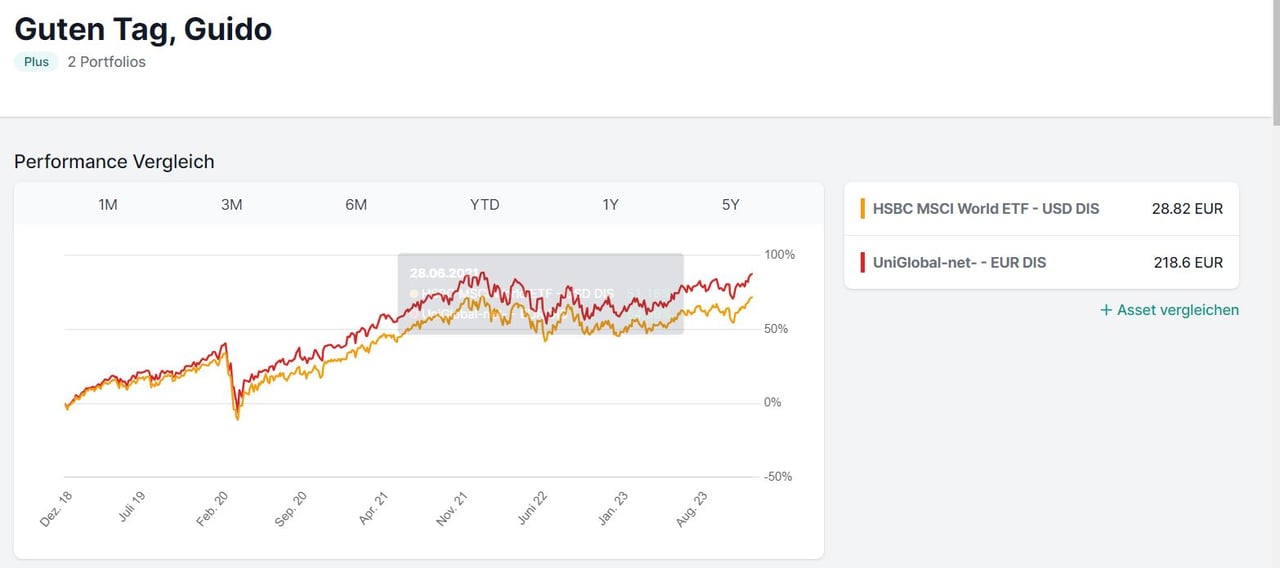
5% Ausgabeaufschlag sowie 1,49% TER ist einfach viel zu teuer im Vergleich zu 0,05% TER (Amundi Prime Global) oder ca. 0,2% (MSCI World) TER. Und: UniGlobal ≠ MSCI World... es wird sich bloß gerne daran orientiert bzw. "selbst nachgebaut" - aber die hohen Kosten drücken die Performance hier enorm!
Bezüglich der Steuern/Freibetrag: Hast du die Teilfreistellung bei Aktienfonds von 30% berücksichtigt? Meiner Rechnung nach wäre deine Steuer bei ca. 64€ statt deinen angegebenen 100€.
Liebe Grüße
Steffi
Mitglied Du kannst deinen VwL-Vertrag trotzdem vorzeitig kündigen und dir das aktuell ersparte auszahlen lassen. Dann einen neuen VwL-Vertrag abschließen und als Ziel einen ETF wählen.
Auf der Seite von ExtraETF kann man sich ETFs danach filtern ob sie mit VwL besparbar sind. Ich bin mit meinem VwL-Vertrag bei Finvesto. Ich habe genau dieses Prozedere gerade vor 2 Wochen gemacht (laufenden VwL-Vertrag über ebase nach knapp 2 Jahren gekündigt und einen neuen abgeschlossen).
Wirklich, ich würde mich komplett vom UniGlobal trennen. Der frisst unnötig Kosten, und davon nicht zu wenig.
@stefanie_badmann Hallo Steffi,
vielen Dank für deine ausführliche Antwort. Ich gebe zu, ich hab mich mit meinem UniGlobal noch nicht so wirklich beschäftigt aber jetzt mal reingeschaut. Ja, Ausgabeaufschlag und TER sind mit den heutigen Produkten nicht zu vergleichen, aber ich hab den ja eigentlich nur noch laufen, weil ich da die vWL einfach einrichten konnte ohne neues Depot und Co. Werde aber mal schauen, ob ich von meinem Guthaben was noch von Oma und Opa drauf ist einen Großteil runter nehme (so dass ich halt meine 1000€ gut ausnutze) und in meine 2 ETFs stecke. Da ich die vWL erst dieses Jahr angefangen habe muss ich das wohl noch ein wenig laufen lassen (6y+1y) aber dann beziehen sich die Gebühren zumindest nicht auf einen so großen Teil meines Geldes. Ich habe aber auch noch Altanteile (aktuell 1500€ Wert) in einem Unterdepot - sollte ich die am besten laufen lassen? Weil bisher lief der UniGlobal für einen Aktiven Fonds meiner Ansicht nach ja recht gut (und ja, es ist nicht dasselbe wie MSCI World das hatte ich auf dem Schirm aber es schmälert zumindest meine EM-Quote, daher hab ich den mit dem MSCI in einen "Topf" geworfen)
Oh stimmt, das mit der Teilfreistellung hab ich ganz vergessen (bzw. ich hab den Rechenschritt zwar gemacht aber dann doch den falschen Basiswert zum weiterechten genommen) mit 🍒-Steuer in Süddeutschland komme ich dann auf 68€ Ersparnis und davon dann wieder meine groben 2,50€ abgezogen ist immer noch gut gespartes Geld :-)
LG Nina
@enrico_wolff Oh das wusste ich nicht, ich dachte da bin ich jetzt gebunden und hab mich schon geärgert. Dann mach ich das so weil das hört sich vernünftig an - Danke übrigens für den Recherchetipp. Und die Altanteile drin zu lassen lohnt sich mit den Kosten dann auch nicht, oder?
LG Nina
Mitglied Hier kann man sich das auch noch mal kurz durchlesen:
https://www.vermoegenswirksame-leistungen.de/kuendigen/
Im Prinzip verlierst du mit der Kündigung deinen Anspruch auf die staatliche Förderung. Aber schon bei einem nicht allzuhohen Verdienst steht sie einem eh nicht mehr zu. Und ich musste noch 10 € Gebühr für die vorzeitige Kündigung zahlen. Aber lieber so, als jahrelang in die falsche Richtung zu laufen.
Und wegen den Altanteilen habe ich grundsätzlich eine eigene Meinung. Entweder ich bin von einem ETF, Fonds oder einer Aktie überzeugt, dann behalte ich es oder ich bin nicht überzeugt, dann fliegt alles davon emotionslos aus dem Depot.
@enrico_wolff Vielen Dank für den Link, ich hab mich jetzt mal eingelesen und es sind 12,50€ Gebühr aber das werd ich definitiv in Angriff nehmen. Die Förderung bekomm ich eh nicht. Danke :-)