DanielloM
Plus

Gepostet in Schnack

Hebel-Depot für Sohnemann

Hallo ihr Lieben, ich selbst bin schon lange (in Aktien) investiert und habe mittlerweile meinen Bildungsauftrag als Papa erfüllt und meinen 10 Jährigen Sohn überzeugt, selbst zu investieren.

Er hat jetzt das Prinzip verstanden, dass man sein Geld für sich arbeiten lassen sollte.
Ich habe also ein Scalable-Depot eingerichtet (Kinderdepot wollte ich nicht, läuft alles auf mich…) und wir haben 80% seiner Ersparnisse eingezahlt und mein Sohnemann hat den Deal seines Lebens gemacht:
Für jeden Euro den er einzahlt, zahle ich 15€ 😆 Deshalb hab ich es “Hebel-Depot” genannt. Wird jedes Jahr wie das TG auch neu verhandelt…

Durch viel Recherche seinerseits + meiner Hilfe hat er sich für den Vanguard FTSE Allworld entschieden und für Solana, er will 50% seines TG per Sparplan "einzahlen”, also 25€ und ich dementsprechend dann 375€ mtl.
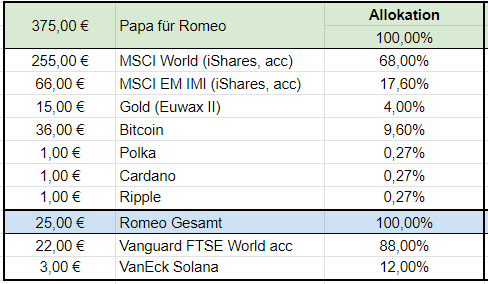
Denkt ihr, dass meine Allokation (Papa) halbwegs passt? Ich weiß, dass sich FTSE und die beiden MSCI ETF insgesamt stark überschneiden, aber ich möchte, dass sein eigenes Investment “sichtbar” wird, damit er motiviert dran bleibt und sieht, dass der Rubel rollt.

Krypto würde ich nie im Leben für mich kaufen und da kenne ich mich auch nicht aus, da für mich kein echter Value dahinter steckt, aber es ist ja auch nicht für mich, daher die Frage:

Würdet ihr an meiner Stelle für ihn ~10% Krypto reinmischen?
Die anderen Coins zu je 1€ pro Monat: hier war die Idee, dass so ein Ripple vllt auch mal das 20-50fache erreicht, aber hier fehlt die Expertise…vielleicht geht das auch nur noch mit diesen Meme-Coins^^ Macht es Sinn einfach die 3€ mehr in den Bitcoin zu stecken? Oder lieber Bitcoin um 6-12€ reduzieren und es auf diese 3 Coins zu verteilen. Die Glaskugel hat keiner, I know…

Und letzte Frage: Gold → Verzichten Yes or No?
Ich selbst habe kein Gold per se, aber dafür ein paar Standard Divi-Aktien für “schlechte” Zeiten.

Ich könnte evt auch einfach einen SPDR MSCI ACWI oder den iShares MSCI ACWI nehmen und gut ist… Persönlich finde ich es schwierig “für meinen Sohn zu entscheiden”, weil ich selbst ganz anders mit mehr Risiko arbeite…

Danke für den einen oder anderen Tipp und ggfalls auch für die Beipflichtung oder den Roast, wie man hier so schön sagt.
1
8

8 Kommentare

Melde dich an, um mitzudiskutieren.
Björn Beier
Team
Mod
+2

Ich persönlich sehe in den meisten Kryptowährungen absolut keinen Usecase außer Spekulation - was auch noch immer der größte Grund ist wieso die meisten Leute Kryptowährungen kaufen. Wenn man sich doch dazu entscheidet, sollte man sich ggf. auf BTC beschränken, aber da darf jeder selbst entscheiden. Ich würde auch fürs Kind auf Assets verzichten mit denen du nicht nicht beschäftigst.

Gold halte ich für risikoaversere Typen für in Ordnung, senkt ggf. etwas die Volatilität, für lange Anlagehorizonte empfinde ich es eher als ungeeignet. Ist an und für sich meist kein Renditetreiber, sondern halt einfach nur da. Oder sagen wir es so: Vielleicht für dich zu geringem Maße in Ordnung, für das Kind je nach Anlagedauer eher nicht nötig. Aber auch nicht schlimm. Kommt halt auf den Risikotypen an. Ist eher eine “Einstellungssache”.

Würde es für mein Kind persönlich einfach halten: 100% FTSE All World. Finde aber deine Aufteilung und auch die Begründung mit der Überschneidung, dass seine eigenen Investments “sichtbar werden” sollen voll okay.

2
Wurstsuppe
Plus

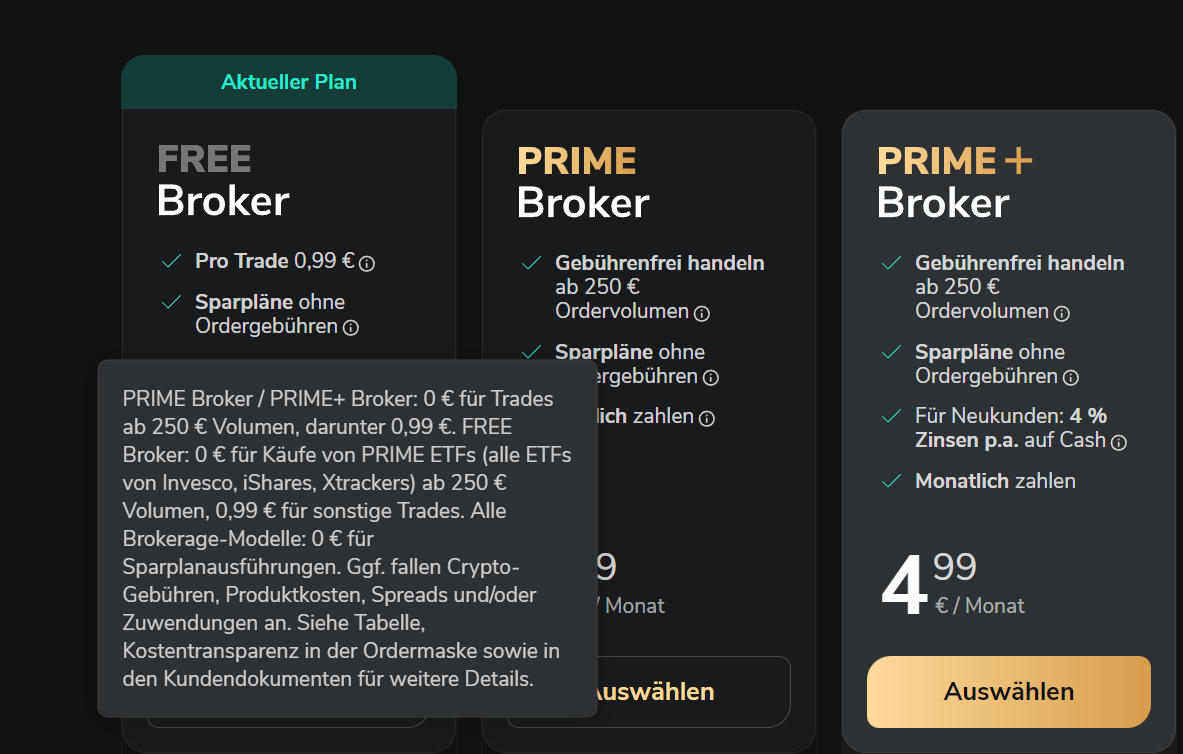
Laut dem Depotvergleich den ich mir gerade angeschaut habe, hat Scalable Orderkosten von 1€. Wenn du viele verschiedene Ordern für deinen Sohn monatlich ausführen lassen möchtest, dann würde ich einen nehmen, der ETF-/Aktiensparpläne kostenlos laufen lässt (kann sich alles Ende 2025 mit dem Verbot von Payment for Orderflow ändern! - Aber definitiv würde ich jetzt mit einem kostenlosen beginnen → Brokerwechsel??)

Bei seinem Anlagehorizont 8-48/58 Jahre würde ich kein Gold beimischen, dass produziert wie über mir bereits geschrieben keine Rendite, sondern stabilisiert nur die Kurse. Allerdings schlimm ist es auch nicht, wenn kostenlose ETC-Sparpläne möglich sind.

Wenn kostenlose ETF-Sparpläne laufen können, dann würde ich die 3 ETF Sparpläne für ihn einfach laufen lassen, schadet ja nicht und sind für sich genommen auch 3 sinnvolle ETF zum Vermögensaufbau.

Coins mache ich privat nicht, wenn ich sie machen würde, dann vermutlich keine Shitcoins, außer ich will spekulieren und habe das Geld dafür über und wenn ich spekulieren wöllte, dann würde ich nicht mit dem Ankauf beginnen, wenn die Kurse hoch sind, sondern warten bis die Kurse unten sind. Da die meisten Broker Zinsen zahlen, könnte es sinnvoll sein, falls du wirklich in Schneeballsysteme investieren willst, das dafür geplante Geld beim Broker liegen zu lassen, bis die Coinkurse runtergehen und dann mit größeren Einmalkäufen billig einzukaufen. Kann natürlich auch sein, die Kurse wachsen ewig weiter und gehen nicht mehr runter … Zudem, viele Broker haben separate hohe Ordergebühren für Coinsparpläne.

… Und ;) ich würde mit dem Sohnemann auch über die Probleme von Hypeprodukten im Finanzmarkt sprechen, hohes Kurswachstum ist immer mit hohem Risiko verbunden (Coins), was in seinem Alter vertretbar sein kann, da der Anlagehorizont sehr lang ist und ich würde mit ihm über die Folgen von Bitcoin sprechen, der aktuell ca. 0,5 % der weltweiten Stromerzeugung frisst und etwaige Zukunftsimplikationen ansprechen (damit verbundene CO2-Emmissionen) = Dinge haben einen Preis, den man als Kind vielleicht nicht zahlen will, wenn man dann den Rest seines Lebens davon betroffen ist. …

1
c3smonkey
Beta

Für meinen Sohn (3 Jahre) spare ich auch seit einem Jahr in den ETF IE00B8BVCK12 und werde ab September für mein zweites Kind dasselbe vorhaben. Ich finde es super (auch mein Plan), den Kindern frühzeitig zu zeigen, dass man investieren muss, um das Geld zu vermehren. 😃

0
c3smonkey
Beta

Ich denke wenn Krypto, dann nur BTC.
Zb. mit https://relai.app/de/

0
DanielloM
Autor
Plus

Danke für die zahlreichen Antworten, demnach nehme ich einfach die Kryptos raus und Gold ebenfalls. Dann kriegt er beide MSCIs und gut ist, seine paar € Solana tausche ich gg Bitcoin, aber nicht als Sparplan. Soll er sich zu Geburtstagen etc einfach mal paar Anteile kaufen, wenn der Kurs gerade gut ist.

Also Danke für die Tipps.

@Brokerkosten: Sparpläne sind kostenlos bei Scalable, zumindest zeigt der mir keine Kosten an. Normale Orders kosten 1€, aber keine Sparpläne. Zumindest habe ich das nirgends gelesen und der Screen spricht m.E. die selbe Sprache

Den Nachhaltigkeitsgedanken finde ich spannend, allerdings ist er dafür noch nicht weit genug, denke ich. Zumindest duscht er zu lang und lässt immer das Licht an ;) Auch geht er leider noch in den Zoo, da muss Robert Marc Lehmann her.

0
Domi 😎
Plus
Beta

Hmmm, warum hast du dich denn gegen ein Kinderdepot entschieden?

Ich hatte das vor einigen Monaten mal recherchiert (Depot für meinen Neffen & Nichte) und kam zu dem Schluss: Steuerlich sehr viel vorteilhafter und (später) keine Probleme beim Übertrag mit Kinderdepot (+Vollmacht für mich) entgegen dass ich für die Beiden ein separates Depot auf meinen Namen anlegen. Nur so als Hinweis.

0
DanielloM
Autor
Plus

Hey, kann ich dir sagen:
mir ist die Kontrolle wichtiger als der steuerliche Aspekt.

Ich will selbst entscheiden, wann ich Sohnemann die Kohle wie überlasse.

0
Moritz W.
Plus
Beta

Hi, Ich finde das ein sehr spannendes Thema. Gerne Updates hier drunter :)

0
🍪

Parqet  nutzt Cookies. Erfahre mehr