lacuca
Plus

Gepostet in Portfolio Roasts

S&P 500 vs. MSCI World

Hey zusammen,

ich bin erst seit diesem Jahr dabei und möchte nur ETF’s besparen, da ich nicht so viel Zeit in Einzelaktien investieren möchte und vor ein paar Jahren mit Wirecard böse abgestürzt bin. Diese paar Jahre hat es gedauert, bis ich mich erholt habe und nun seit Februar 2024 wieder dabei bin.

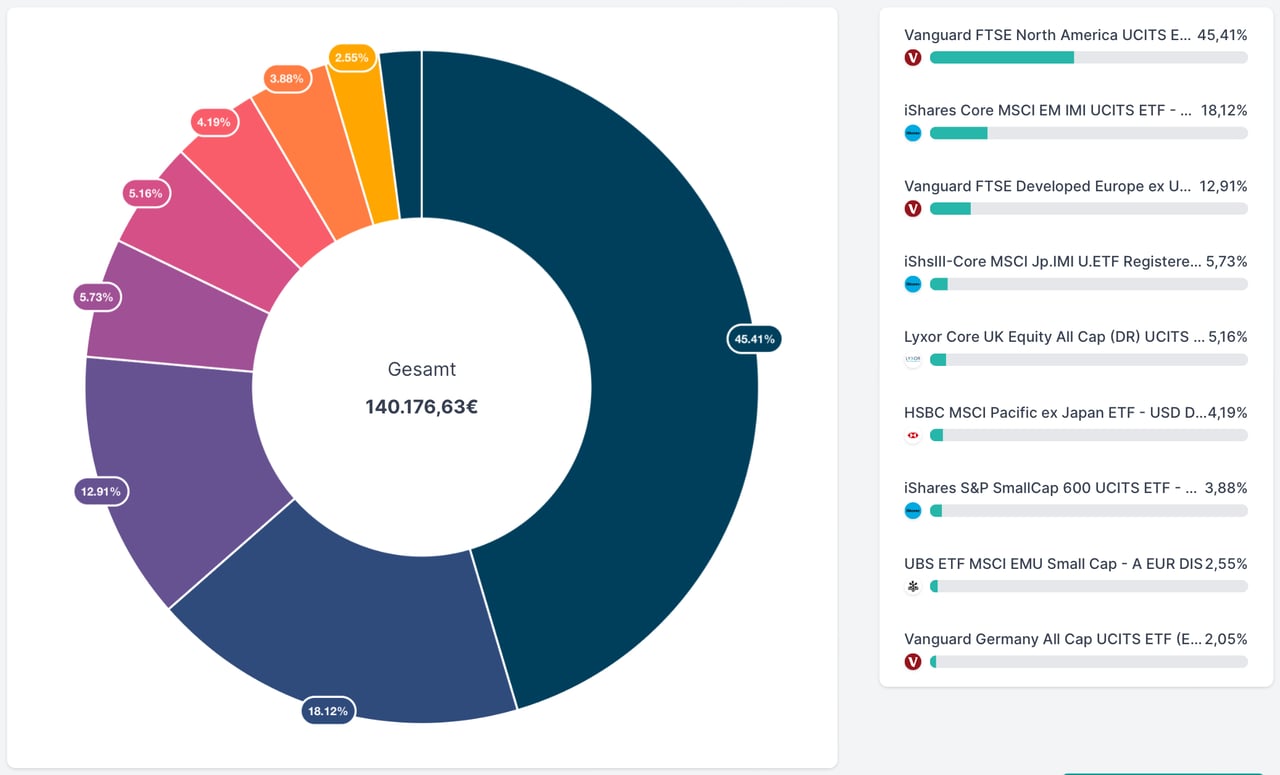
Hauptsächlich bespare ich den MSCI World und 3 weitere ETF’s, um jeden Monat eine Ausschüttung zu erhalten, da dies motiviert. Sind diese 3 ETF’s so in Ordnung?

Meine Frage ist jetzt, ob ich nicht lieber auf Diversifikation im MSCI World verzichten sollte, um mehr Rendite im S&P 500 mitzunehmen. Auch da würde ich den ausschüttenden A1JX53 wählen.

Verkaufen möchte ich keinen der vorhanden ETF, um umzuschichten, sondern ab jetzt den S&P 500 neu besparen und die anderen erstmal so liegen lassen.

Bin 39 Jahre alt und Ziel ist es mit 55 Jahren in Altersteilzeit (Beamter) zu gehen. Sparrate 2.000€ im Monat.

Vielen Dank schon mal für die Anregungen!
https://app.parqet.com/p/66a93b8042c52b4f373ebfec

41 Kommentare

Melde dich an, um mitzudiskutieren.
Gelöschtes Konto

Eigentlich ist es Quatsch jedem Prozent mehr Rendite hinterher zu hecheln. Bei den meisten scheitert es weil sie nicht stur und stetig durchhalten.

S&P ist halt nur USA kann man machen

Mehr Diversifikation bedeutet eben 70/30 oder FTSE allworld 1 ETF Lösung. Hauptsache man macht eins von den dreien und wechselt nicht ständig

3
Mike Waldvogel
Plus
Beta

Hi @lacuca erst Mal herzlich willkommen und Glückwunsch zum Start deines ETF Portfolio 🙂

Ob die ETFs so in Ordnung sind, kannst am Ende nur du entscheiden. Es ist deine Anlagestrategie. Von den Statistiken, Kosten etc. alles ETFs die man sich durchaus bei deiner Dividendenstrategie ins Portfolio holen kann. Da du uns gefragt hast, würde ich den All-World High Dividend ETF (A1T8FV) höher gewichten und als deinen Core nutzen.

Den MSCI stilllegen oder gar (auch wenn du sagst du willst ihn eig. nicht verkaufen) verkaufen und umschichten. Am Ende hast du so so sogar eine höhere Monatliche Ausschüttungsrendite (ich meine 0,94€ vs 1,91€ pro Anteil auf die letzten 12 Monate gesehen).

Vorteil du könnest je nach dem wie deine Steuerlage ist deinen ganzen Freistellungsauftrag nutzen und ggf. nicht Mal steuern bezahlen.

Weitere Vorteil, in dem All-World steht eig. schon dein MCSI mit drin. Die Gewichtung ist bisschen anders, aber grundsätzlich enthalten.

Da kommen wir auch schon zu deiner zweiten Frage, ja du kannst unter Berücksichtigung vom Teil oben auf den MSCI verzichten und dir einen S&P 500 dazu nehmen. Wichtig dabei ist nur, du steigerst so deine Abhängigkeit zu den USA um einen nicht zu unterschätzenden Faktor.

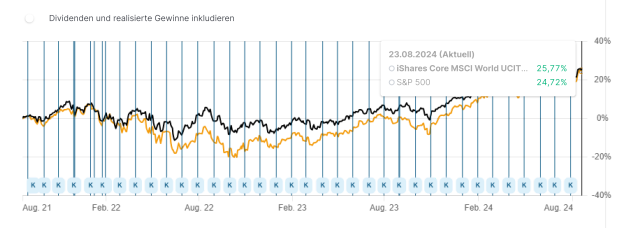
Zu dem ist die Rendite je nach Betrachtungszeitraum unterschiedlich. Innerhalb des letzten Jahres liegt der S&P 500 vorne. Wenn du jedoch z.B. mal die letzten 3 Jahre anschaust sind sie fast gleich auf. Hier Mal ein Beispiel an einem regulären World und S&P 500

Daher kommt es auf deine Risikobereitschaft an, ich würde ihn zusätzlich machen und wenn, dann würde ich mir z.B. A14RHD anschauen. Der ist sogar noch ein High Dividend.

Hoffe dich haben meine Anregungen & Ideen weitergebracht, falls nicht frag gerne nochmal nach oder ignoriere sie einfach 😅

1
Gelöschtes Konto

Thesaurierend kaufen für den Zinseszins. Mit 55 umschichten. Freibetrag kann nicht vererbt werden

1
Gelöschtes Konto

Der Gesetzgeber hat die Steuerberechnung dadurch angeglichen. Ich mache das beruflich. Der Unterschied beim Zinseszins ist marginal. Der Ausschuetter kann ebenso wiederangelegt werden

1
Harald Reindl
Plus

Millionen Depot Mit 55 umschichten ist völliger Wahnsinn! Was glaubst du was nach 16 Jahren Buchgewinn da steht und was da auf einen Schlag Steuern anfallen versus langsame Entnahme eines ordentlichen Depots wo man isch 16 Jahre vorher etwas dabei gedacht hat

0
Gelöschtes Konto

Irgendwann muss man Steuern zahlen! Freibeträge können nicht vererbt werden.

0
Gelöschtes Konto

Beim Thesaurierer bist Du immer abhängig vom Staat wie der das Steuerthema ansetzt

0
Harald Reindl
Plus

Millionen Depot Ja IRGENDWANN! Magst mal Zinseszinseffekt rechnen lernen? Der riesige Vorteil einer langen Anlagestrategie ist ja eben auch der Steuerstundungseffekt - Wenn ich mir jedes Monat 3.000 rausnehme zahle ich genau dafür Steuern, wenn ich eine Position mit 200k Gewinn verkaufe zahle ich die Steuern für 200k auf einen Schlag und der lächerliche Freibetrag von 1.000 Euro der NICHT falls ungenutzt fortgeschreiben wird spricht ja noch mehr dagegen alles umzuschichten wo du dann afu 1.000 EUR keine Sterun zahlst - Toll zahlst du halt nur 49.000 statt 50.000 Steuern - Bei der monatlichen Entnahme hast du aber jährlich 1.000 Freibetrag die du nutzen kannst

0
Das_Lama
Plus

Den Ansatz, jeden Monat eine Ausschüttung zu erhalten, finde ich nachvollziehbar. Ich gehe ehrlich gesagt davon aus, dass (fast) jeder schon einmal mit dem Gedanken gespielt hat, das durch 3 ETFs zu erreichen. Insofern möchte ich da unabhängig von Renditeoptimierung, Steuern etc. am Grundprinzip nicht mäkeln. Ist ein Ansatz. Allerdings lassen sich auch Welt-ETF so miteinander kombinieren, dass du jeden Monat eine Ausschüttung hast. Bzw. in deinem Fall 2 Welt-ETF und der von dir bevorzugte A1JX53. Dann würdest du dir das zusätzliche Risiko durch den wenig diversifizierten Stoxx 50 und den Global Real Estate sparen. So als Denkanstoß.

1
Gelöschtes Konto

Simplify. Du hast schon einen Top ETF mit dem HSBC msci drin lassen. Dann einen em zu 30% von ishares und fertig. Rest der ETF die Du hast verkaufen. Ausschüttungen bringen nix jetzt und entziehen dem Depot Kraft. Außerdem hast Du derzeit Dopplungen. Konzentration auf 70/30 und fertig bei der Sparrate wirst Du damit Millionär

1
lacuca
Autor
Plus

Ich habe vergessen zu erwähnen, dass ich den Freistellungasauftrag schon ausgeschöpft habe für die nächsten 5 Jahre über ein Festgeldkonto. Steuern zahlen müsste ich eh.

Millionen Depot Korrekt, großartig hin- und herwechseln möchte ich gar nicht. Am besten jetzt bald festlegen und bis 55 den Sparplan laufen lassen.

@mike.waldvogel Dann würde aber die Rendite flöten gehen? Gleicht sich das auf lange Sicht aus mit den höheren Dividenden, wenn ich hauptsächlich die High Dividend ETF’s wähle? Würde gerne auch die Werte im Portfolio haben, die eher wenig Dividende ausschütten wie die Tech-Aktien aktuell, aber eben die Rendite nach oben treiben. Ich weiß, Eierlegende Wollmilchsau. :) Danke auch für die Grafik, dachte die beiden wären weiter auseinander.

@Das_Lama Daran habe ich noch gar nicht gedacht und ist eine Überlegung wert, danke. Stoxx 50 und den Global Real Estate durch S&P 500 ersetzen. 👍

1
user_a8713e
Plus

Super Sparrate!

Du merkst ja schon bei den 2 Ausschüttung des Hsbc Msci World den Unterschied.

Da geht was weiter.

Den Vaneck und den Stoxx Europe würde ich verkaufen, und gleich in die anderen beiden Etfs investieren.

Die brauchst du nicht.

Also nur auf 2 Etf konzentrieren.

Mit dieser Sparrate wird in 1. Jahr ordentlich was weitergehen.

Weniger ist manchmal mehr.

Die Einfachheit macht es aus.

0
U
Unbekannt

Wie wäre es mit dem MSCI Quality Dividend ETF? Der hat eine gute Dividendenrendite, hat die großen Techaktien, ist etwas weniger USA-lastig und hatte in der Vergangenheit eine bessere Performance als der Vanguard High Dividend Yield.

0
Sven
Plus

Servus,

mächtige Sparrate! Kurz meine Gedanken dazu:

HSBC MSCI World: Ganz OK

FTSE High Dividend: Dito

Vaneck Real Estate: Warum überhaupt eine Sektorwette? Wenn dann, würde ich das vergleichbare Produkt von HSBC (IE00B5L01S80)nehmen. Der Vaneck ist etwas besser gelaufen, ist aber kleiner, teurer, schlechter diversifiziert, hat weniger Werte und einen höheren USA Anteil.

Ishares Stoxx 50 Europe: Über die ersten 3 kann man diskutieren, der hier muss weg. Zu wenig Werte, nur Euroraum - mit die besten Länder (Schweiz, Dänemark, Schweden, UK) fehlen, schlechte Diversifizierung. Wenn Europa übergewichten, dann mit dem FTSE developed Europe, MSCi Europe oder einem STOXX 600 ETF, wie diesem hier von Xtrackers z. B. LU2581375156

Ansonsten fehlen natürlich EM - würde das in jedem Fall hinzu nehmen, am ehesten den MSCI EM IMI von Ishares.

Zur Kern- und Eingangsfrage: Nein! Nur, weil die Performance des S&P 500 die letzten Jahre besser war, solltest Du die Diversifikation nicht deswegen opfern.

Wenn Du unbedingt diesen Index besparen willst, dann opfere den MSCI World und bau Dir Deinen Welt ETF aus eigenen Betsandteilen selber zusammen, bei Deiner hohen Sparrate durchaus eine Option. Mache ich z. B. so (folge dabei dem Ansatz von Beck oder Kommer)

LG Sven

0
Dirk

Warum hast Du Festgeld für 5? Jahre abgeschlossen, und das Geld nicht lieber gleich in den Aktienmarkt investiert?🤔
Bei Festgeld hast Du mit Glück 4,25% p.a. bekommen (November 23). Die langfristige erwartete Rendite des Aktienmarktes liegt bei 7% p.a..

Insbesondere in der recht kurzen Ansparzeit von nur rund 16 Jahren wäre es besser gewesen, wenn Du einen größeren Betrag bereits 2022/23 investiert hättest.
Ich verstehe so etwas dann insbesondere dann nicht, wenn man anschließend lieber einen S&P 500 besparen will, um etwas mehr Rendite zu erzielen.

0
Gelöschtes Konto

Keep it simple.... FTSE allworld und gut ist rs

0
lacuca
Autor
Plus

@dirk_676a82 Puh… sehr ernüchternder Artikel, aber öffnet einem auch nochmal die Augen in der aktuellen Hypephase. Danke!

0
Dirk

@lacuca
Nicht entmutigen lassen!
Es geht m.E. vorrangig darum, dass man das Risiko realistisch einschätzt.
Ich fahre weiter eine hohe Aktienquote (ETF). 85% meiner langfristigen Sparquote fließt in mein ETF-Depot. Ich kenne das Risiko, sehe aber auch die Chance eine gute Rendite zu machen.

Nur wenn es mich tatschlich erwischen sollte und ich in den nächsten 10 Jahren eine extrem schlechte Aktienmarktrendite einfahre bin ich nicht panisch.
Im schlimmsten Fall, kann ich halt nicht mit 63 und Abschlägen in Rente gehen, sondern muss bis 67 weiter arbeiten. Das wären dann nochmal 4 Jahre mehr Ansparzeit.
Und auf eine schlechte Börsendekade folgt i.d.R. dann erstmal eine gute Börsendekade. Und das wäre dann auch nicht schlecht!😉

0
lacuca
Autor
Plus

@dirk_676a82 Ist genau der Betrag (zu 4,5%), der in 5 Jahren für die Abzahlung des Hauskredits fällig wird. War im Nachhinein nicht so clever, wenn man die diesjährige Rally betrachtet, aber ich wollte die Schuldenfreiheit nicht gefährden.

Sind 16 Jahre Ansparzeit wirklich so kurz?

0
Gelöschtes Konto

es

0
🍪

Parqet  nutzt Cookies. Erfahre mehr