Lukas
Plus

Gepostet in Portfolio Roasts

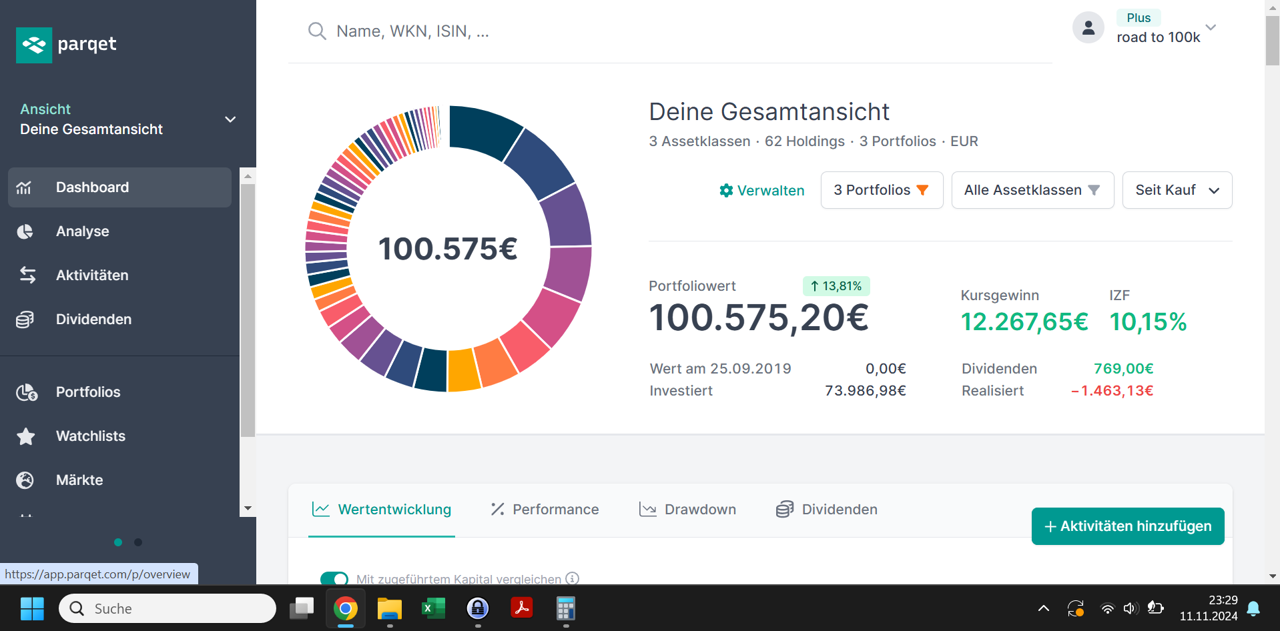
Wenn man unbedingt die 100k im Gesamtportfolio knacken willen und man anfängt den Rieser einzupflegen...

Kurz zu mir. Ich bin 25 Jahre alt und habe letztes Jahr im Sommer angefangen mit Aktien und ETFs. Zu der Zeit habe ich auch mein erstes richtiges Gehalt bekommen. Im Frühjahr diesen Jahres habe ich mein duales Studium abgeschlossen, eine Wohnung gekauft (ich dachte, ich schau mal, was die Bank mir so gibt) und habe im Nebenerwerb eine kleine Baumpflegefirma gegründet. Durch den Wohnungskauf habe ich noch bis Mai eine mtl. Mehrbelastung von 1400€, da ich die Zinsen bis zur Fertigstellung und der ersten Miete selbst tragen muss. Ein kleiner Trost ist die voraussichtliche Steuerrückerstattung in Höhe von ca. 10k aufgrund der Kaufnebenkosten und der Zinszahlungen.

Aufgrund der enormen Kursanstiege in den letzten Tagen kam ich meinem Ziel von meinen ersten 100k Vermögen sehr schnell sehr nah. Um die 100k voll zu machen, wurden noch ein paar Altbestände an Crypto, das Cash bei Crypto.com, 3k wurden auf den Weg zu TR geschickt und der Riester wurde eingepflegt. Zur Not hätte ich noch ein paar Reserven gehabt, aber die waren dann zum Glück gar nicht mehr vonnöten. 😊

Viel Spaß beim Durchscrollen meines wilden Mixes.

Hauptdepot:
https://app.parqet.com/p/6647a6bb7d4e5ffe894e6d4f

Mitarbeiteraktien:
https://app.parqet.com/p/65b0c49778f01ec7046f4b94

Crypto, Bauspar, Riester:

https://app.parqet.com/p/65aabe44d468e5a77a5e5b9d

Immo Kaufpreis: 440k 100% Finanzierung (plus 30k Kaufnebenkosten) weiter unten gehe ich noch einmal etwas detaillierter darauf ein. (siehe edit)

angeblicher Marktwert: 560k
EDIT: Die lange Antwort bzgl. der Immobilie. Hier habe ich auch etwas weiter ausgeholt. Wenn es nicht interessiert, kann hier aufhören. Ich hoffe, dem ein oder anderen hilft es oder er amüsiert sich darüber, was ich für einen Riesenfehler in seinen Augen gemacht habe…
Was ich bei dem Ganzen noch einmal mitgenommen habe, ist, dass man sich viel zu wenig austauscht. Es gibt so viele Menschen, die die meisten Sachen im Leben genauso oder so ähnlich schon erlebt/gemeistert haben. Kommunikation ist key, nutzt es!

Da ich mit meiner Freundin in einer sehr schönen Wohnung bereits zur Miete wohne, war ich gar nicht auf der Suche nach einer Immobilie zur Selbstnutzung. Ich hatte mich mit meinem ehemaligen Vermieter, der vor zwei Jahren seinen Job (laut ihm 250k Jahresgehalt) gekündigt hat und nur noch seine Immobilien verwaltet/eigene Projekte umsetzt (was ich bis dato noch gar nicht wusste), getroffen. Er meinte, dass eine Immobilie zur Selbstnutzung finanziell gesehen der absolute Ruin ist (so gut wie keine Kosten können steuerlich geltend gemacht werden und die wenigsten verkaufen ihre Immobilie, wenn die Kinder ausgezogen sind und es für einen eigentlich viel zu groß ist…). Wir kamen schnell zu dem Entschluss, dass Bestandsimmobilien aufgrund meines nicht vorhandenen Wissens und meiner fehlenden Erfahrung keine gute Idee sind. Dann ist nur noch der Neubau übrig geblieben, der zwar viel teurer ist, aber auch einige Vorteile mit sich bringt. Mit Neubauimmobilien hat man einen größeren Steuervorteil aufgrund der höheren Abschreibung und bzgl. Mängeln ist man die ersten fünf Jahre durch den Bauträger abgesichert. Ab dann war nur noch die Frage, wie viel Geld die Bank mir zur Verfügung stellt und welches Bauprojekt es wird. Ich habe mich dann für eine Drei-Zimmer Wohnung direkt angrenzend an diesen Gewerbepark mitten in Nürnberg entschieden:

Büroquartier Kohlenhof

Durch seine „Kontakte“ ging der ganze Prozess relativ fix. Ich hatte einen Tag später die Wohnung reserviert und nach zwei Tagen die Zusage für die Finanzierung von der Bank (Sparkasse Nürnberg). Irgendwie etwas zu schnell für eine Entscheidung in der Größe, aber was mich etwas beruhigt hat, war, dass er mit seiner Frau dort selbst 12 Wohnungen gekauft hat. Er hatte mir dann auch geraten, sich noch ein alternatives Angebot für die Finanzierung einzuholen, um nochmal bessere Konditionen verhandeln zu können. Das erste Angebot war eine 100% Finanzierung zu 4,1% Zins und 2% Tilgung. Ich hatte dann bei meiner Hausbank und bei einem Immobilienkreditvermittler angefragt. Der Vermittler hatte mir nach kurzer Zeit ein Angebot mit 3,8% Zins und 1,4% Tilgung bei einer Volksbank bei Würzburg angeboten. Er war auch direkt drauf und dran, dass ich einen Termin zur Unterzeichnung des Kreditvertrags vereinbare. Aufgrund meines Angebots, hat die Sparkasse ihr Angebot auf 3,9% Zins und 1,4% Tilgung angepasst. Dieses habe ich dann auch angenommen, da mein ehemaliger Vermieter meinte, dass die Sparkasse aufgrund der Finanzierung von ihm das Projekt bereits kenne und er seit Jahren eine gute Geschäftsbeziehung habe. Das war mir dann trotz des schlechteren Zinses lieber, als bei dem schmierigen Vermittler (der am Ende auch echt frech wurde, als ich sein Angebot nicht angenommen habe) zu finanzieren. Ein paar Wochen später war der Notartermin und dann war ich Besitzer eines verdammt hohen Darlehens. Bisher habe ich es noch kein einziges Mal bereut. Ich fand es nur schade, dass ich mit dem Kauf nicht noch ein halbes Jahr hätte warten können, da ich schon davon ausgegangen bin, dass die Zinsen weiter fallen werden. Aber was ich vor zwei Wochen auf einer Immobilienmesse erfahren habe, ist, dass die Preise durch die fallenden Zinsen auch wieder um einiges angehoben wurden.

Falls sich jetzt einige fragen, wieso ich nur so wenig tilge. Ich habe die Tilgung bewusst so niedrig wie möglich gewählt, damit ich möglichst wenig Kapital in der Wohnung binde. Ziel ist es, nach 10 Jahren die Wohnung steuerfrei aus dem Privatvermögen wieder zu verkaufen.

Aktuell ist die mtl. Belastung so hoch, weil ich, solange sich die Wohnung noch im Bau befindet, ich logischerweise keine Miete bekomme und die Zinsen auf den bereits abgerufenen Kredit zahlen muss. Ich erhalte vom Bauträger ja nach Baufortschritt die nächste Rechnung (insgesamt sechs oder sieben Abschlagszahlungen). Sobald ein Mieter in der Wohnung ist, habe ich einen monatlichen Mehraufwand von ca 400-450€. Durch den Steuervorteil sind es zu Beginn ca 150-200€ und gegen Ende der 10 Jahre ca das Doppelte (da durch die Tilgung die Zinsbelastung geringer und damit der Steuervorteil kleiner wird).
24 Kommentare

Melde dich an, um mitzudiskutieren.
Alpalaka
Plus

Was soll man denn roasten, wenn du du nichts zur Strategie, Anlagehorizont, etc schreibst und auch keine Fragen stellst?
Das ist nicht Sinn der Sache bei “Roast my Portfolio”

Edit: Dachte mir gerade, ob du bisschen flexen willst?
Ein Jahr arbeiten, 100k Depot, spontan eine Immobilie gekauft

10
Lukas
Autor
Plus

@johannes_olbrich Ja, da hast du recht, eine wirkliche Strategie hatte ich auch nie. Mein Ziel ist es so schnell wie möglich auf die 100k zu kommen und mit Dividenden den Freistellungsauftrag voll auszuschöpfen. Eigentlich möchte ich meinen ETF-Anteil weiter ausbauen, finde aber immer wie eine Aktie, bei der es mir in den Fingern juckt…

Der Fokus liegt bei mir auf dem Hauptdepot, bei dem ich noch ein gutes Stück von den 100k entfernt bin. Gestern ist mir dann aufgefallen, dass ich gar nicht mehr so weit von den 100k in der Gesamtansicht entfernt bin und habe angefangen, die Nebendepots auf den aktuellen Stand zu bringen. Ich war richtig happy, als ich die 100k dann gesehen habe.

Aber da muss ich dir auch recht geben, dass wenn man den Post so sieht, schaut es ziemlich nach einem Flex aus… Das war nicht meine Absicht. Ich war wie gesagt gestern einfach nur super Happy. Und dachte es interessiert vielleicht den ein oder anderen, der auch so einen wilden Mix hat und nicht die 70/30 fährt (Womit ich rückblickend deutlich besser gefahren wäre).

Die 100k sind keines Wegs in einem Jahr entstanden. Das ist mehr oder weniger mein komplettes Vermögen, was “ich” seit meiner Kindheit aufgebaut habe. Natürlich war das letzte Jahr und der enorme Kursanstieg in den letzten Wochen sehr entscheidend.

2
Michael
Plus
Beta

@road_to_250k Natürlich wolltest du flexen und Bestätigung bekommen.

Dein Portfolio hat sich doch in den letzten 6 Monaten wo du es reingestellt hast, nicht wirklich geändert. Was soll man da Roasten.

Es tut deinem Portfolio objektiv nichts zur Sache, ob du glaubst vom Finanzamt 10k zu bekommen, oder deine Wohnung nun angeblich 120k Wertsteigerung erhalten hat.

1
Wurstsuppe
Plus

Wenn du schnell reich werden willst, dann:

a) mach dir klar, dass man nicht schnell reich wird, außer man hat einen toten reichen Opa, Glück im Lotto, einen sehr gut bezahlten Job oder sehr gut gepickt und gehalten.

b) hör mit den Hebel-Zertifikaten auf, über 80% der Nutzer verlieren dabei Geld und du bist ganz deutlich einer davon.

c) vergiss nicht, dass der Wisdomtree 3x bei wagerecht laufenden Kursen verliert und auch bei einer 10-30 % Kursbereinigung 30-90% bereinigt (auch wenn ich verstehe, dass der bisher sehr gut gelaufen ist)

d) überleg dir eine auf langfristigen Vermögensaufbau ausgerichtete Strategie und zieh die langfristig durch, am besten eine die auf Produkte setzt, die auch mit einem tatsächlichen Wert hinterlegt sind (Aktien-ETF’s) und buttere wenigstens 50%++ in diese Strategie.

e) baue Sicherheitsbausteine in dein Portfolio ein und damit meine ich nicht die Riester ;). Überleg dir eine Assetallokation die deine Cryptos, deine Einzelaktien, deine ETF, deine Rente, dein Haus usw. in einen vernünftigen prozentuallen Verhältnis darstellt, würde das Haus hier sogar rausnehmen aus der Allkokation, da du das nicht mehr besparst, sondern allenfalls Rücklagen für Erhalt anlegst. Also wieviel % Cyrpto sind vertretbar? → langfristige Anlagestrategie, mit der du dich wohlfühlst, entwickeln.

hf

4
Klaas
Investor

Dein Haupt Depot ist mE viel zu spekulativ aufgebaut. Wie so häufig bei jungen Privatanlegern. Schaut für mich nach FOMO aus, ganz schnell viel Profit machen. Bei Deinem Anlagehorizont sollte die Basis aus Value Aktien und/ oder ETFs bestehen mit der größten Gewichtung. Die dann halten. Allein Palantir reicht als spekulative Anlage. Die Aktie ist schon sehr risky.

Und 51 Holdings, das ist deutlich zu viel. 50-60% der Positionen verkaufen und dann fokussieren mit Sparplänen bzw. gezielten Zukäufen bei Rücksetzern.

4
Lukas
Autor
Plus

@klaas Hey Klaas,
wie eben geschrieben, ist mir das Chaos und das Risiko in meinem Depot bewusst. Mit dem Verkaufen konnte ich mich bisher noch nicht so richtig anfreunden, weshalb es immer mehr Titel wurden. Ich möchte durch meine zukünftigen Käufe das Risiko prozentual senken. Hierbei soll das haupte Kapital in ETFs fließen.

0
Patrick
Plus
Beta

Ich trage grundsätzlich alles als Kauf ein. Beim BAP habe ich die doppelte Anzahl an Aktiennund nur die 360€ (nicht 720€). Dein Kaufpreis halbiert sich ja.

Die SMP Aktien trage ich auch als Kauf ein. Wie zuvor geschrieben ich sehe das als Geldgeschenk und kaufe dann Aktien. (Geht natürlich bei uns alles automatisch 🤗)

Ich hatte auch mal vor ein paar Jahren den Fokus darauf gelegt wie viel „ich persönlich“ investiert habe. Irgendwann war mir das dann zu blöd. Für mich war die richtigere Performance dann mehr wert als die investierte Summe zu kennen.

Wenn du es so sehen willst sind SMP und Divi auch dein persönliches Investment. Nur hier wir automatisch alles wieder für dich angelegt. Bei anderen Aktien landet auch die Divi auf deinem Konto und später kaufst du davon neue Anteile.

In den FAQs gibt’s sogar einen Beitrag dazu: https://faq.parqet.com/article/77-so-buchst-du-gratis-aktien-in-parqet-ein

1
Patrick
Plus
Beta

Hi. Mir ist in deinem Mitarbeiteraktiendepot aufgefallen du hast deine ShareMatching Aktien im Feb 2024 mit 0,000001€ eingebucht. Du hast die zwar geschenkt bekommen, es verfälscht so aber deine Performance. Sehe es als Geldgeschenk und trage es mit den richtigen Werten und als Kauf ein und du wirst für die Zukunft es richtig haben. (Da kommen ja noch ein paar Shares dazu 😉)

1
Lukas
Autor
Plus

@patrick_9e1950 Verstehe ich es richtig, dass du die Matching Aktien und die geschenkten Aktien aus dem Basis Aktien Programm als normalen Kauf eintragen würdest, um die Performance der Siemens Aktien nicht zu verfälschen?
Ich hatte es bisher so gepflegt, dass ich direkt sehe, wie viel ich investiert habe. Ob die Gewinne aus dem BAP, SMP oder der Performance der Siemens Aktien kommen, war mir bisher eigentlich egal. Ich finde, so freut man sich mehr darüber und vielleicht animiere ich dadurch den ein oder anderen, zukünftig auch an Mitarbeiteraktienprogrammen teilzunehmen.

0
Jens
Plus

Duales Studium, Job, Nebengewerbe, Immobilie zum Vermieten, Wertpapierdepots - ich sehe jemanden mit viel Dynamik, viel Energie.

Deine Dynamik ist Gold wert, wenn Du sie zu 99,9% in deinen Job und in dein Nebengewerbe steckst!

Was dein Portfolio anbelangt - ich sehe 80% Zockerei und sehr viel Chaos…

Nimm hier Tempo raus, mach langsam (…wenn du schnell sein willst - so sagt ein chinesisches Sprichwort). Meines Erachtens läufst du sonst Gefahr, dass du durch wildes Agieren an der Börse dein Arbeits-Einkommen zum Fenster rausbläst.

Wie sich der Aktienmarkt entwickelt - da hast du keinen Einfluss drauf. Auf deinen beruflichen Werdegang umso mehr.

Ich bin überhaupt kein Freund von dieser (häufig missbrauchten) “100k-Regel”. Als Orientierung finde ich so etwas wie “50-30-20” (50% Fixkosten, 30% Spaß, 20% Sparen) deutlich hilfreicher.

Also tu dir was Gutes, indem du den Fokus komplett auf deine Jobs setzt und hier einfach nur 2 oder 3 deiner ETFs besparst. Stumpf 20% deines Nettoeinkommens.

Was deine Immobilie anbelangt - das ist noch einmal ein anderes Thema. Es heißt ja überall, erst eine Immobilie zum Selberbewohnen und dann evt. durch eigene Veränderung diese später vermieten….

Auf jeden Fall hast du nun auch noch 1400€ an Zahlungen an der Backe. Ich hoffe, der Immobilienmarkt gibt das auch in Zukunft entsprechend her, so dass du durch die Mieteinnahmen zumindest den Kredit abdecken kannst. Ist auf jeden Fall in deinem Alter ein Klotz am Bein. Na ja, nicht mehr zu ändern und vielleicht gehts ja auf.

1
Jens
Plus

@road_to_250k Hallo Lukas,

was soll ich sagen - Die “Gier”, die in jedem von uns schlummert, ist laut Christian Röhl eine der 7 Investment-Sünden.

Bei mir ist diese “Gier” stark ausgeprägt, ich muss ständig gegen die kleinen Teufelchen in mir ankämpfen.

Wenn ich sehe, wie ein junger Mann mit vielversprechender Zukunft sich mit fast 500k verschuldet und mit dieser Summe quasi All-In geht - dann zeigen sich schon einige Sorgenfalten auf meiner Stirn.

Du bist dabei um das “Goldene Kalb” zu tanzen. Und du springst dabei ständig hin und her. Schnelles Geld, um jeden Preis. Weniger ist häufig Mehr! Wer viel auf einmal will, stellt sich oft selbst ein Bein und braucht unter dem Strich länger, um seine Ziele zu erreichen. Es geht nicht nur darum Chancen zu nutzen, es geht auch darum große Fehler zu vermeiden. Denn letztere schmeißen dich eventuell um Jahre zurück.

Und es ist nicht alles nur unter dem Aspekt der wirtschaftlichen Rechenbarkeit zu sehen. Z.b. eine selbst bewohnte Immobilie kann extrem das Wohlbefinden erhöhen (und das bezahle ich persönlich gerne mit wirtschaftlichen Einbußen)

Ich kann wenig zu deiner Investition in die Immobilie sagen, da ich so etwas selbst noch nicht gemacht habe. Es geht ja auf Parqet häufig um “Freiheit”. Aus meiner Sicht hast du nun viel deiner Freiheit aufgegeben und wirst dieses Projekt möglicherweise die nächsten Jahre als Bremsklotz mit dir rumtragen. Ich drücke dir die Daumen, dass das alles aufgeht. Mach dich hier auf jeden Fall immer schlauer. Lies um dich rum, informiere dich über die Projektierung, nimm Kontakt zu den anderen Eigentümern auf, kontrolliere den Baufortschritt, schau den Handwerkern auf die Finger, uvm). Du hast hier viel Geld gebunden, das Vorhaben sollte nun höchste Priorität für dich haben.

Daneben hast du deinen Job und dann auch noch ein Nebengewerbe (das dir scheinbar Spaß macht). Wenn du dich hierauf fokussierst, wird m.E. wesentlich mehr Geld auf diesem Wege reinkommen, als bei deinen anderen Optionen. Hier würde ich alle meine Energie reinstecken. (Eine Berufsunfähigkeitsversicherung hast du ja hoffentlich?)

Du hast m.E. gar keine Zeit mehr dafür dich um den aktiven Aufbau deines Portfolios zu kümmern. Daher würde ich dir raten, einen monatlichen Sparauftrag über deinen SPDR MSCI world laufen zu lassen und den Rest deiner Papiere, lässt du so wie sie sind und rührst sie die nächsten 10 Jahre am Besten gar nicht mehr an

1
Lukas
Autor
Plus

@jens_11a37b Servus Jens, danke für dein Kommentar.
Ich sage immer “Gier frisst Hirn”. Ich finde, ich bin schon einiges ruhiger geworden😅

Was die Wohnung betrifft, kann ich deine Bedenken nur zum Teil nachvollziehen. Natürlich ist die Summe des Kredits absoluter Wahnsinn, aber dem steht ja ein Vermögenswert entgegen. Wäre es jetzt ein Haus auf dem Land, wäre ich dem Ganzen auch nicht so positiv gestimmt. Aber eine Neubauwohnung relativ im Zentrum einer Großstadt mit einem neu entstehenden Gewerbepark (der laut Planung eines Tages echt nice aussehen soll) angrenzend.

Die einzige Einschränkung, die ich aufgrund der Wohnung habe, sind mtl. ca. 200€ und man muss natürlich damit klarkommen, dass man hoch verschuldet ist. Aber sollte mir das alles über den Kopf wachsen, habe ich ja immer noch die Option, die Wohnung einfach wieder zu verkaufen. Da finde ich den Gedanken deutlich schlimmer, wenn ich jetzt mit meiner Freundin aus der selbstgenutzten Immobilie/unserem Zuhause raus müsste. Andernfalls ist es nur eine Investition, die ich abstoße, mit der ich etwas mehr Aufwand habe, um sie loszuwerden. Klar kann dann bei einer schlechten Marktlage ein negatives Ergebnis erzielt werden, aber da sehe ich das Risiko bei Aktien deutlich höher. Ich würde jederzeit die gleiche Entscheidung treffen.

Natürlich hat jeder ein anderes Empfinden. Ich möchte auch nicht sagen, dass bei dem Ganzen kein Risiko im Spiel ist. Ohne Risiko keine Rendite. Mich persönlich beflügelt das Ganze eher, anstatt dass ich es als Klotz am Bein empfinde. Ich wollte schon immer mal Vermieter sein und dann mit dem ganzen auch noch Steuern einzusparen und Vermögen aufzubauen … da fängt es doch gerade erst an, Spaß zu machen.

In meinem Nebenerwerb brauche ich 2128€ Gewinn vor Steuern, um netto auf 1000€ zu kommen… natürlich kann ich die Vorsteuer bei Investitionen geltend machen und ich könnte die Rechtsform zur GmbH wechseln, um etwas weniger zu zahlen, aber dafür sind wir noch zu klein, dass sich der erhöhte Aufwand/Kosten einer GmbH rechnet.

1
Lukas
Autor
Plus

@jens_11a37b Hey Jens, ja mein Depot ist sehr viel Zockerei und Chaos. Ich habe am Anfang des Jahres damit begonnen, meine Sparpläne anzupassen, und habe die ein oder andere Value-Aktie mit aufgenommen. Ich tue mir mit Verkäufen immer etwas schwer, weshalb ich versuche, mit den Zukäufen etwas Ruhe ins Depot zu bringen. Diesen Monat habe ich die 1000€ Investiertes Kapital bei den neu dazu genommenen Aktien im Sparplan erreicht. Ab Dezember ist der Plan, diese von mtl. 100€ auf 25€ runterzufahren und dafür die freigewordene Sparrate auf die ETFs aufzuteilen.

Die 1400€ habe ich nur an der Backe, weil ich das Geld für die Kaufnebenkosten bereits investiert habe xD Jetzt denkt sich wahrscheinlich jeder… omg ist der Typ dumm, man kauft Aktien nur von dem Geld, was man nicht anderweitig braucht… Aber aufgrund meiner hohen Sparrate habe ich keinen Grund gesehen, das Geld einfach so rumliegen zu lassen, bis ich es irgendwann brauche. Falls ich also in nächster Zeit weniger Bäume fällen sollte, weil ich keine Lust habe, ich verletzt bin oder das Wetter so enorm schlecht ist, sinkt meine Sparrate eben um den Betrag, den ich für den Kredit noch brauche. Im Hauptportfolio sieht man, als ich die 30k bei TR eingezahlt habe und dann nur die Kosten für Notar und Grunderwerbssteuer nicht investiert und kurze Zeit später wieder abgehoben habe.

Die lange Antwort bzgl. der Immobilie. Hier habe ich auch etwas weiter ausgeholt. Wenn es nicht interessiert, kann hier aufhören. Ich werde den Abschnitt auch noch an den Post per „EDIT“ anhängen. Ich hoffe, dem ein oder anderen hilft es oder er amüsiert sich darüber, was ich für einen Riesenfehler in seinen Augen gemacht habe…
Was ich bei dem Ganzen noch einmal mitgenommen habe, ist, dass man sich viel zu wenig austauscht. Es gibt so viele Menschen, die die meisten Sachen im Leben genauso oder so ähnlich schon erlebt/gemeistert haben. Kommunikation ist key, nutzt es!

Da ich mit meiner Freundin in einer sehr schönen Wohnung bereits zur Miete wohne, war ich gar nicht auf der Suche nach einer Immobilie zur Selbstnutzung. Ich hatte mich mit meinem ehemaligen Vermieter, der vor zwei Jahren seinen Job (laut ihm 250k Jahresgehalt) gekündigt hat und nur noch seine Immobilien verwaltet/eigene Projekte umsetzt (was ich bis dato noch gar nicht wusste), getroffen. Er meinte, dass eine Immobilie zur Selbstnutzung finanziell gesehen der absolute Ruin ist (so gut wie keine Kosten können steuerlich geltend gemacht werden und die wenigsten verkaufen ihre Immobilie, wenn die Kinder ausgezogen sind und es für einen eigentlich viel zu groß ist…). Wir kamen schnell zu dem Entschluss, dass Bestandsimmobilien aufgrund meines nicht vorhandenen Wissens und meiner fehlenden Erfahrung keine gute Idee sind. Dann ist nur noch der Neubau übrig geblieben, der zwar viel teurer ist, aber auch einige Vorteile mit sich bringt. Mit Neubauimmobilien hat man einen größeren Steuervorteil aufgrund der höheren Abschreibung und bzgl. Mängeln ist man die ersten fünf Jahre durch den Bauträger abgesichert. Ab dann war nur noch die Frage, wie viel Geld die Bank mir zur Verfügung stellt und welches Bauprojekt es wird. Ich habe mich dann für eine Drei-Zimmer Wohnung direkt angrenzend an diesen Gewerbepark mitten in Nürnberg entschieden:

Büroquartier Kohlenhof

Durch seine „Kontakte“ ging der ganze Prozess relativ fix. Ich hatte einen Tag später die Wohnung reserviert und nach zwei Tagen die Zusage für die Finanzierung von der Bank (Sparkasse Nürnberg). Irgendwie etwas zu schnell für eine Entscheidung in der Größe, aber was mich etwas beruhigt hat, war, dass er mit seiner Frau dort selbst 12 Wohnungen gekauft hat. Er hatte mir dann auch geraten, sich noch ein alternatives Angebot für die Finanzierung einzuholen, um nochmal bessere Konditionen verhandeln zu können. Das erste Angebot war eine 100% Finanzierung zu 4,1% Zins und 2% Tilgung. Ich hatte dann bei meiner Hausbank und bei einem Immobilienkreditvermittler angefragt. Der Vermittler hatte mir nach kurzer Zeit ein Angebot mit 3,8% Zins und 1,4% Tilgung bei einer Volksbank bei Würzburg angeboten. Er war auch direkt drauf und dran, dass ich einen Termin zur Unterzeichnung des Kreditvertrags vereinbare. Aufgrund meines Angebots, hat die Sparkasse ihr Angebot auf 3,9% Zins und 1,4% Tilgung angepasst. Dieses habe ich dann auch angenommen, da mein ehemaliger Vermieter meinte, dass die Sparkasse aufgrund der Finanzierung von ihm das Projekt bereits kenne und er seit Jahren eine gute Geschäftsbeziehung habe. Das war mir dann trotz des schlechteren Zinses lieber, als bei dem schmierigen Vermittler (der am Ende auch echt frech wurde, als ich sein Angebot nicht angenommen habe) zu finanzieren. Ein paar Wochen später war der Notartermin und dann war ich Besitzer eines verdammt hohen Darlehens. Bisher habe ich es noch kein einziges Mal bereut. Ich fand es nur schade, dass ich mit dem Kauf nicht noch ein halbes Jahr hätte warten können, da ich schon davon ausgegangen bin, dass die Zinsen weiter fallen werden. Aber was ich vor zwei Wochen auf einer Immobilienmesse erfahren habe, ist, dass die Preise durch die fallenden Zinsen auch wieder um einiges angehoben wurden.

Falls sich jetzt einige fragen, wieso ich nur so wenig tilge. Ich habe die Tilgung bewusst so niedrig wie möglich gewählt, damit ich möglichst wenig Kapital in der Wohnung binde. Ziel ist es, nach 10 Jahren die Wohnung steuerfrei aus dem Privatvermögen wieder zu verkaufen.

Aktuell ist die mtl. Belastung so hoch, weil ich, solange sich die Wohnung noch im Bau befindet, ich logischerweise keine Miete bekomme und die Zinsen auf den bereits abgerufenen Kredit zahlen muss. Ich erhalte vom Bauträger ja nach Baufortschritt die nächste Rechnung (insgesamt sechs oder sieben Abschlagszahlungen). Sobald ein Mieter in der Wohnung ist, habe ich einen monatlichen Mehraufwand von ca 400-450€. Durch den Steuervorteil sind es zu Beginn ca 150-200€ und gegen Ende der 10 Jahre ca das Doppelte (da durch die Tilgung die Zinsbelastung geringer und damit der Steuervorteil kleiner wird).
0
Jens
Plus

Hallo Lukas,

Letztendlich ist wichtig, dass du dich gut bei deinen Vorhaben fühlst. Alles andere sind ja lediglich Denkanstöße.

Die Menschen und auch die Lebensumstände sind unterschiedlich und nicht jeder bringt dieselbe Risikobereitschaft auf. Eine Risikobereitschaft wie sie beispielsweise für ein erfolgreiches Unternehmertum notwendig ist. Du hast dir Dinge ja durchdacht.

Ich drücke dir auf jeden Fall die Daumen!

0
Lukas
Autor
Plus

@thewolfofhomeoffice Wilder Mietvertrag. Den brauche ich auch xD

Ja, ich sehe das ziemlich wie du. Mit einer Wohnung in guter Lage kann man wenig falsch machen. Krise hin oder her: Auf lange Sicht gibt es nur eine Richtung. An der Börse ist es ja auch nicht viel anders. Der einzige Unterschied ist, dass dir eine Bank keinen Kredit gibt, um damit an der Börse zu investieren. Außerdem finde ich es cool, verschiedene Assets zu haben. Bezüglich des Mietvertrags wird es denke ich auch auf einen Staffelmietvertrag hinauslaufen.

0
toni
Plus

Ironisch, Glückwunsch zu Medical Properties Trust habe ich nach Dividendenhalbierung mit Riesenkursverlust vor ca.10 Monaten verkauft. Hoffentlich haben die ihre Probleme mit ihrem Hauptmieter in die Reihe gekriegt. Etfs sind eine gute Wahl.

1
Lukas
Autor
Plus

Ja bei denen ist einiges an Risko drin, aber wenn sie es schaffen zu überstehen und die Probleme in den Griff bekommen, siehts dann gar nicht so schlecht aus.

0
Lukas
Autor
Plus

@toni_134075 Eigentlich will ich nur den FSA von 1000€ ausschöpfen, was ich im nächsten Jahr schon easy erreichen sollte.

Ja, bei dem aktuellen Kurs von Siemens ist, glaube ich, jeder Aktionär happy😅

0
toni
Plus

@road_to_250k wenn du auch zusätzlich zu deinen “Nichtausschüttern” hohe Dividenden suchts Reits- Realty Inc. oder Vici Prop.. BDCs - Mainstreet Cap,oder Ares Cap oder die neuen Covered-Call Etfs von JPMorgan.

0
toni
Plus

Übrigens bin ich schon lange glücklich hoch in Siemens investiert

0
Lukas
Autor
Plus

Bei mir ist es wie immer.

0
Lukas
Autor
Plus

@mario_ba1e71 ohh ihr seht ja nur Prozentwerte, sorry…

1
Mario
Investor
Beta
+2
0
Mario
Investor
Beta
+2

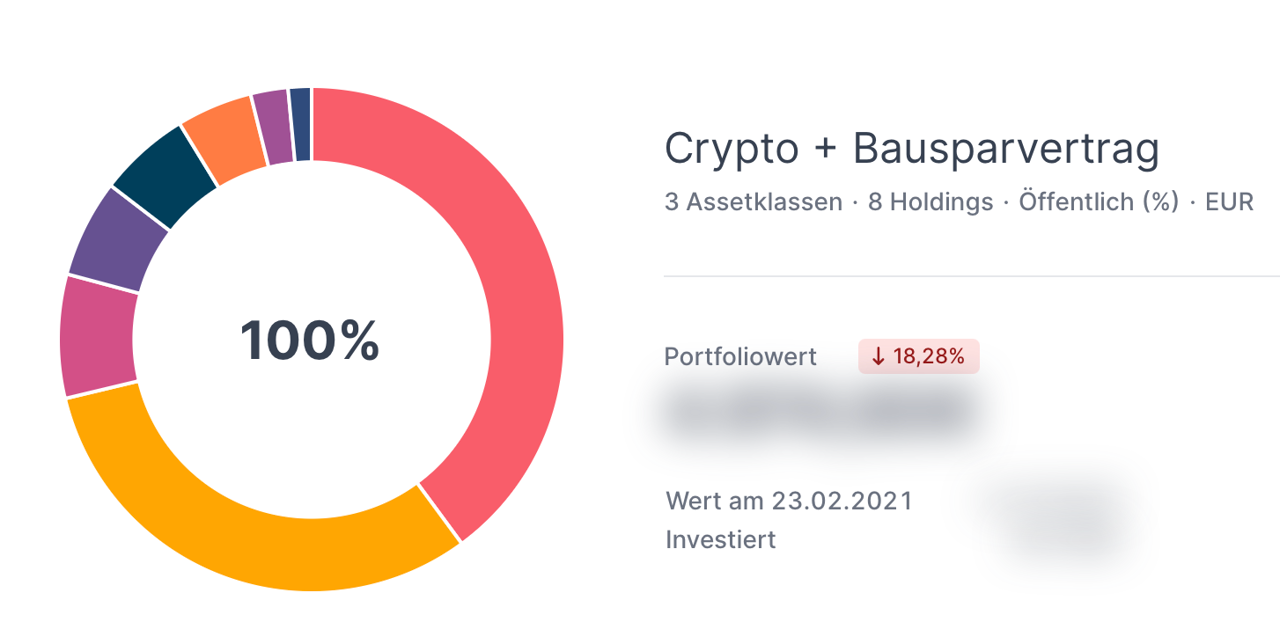
Wieso sind bei dem Crypto + Bausparvertrag Portfolio die Farben vom Ringdiagramm anders als normal angeordnet? Ist das ein Bug oder kann man das irgendwie beeinflussen? Sehe ich so nämlich zum ersten Mal.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr