RaKrSa
Investor
Terminal
+1

Gepostet in Portfolio Roasts

Eberl (der Manager)

Servus zusammen,

Anbei mein aktiv gemanagter Fonds bei HANSA. Bitte um eure Meinung ob ich diesen laufen lassen sollte oder aufgrund der „hohen“ Kosten auflösen sollte. Läuft seit 2019.

Falls auflösen: wäre interessant wo ihr die ca 50T€ investieren würdet.

vielen Dank vorab für euer Feedback und Grüße aus dem Frankenland ✌🏻🙂

https://app.parqet.com/p/684c1cc0b61ad1642cb44873

P.S. 48 Jahre / verheiratet / 2 Kinder 15+17 Jahre

18 Kommentare

Melde dich an, um mitzudiskutieren.
Alexander Schmiedl (axl_shcm)
Plus

Oh wow, ich hoffe du hast nicht auch noch dreiste Verkaufsgebühren… Dein Portfolio hat im Schnitt 2% Gebühren und einen MSCI World um den Faktor 5 underperformed, weg mit den HANSA Produkten und einfach in irgendeinen passiven weltweiten ETF.

4
RaKrSa
Autor
Investor
Terminal
+1

@alexander_schmiedl_axl Danke für die Info ✌️

0
Das_Lama
Plus

Moin,

schade, dass du gerade 11.000 Euro in die beiden Fonds gesteckt hast – der Ausgabeaufschlag ist damit jedenfalls weg. Ich habe mir gerade mal die Rahmendaten zum Hansadividende angeschaut. Neben dem Ausgabeaufschlag von 5 % fällt ja auch noch eine TER von 1,58 % an. Mag früher normal gewesen sein, finde ich aber nicht mehr zeitgemäß. Selbstgewählte Benchmark ist der Stoxx Europe 600, als kumulierte Bruttorendite werden 49,4 % seit dem 01.07.2015 ausgewiesen. Der ausschüttende iShares Stoxx Europe 600-ETF weist für die vergangenen 10 Jahre eine Bruttorendite von 86,94 % aus. Kosten: 0,21 % p.a.

Von daher lautet doch die Frage andersherum: war spricht für den Hansadividende?

Beim Hansadynamic setzt sich das Elend fort. Wieder 5 % Ausgabeaufschlag, und eine schlicht dreiste TER von 2,35 %. Wahnsinn. Ich habe zu dem Fonds keine ausgewiesene/selbstgewählte Benchmark gefunden, aufgrund der Zusammensetzung (89,4 % Aktien (davon nochmals 4 % explizit Rohstoffaktien) und 10,6 % Anleihen) stelle ich mal den Arero daneben. Ist in der Zusammensetzung anders (60 % Aktien, 25 % Anleihen, 15 % Rohstoffe). Der Vergleich hinkt, es geht mir nur darum aufzuzeigen, dass auch Multi Asset besser geht, zumal beide Fonds in der SRI-Risikoklasse 3 liegen. Hansadynamic in den letzten 10 Jahren Bruttorendite 51,1 %, Arero bei Kosten von 0,5 % p.a. eine Bruttorendite von 62,44 %.

Also auch da die Frage: was spricht für den Hansadynamic?

Die aufgelaufenen Gewinne jetzt zu versteuern wäre zwar schade, aber da du ja noch ein paar Jahrzehnte (!) vor dir hast, sollten die geringeren Kosten anderer Produkte das im Laufe der Zeit mehr als wett machen.

Vielleicht ist es eine gute Idee, dich in Ruhe damit auseinanderzusetzen, in welche Assetklassen du investieren möchtest (Aktien, Aktien & Anleihen oder Aktien, Anleihen und Rohstoffe…) und dir dann EIN Produkt auszusuchen. Es gibt mittlerweile so gute 1-Produkt-Lösungen, beispielhaft (!!!) einen ACWI-ETF für Aktien, einn Vanguard-LifeStrategy-ETF für Aktien und Anleihen oder den besagten Arero, wenn Rohstoffe auch dabei sein sollen.

Da es keine Bewegung im Depot gibt, gehe ich davon aus, dass du dich nicht weiter bzw. regelmäßig mit Geldanlage beschäftigten möchtest. Das ist aus meiner Sicht ein weiterer Grund, das Ganze so einfach wie möglich zu halten.

3
RaKrSa
Autor
Investor
Terminal
+1

@das_lama danke für das ausführliche Feedback ✌️👌

0
Dome
Plus
Beta

Die Gebühren sind schon hart und für die heutige Zeit nicht mehr angemessen. Ist halt auch die Frage, ob du einen regelmäßigen Sparplan auflegen möchtest? Der ftse all world geht halt immer und von dort aus kann man ja einige Assets hinzufügen wie z.B Gold, Bitcoin oder overnight swap. Aber ein hohes Basisgewicht in einem ETF kann man nichts falsch machen.

Gewichtung könnte dann so aussehen:

  • 75% FTSE
  • 15% overnight swap
  • 5% Gold
  • 5% Bitcoin
1
RaKrSa
Autor
Investor
Terminal
+1

@wolfofwallstreet vielen Dank 🙏

0
Wurstsuppe
Plus

Du bist Plus-Nutzer, also geh mal in dein Analyse-Dashboard → Gebühren, ob du verkaufen solltest, kannst du dir hier vermutlich selbst beantworten. Wie über mir schon angemerkt, hoffe ich auch, dass du nicht auch den Verkaufsaufschlag von 5% gezahlt hast o_o

Du hast bei den 3 Ausschüttern die Dividenden leider nicht eingepflegt und aus den Factssheets geht es nicht so richtig hervor, der Hansadividende spricht nur von einer “Wertentwicklung”.

Kostenmässig sind alle 4 gruselig, 3 Kosten 1,58 % jährlich einer 2,35% (noch dazu der, der nur teils eigene andere kostenintensive Fonds abbildet = noch mehr versteckte Kosten. LOL)

Steuerlich hast du einen jährlichen Freibetrag von 1000 € auf Kapitalerträge, eventuell bist du mit deiner Frau veranlagt, dann vielleicht sogar 2000. Das musst du mit deinem Steuerberater besprechen oder deiner Steuersoftware^^.

Bedeutet, falls du rausgehst, wird alles an Kurswachstum über diesen 1000 bzw. 2000 bzw. nach Abzug bereits ausgezahlter Dividenden, nach dem Kapitalertragssteuersatz ca. pi+Daumen 27% (+etwaige Segensheilpauschale), versteuert. Das würde bei einem Einmalverkauf eine Versteuerung der 7656€ nach besagter “Formel” :) ausmachen.

Soweit so gut, klär bitte vorher ab, ob dein Anbieter noch einen Rücknahmeabschlag (ist in den Factsheets zu deinen Fonds zwar nicht angegeben) haben will, vermutlich nicht, aber gibt crazy Vertragswerke. Je nachdem wo du mit den 4 Fonds bist.

Hast ja quasi noch einen Anlagezeitraum von 20 Jahren, falls du die Grundidee der 4 Fonds beibehalten willst, also Dividenden mit moderatem Wachstum gibts einige Möglichkeiten.

Nach Steuer, werden die 50k dir nicht mehr in der Höhe erhalten bleiben ;)

Aber ich würde ausgehend von meiner Vorannahme (Div+mod.Wachstum) ungefähr so rangehen:

Einen Welt-ETF als Base:

40% Amundi Prime All Country World UCITS ETF Dist - ISIN IE0009HF1MK9

oder

40% L&G Gerd Kommer Multifactor Equity UCITS ETF USD Distributing - ISIN IE000FPWSL69 (falls du mal als Probant austesten willst, wie gut Kommers Strategie ist)

Dann Sateliten (sind quasi 3 regionale Dividenden-ETF):

20 % Invesco S&P 500 High Dividend Low Volatility UCITS ETF - ISIN IE00BWTN6Y99

20 % WisdomTree Europe Equity Income UCITS ETF - ISIN IE00BQZJBX31

20 % WisdomTree Emerging Markets Equity Income UCITS ETF - ISIN IE00BQQ3Q067

oder falls du noch eine andere Assetkategorie (Staats- und Unternehmensanleihen aus Schwellenländern) mit aufnehmen willst, dann die genannten 3 Sateliten zu jeweils 15 % und dann den hier:

15 % UBS J.P. Morgan USD EM Diversified Bond 1-5 UCITS ETF USD dis - ISIN LU1645385839

Theoretisch wird dir hier jeder andere Nutzer teils andere und/oder bessere Vorschläge machen, im Grunde fehlen bei dir Ausführungen dazu was du willst/suchst. Meine Vorschläge zielen wie geschrieben auf ein moderates Kurswachstum, auf etwas Stabilität durch dividendenstarke Anleihen (siehe angenommener Anlagehorizont von 20 Jahren) und quasi durch die dividendenstarken Valuetitel aus den 3 Regionen-ETF ab ... ist das die beste Strategie? Garantiert nicht ;) ! Wird sie auf die nächsten 20 Jahre deutlich besser sein, als das was du aktuell im Portfolio hast? -> Schau nochmal in dein Gebührendashboard ;) und rechne das mal durch.

Falls Dividenden nicht alles für dich sind, kannst du auch die obigen beiden 40%er einfach beide zu jeweils 50% reinlegen oder einfach nur einen mit 100%, soviel kann man hier nicht falsch machen und die eigentliche Optimierung erfolgt eigentlich über a) den Anlagezeitraum und b) über die dabei entstehenden Kosten, die von deiner Rendite jährlich wieder abgehen und c) breite Diversifizierung zur Risikominimierung.

hf, ich berate nicht, ich senfe nur

1
RaKrSa
Autor
Investor
Terminal
+1

@wurstsuppe danke fürs Feedback und die Vorschläge ✌️

0
Nico

Ich glaube auch, dass du einen Vorzeichen Fehler drin hast. Du trägst die Steuern & Gebühren mit einem Minus ein. Diese werden dann zum Kursgewinn addiert anstatt abgezogen. Das verfälscht das Ergebnis.

1
Klaas
Investor

Wenn ich diese 4 Fonds hätte, würde ich die schleunigst liquidieren.
Dagegen sind ja DEKA Fonds ein Schnäppchen, was Gebühren/ Kosten angeht. 2von4 haben sogar eine 5% Rückgabegebühr!
Und die Performance Deiner Fonds ist unterirdisch.

1
KohlenZaster
Plus

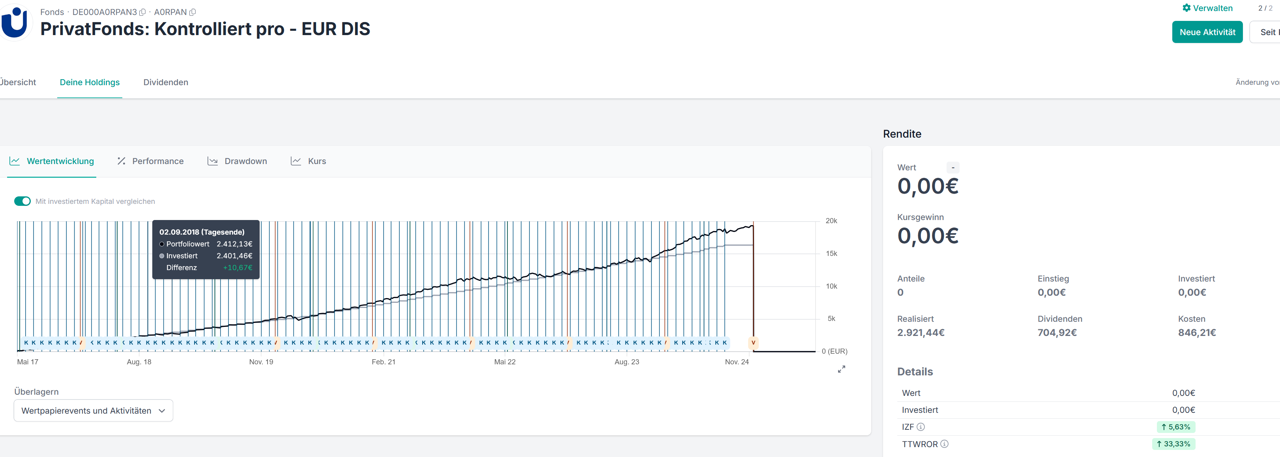
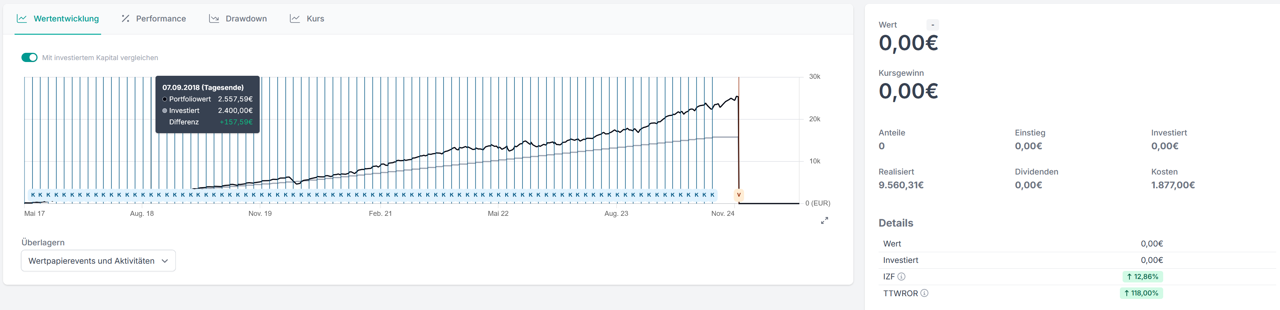
@millionaer_in_ausbildun Sehr gut, hatte mich in der gleichen Lage befunden und meinen UnionInvest Fond letztes Jahr im November in einen ACWI umgeschichtet. Bespart wurde da monatlich seit 05/2017, was mir einen IZF von 5,6% ergeben hat. Verglichen mit einem einfachen MSCI ACWI hätte ich mit den selben Sparraten aber einen IZF von 12,8% erreicht. Ich bereue es nicht den Fond verkauft zu haben. Obwohl ich mit dem einmalinvest im November aktuell noch leicht im Minus bin.

Hier der tatsächlich besparte Fond TER 2,23% 5%Ausgabeaufschlag und bei bessere Performance als der Vergleichsindex nochmal 0,5% Erfolgsprämie. Ich war erschrocken als ich den Verleichsindex gesehen habe. Da gabs öfters die Erfolgsprämie!!!

Hier zum Vergleich was wäre wenn ich den ACWI gewählt hätte

2
RaKrSa
Autor
Investor
Terminal
+1

Danke für die Antwort, Fonds sind bereits verkauft !

2
RaKrSa
Autor
Investor
Terminal
+1

Danke für die Info. Man lernt aus seinen Fehlern 😂 kosten halt ein paar €

1
Jens
Plus

Ich schliesse mich der Meinung meiner Vorredner an. Deine Fonds performen schlecht und sie sind auch noch teuer. Verkauf sie und tausche sie - alles was die anderen oben schreiben ist besser als das, was du aktuell hast …

Ich würde allerdings mal abschätzen, inwieweit die Steuern, solltest du alles auf einmal verkaufen, nicht evt. höher sind, als die Gebühren, die du aktuell zahlst. Mußt du mal durchrechnen. Aus dem Bauch heraus würde ich sukzessive verkaufen, unter Ausnutzung der Freibeträge dann vermutlich über 3 Jahre.

zumindest einer der Fonds sollte doch Dividenden ausschütten? hast du die nicht in Parqet eingetragen?

1
RaKrSa
Autor
Investor
Terminal
+1

@jens_11a37b Vielen Dank für die Antwort

0
HoDler
Investor
Terminal
+1

Die Gebühren für diese Fonds von dir sind sehr hoch und die Performance ist dagegen sehr gering.

Würde alle diese Fonds verkaufen und in einen breit gestreuten Welt-ETF rein.

1
RaKrSa
Autor
Investor
Terminal
+1

@hodler Danke für dein Feedback!

1
Sven
Plus

Servus, die hohen Kosten (5% Ausgabeaufschlag + >1,5% p. A.) sind das eine - die schlechte Performance das Andere. In dem Anlagehorizont sollte das 2-3 fache der Performance rauskommen…

Meine Meinung: Steuernachteile in Kauf nehmen und sofort alles in passive ETF umschichten - gibt zu jedem der gewählten Produkte eine Alternative mit < 10% der Kosten bei > 200% besserer Performance. Die Dinger machen nur den Betreiber und den Verkäufer reich - aber nicht Dich!

LG

0
🍪

Parqet  nutzt Cookies. Erfahre mehr