Zielbetrag für euren Ruhestand
1
22 
Ich hoffe, ich komme auf ca. 300k. Ich habe (nur) noch ca.6 Jahre. Das bringt mir dann ca. 2500-3000€ p.m. Mit meinen anderen Dingen sollte es dann passen.
@sven_kohlenberg Über 10% Nettodividendenrendite ist viel, das das geht weiß ich, aber ich hätte dan Angst so knapp zu planen, da einige der Werte die das liefern, durchaus (zumindest bei mir im Depot) mal deutlich Hängephasen haben.
Magst du mir hier deine Strategie anreisen oder ein paar ISIN posten, mit denen du da diversifizierst. Ich stelle mir gerade ein Gemisch aus Covered Call ETF im Kern, mit CEF (CLO?) und ein paar REITS und BDSc vor, aber ich bin neugierig, ob du da noch ein paar andere Anker einbauen würdest oder ganz anders vorgehst?
Danke
@sven_kohlenberg Und danach? Dann bist du circa 75 was machst du dann wenn die 300k aufgezehrt sind?
@sumit Nee. Ich erarbeite mir bis in 6 Jahren, ein Kapital in Höhe von 250-300k. Dadurch erhalte ich dann eine monatliche Dividende von ca. 2.5-3k im Monat. So meinte ich das. Da wird nichts verzehrt. Bekommt alles mein Kind. 😁
@wurstsuppe Ja, genau so. CoveredCall nehme ich (noch) nicht, aber sonst habe ich so ziemlich alles was du aufgezählt hast. Einige ETF stellen ja gerade ziemlich um, da sie merkten, das sie wohl doch etwas optimistisch waren. 😄
Ich rechne mit ca. 10%, damit ich noch etwas Luft habe, da immer mal Kürzungen anstehen können. Z.B. wird Oxfordlane die Dividenden senken(müssen). Gesunkene Kurse sind ja Chance um nach zukaufen, sofern die Firmen gut aufgestellt sind.
@sven_kohlenberg Magst Du deine Investments verraten? Das halte ich für eine viel zu optimistische Planung.
Alles gesagt in Post #1 . Einzige Ergänzung: funktioniert auch als Nicht-Beamter, wenn man schwäbisch sozialisiert wurde. Und in deren Augen war ich ein Verschwender!
Wenn ich mir den Wert von Rechner anschaue, war erstens ich wieder zu flott und zweitens nix passendes dabei…
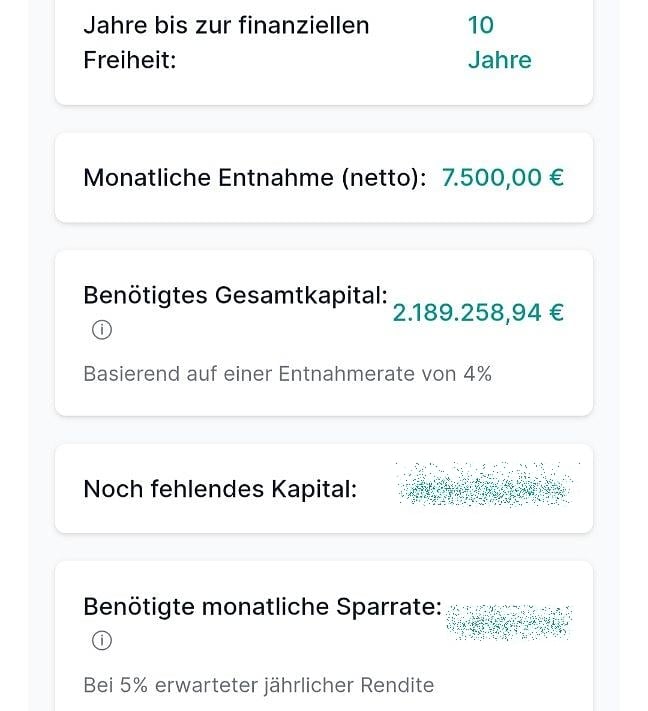
Also ich brauche noch gute 20 Jahre bis zur Rente, wenn ich dann im Monat 2-3K verbrauchen möchte (kommt auf die Preissteigerungen an) und mit 30 Jahren “Restleben” rechne, benötige wohl mindestens 1 Mio. Berücksichtigen muss man ja auch noch die Steuern und wenn wir Pech haben irgendwann SV-Beiträge auf die Gewinne.
ja, aber ich muss ja damit rechnen das es evtl. auch mal schlecht läuft und ich jahre mit miesen kursen leben muss. deswegen der puffer, wenn was übrig bleibt wird es halt vererbt. 😀
@thorsten_71626e laut Entnahmerechner hier bei Parqet würdest du 446.725,48 €
benötigen. ( unter der Annahme, dass sich dein Restkapital jährlich zu 7% verzinst)
Zielbetrag sind 3+ Mio. Selbstaendig, kaum staatliche Rente. Also ist Eigenvorsorge angesagt.
Der Zinsesszinsrechner ist echt lustig. Wenn ich da “meinen” Plan eingebe, komme ich zu meiner Rente auf ca. 4k im Monat. Damit kann ich leben. 😁
Habe noch ungefähr 15 Jahre. Sollte ich meine Beamtenpension bekommen würde zusammen mit meinem Portfolio wohl alles gut sein. Wenn nicht muss ich mir was anderes überlegen.
Parqet nutzt Cookies. nutzt Cookies zur Anmeldung und Analyse. Erfahre mehr


Ich glaube das mit dem Zielbetrag abzufragen ist wenig sinnvoll. Wenn ich eine selbstgenutzte Immobilie habe und eine ordentliche Beamtenpension, dann brauche ich wesentlich weniger als beispielsweise jemand, der selbstständig ist oder gar ein Depot für seine ganze Familie führt. Aber natürlich kann man “zum Spaß” mal so eine Umfrage machen.