Joel

Gepostet in Schnack

Umschichtung von ACC auf DIST

Hallo zusammen,

ich überlege gerade, meinen thesaurierenden Vanguard FTSE All-World UCITS ETF (A2PKXG) komplett zu verkaufen und in die ausschüttende Variante Vanguard FTSE All-World UCITS ETF (A1JX52) umzuschichten.

Kurz zu meinem Hintergrund:
Ich habe während Corona eher spekulativ mit dem Investieren begonnen und bin damals glimpflich davongekommen. Danach wollte ich bewusster und stabiler investieren und bin deshalb in den thesaurierenden All-World gegangen.
Mitte 2025 musste ich meine Sparrate aus privaten Gründen pausieren bzw. stark reduzieren und habe mich damals entschieden, langfristig auf den ausschüttenden All-World umzusteigen – allerdings ohne den bisherigen ETF zu verkaufen.

Inzwischen haben sich meine Verhältnisse wieder verbessert und ich konnte seit ende November wieder stärker investieren. Gleichzeitig merke ich, wie mich der Dividendenkalender in Parqet durch die prognostizierten Ausschüttungen psychologisch motiviert.
Wenn ich sehe, wie stark mein Cashflow durch einen Switch steigen würde, reizt mich das enorm – auch wenn mir bewusst ist, dass das mathematisch nicht nur keinen Vorteil, sondern sogar einen Nachteil bedeutet, weil ich Gewinne realisieren müsste und entsprechend Steuern anfallen würden.
(Aktuell ca. 9.000 € Gewinn vor Steuern, rund 2.400 € Steuerlast.)

Aktueller Stand:

  • Thesaurierender All-World (IE00BK5BQT80): ca. 43.000 €, 298 Anteile
  • Ausschüttender All-World (A1JX52): ca. 10.600 €, 75 Anteile
    → Nach Verkauf & Steuern wären ca. 51.000 € im A1JX52

Meine Fragen an euch:

  • Hat jemand von euch schon einmal den Wechsel vom thesaurierenden zum ausschüttenden MSCI ACWI / FTSE All-World (oder ähnlichem) gemacht?
  • Wie würdet ihr in meiner Situation denken oder handeln?
  • Wie gewichtet ihr psychologischen Cashflow vs. mathematische/steuerliche Optimierung?

Danke schon mal im Voraus für eure Hilfe und Sichtweisen!

LG Joel

25 Kommentare

Melde dich an, um mitzudiskutieren.
Evergreen
Plus

Hi Joel,

kurz meine Sicht:

Ich würde den thesaurierenden All-World nicht verkaufen. Die 2.400 € Steuern wären sofort weg – nur damit der Cashflow „schöner aussieht“. Mathematisch bringt der Wechsel keinen Vorteil.

Wenn dich Ausschüttungen motivieren, dann würde ich einfach künftig nur noch den ausschüttenden All-World besparen. So bekommst du Schritt für Schritt mehr Cashflow, ohne die Steuerlast jetzt auszulösen.

Wichtig: Selbst wenn du auf die ausschüttende Variante umschichtest, reden wir bei deinem Volumen von ca. 50 € netto Dividende im Monat. Frag dich ehrlich, ob dieser Betrag wirklich die sofortigen 2.400 € Steuer rechtfertigt – denn bis sich das amortisiert, dauert es extrem lange.

Psychologisch völlig legitim – aber ein kompletter Switch lohnt sich m.E. nur, wenn du wirklich laufende Einnahmen brauchst. Für Motivation reicht es auch, ab jetzt den Ausschütter aufzubauen.

12
Joel
Autor

@evergreen Danke fürs Feedback ✌️
Ich überlege mir die Tage noch was ich Final machen werde.
Finde die Idee eigentlich ganz gut ab jetzt zu beginnen ohne groß umzuschichten. Gerade mit dem Ansporn welchen @marcus_26d82f erwähnt, langfristig auf die Jagd zu gehen und den ACC zu überholen.

Habe gerade erstmal den Depotübertrag von ING → Scalable gestartet um mich selbst etwas zu bremsen und im Falle eines Verkaufes keine Provison an die ING zahlen zu müssen. 😅

1
Eva
Investor
Beta
+2

Hey Joel,
ich würde verkaufen und somit zu 100 % die neue Strategie verfolgen.
Die Kapitalertragssteuer auf die Gewinne wird früher oder später eh fällig, und dass der Steuersatz eventuell irgendwann sinkt, halte ich persönlich für unrealistisch. Zudem musst du bei akkumulierenden ETFs jetzt schon jährlich eine Vorabsteuer auf den Buchgewinn zahlen - wenn auch weniger als bei einem Verkauf → Vorabpauschale.
Der regelmäßige Cash-Flow ist mega-motivierend 💪 und du bleibst flexibel in der Verwendung. Zudem gilt der Zinseszins-Effekt auch für deine persönliche Dividendenrendite: je früher du auf Ausschüttung umstellst, desto höher wird sie später 💰.
Die oft zitierten Klassiker wie “Umschichten, wenn man den Cash-Flow benötigt” oder “einfach Anteile verkaufen” überzeugen mich persönlich nicht. Ich setze auf Dividendensteigerungen und möchte meine goldene Gans später nicht schlachten müssen; und auch nichts abschneiden 😉.

8
Hans Meiser
Plus

@eva Zitat: “Die Kapitalertragssteuer auf die Gewinne wird früher oder später eh fällig,”
Hi, das ist schon richtig. Allerdings sehe ich das so:
Wenn heute auf die 9000€ Gewinn 1600€ Steuern bezahlt werden, sind diese 1600€ weg.
Wenn ich genau diese 1600€ Steuern im Welt-ETF Depot liegen lasse, werden in 10 Jahren daraus vsl. 3-4000€, in 20 Jahren etwa 8000€ und in 30 Jahren etwa 16000€.
Diese Beträge fehlen dann im ausschüttenden ETF.
Eine Möglichkeit wäre, solche Umschichtungen dann vorzunehmen, wenn die Börse gecrashed ist, dann sind die Gewinne, Steuern und gebühren deutlich geringer.

3
U
Unbekannt

@hans_meiser “Eine Möglichkeit wäre, solche Umschichtungen dann vorzunehmen, wenn die Börse gecrashed ist, dann sind die Gewinne, Steuern und gebühren deutlich geringer.” Diese Aussage ist unlogisch und so nicht haltbar. Am Ende hängt es davon ab, wie sich die ETFs zwischen Verkauf und Kauf verhalten. Möglichst positiv wäre, wenn er möglichst hohe Buchgewinne realisieren kann und dann nach Wertstellung zufällig in einer Korrektur den neuen ETF kauft. Habe ich zuletzt mit einem fünfstelligen Betrag gemacht und trotz Steuern einen ordentlichen Betrag mit Gewinnen realisiert, die sonst einfach wieder verloren gegangen wären.

Wenn man schon von Umschichtungen abraten möchte, dann bitte bei Positionen, die uralt sind und dermaßen hohe Gewinne aufweisen, dass eine Umschichtung spürbar wäre.

1
Hans Meiser
Plus

@zinseszins_zeitkapsel
wie hoffen natürlich, dass sich die Position dann wieder erholt.
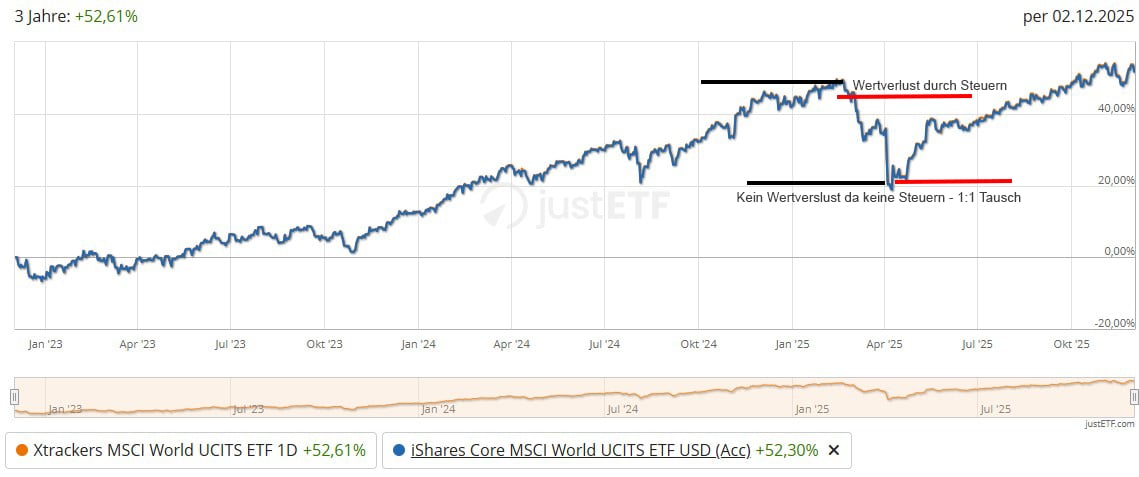
Wenn es einen 20% Crash geben würde, wie im April, dann sind deine 9000€ Gewinn weg, du verkaufst den kompletten ETF und kaufst den Ausschütter (der dann auch 20% billiger ist). Es falle keine Steuern an. Erholen kann sich dein Geld dann im neuen ETF.
Hast du aber schon vorher in den neuen umgeschichtet, passiert genau der selbe Crash, es sind genau die selben 20% weg und die 1600€ Steuern fehlen zusätzlich noch.
Klar, Problem an der Sache ist, dass wir nicht wissen ob und wann so ein Crash kommt, aber es eilt ja nicht.

1
Joel
Autor

Danke schon mal für dein ganzes Feedback. Ich denke schon den ganzen Tag darüber nach, wie ich das am besten angehen soll und lasse mir die ganzen Rückmeldungen durch den Kopf gehen. ✌️

Beim Vorschlag von dir und @thewolfofhomeoffice verstehe ich die Logik, dass man versucht, die Umschichtung innerhalb eines Crashes durchzuführen, um weniger Steuer zu zahlen. Aber wo liegt der Mehrwert, wenn gleichzeitig meine Buchgewinne ebenfalls fallen? Am Ende bekomme ich doch insgesamt weniger raus, als wenn ich jetzt verkaufe und die Steuer auf die aktuellen Buchgewinne realisieren würde. Falls ich gerade einen Denkfehler habe, korrigiert mich gerne.

0
BabyWolf
Plus

@zinseszins_zeitkapsel Das ist etwas kontraintuitiv.

Du schichtest ja um. Das bedeutet du verkaufst jetzt das Eine und kaufst sofort das Andere. Bist du im Plus wird eine Steuer fällig und du kannst vom Anderen nur um die Steuer reduzierte Anteile kaufen.

Fällt der Kurs allerdings so, dass du idealerweise keine Steuern zahlen musst, kannst du 1:1 Anteile im gleichen Wert kaufen.

Bist du natürlich so ein Marktversteher wie es der ein oder andere hier behauptet, dann ist der Idealfall natürlich du verkaufst teuer am Top und steigst schön am Bottom mit deinem Gewinn wieder ein. In der Regel ist das aber Glück, auch wenn Gegenteiliges erzählt wird. Niemand kann mit Gewissheit sagen wann der Markt korrigiert.

0
Marcus
Investor
Beta
+1

Ich verkaufe ziemlich selten, möchte ich eine Allokation ändern dann mache ich das durch zukünftige Investitionen.

In Deinem Fall würde ich die bereits vorhandenen Gewinne steuerfrei im Portfolio halten und den ausschüttenden ETF regelmäßig besparen.

Mein Ansporn wäre dabei mit zukünftigen Investitionen auf den ausschüttenden ETF den Wert des thesaurierenden einzuholen.

4
U
Unbekannt

Ich teile die Ansichten der meisten hier nicht, und das aus verschiedenen Gründen:

  1. Die Besteuerung auf Aktien-ETFs ist niedriger als du annimmst (siehe ein vorheriges Posting dazu).
  2. Durch die Umschichtung vergrößerst du deinen Cashflow erheblich. Möglicherweise möchtest du das für bestimmte Ausgaben nutzen oder es motiviert dich zumindest.
  3. Buchgewinne sind theoretischer Natur und können stets verloren gehen.
  4. Bei einem Steuerfreibetrag von 1000 Euro sind das fast nur noch Peanuts, die du zu zahlen hättest (zumindest wenn dieser nicht anderweitig aufgebraucht wird).
  5. Du nutzt täglich öffentliche Angebote, die durch Steuermittel finanziert werden (Straßen, Schulen, Polizei, Krankenhäuser usw.). Dementsprechend würde ich das als Beitrag zum Gemeinwohl betrachten, von dem alle profitieren.

PS: Solltest du umschichten, achte auf das Wertstellungsdatum.

3
Hans Meiser
Plus

Hi,
bei 9K Gewinn aus einen Aktien ETF werden nur 70% davon besteuert, d.h. es wären rund 1600€ Steuern fällig (in DE).
ich würde ihn nicht verkaufen und dafür einen Ausschütter kaufen, das macht wirtschaftlich keinen Sinn. Warum Geld verlieren wenn es überhaupt nicht notwendig ist? Es bringt dir nicht einen einzigen Cent, weder jetzt noch in der Entnahmephase, wenn du umschichtest, kostet aber Steuern und evtl. Gebühren.

3
Joel
Autor

@hans_meiser Vielen Dank fürs Feedback ✌️
Ja, stimmt (“Aktien ETF werden nur 70% davon besteuert”) ist mir erst auch wieder durch deinen Kommentar eingefallen.
Bin noch am Grübeln, aber es geht momentan schon eher in die Richtung ACC behalten und DIST besparen inkl. reinvestition von Dividenden.

0
Jens L.
Investor

Ich würde mir überlegen, ob ich Fiskus und ggf. Fondsanbieter ohne Not an meinem Fondstausch mitverdienen lassen möchte. Ein höherer Kursgewinn des thesaurierendenden Fonds wäre für mich auch eine Motivation. Ich habe vor Jahren den Fehler begangen und in eine ausschüttende Variante investiert. Jetzt erhalte ich nicht benötigte Dividenden, die ich im gleichen Fonds automatisch Re-investiere. wirtschaftlicher Unsinn, Aber ich lasse es so, um nicht auch noch Mehrkosten zu haben.

2
Oliver Seiwert
Plus

Ich habs genauso gemacht. Meinen ACC Vangard FTSE in die DIST Variante umgetauscht. Aber bei mir waren nur ein paar hundert Euro Gewinn angefallen. Bei dem DIST musst halt diziplinierter sein, um die Erträge wieder zu reinvestieren. Man ist aber flexibler und halt halt den Cashflow, der einen extrem motiviert.

2
XYZ123

Ganz ehrlich, ich würde das erst mal im Auge behalten und abwarten, ob diese Kapitalerträge Bonussteuer von der CDU in Form von Sozialabgaben kommt. Am Ende musst du vielleicht alles in thesaurier umwandeln um nicht von der deutschen Steuerlast erdrückt zu werden.

2
Joel
Autor

Danke fürs Feedback ✌️
Verstehe ich vollkommen. Mittlerweile glaube ich aber, dass es keinen Sinn macht, meine Entscheidungen von der Politik abhängig zu machen. Wer weiß schon wie hoch die Steuerlast sein wird, wenn wir mit unseren Entnahmen starten und ob man dann wirklich sicherer in einem thesaurierenden ETF investiert ist, kann ebenfalls niemand sagen. (Jetzt nur auf den Fall DIST oder ACC bezogen)

0
Moneymaker
Investor
Beta
+2

Ergänzend zu Evergreens super Kommentar… Wenn Du langfristig weiter Kapital aufbauen möchtest, würde ich persönlich bei der thesaurierenden Variante bleiben. Da ist man mit seinen Erträgen immer im Markt und der Zinseszinseffekt greift immer besser im Laufe der Jahre. Ob Du das mit den Ausschüttungen auch erreichst, kannst Du nur für Dich selbst beantworten. Es erfordert dann Disziplin diese gleich wieder zu investieren.

Solltest Du Dich doch für den Verkauf entscheiden: Bei uns in Österreich gibts die Möglichkeit des Verlustausgleiches. Wenn man Gewinne realisert, kann man die fiktive KeSt von realisierten Verlusten gegenrechnen. Ich mach das ganz gern. Da verkauf ich eine Verlusposition, die ich ein paar Tage später einfach wieder kauf wenn ich sie im Depot haben möchte. Vielleicht gibts ähnliches ja auch in Deutschland, oder Du bist sogar ein Landsmann 😉

Lg MM

1
Eva
Investor
Beta
+2

die Möglichkeit des Verlustausgleiches gibt es auch in Deutschland, allerdings gibt es 2 Verrechnungstöpfe:

  • Aktienverrechnungstopf für Einzelaktien
  • sonstiger Verrechnungstopf für ETFs, Fonds, Anleihen,…

ETF-Gewinne können NICHT mit Aktienverlusten, sondern nur mit Verlusten aus dem “sonstiger Verrechnungstopf” verrechnet werden.

1
BabyWolf
Plus

Ich hab ganz einfach den Ausschütter angefangen zu besparen, bin geduldig geblieben und hab dann in der Zollkorrektur umgeschichtet um keine Steuer auszulösen.

Mir wärs aber auch egal gewesen, wenn es keine Gelegenheit gegeben hätte zum umschichten. Hätte ich halt als erstes daraus verkaufen angefangen, wenn ich das Geld dann irgendwann benötige.

1
Offi
Investor
Terminal
+1

Wenn Du das machst solltest du das dieses Jahr noch machen, damit dein Freibetrag 2026 für die Dividendenerträge genutzt wird.

Ich bin auch eher mit Dividenden ETFs und Dividendenaktien unterwegs.

Ich würde aber auch eher den ETF behalten und Deine Sparrate voll auf den anderen ETF lenken. So hast Du später mal die Möglichkeit falls du Geld benötigst, diesen aufzulösen.

1
🍪

Parqet  nutzt Cookies. Erfahre mehr