Daten Disclaimer
Parqet Fintech GmbH übernimmt für die dargestellten Informationen und deren Genauigkeit und Vollständigkeit keine Gewährleistung.
Quelle für Stock Logos und News-Daten ist Elbstream Data
Quellen für Kurse sind Gettex,
Lang & Schwarz und weitere Handelsplätze sowie Ariva.de AG, ActivFinancial, EDI, QuoteMedia und GOLD.DE.
Quelle für Fundamentaldaten sind die Firmenunterlagen der jeweiligen Unternehmen. Quelle für ETF-Daten sind die Webseiten und Datenblätter der jeweiligen ETF-Anbieter. Dividenden-Daten überwiegend von DivvyDiary.
Fehler gefunden? Bitte sende Feedback zu den dargestellten Daten an daten@parqet.com.
Link Disclaimer
Für manche Links kann Parqet Fintech GmbH eine Affiliate-Provision erhalten wenn Produkte darüber erworben werden. Dies hilft dabei, kostenlose Produkte und Inhalte auf Parqet zu finanzieren.


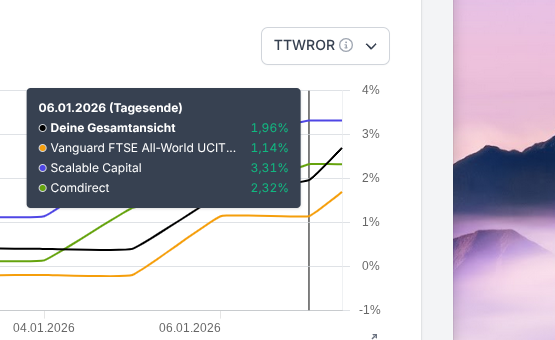
Der TTWROR (Time-Weighted Total Rate of Return) ist nicht linear additiv. Der Gesamt-TTWROR eines kombinierten Portfolios hängt ab von:
Entscheidend ist:
Der Gesamt-TTWROR entspricht nicht einfach einem gewichteten Durchschnitt der Einzel-TTWRORs.
Nachdem ich es mit eigenen Worten versucht habe, finde ich die Antwort von der KI besser 🤗