Denny
Plus
Beta

Gepostet in Schnack

Von ETF Acc. zu ETF Distr.

Hallo in die Runde,

aktuell bespare ich mittels Sparplan den Großteil meiner ETFs als Acc.

Da mich aber die Dividenden mehr motivieren und ich bereits jetzt etwas Einkommen von den ETFs bekommen möchte, überleg ich, den Fokus der ETFs von Acc. zu Distr. zu verschieben. Da ich nicht in Deutschland leben, betrifft mich das Thema Sparer-Pauschalbetrag nicht.

Aktueller Sparplan:

  • Invesco FTSE All-World (Acc) - 71%
  • Amundi Core STOXX Europe 600 EUR (Acc) - 12%
  • iShares Physical Gold ETC (Acc) - 6%
  • Vanguard FTSE All-World High Dividend Yield (Dist) - 6%
  • Vanguard FTSE All-World (Dist) - 6%

Neuer Sparplan:

  • Invesco FTSE All-World (Acc) - 27%
  • Amundi Core STOXX Europe 600 EUR (Acc) - 13%
  • iShares Physical Gold ETC (Acc) - 7%
  • Vanguard FTSE All-World High Dividend Yield (Dist) - 27%
  • Vanguard FTSE All-World (Dist) - 27%

Was haltet ihr von der Umschichtung und der neuen prozentuellen Aufteilung?

Neben den ETFs habe ich auch Einzelaktien. Hier überlege ich auch, Aktien welche keine Dividenden ausschütten zu verkaufen und auf Aktien oder ETFs umzuschichten, welche Dividenden zahlen.

23 Kommentare

Melde dich an, um mitzudiskutieren.
Franky
Beta

Sparen und entnehmen widerspricht sich irgendwie, nur meine Meinung. Trotzdem empfinde ich Dividendentitel gerade in der heutigen Zeit wertstabiler und weniger volatil. Ich hatte den VanEck Morningstar, durch den großen Anteil an Treibstoff und Energie hält der sich extrem stabil.

2
joerginle
Investor
Terminal
+1

Die Rendite.

2
Jens L.
Investor

@heidenroder bin dacor 👍

1
stilgar
Plus
Beta

https://app.parqet.com/p/68c50cf4ae297dfba57a7d1c/h/hld_68c50e44ae297dfba57a7d42

Ich denke das spricht für sich :-)

Wenn der Direktlink nicht geht dann hier bitte schauen…

https://app.parqet.com/p/68c50cf4ae297dfba57a7d1c

1
stilgar
Plus
Beta
1
Denny
Autor
Plus
Beta

@heidenroder hier werden auch andere bzw. neue Dividenden ETFs behandelt:

Warum Dividenden-ETFs plötzlich wieder boomen | DAS INVESTMENT

1
buy2try
Plus
Beta

Denke drann, dass Du beim Umschichten die bisherigen Gewinne versteuern musst. Das kann das aktive Kapital spürbar reduzieren. Besser ist den Sparplan umzustellen und die alten Positionen laufen lassen so lange es geht.
Ich nutze die Dividenden zum Rebalancing. Damit hast Du die Motivation der Dividenden und das ausgeschüttete Kapital geht nicht verloren. Du hast sogar noch das Gefühl (oder die Illusion) bewusst steuern zu können. ;)

2
Björn Beier
Team
Mod
+2

iShares Physical Gold ETC (Acc)

In DE gibt es hier steuerfreie Alternativen, z.B. Euwax Gold II - wenn du wie du sagst woanders wohnst, ist das für dich aber ggf. irrelevant. 👍

Warum Invesco FTSE All-World (Acc) UND Vanguard FTSE All-World (Dist)? Ist doch exakt der gleiche Index. Kann in einem ETF zusammengefasst werden?

Bin kein Fan von Dividendenstrategien wie eine über den Vanguard FTSE All-World High Dividend (liegt aber generell an Dividendenstrategien), aus diesem Hintergrund:

Wenn Ausschüttungen jedoch zu deinen Anlagezielen passen, will ich dich nicht abhalten!

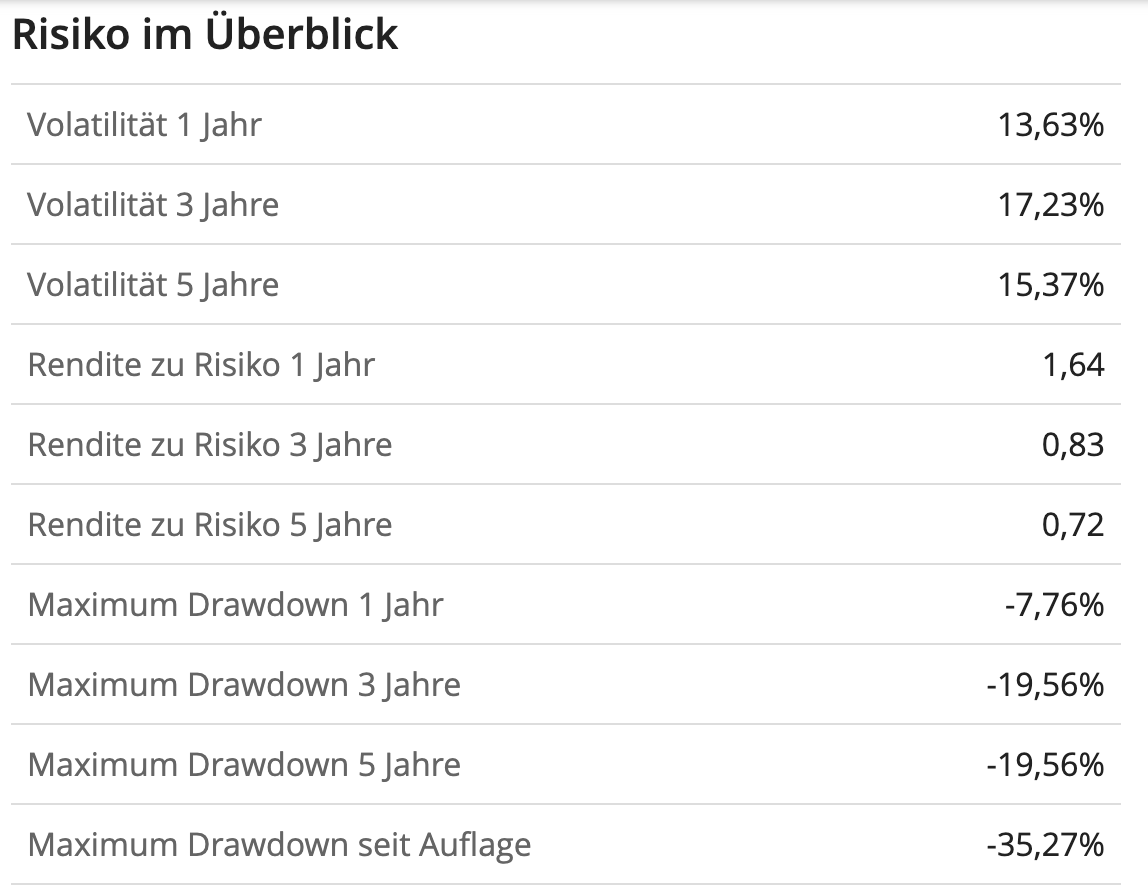
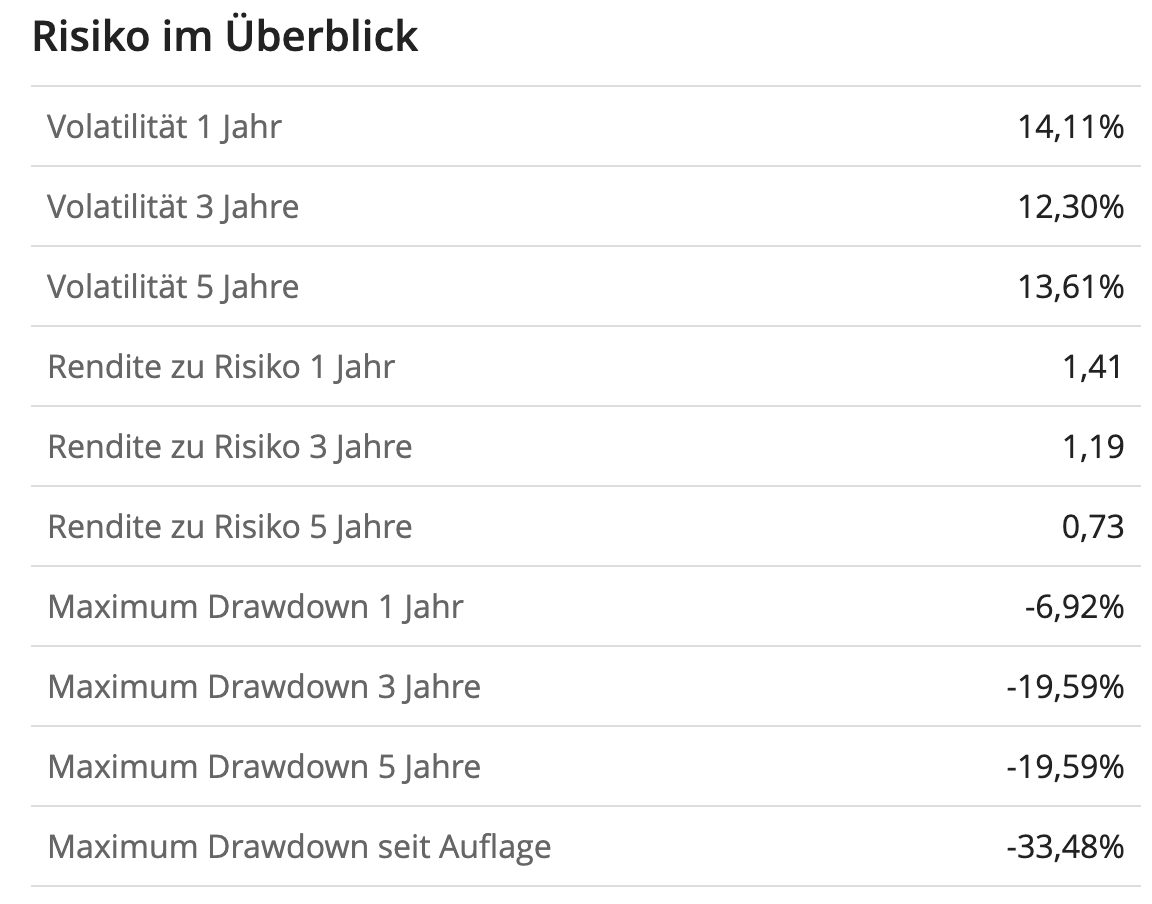
Weniger Volatilität (wie in den oberen Kommentaren) scheint für die beiden Produkte nicht zutreffend gewesen zu sein (angenommen die Daten von JustETF passen - aber ich würde Volatilität anders senken, falls es denn überhaupt ein persönliches Ziel ist):

Was ich dennoch sehr gut verstehe ich der Wunsch nach regelmäßigen Ausschüttungen (selbst wenn sie irrational wären), weil es einfach gut für Motivation und Psyche ist (und zumindest in DE) aktuell auch kaum merkliche steuerliche Nachteile hat.

1
Denny
Autor
Plus
Beta

@bjoern Danke für den Hinweise, den Euwax Gold II bietet SC in Italien nicht an, zumindest konnt ich diesen nicht finden.

Den Invesco FTSE All-World (Acc) bespare ich bei SC, welches mein Langfristiges Acc Depot darstellt. Dort bin ich vor ein paar Jahren gestartet.

Den Vanguard FTSE All-World (Dist) bespare ich aktuell bei TR, vor allem wegen dem Saveback hatte ich diesen ETF sowie den High Dividenden ausgewählt. Jetzt wo die Dividenden konstant steigen, auch wenn nur kleiner Betrag, motivieren diese mich umso mehr. Zudem überlege ich mir, ob es für mich Sinn macht, zu lange nur einzuzahlen und keine Divididenden zu kassieren. Ich bin 40 und die Ausgaben bzw. Kosten steigen ständig. Ein paar Dividenden, auch wenn sie aktuell noch klein sind, haben einen positivien Effekt und helfen, ein paar kleine Kosten (sei es ein Abo) zu übernehmen. Das ist sehr motivierend.

Wie würdest du eine Dividendenstrategien angehen? Der High Dividend ist der Favorit von Sumit und Jonathan 😄

0
Denny
Autor
Plus
Beta

Vorteil bei ausschüttenden ETFs ist, dass selbst entscheiden kann ob man die Dividenden wieder reinvestieren will. Da ist man etwas flexibler und kann das je nach Situation anpassen.

1
Uwe
Plus

Ich stand vor über einem Jahr vor dem selben Problem als ich von Flatex (wo ich ThessauriererETFs hatte wegen hohen Kosten bei Dividenden) beim Start von Trade Republic “steuereinfach Österreich” gewechselt bin und auf AusschütterETFs setze. Die ETF-Thessauerierung ist in Österreich noch schlimmer als in Deutschland……

Ich habe mich entschieden die alten Käufe einfach stehen zu lassen und nicht mehr zu besparen. Es ist ja Kapital das sich weiterentwickelt, ein Verkauf hätte eine hohe Steuerlast bedeutet. Und ich habe bei TR neue ETF-Sparpläne angelegt und in diesem Schritt auch gleich das Portfolio optimiert (man lernt ja ständig dazu).

1
Denny
Autor
Plus
Beta

@uwe_reithuber was genau ist der Unterschied bzw. Vorteil in Österreich bei ausschüttenden ETFs im Vergleich zu thesaurierenden?

Ist SC in Österreich steuereinfach?

0
looseleaf
Plus

Wir zahlen auch, wenn der Thesaurierer thesauriert. Dh. du musst Geld aufs Konto nachschießen, dafür wird dein Einkaufspreis erhöht und im Falle eines Verkaufes zahlst du dann weniger Steuer.
Bei den meisten Ausschüttern ist das nicht so - auch wenn es hier teilthesaurierungen gibt, die aber nicht so hoch ausfallen, wie die kompletten Thesaurierungen.
Oder um es mit den Worten unseres damaligen (70er/80er Jahre) Ministers Sonowatz zu sagen: Ich weiß, das klingt alles sehr kompliziert.

In Wahrheit ist es für einen einfachen Anleger nicht zu durchschauen (wer wälzt schon Steuerrecht und die OeKB Datenbank für Ausschüttungsdaten und versteht dann auch noch, was ausschüttungsgleiche Erträge etc. sind) - und ich glaub auch deshalb trauen sich wenige hier in .at über ETF-Sparen drüber und lassen alles die Bank machen. Oder schlimmer: Das Sparbuch

0
Catpitalist
Plus
Beta

Der Vaneck Morningstar ist super, wenn Dividenden dann er.

1
Martin Krause
Plus

Schritt 1: Sparpläne auf Dist-Fonds konzentrieren

Schritt2: Verluste aus Aktien realisieren, anschließend mit Gewinnpositionen decken

Schritt 4: Freigesetztes Kapital zum Rebalancing von Minuspositionen ensetzen.

Schritt 5-…: Dividenden, Ausschüttungen: GoTo 4

0
Denny
Autor
Plus
Beta

Jonathan von Abilitato hat jetzt einen Sparplan auf den VanEck Morningstar Developed Markets Dividend Leaders laufen.

Ich werde wohl auch mal einen kleinen Sparplan einrichten 🙂

0
Denny
Autor
Plus
Beta

Frage, um welchen Dividenden-ETF würdet ihr die beiden Vanguard FTSE All-World High Dividend Yield (Dist) und Vanguard FTSE All-World (Dist) ergänzen, und aus welchem Grund:

  • VanEck Morningstar Developed Markets Dividend Leaders UCITS ETF
  • Fidelity Global Quality Income UCITS ETF INC-USD
  • STOXX Global Select Dividend 100
0
🍪

Parqet  nutzt Cookies. Erfahre mehr