9 Kommentare

Melde dich an, um mitzudiskutieren.
Alex
Investor
Beta
+2

Wenn SC oder TR, ein Depot machen kann, wird für uns es auch nett sein. Durch den Zuschuss. Also bei normalen TER Kosten und von mir aus Minigebühr.

2
user_2f9e60
Plus
Beta

Danke das Du mich dumm nennst…😇

1
TTTom
Autor
Plus

Hab ich nicht geschrieben. Und Du hast auch nicht geschrieben, dass Du das nicht machst.😀

0
user_2f9e60
Plus
Beta

Das wird DOA sein ….

Dead on Arrival - falls es jemand nicht kennt :-)

0
Marius
Plus

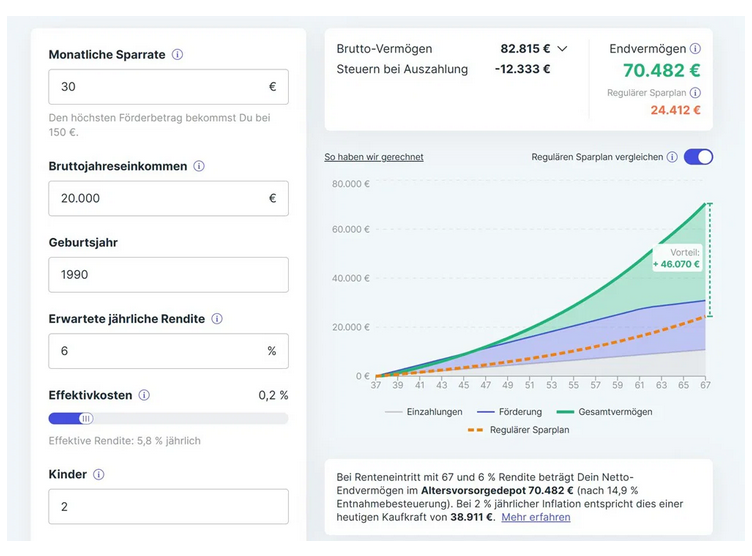
@tttom_unterwegs Naja, der Knackpunkt ist die Besteuerung in der Auszahlphase. Denn bis zum geförderten Betrag muss ja die komplette Auszahlung versteuert werden (nicht nur die Gewinne), und der persönliche Grenzsteuersatz kann ja bei 0 liegen oder doppelt so hoch sein wie die Kapitalertragssteuer auf ETF-Gewinne. Das muss man wirklich individuell durchrechnen ob sich diese Anlage lohnt bzw. ob es die Beschränkungen wert ist. Was allerdings schwierig ist wenn man nicht in die Zukunft schauen kann was den eigenen Steuersatz angeht …

Da die Förderung auch von der Steuererstattung in der Ansparphase abgezogen wird handelt es sich (je nach individueller Situation) mehr um eine Stundung der Steuer bis zu Auszahlphase. Da muss ich zugegeben, das ist schon geschicktes Marketing vom Lars. In deinem Beispiel sieht es sehr vorteilhaft aus (geringer Steuersatz, hohe Kinderzulage), aber das ist nicht unbedingt repräsentativ.

Wie erfolgreich das Ganze wird hängt vor allem vom Vertrieb ab. Die breite Masse dürfte ja wieder über Makler und “Berater” mit der Materie in Kontakt kommen, und wenn die mit den neuen Produkten deutlich weniger verdienen bezweifle ich dass die Masse der bestehenden Verträge umgestellt wird (je nach individueller Situation ist das ja auch nicht unbedingt von Vorteil).

1
Marius
Plus

@tttom_unterwegs Das stimmt vermutlich. Nur leider wird es mMn wahrscheinlich auch so sein dass genau die Gruppe die am meisten profitieren könnte sich mangels Zeit+Geld am wenigsten mit dem Thema beschäftigen wird und das an einen “Berater” abgibt (oder ganz ignoriert).

Und es geht auch gar nicht unbedingt um die konkrete steuerliche Belastung die ich als potentielles Problem sehe sondern vor allem dass das eine unbekannte Größe für viele ist, gerade junge Menschen. In 40 Jahren kann und wird sich ja auch noch einiges an den Steuertarifen ändern (die Anpassung der Einkommenssteuer ist auch eigentlich das allererste was der Lars hätte angehen sollen).

1
Liese Müller
Plus
Beta

Die unbekannte Größe des Steuersatz als Rentner stimmt natürlich, aber, ich sehe für uns, meinen Mann und mich folgende Vorteil:

  1. die Förderung natürlich: 540€ pro Person
  2. die Einzahlungen sind steuerfrei, ich kann sie bei der Einkommenssteuer absetzen und bekomme die bereits gezahlte Steuer (abzüglich der Förderung) zurück. Da wir im Spitzensteuersatz von 42% “beheimatet” sind lohnt sich das einfach. Du verschiebst die Steuer in einen Zeitraum in dem man einfach weniger zahlt.
  3. Du kannst im Altersvorsorge Depot umschichten ohne Kapitalertragssteuer zu zahlen! Das bedeutet, wenn du zu einem günstigen Zeitpunkt vor der Auszahlphase das Kapital zum Beispiel in einen Geldmarktfonds umschichtest um es einfach aus dem Risiko unter Vola heraus zu holen wird keine KAP fällig! Das macht was aus, je länger man eingezahlt hat desto mehr, und relativiert das alles besteuert wird auch um einiges.
  4. Du zahlst in der ganzen Ansparphase keine KAP/Vorabpauschale
  5. Die Auszahlphase, ohne diese unsägliche Versicherung, die immerhin 30% der eingezahlten Summe beim Riester gekostet hat um sicher zu stellen, dass bis zum Lebensende ausgezahlt wird. Man muss das Kapital beim AVD eine Auszahlphase bis 85 annehmen.
  6. Der Riester kann übertragen werden.
  7. Die Kosten sind auf 0,5% gedeckelt, die Neobrocker liegen vermutlich drunter.

Für uns ist das so erstmal eine Sache die wir machen werden, davon ausgehenden das Scalable ein AVD anbietet, die Kosten sich unserer Meinung nach im Rahmen halten, wonach es aktuell aussieht

1
TTTom
Autor
Plus

@marius Ja ist sehr individuell. Ich denke aber, die Hauptzielgruppe für die 3. Säule der Rentenversicherung/Riester 2.0 ist nicht diejenige, die als Rentner mit Spitzen- oder Reichensteuersatz kalkulieren muss.😃

0
TTTom
Autor
Plus

Ich denke, dass das ein richtiger Erfolg wird. Wer da nicht die Zulagen mitnimmt ist zumindest nicht besonders helle.

Außerdem gibt es 11 Millionen Riesterverträge, von denen ein Wechsel möglich ist.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr