Markus T.
Investor
Terminal
+1

Gepostet in Schnack

Portfolio für 20 Jährige ohne Ausbildung

Was wären eure Portfoliovorschläge für eine 20 jährige ohne Ausbildung und ohne Plan für die Zukunft und einem zu investiereneden Kapital von Euro 750.000.-

Werterhalt für die nächsten 5 Jahre.

Danke für eure Vorschläge

BG Grüße aus Südtirol

Markus

13 Kommentare

Melde dich an, um mitzudiskutieren.
Mathias
Plus

300k ftse all world
100k ftse all world high dividend yield
50k gold
50k bitcoin
rest in overnight swap, um damit und ggf mit den ausschüttungen die Zukunft zu gestalten.

0
user_89467d
Plus

Richte am besten 8 Tagesgeldkonten ein

0
Markus T.
Autor
Investor
Terminal
+1

hallo Arthur

Drei-Toepfe-Rechner- Isabell.xlsx

wie bewertest du diese strategie - topf 2 kann dann auch zwecks streuung in verschiedenen staatsanleihen ( white list ) zwecks diversifizierung aufgeteilt werden - besteuerung Staatsanleihen ( white list ) in Italien 12,5% - es muss hier aus Topf 2 cashflow für lebensunterhalt/ausbildung/Studium generiert werden- % Anteil der Töpfe je nach benötigten cashflow anpassen - Danke für ein kurzes feedback. BG aus Südtirol Italien

0
Jens
Plus

Aus meiner Sicht zu wenig Informationen für einen zielgerichteten Vorschlag.

Warum nur „Werterhalt“?

Was ändert sich in 5 Jahren?

0
Markus T.
Autor
Investor
Terminal
+1

@jens_11a37b hallo jens wie bewertest du diese strategie - topf 2 kann dann auch zwecks streuung in verschiedenen staatsanleihen ( white list ) zwecks diversifizierung aufgeteilt werden - besteuerung Staatsanleihen ( white list ) in Italien 12,5% - es muss hier aus Topf 2 cashflow für lebensunterhalt/ausbildung/Studium generiert werden- % Anteil der Töpfe je nach benötigten cashflow anpassen - Danke für ein kurzes feedback. BG aus Südtirol Italien

Drei-Toepfe-Rechner- Isabell.xlsx

0
Markus T.
Autor
Investor
Terminal
+1

@jens_11a37b Hallo Jens - Danke für deine Einschätzung

0
Jens
Plus

@markus_tschaffler

Ich bin konservativ und vorsichtig.

Ich vermute, dass die junge Frau 5 Jahre von einem Teil des Geldes studieren und leben soll?

Ich weiß nicht, was man dafür in Südtirol benötigt. Das würde ich zuallererst abschätzen. Gehen wir mal von 30k im Jahr aus. Dann würde ich 150k gestaffelt als Termingeld anlegen (4/3/2/1/halbes Jahr). Den Rest würde ich in einen der gängigen All-World-ETFs stecken

0
Wurstsuppe
Plus

Warum planst du bei 750k einen Entnahmeplan?

750K würde ich so anlegen, dass das Mädel sorgenfrei leben kann und alles was sie im Job später verdient oder was bei genügsamer Reinvestition übrig bleibt, nur späteren Lebensstil verbessert.

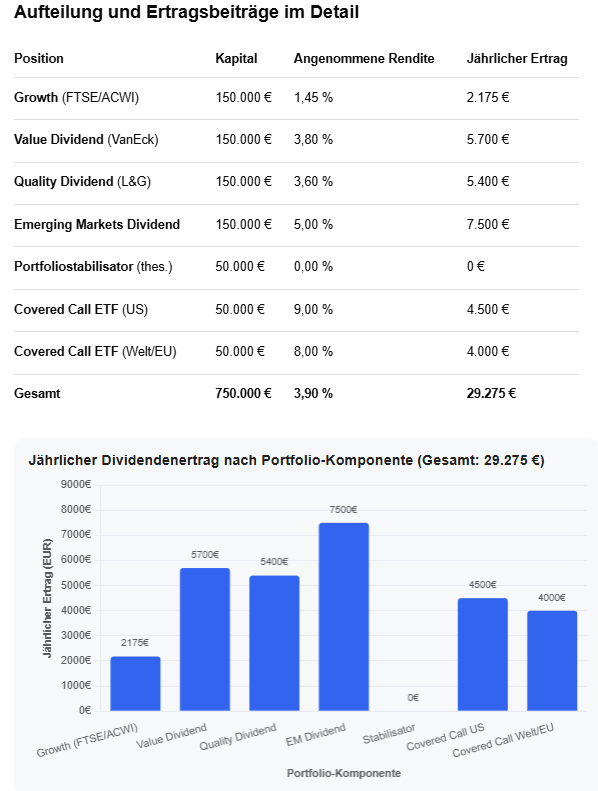
150k als Growth in einen FTSE oder ACWI = ca. 1,45 % DivRendite

150k Value Dividend (NL0011683594) = ca. 3,8 % DivRendite

150k Quality Dividend (IE0005AJA0P1) = ca. 3,6 % DivRendite

150k EM Dividend (IE00BQQ3Q067) = ca. 5 % DivRendite

50K Portfoliostabilisator Gold oder kurzlaufende €-Unternehmensanleihen 0-3 Jahre oder thesaurierenden Geldmarkt-ETF

50K Covered Call ETF US-Index = ca. 9+x % DivRendite

50K Covered Call ETF Welt oder EU-Index = 8+x %DivRendite

Dazu kommt Kurswachstum und damit Dividendenwachstum = mindestens Inflationsausgleich.

Funcfact, wenn man seinen Post, vor dem posten bei Gemini reinwirft, spart man sich den Taschenrechnerschritt.

hf, nix Beratung hier, nur Langeweile ;)

Das sind im Monat 2400 € vor Steuern, damit sollte sich ein Studium/Ausbildung und eine kleine Wohnung bezahlen lassen.

0
Wurstsuppe
Plus

@markus_tschaffler Wenn der Werterhalt für 5 Jahre für dich so im Mittelpunkt steht, dann ist alles aufs Bankkonto die beste Variante. Bekommst, dann für den Werterhalt deine 3 % Gesamtrendite.

mMn gären aktuell verschiedene Blasen, die teils mehr oder weniger stark ineinander greifen: a) US-KI-Schulden-Bubble, die mit Krediten und Bonds vorfinanziert wurde, die sich mMn nicht realistisch amortisieren lassen. Einhergehend mit einer generellen US-Kreditblase. b) US-Staatsschuldenkrise mit einhergehender Dollarabwertung c) potenielle Staatsschuldenkrise von Japan und Frankreich mit Euro-Schuldendebakel in der Hinterhand. Dazu massive Neuverschuldungen von einstigen triple A Ländern wie Deutschland.

Der norwegische Staatsfond hat bspw. seine weltweiten Bondpositionen erheblich heruntergefahren und stark in Aktien des Euro-Raums umgeschichtet. Halte ich für ein sinnvolles Manöver, wenn man mehr als 3 % Festgeld haben möchte. Aber das Crash-Risiko wird hier auch nicht vorbeiziehen.

Die 3 Positionen zu Value, EM und Qualitiy Dividend spiegeln das oben wieder. In Growth am möglichen (Glaskugel) Vorabend eines großen Crashs zu investieren wäre sicherlich ärgerlich. Insoweit wäre eine Variante bei der die FTSE/ACWI Position in die 3 anderen aufgeteilt wird eine Variante oder alternativ damit gleich in LU0446734369 (Europa Value) gehen und übergewichten. Auch die Covered Calls könntest du in die anderen Positionen umschichten, die dürften nach einem Crash länger brauchen um sich zu erholen, bzw. bei einem KI-Crash da würde der US-Covered Call sich nur zu seinem us-techlasitgen Index hin erholen.

Aber alles Glaskugel! Dein Anlagezeitraum von 5 Jahren ist hier tatsächlich sehr kurz, vor allem in der zerrütteten Marktlage. Wenn du die Kohle in 5 Jahren für etwas spezifisches brauchst, würde ich nur Festgeld zu 3 % nehmen ohne Bonds und dergleichen. Hier wäre Gold noch eine vermutlich sichere Beimischung. Option könnte auch sein, einen €-Geldmarkt-ETF zu nehmen, die gibts auch ausschüttend (mit aktuell 1,8 % xtrackers und 2,8% Amundi) und nach einem 20-30 % Crash die Kohle umschichten, kann ja dann (fast) nur noch nach oben gehen ;), dann wärst du nicht an den Knebelvertrag deiner Bank gebunden und hättest Handlungsspielraum?!

Rechne durch wieviel Geld das Mädel für alles braucht, dann kannst du anhand dieser Zahl dein Risiko so adjustieren, dass du monatlich die Summe zur Verfügung hast und kein höheres Risiko für mehr eingehen musst.

1
Markus T.
Autor
Investor
Terminal
+1

@wurstsuppe Danke für deine Einschätzung. Ist aber kein Entnahmeplan. Zinsleiter dient für Generierung “ sicheren Cashflow “ für die nächsten 3/5 Jahre mit Option jährlich rollieren oder Invest in Aktienanteil ( Teil oder alles ) - Abgeltungssteuer bei Staatspapieren Euro Zone in Italien 12,5% - Habe hier deshalb aktuell ungfähr netto Rendite von ca 3% bei der Zinsleiter. Dividendenrenditen aus ETF werden in Italien mit 26% besteuert. Ansatz natürlich sehr konservativ. Ist meiner Überlegung nach zum jetztigen Zeitpunkt nicht falsch ( was passiert wenn der Markt 2027 - 30%/40% einbricht ) , kostet natürlich in den nächsten 3/5 Jahren Rendite. BG

0
Lisa
Plus

Die junge Frau soll in sich selbst investieren. Also Ausbildung, Studium. Wissen aneignen, ggf. Partner finden, Familie gründen (wenn es passt). => Hat die höchste Rendite

0
Markus T.
Autor
Investor
Terminal
+1

@tom_afd04e Hallo Lisa, da hast du vollkommen recht. BG Markus

0
Florian Splettstoesser
Plus

Der Zeitraum ist natürlich ein riesen Thema → Ich bin ehrlich selbst ohne jemals eine Ausbildung anzufangen kann man mit Ausschüttern und ungelernt locker sein Leben bewältigen.

Lässt sich der Zeitraum nicht stretchen empfähle ich nen Vanguard Life Strategy bei dem ein World mit kurzfristigen Anleihen gemixt wird. Ich denke 50/50 wenn der Werterhalt wichtig ist. Bei mehr Risiko, dann den bei dem 70% World und 30% Anleihen drin sind.

Liebe Grüße Florian

0
🍪

Parqet  nutzt Cookies. Erfahre mehr