
Diversifikation über Regionen – oder doch nur eine Fata Morgana?
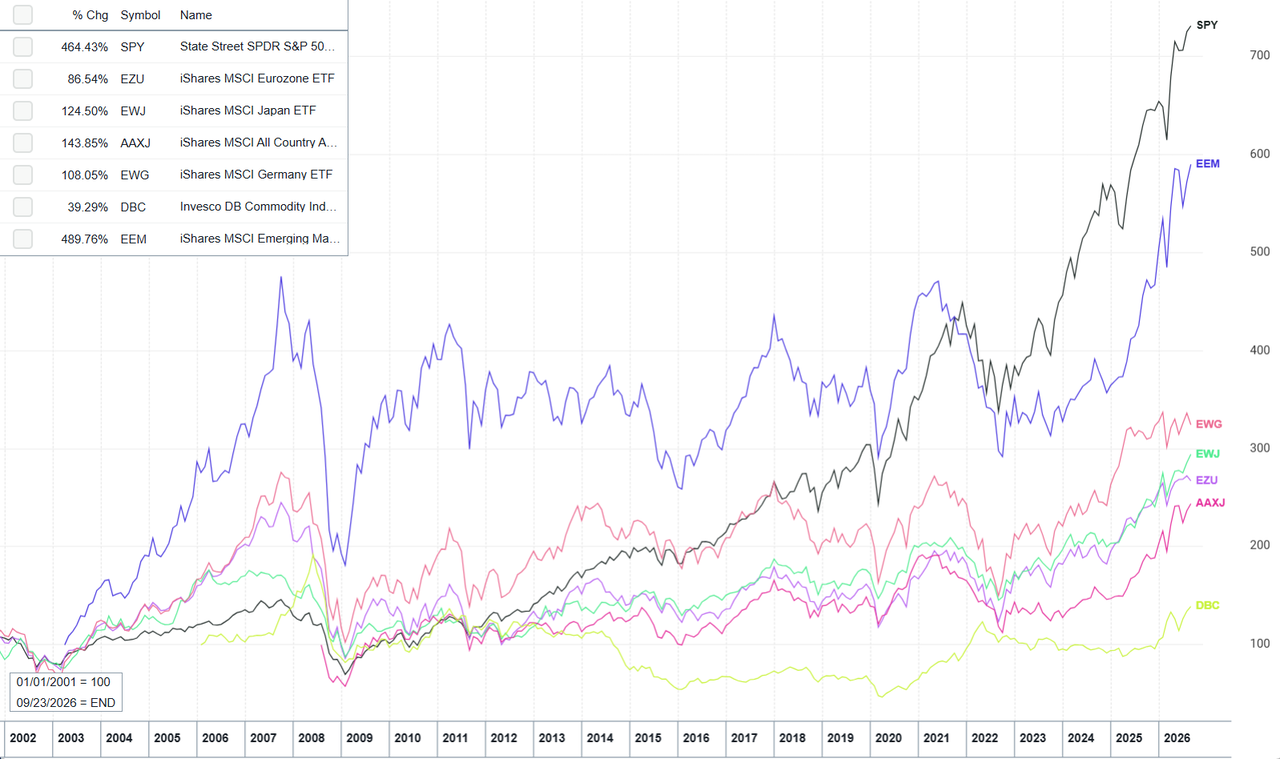
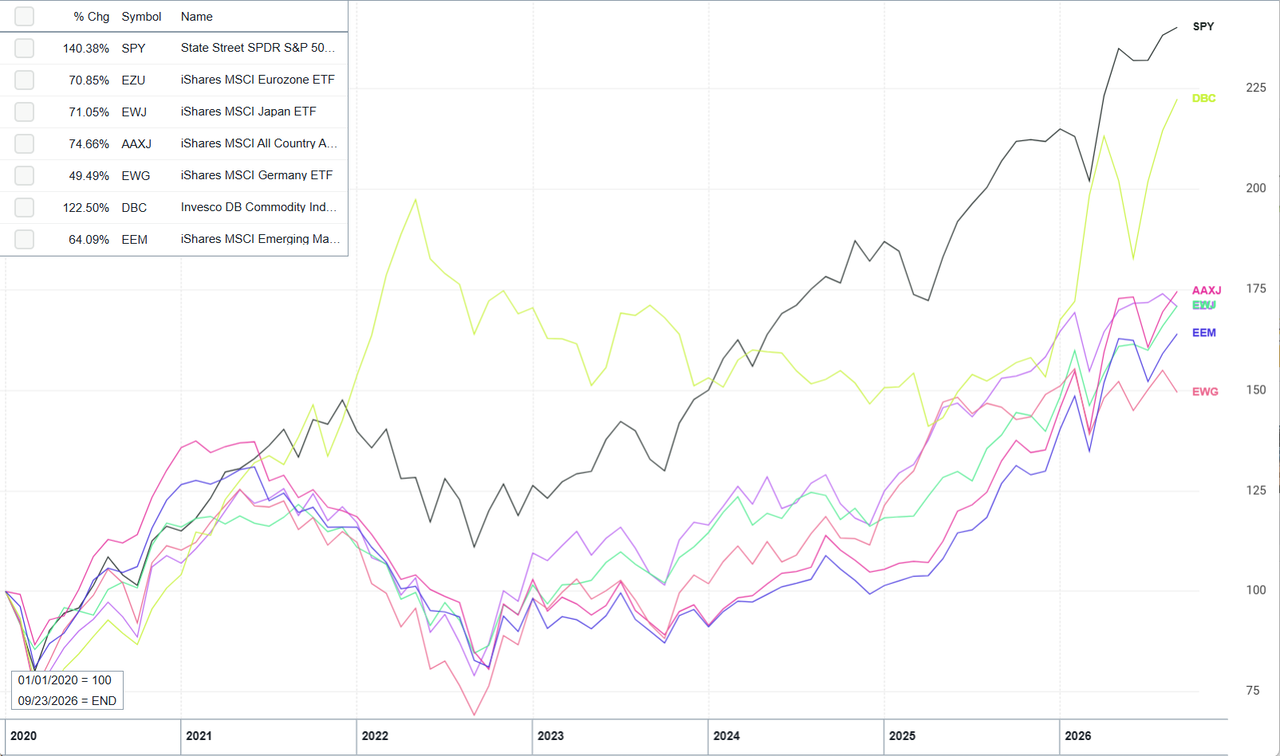
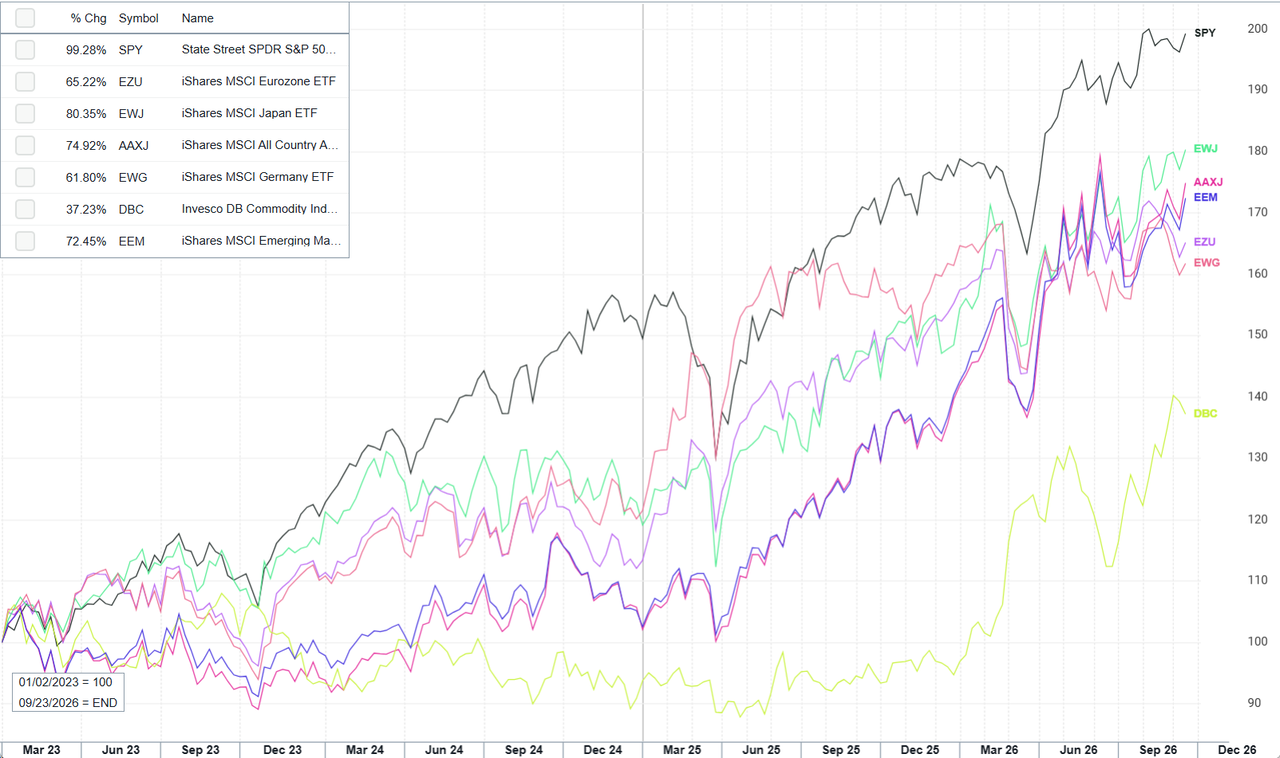
Überall lese ich, wie wichtig die Diversifikation über verschiedene Regionen hinweg ist. Versteht mich nicht falsch: Eine breite Streuung halte ich ebenfalls für absolut sinnvoll. Allerdings sehe ich die klassische Länder- und Regionendiversifikation als ausgedient an – zumindest, was die Performance betrifft. Ob all die Leute, die eine entsprechende Diversifikation predigen, auch mal Performancecharts anschauen? Da habe ich meine Zweifel. Es macht für mich wenig Sinn, auf Teufel komm raus in Regionen zu investieren, die seit längerer Zeit „hinterherhinken“. Die Charts aus dem Anhang sprechen da eigentlich eine ziemlich eindeutige Sprache.
Ich für meinen Teil investiere bei Aktien schon seit Längerem hauptsächlich in Regionen, die am Tropf des USD hängen – sprich: Nordamerika, Südamerika und die Emerging Markets. Europa, Asien/Pazifik und Japan spielen bei mir im Moment nur noch eine untergeordnete Rolle. Es wird sicherlich die Zeit kommen, in der Europa wieder eine Rolle spielt. Im Moment sind wir davon jedoch sehr weit entfernt.
Das gilt interessanterweise auch für Dividendenaktien. Egal wie ich es drehe und wende: Da ich vermehrt nach echten Dividendenaristokraten Ausschau halte, fliegt der europäische Markt ohnehin fast komplett durchs Raster. Lediglich DEO und BTI haben es in mein Depot geschafft. Natürlich gäbe es noch ein paar Schweizer Aktien, die aber aufgrund der Quellensteuer-Problematik nicht in Betracht kommen.
Wie macht ihr das?
2021-2026
2020-2026
2023-2026
Ich halte mich an meine gewählte Asset Allocation. Wozu hat man sonst einen Plan? Darüber hinaus: Investments mit historisch unterdurchschnittlichen Renditen besitzen eine signifikant höhere Wahrscheinlichkeit für zukünftig überdurchnittliche Renditen.
@sebastian_geissel Hallo Sebastian, Deinem Wunsch komme ich gerne nach. Vorangestellt: Ich besitze 3 isolierte Systeme mit jeweils eigenen Anlagezielen. System 1: Weltportfolio (Wachstum), System 2: Dividenden (Ertrag), System 3: Liquidität (Sicherheit).
Das System 1: Weltportfolio habe ich am Anteil der Volkswirtschaften am Welt-BIP ausgerichtet. Im risikobehafteten Teil (RBT) befindet sich ein MSCI World als Core. Die Regionen gewichte ich durch Zukauf von Europa, Japan und Schwellenländern. Die Regionen (ohne Japan) besitzen jeweils einen Large & Mid Caps-/Small Caps-Anteil für eine kleine Faktorprämie. Als Beimischung im RBT habe ich einen Rohstofffonds und einen Immobilien-ETF. Eine Goldposition besitze ich nicht (wäre aber denkbar). Im risikofreien Teil (RFT) befinden sich Unternehmens/Staatsanleihen mit kurzer Restlaufzeit von max. 3 Jahren sowie ein Cash-Bestand.
1. Risikobehafteter Portfolioteil (60,00 % des Gesamtsystems)
• Aktien Global (90,00 % des risikobehafteten Teils = 54,00 % des Gesamtsystems)
A. Welt (Core) (40,00 % von Aktien Global = 21,60 % des Gesamtsystems)
B. Europa (Zukauf) (18,00 % von Aktien Global = 9,72 % des Gesamtsystems)
C. Japan (Zukauf) (7,00 % von Aktien Global = 3,78 % des Gesamtsystems)
D. Schwellenländer (35,00 % von Aktien Global = 18,90 % des Gesamtsystems)
• Beimischungen (10,00 % des risikobehafteten Teils = 6,00 % des Gesamtsystems)
2. Risikofreier / Stabilisierender Portfolioteil (40,00 % des Gesamtsystems)
Bei meinen Entscheidungen halte ich mich strack an meine gewählte Zielgewichtungen. Das WPF ist kein Outperformer (-) aber robust (++). Der stabilisierende Anleihen/Cash-Anteil halbiert jeden Rückgang des Aktienmarktes. Eine neue Strategie würde ich in einem neuen System erproben. Viel Erfolg beim Investieren!
@jensl Danke auch für deine Antwort. Einen Plan sollte man an der Börse definitiv haben – das ist das A und O! Unternehmen oder Märkte mit unterdurchschnittlichen Renditen trade ich eigentlich nicht. Allerdings gilt: Wenn die Zinsen weiter fallen, ist MCD bald ein Kauf. Aufgrund der Dividendenrendite und des Burggrabens wäre die Aktie für mich ein Kauf und eine Ausnahme, da ich hauptsächlich nach der CANSLIM-Methode von William O'Neil trade.
@buschhupe Ich investiere ausschließlich global in Volkswirtschaften nach BIP-Gewichtung und Anlageklassen. Mit Einzelwerten beschäftige ich mich gar nicht.
@buschhupe Wir waren bei Diversifikation und nicht bei selektiven Engagements. Garantien gibt es nicht. Aber es wirken zuverlässige finanzökonomische Gesetzmäßigkeiten.
@jens_11a37b Regression zur Mitte oder auch Mittelwertrückkehr ist ein unbestrittenes finanzwissenschaftliches Konzept.