Markus W aus W
Plus

Gepostet in Schnack

US-Schuldenberg am Limit: Mein Depot-Setup für die Fiskalische Dominanz [Teil 3]: Der Härtetest

Rund 35 Rechenläufe, einige hundert durchgerechnete Konstellationen und über 5 Millionen simulierte Entnahmeverläufe. Heute zeige ich, was dabei herausgekommen ist, und stelle es zur Diskussion.

In Teil 1 ging es um die Szenarien, in Teil 2 um das Setup. Jetzt kommt die Frage, ob das Setup auch hält, wenn es drauf ankommt: Wie baue ich ein Depot, das den Start in die Entnahmephase übersteht, selbst wenn die ersten Jahre schlecht laufen? Der Gegner heißt Sequence-of-Returns-Risiko. Gleiche Durchschnittsrendite, aber der Crash kommt zuerst.

Die Methode

  • Szenarien sind Stresstests, keine Prognosen. Es gibt keine Eintrittswahrscheinlichkeiten und keine Lieblingsstory. Jedes Szenario wird einzeln getestet.
  • Historie zuerst. Kein Modell und keine Szenarioannahme fließt ein, ohne gegen historische Daten abgeglichen zu sein.
  • Absicherung: Cash-Puffer für die ersten Jahre, dazu Entnahme-Leitplanken (Guyton-Klinger), die in Kursdellen kürzen und in guten Phasen erhöhen.
  • Rahmen: höchstens 7 bis 9 ETFs, breite Streuung über viele Länder und Regionen. Ausgeschlossen sind China, Bitcoin und REITs.
  • Rechenweg: Monte-Carlo mit 10.000 Pfaden pro Konstellation und Szenario, Steuern (Teilfreistellung, FiFo) sind eingerechnet.

1. Die Szenarien

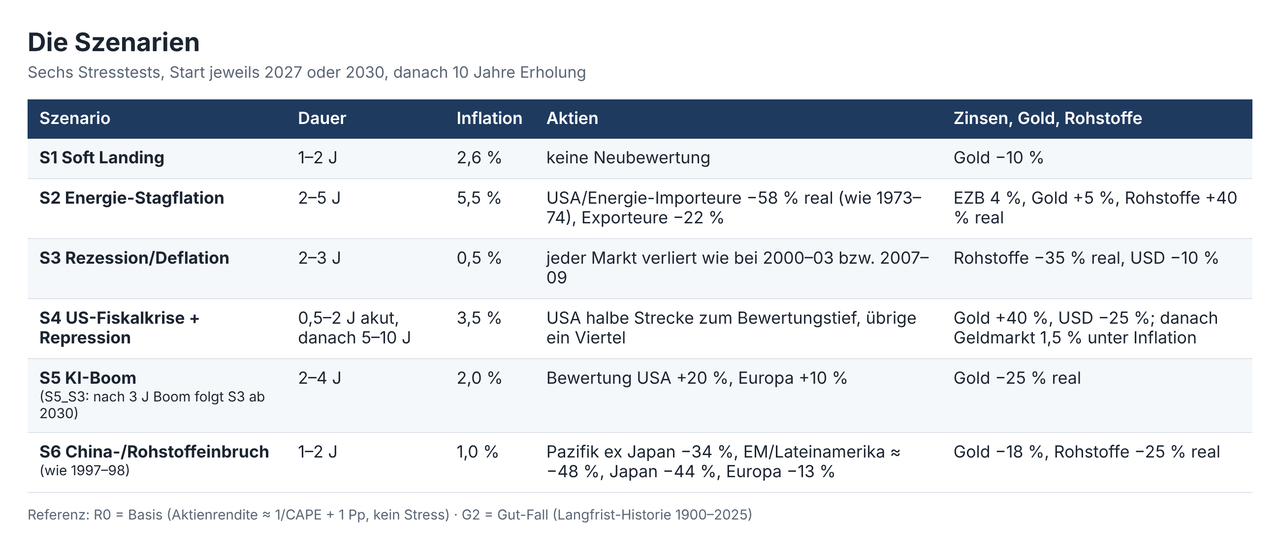
Jedes Szenario startet entweder 2027 oder 2030 (gekennzeichnet als 2027 bzw. 2030). Danach folgen 10 Jahre Erholung.
2. Die Top 5 im Vergleich

K steht für Kandidat. K13 ist mein heutiger Aktienmix und dient als Referenz. Überlebt heißt: Das Depot fällt bis Alter 94 nicht aus. Die Historie ist eine Gegenprobe mit realen Monatsdaten, ohne Bewertungsannahmen und ohne Szenarien:

  • H_A: Bootstrap 1997–2026. Aus den realen Monatsdaten werden in Blöcken von 60 Monaten zufällige Pfade zusammengesetzt, nur Originaldaten.
  • H_B: Bootstrap 1975–2026, gleiches Verfahren mit längerer Datenbasis. Vor 1997 sind teils Ersatzreihen im Einsatz.
  • H_R: echte Abfolgen. Das Depot startet in jedem Monat seit 1975 und läuft am Stück durch die tatsächliche Marktgeschichte.
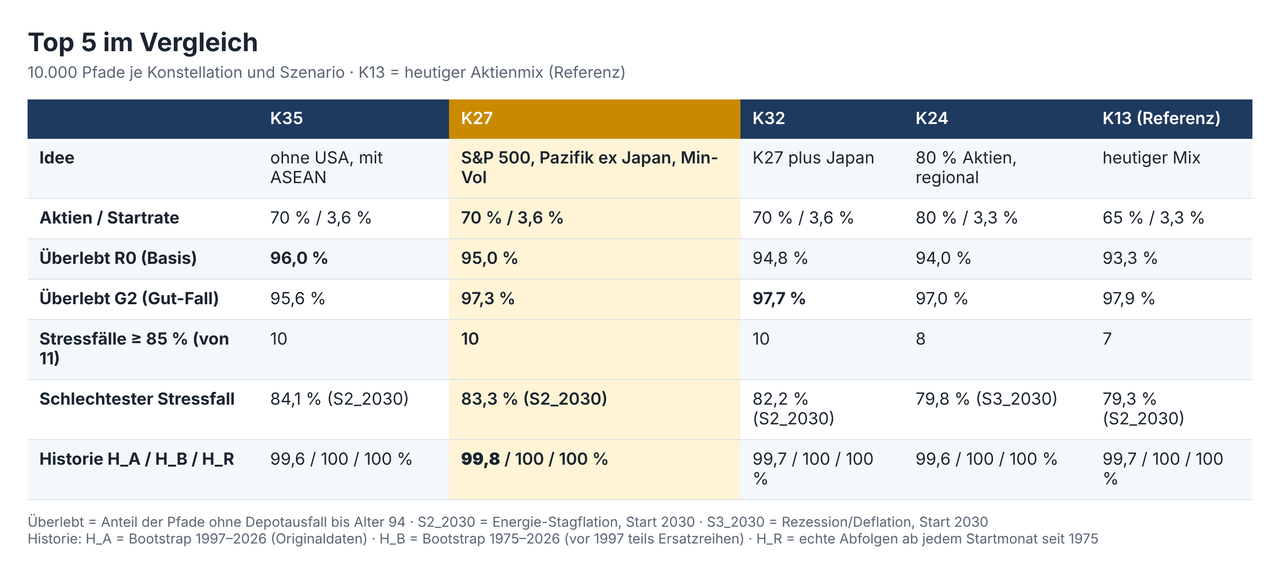
K35, K27 und K32 liegen so eng beieinander, dass ich sie statistisch nicht trennen kann. Der Standardfehler liegt bei 10.000 Pfaden und etwa 84 % bei rund 0,4 Prozentpunkten.

3. K27 im Detail

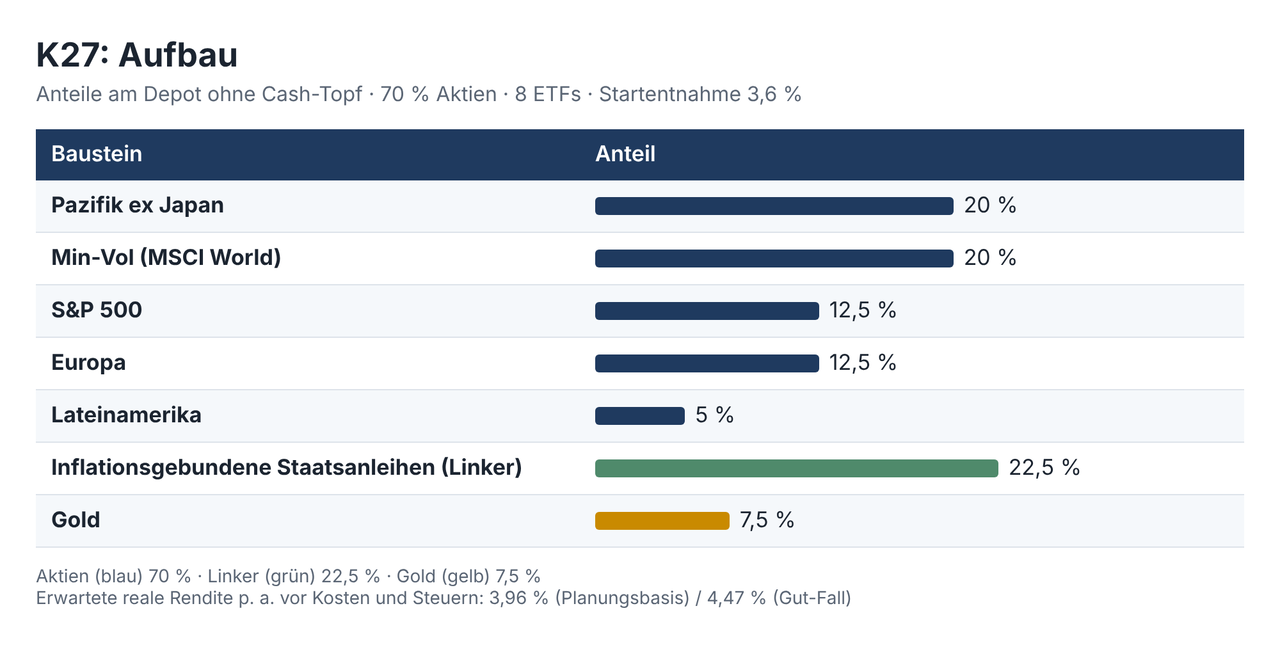
K27 ist der Kandidat, den ich weiterverfolge: 70 % Aktien, 22,5 % Linker (inflationsgebundene Staatsanleihen), 7,5 % Gold, Startentnahme 3,6 %.
Was für K27 spricht:

  • In 10 von 11 Stressfällen liegt die Überlebensquote bei mindestens 85 %. Der schwächste Fall ist S2_2030 mit 83,3 %.
  • Im Gut-Fall (97,3 %) und in der historischen Gegenprobe (99,8 / 100 / 100 %) liegt K27 vor K35.
  • Der Mix ist breiter gestreut als K35: K35 enthält keine USA, dafür 12,5 % ASEAN, davon rund 57 % Singapur.
  • Gegenüber meinem heutigen Aktienmix (K13) und der 80-%-Variante (K24) steht K27 im Stressvergleich deutlich besser da.

Was offen ist:

  • K27 ist der beste Kompromiss unter den getesteten Konstellationen, aber keine perfekte Lösung. S2 mit Start 2030 bleibt die Schwachstelle.
  • Der Engpass liegt weniger bei der Aktienauswahl als beim Einstieg in die Entnahmephase. Die Hebel sind Startrate und Gleitpfad.
  • Eine Startrate von etwa 3,5 % erreicht das 85-%-Ziel nach einer ersten Schätzung mit 2.000 Pfaden vermutlich auch im schwächsten Fall. Der Beleg mit 10.000 Pfaden steht noch aus.

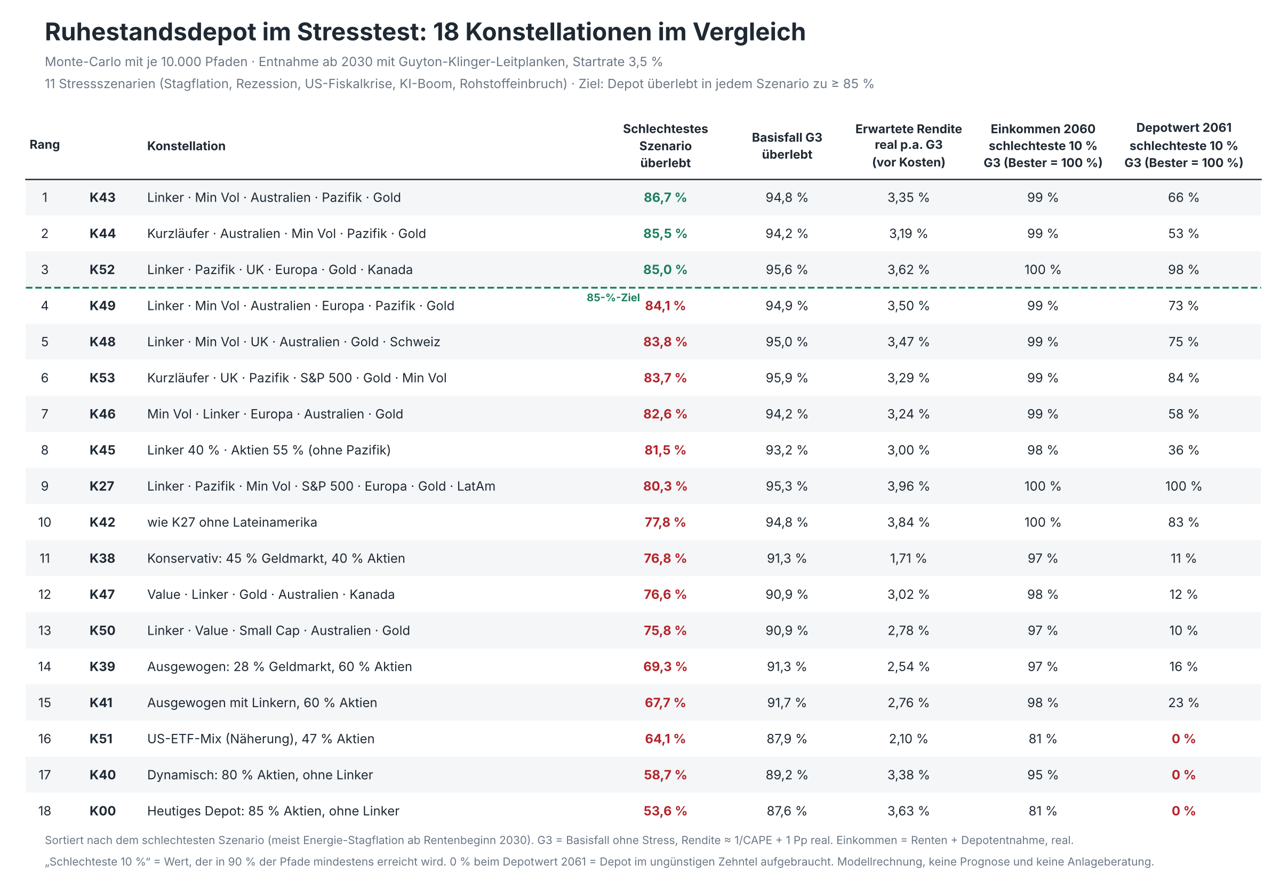
4. Vergleich von 18 Konstellationen
Jetzt seid ihr dran

  1. 70 % Aktien, rund 22 % Linker, 8 % Gold: mutig, zu defensiv oder passend?
  2. Wie würdet ihr Startrate und Gleitpfad gewichten? Eher die Rate senken oder früher umschichten?
  3. 20 % Minimum-Volatilität: Stabilitätsanker oder versteckte Wette?
  4. Welches Szenario fehlt noch? Welche Annahme würdet ihr als Erstes angreifen?

Widerspruch ist ausdrücklich erwünscht. Ich baue eure Einwände gern in die nächste Simulationsrunde ein.

Transparenz: Idee, Fragestellung und Struktur des Projekts stammen von mir. Bei der Umsetzung (Rechenengine, Simulationen, Datenaufbereitung) und beim Schreiben dieses Artikels hat mich Claude (KI von Anthropic) unterstützt. Die Entscheidungen treffe ich.

Quelle der Zahlen: eigene Monte-Carlo-Läufe mit 10.000 Pfaden und historische Gegenprobe (Stand 16.10.2026). Marktdaten u. a. von MSCI, Kenneth R. French Data Library, FRED und iShares. Alle Werte sind Modellergebnisse und keine Prognose oder Anlageberatung.
18 Kommentare

Melde dich an, um mitzudiskutieren.
SirNoodles
Investor
Terminal
+1

Und dann passiert das Leben. Schönes Wochenende

6
SirNoodles
Investor
Terminal
+1

@markus_0615bb wie Dein weiteres Leben wird? Du, das weiß keiner. Das lässt sich auch nicht berechnen. Auch wenn ich als Ingenieur verstehe, dass Zahlen auch Sicherheit geben können.

Beispiel aus dem Bekanntenbereich. Leitender Ingenieur, Mitte 40, Firmenwagen, >100k€ vor Steuer im Jahr, keine Familie, Haus abbezahlt. Road to Million. Wurde krank, dauerhaft Arbeitsunfähig, Rente und zum Glück noch BU. Kommt über die Runden, darf aber am besten nichts mehr passieren. Hat er im wahrsten Sinne des Wortes nicht mit gerechnet.

Das meinte ich, Du kannst mit noch so vielen Durchgängen simulieren, aber Du kannst Dein Leben nicht simulieren. Und schon mal gar nicht „perfekt“.

Sieh das Ganze als Übung wissenschaftlichen Arbeitens, aber bitte mehr nicht.

4
Udo

@markus_0615bb

na immer anders als man gedacht hat

1
Markus W aus W
Autor
Plus

Und das geht dann wie?

0
Markus W aus W
Autor
Plus

@sirnoodles , wie wahr, das ist das Leben. Wie die Zukunft für einen selbst aussieht, ob Glück oder Leid, wird oft nicht von uns selbst bestimmt. Berechnen lässt sich das nicht, da stimme ich dir zu. Ich kenne einen tragischen Fall aus meinem näheren Umfeld, dort trifft trat das ein.

Im Bereich der Finanzen bin ich etwas anderer Meinung. Und ja, ich bin wie du Ingenieur, gut beobachtet. Natürlich sehe ich auch dort nicht in die Zukunft, was natürlich genial wäre.
Ich entwickle aus historischen Daten Stress-Szenarien und suche mir im zweiten Schritt Konstellationen, die meine Ziele in Bezug auf Resilienz für diese Szenarien einhalten. Zum Schluss prüfe ich die Top-Konstellationen gegen echte, historische Datenreihen.

Lass doch mal dein Expertenwissen in dein Urteil zu Konstellation K27 fließen. Daumen hoch oder runter und wenn, warum?

Natürlich kann man aus der Vergangenheit die Zukunft nicht vorhersagen, jedoch die Sicherheit gewinnen, dass das Depot diese Krisen einigermaßen heil übersteht. Mehr ist es nicht. Kein Rettungsschirm, sondern Risikominimierung.

Gruß, Markus

0
Phil

Das Ergebnis solcher Analysen - mögen sie auch noch so elaboriert sein - ist doch immer gleich:

  • Niemand kann die Zukunft vorhersagen;
  • niemand kann eine verbindliche Aussage über die optimale Asset Allocation im Depot machen;
  • jedes Asset kann sich zukünftig im Bereich von -n % bis m % entwickeln.

Konkreter wirds unterm Strich nicht.

Ich habe aber Verständnis, dass die Spekulation Spaß machen kann. Man muss sich aber klar sein, dass das Selbstzweck ist. Wahre Aussagen über die Zukunft werden des Informationsdefizits dabei aber nicht rauskommen.

3
PrivatierausP

ja ok, ich habe auch schon die parqet-tools und Simulationen bemüht, wegen der Frage was aus dem Aktienbestand werden könnte -wenn “dies” oder “jenes” in der Welt passiert ..möchte es da jedoch auch eher wie SirNoodles ausdrücken .. wozu all die Strategiespielchen, ich mach es bisher so wie ich denke, mit meinem reaktivierten kleinen alten Portfolio - ob dies nun in den letzten 3 Jahren bemerkbare Veränderung gebracht hat -hhmm?

Portfolio Insights.pdf

über Goldbesitz, Derivate-Scheine, Anleihen und Zertifikate, Kunstgegenstände, Fahrzeuge, zukünftigen Grundbesitz - und was ich sonst noch so alles nach Sumits Vorstellungen in parqet eingeben sollte, nun da rede ich vorerst nicht. Der Plot stellt einfach die Situation der direkten Aktien (-Fonds) im Bestand dar.

Warum willst du den dezentralisierten Finanzmarkt so kategorisch ausschließen?

Meine Zielsetzung um mich als Erwerbsloser “Frugalist” meinem früheren Hobby nun wieder intensiver zu widmen, die war die monatliche Gesundheitssteuer-Zwangsabgabe zu refinanzieren.

Viel mehr Freude macht mir allerdings der dezentralisierte Finanzmarkt .. Staking ..der hier nicht gezeigte Bestand mit einer Vielzahl an Coins lässt sich genauso als Gegenpol zu sonstigen Bereichen im Finanzmarkt behandeln.

Deine Zielquote beim Gold soll einfach (physisch) Goldhinterlegung sein - oder meinst du damit irgend eine wiederkehrend Ausschüttungen erzeugende Anleiheform im Bereich “Gold” ?

Weil .. es ist doch immer schön von systemischen Ausschüttungen zu leben, statt jeden Tag aufs neue zu schauen wie viel man direkt an der eigenen Rücklagesubstanz knabbern darf, bevor man sich dann wohlmöglich selbst passend zum Portfoliowert “0€” in x-Jahrzehnten selbst aus dem Spiel nimmt.. .

Willst du denn mit der Simulation nur die Tragfähigkeit für deinen Lebensunterhalt bis zum 94 Lebensjahr absichern .. oder kommt für dich auch in Frage deinen Verwandten ein Erbe damit zu hinterlassen.

1
Markus W aus W
Autor
Plus

@privatierausp , dein Portfolio ist beeindruckend breit aufgestellt.

Warum ich Bitcoin ausschließe? Weil ich nicht kaufe, was ich nicht verstehe. Nicht die Technik, Blockchain ist mir bekannt.

Mit der Technik geht es los: Quanten-Computer könnten in 5-10 Jahren die Kryptographie sprengen. Und ja, dass lässt sich durch Post-Quantum Verschlüsselung wahrscheinlich vorher beheben. Hmmm, wahrscheinlich?

Außerdem ist für mich ein Bitcoin nur eine lose Sammlung von Ziffern, mehr nicht. Dafür bezahle ich kein Geld. Ich weiß, viele andere schon.

Natürlich ist es ein Gut, dass wie Gold endlich auf dieser Welt ist. Allerdings bewährt sich Gold als Wert bereits mehrere tausend Jahre. Ob das bei Bitcoin stabil sein wird, sehen wir.

Gild sehe ich so wie du. Ich setze auf Xertra-Gold mit der Sicherheit, mir den Wert als Barren zu meiner Hausbank liefern zu lassen.

Ich plane den Erhalt meines Depot für als reale Einkommensquelle. Ob das echte Leben die Pflege oder weitere Unwägbarkeiten für mich bereit hält weiß ich nicht. Das Depot werde ich für alle notwendigen Ausgaben einsetzen, sollte es nötig sein.

2
PrivatierausP

@markus_0615bb wie man sieht hatte ich “in meinen jungen Jahren” vieles mitgemacht, was heute als historische Marken in den Lehrbüchern steht und Teil des Hochschulstoff geworden ist..

Da ich kontinuierlich Dividenden für allerlei Hobbies abgeschöpft hatte, nun da zeichnen sich in den markanten Epochen auch die Dellen ab. Mit der charmanten KI habe ich vorhin dann den Chart interpretieren lassen - vor allem in Anbetracht dessen was ich dann Ende 2024 unternommen habe. Für einen “Hobbyinvestor” halt so ein .. na ja, könnte sicher besser sein 😉

Der Punkt ist - im Chart sind wie geschildert all die anderen Spielereien nicht drin, selbst Ausschüttungsbelege aus den 1990er fehlen, mangels Lesbarkeit nach mehreren Depotübertragungen über die Jahre. Auch die aktuellen Bescheide zu “Bitpanda RealStocks” fehlen, weil die Bande es nicht auf die Reihe bekommt für Desktop-user den Funktionsumfang der Mobile-App zu spiegeln.

Womit wir zu Fintech und der ganzen “Dezentralen-Finanzökonomie” kommen.

Es ist richtig, in Anbetracht des Run der institutionellen Anleger auf BTC, da ist die alte Vorstellung von meinetwegen 2015 nicht mehr haltbar, denn niemand der bei Verstand ist würde heute noch “den Coffe to go” mit dem BTC-Wallet auf dem smartphone zahlen, da spricht einfach Netzwerkgebühr dagegen.

Immerhin ist BTC ein sog. “POW-coin” .. proof of work, Rechnerintegrität in der Transfervalidierung über Testaufgaben gesichert. Man kann aus BTC also nur als Miner, durch eigene Nodes ..oder eben durch “Verleih gegen Gebühr” ..oder eben durch gut getimtes aktives Handelsgeschehen einen positiven Erlös erzielen.

Darum sind mir in meinem BTC & Kryptoportfolio die “POS-coins” so viel lieber.

Die Proof of Stake .. in Bildsprache stell es dir vor wie einer der beim Pokern die Karten zählt - wenn jede Hand mitgezählt wird und das was beim Geber noch im Stapel (stake) ist, dann kann leicht bestimmt werden ob die Menge die gerade über den Tisch geht plausibel ist. Dafür muss es eben Leute geben die bereit sind “ihre Hände” bekannt zu geben, gegenüber der Gemeinschaft am Tisch. Diese Leute beteiligen sich beim “staking” und werden anteilig zu der Menge ihres Bestandes den sie als Verifizierungs-Referenz dem Netzwerk verschreiben (also aus der eigenen momentanen Nutzung lediglich selbst blockieren) mit Ausschüttungen aus den Netzwerk-Transfergebühren belohnt.

Je nach Ausschüttungsquote auf Teilnahmemenge und Kurs des Coin am Markt kommt da auch “mehr als ein Coffe to go” heraus ..und das ggf. sogar gesammelt wöchentlich über automatisiertes claimen der Ertrage. Also in Abhängigkeit von Anbieter/Plattform auch für Laien umsetzbar.

Selbst Steuertool-Anbieter gibt es dafür längst - wobei ich es als kleiner Fisch mit NV auch noch am heimischen Bürotisch mit Excel hinbekomme.

Wichtig anzumerken ist ja, selbst Player wie Visa und Mastercard wollen inzwischen von dem Kuchen etwas abhaben - die machen das für die Unternehmensstrategie doch nicht einfach aus Jux und Dallerei, oder was denkst du? 🤫

0
ASCending
Investor
Beta

@markus_0615bb
Interessante Analyse.
Sind die Ergebnisse (Top 5) nicht alle in einer Range, kaum Unterschiede?
Da es einen K35 gibt, hast du ja wohl einige Dutzend Settings ermittelt.
Wie ist denn so die Verteilung? Gibt es auch Szenarien die kein gutes Ergebnis haben? Ansonsten hab ich den Eindruck, es sei fast egal was man macht.

0
Markus W aus W
Autor
Plus

@ascending , die Konstellationen unterscheiden sich in der Rendite bei ähnlicher Resilienz. Bei Schönwetter und 3,6 % Entnahme plus Inflation und Guyton-Klinger-Regel überleben die meisten Depots.

Stressszenarien trennen die Spreu vom Weizen. Mindestens drei überleben trotz GK-Regeln nicht.

K27 ist mein Favorit. die ca. 55 Konstellationen unterscheiden sich in der Rendite bei ähnlicher Resilienz.

1
Markus W aus W
Autor
Plus

@ascending , genau diese Grafik meinte ich.

1
ASCending
Investor
Beta

@markus_0615bb
Dann sehe ich da wohl keine entscheidenden Unterschiede.

0
Markus W aus W
Autor
Plus

@ascending die drei Schlechtesten überleben zwischen 54 und 64%, die drei Besten mit 85 bis 87%. Für mich macht das einen Unterschied. Aber das darf jeder gerne anders sehen. 😉

0
ASCending
Investor
Beta

@markus_0615bb
Sieht man ja leider in deiner Übersicht (TOP 5) nicht. Darum fragte ich ja.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr