Portfolio Roasts
Lukas Möller · bearbeitet

Gepostet in Portfolio Roasts

Ist das zu langweilig?

Moin in die Runde,

ich bin Lukas 24 Jahre alt und mittlerweile seit 6 Jahren an der Börse. Über die Zeit habe ich mir so langsam ein bisschen was zusammengespart und versuche noch in den nächsten 2 Jahren die 100.000€ angelegtes Vermögen zu erreichen und dann hoffentlich die 200.000€ mit 30 (natürlich stark abhängig von der Börsenentwicklung). Meine aktuelle Sparrate liegt bei ca. 1.300€ pro Monat. Folgende Fragen beschäftigen mich und für diese könnte ich Tipps gebrauchen:

  1. Aktuell liegt meine Sparrate bei knapp 40% und ich habe manchmal das Gefühl, dass ich mich dadurch in meinem Konsumverhalten manchmal einschränken muss. Auf der anderen Seite will ich auch meine finanziellen Ziele möglichst schnell erreichen, damit der Zinseszinseffekt möglichst lange wirkt. Wie findet ihr das richtige Mittelmaß um eine ambitionierte, aber langfristig durchhaltbare Sparrate zu finden?
  2. Dadurch, dass ich mich viel und aktiv mit der Börse beschäftige (macht einfach Spaß) habe ich häufig den Drang mehr zu handeln, obwohl ich weiß, dass ich mit einer reinen ETF-Strategie wahrscheinlich besser fahre. Wie handhabt ihr das? Core-Sattelite, Extra-Depot oder einfach die Füße stillhalten?

Habt ihr vielleicht noch Tipps, Verbesserungsvorschläge und Anmerkungen oder Fragen?

Ansonsten würde ich mich natürlich über jedes Feedback freuen:)

Gruß Lukas

12 Kommentare

Melde dich an, um mitzudiskutieren.
Tom S.
Plus

Hallo Lukas, vielen Dank, dass Du Dein Depot hier reinstellst.

Nein, Dein Depot ist absolut nicht langweilig. (Vielmehr: langweilig ist gut). Ich würde auch gar nicht versuchen groß etwas anderes zu machen. Mit dem Vanguard FTSE All-World UCITS ETF - USD DIS -0,01 % hast Du einen hervorragenden weltweit streuenden ETF ausgesucht, der auch eine sehr günstige TER von 0,14% ausweist. Soweit also alles richtig gemacht.

Du solltest nur auf Deine Kaufspesen achten. Du schenkst jedesmal, wenn Du den ETF kaufst ca. 10€ der Bank. Bitte unbedingt auf Sparplan umstellen! Die sollten bei Deiner Depotbank ohne Spesen sein. Auch die Verkäufe würde ich lassen. Stell Deinen Sparplan so ein, dass Du die Summe langfristig investieren kannst, und mach Dir etvl. ein Tagesgeldkonto auf, mit einem Puffer für kurzfristigen Kapitalbedarf. Du hast bereits 915€ für Kaufspesen ausgegeben! Das ist eindeutig zu viel.

Oder Du machst ein Depot bei TR auf, da kostet ein Trade 1€ (oder so, weiß nicht genau), aber das verführt halt gerade zum Zocken. Würde ich an Deiner Stelle ebenfalls nicht machen. Nochmal: Du bist auf dem richtigen Weg. Du musst es nur ruhiger angehen. Weniger (trades) ist mehr! Wenn noch Fragen sind, gerne unten als Kommentar.

Viel Erfolg weiterhin! TomS

3
Stefan Weiprecht
Founders Pass
Beta
+2

Ich sehe kein Link zu deinem Depot

3
stilgar
Beta
Plus

Die Gebühren sind im Vergleich zur Depotsumme viel zu hoch.

Du solltest auf jeden Fall auf Sparplan umstellen und wenn Du nebenbei noch aktiv sein möchtest dann such Dir einen günstigen Broker wie z.B.

https://www.smartbrokerplus.de/de-de/konditionen/

Über Gettex kannst Du ab 500 Euro gebührenfrei handeln.

1
Bakterius
Founders Pass
Beta
+2
· bearbeitet

Bist doch super diszipliniert - weiter so!

1
Stebbe
Plus

Kann mich den Vorrednern nur anschliessen. Bleib deinem Weg treu und zieh weiter durch. 😉

1
Lukas
Investor

Erstmal Glückwunsch, da stand ich bei deinem Alter nicht!

Und im Gegenteil langweilig ist meist das, was wirklich Rendite bringt 🙂🙂 bleib da dran.

Wenn’s unbedingt sein muss definiere dir feste Grenzen.

Also Satelliten maximal 10% vom investierten Kapital Aber mit Köpfchen.

Wenn du kaufst, hast du eine These warum die Aktie besser als der breite Markt läuft, wann verkaufst du wenn der Investment Case nicht aufgeht etc..

Und zum Thema Konsum ich bin persönlich ein Fan vom Mehrkontenmodell.

Da hast du jeden Monat eine Summe zum ausgeben ohne Rücksicht Hauptsache es bereitet dir Freude 😃

1
Buschhupe
Plus

Dein Depot macht Spaß – vor allem, weil du dich zügeln kannst und nicht der typischen Gier nach immer mehr verfällst oder meinst, mit Einzelaktien den Markt schlagen zu müssen. Bespare deine ETFs genau so weiter, versuche aber unbedingt, die Gebühren zu senken.

Der Vanguard FTSE All-World UCITS ETF - USD DIS -0,01 % ist solide, allerdings stört mich der Top-10-Klumpen von 23,5 %. Ziel sollte m.E. sein, die größte Position auf max. 3–3,5 % und die Top 10 auf deutlich unter 20 % zu drücken.

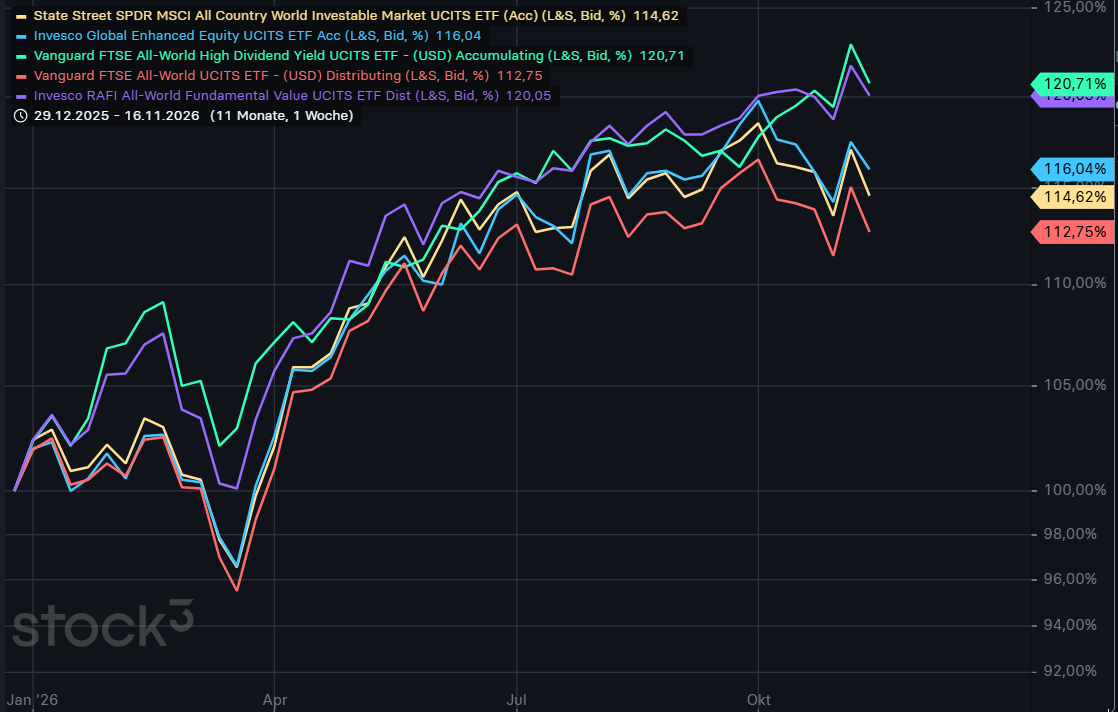
Meine Empfehlung wäre eine Kombi aus deinem Vanguard FTSE All-World UCITS ETF - USD DIS -0,01 % , dem FTSE All-World High Dividend Yield UCITS ETF - (USD) Accumulating (VGWE) -0,64 % und dem Invesco Global Enhanced Equity UCITS ETF Acc +0,34 % .

Alternativ käme auch der Invesco RAFI All-World Fundamental Value UCITS ETF Dist -1,23 % infrage. Zwei Wermutstropfen: Es gibt ihn leider nur ausschüttend und die TER ist höher. Bei mir im Depot nimmt er trotzdem einen großen Platz ein, da er meine Kriterien von vornherein perfekt abdeckt.

Die aktuelle Marktdebatte (Growth vs. Value) zeigt, dass Value-Werte (Dividendentitel) 2026 klar profitieren. Deshalb würde ich den Value-Anteil im Depot jetzt gezielt hochschrauben und alles auf thesaurierend umstellen.

YTD der vorgeschlagenen ETFs

image.png

1
Kleiner_Mann
Plus

Hi Lukas, gibt es einen Grund dass du den ausschüttenden (DIS) ETF gewählt hast und nicht den akkumulierenden (ACC)? Wenn ich mich nicht täusche zahlt man da mit jeder Dividendenzahlung Kapitalertragssteuer (angenommen du wohnst in Deutschland)?! Hab jetzt aber nicht auf die Schnelle geprüft was das Domizil ist...

1
stilgar
Beta
Plus

@kleinermann In DE zahlt man bei thesaurierenden ETF eine Vorabpauschale am Anfang des Kalenderjahres.

Du spart also 12x100 Euro und darfst dann noch xx Euro zusätzlich zahlen für die Steuer (die irgendwann bei Kauf gegengerechnet wird).

Bei grösseren Depots kann so etwas ganz schön ins Geld gehen.

3
Buschhupe
Plus

@stilgar Das stimmt (wobei die Vorabpauschale später beim Verkauf gegengerechnet wird und durch den Sparer-Pauschbetrag anfangs oft gar nicht anfällt).

Viel wichtiger für die Altersvorsorge finde ich aber das Thema Sozialabgaben: Falls du gesetzlich versichert bist und im Alter nicht in die Krankenversicherung der Rentner (9/10-Regelung) fällst, sondern freiwillig gesetzlich versichert bist, werden auf Kapitalerträge (auch auf die Vorabpauschale bzw. spätere Entnahmen) volle Kranken- und Pflegeversicherungsbeiträge fällig. Das haut deutlich mehr rein als die Abgeltungsteuer.

2
Kleiner_Mann
Plus

@stilgar Danke, das war mir gar nicht bekannt.
Mit dem ausschüttenden ist es dann etwas leichter (unkomplizierter) den jährlichen Freibetrag auszuschöpfen - muss mir das mal genauer durchlesen, wann welche Variante sinnvoller ist. Das wäre auch für @paidbydividends relevant, auf lange Sicht.

1
Buschhupe
Plus

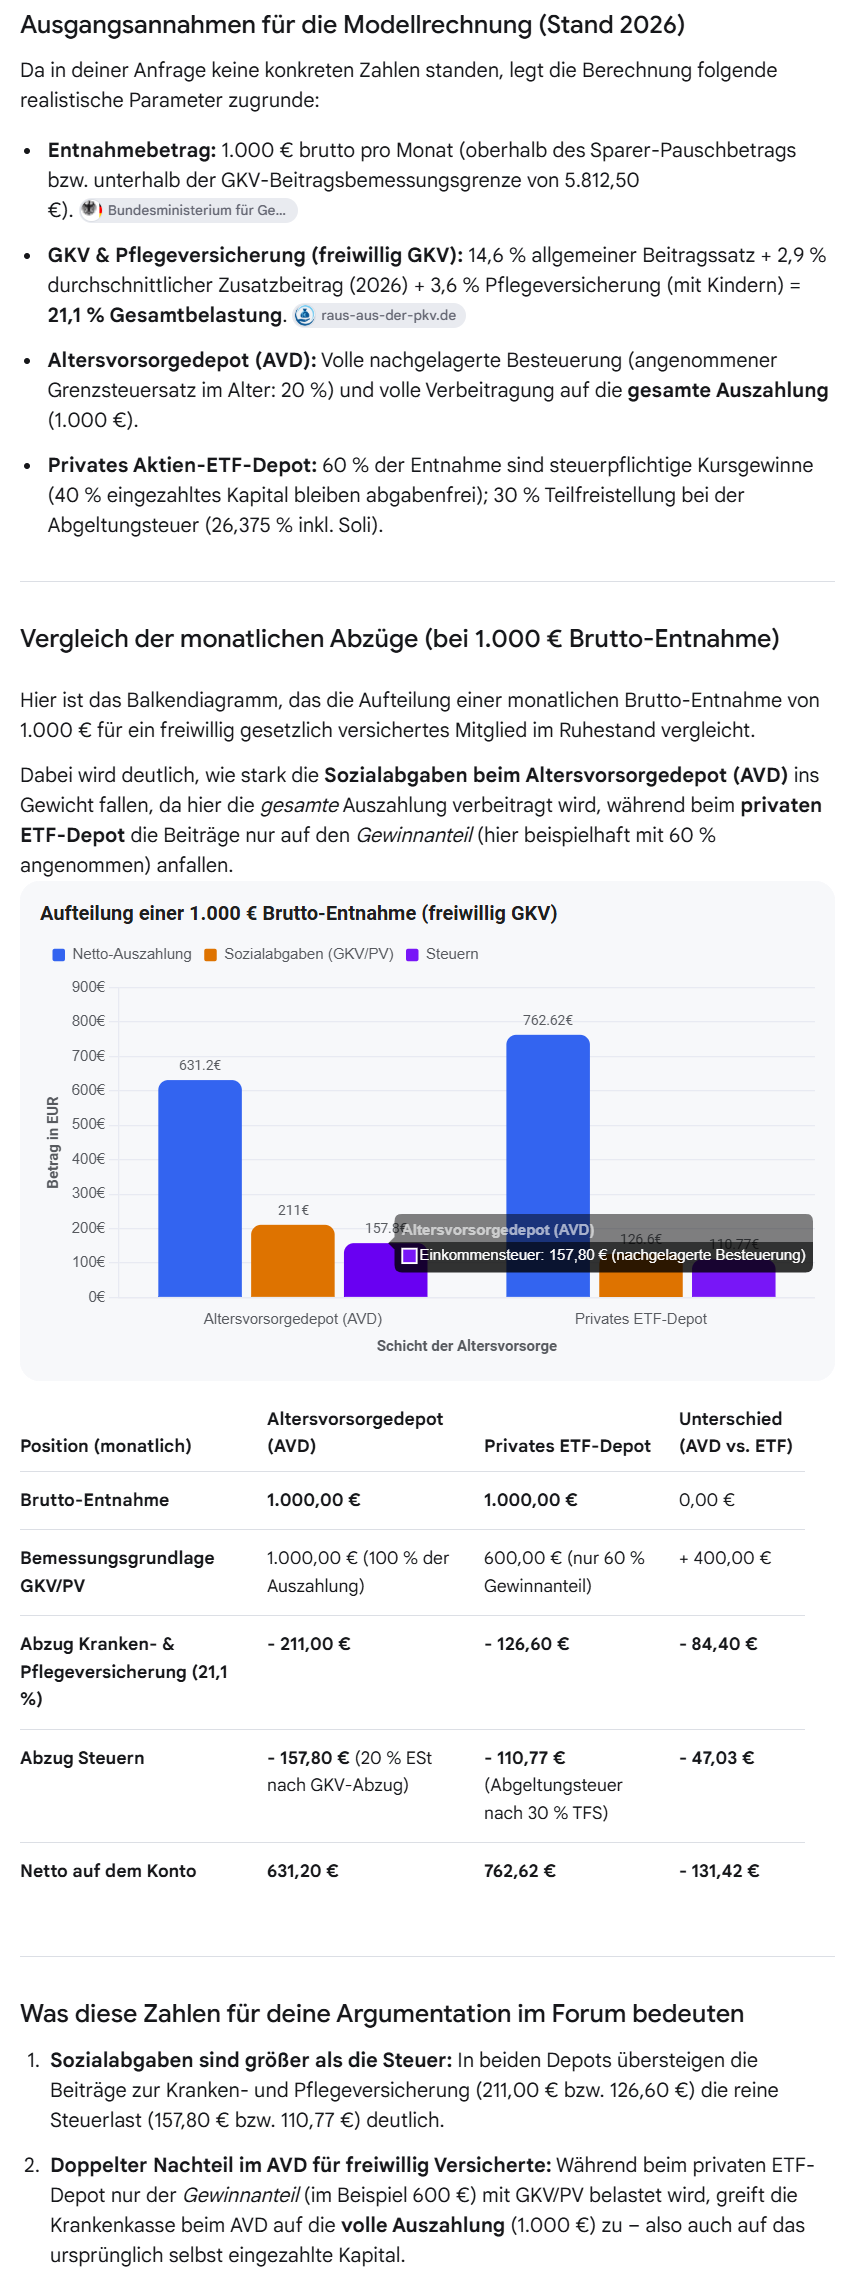
@kleinermann Unkompliziert ist in Deutschland gar nichts, es verlagert sich nur. Die Steuer zahlst du sowieso – beim freien ETF-Depot laufend über die Vorabpauschale und beim Verkauf, beim neuen Altersvorsorgedepot (AVD) eben erst im Alter bei der Auszahlung über den persönlichen Steuersatz.

Wie schon geschrieben: Für gesetzlich Versicherte finde ich das Thema Sozialabgaben im Alter deutlich gravierender. Wer die 9/10-Regelung für die KVdR verpasst und freiwillig gesetzlich versichert ist, zahlt im Ruhestand auf die Erträge bzw. Auszahlungen rund 20 % Kranken- und Pflegeversicherung – das haut meist deutlich mehr rein als die Steuer.

Modellrechnung per KI

image.png

1
🍪

Parqet  nutzt Cookies. Erfahre mehr