Markus
Plus
Beta

Gepostet in Portfolio Tracking

Korrelationen / Volatilität / Risikoanalyse

Zur Portfolioanalyse insb. Risikobewertung wären Korrelationen sehr hilfreich.

  1. ein Korrelationsmaß für das Portfolio insgesamt (Stichwort Klumpenrisiko)
  2. Eine Korrelationsmatrix zwischen den einzelnen Werten im Portfolio
  3. Die Korrelation, die ein Wert, der noch nicht im Depot ist, mit dem Portfolio bzw ausgewählten Einzelwerten aus dem Portfolio aufweist. So könnte man besser abschätzen, ob ein neuer Wert zur Risiko-Diversifikation oder -Konzentration beiträgt.

Die Korrelationswerte hierfür müssen ja auch nicht ständig gerechnet werden. Z.B. wöchentliche Update wäre da völlig ausreichend.
23 Kommentare

Melde dich an, um mitzudiskutieren.
Parqet Nutzer

So ein Rendite-Risiko Chart mit der Performance gegenüber der Volatilität aufgetragen ist ein sehr hilfreiches Instrument und fehlt mir leider auch noch in Parqet. Sehr guter Vorschlag!

0
Mika
Plus

Ich weiß nicht, ob das schon jemand geschrieben hat, aber die Korrelation vom Portfolio zu anderen Assets (bspw. BTC, S&P-500) als Graph zu sehen (wie auch die Performance verglichen werden kann), wäre mega. Danke schonmal Parqet-Team!

0
Vom Parqet-Team
Parqet Nutzer
Team
Mod
+2

Hey Manuel! Danke für die Neueröffnung des Beitrags!

Der Link zur Website scheint sich verabschieded zu haben, magst du den nochmal posten? :)

Als Volatilität sehe ich z.B. eine einzelne Kennzahl.

Bei Korrelation müsste das Portfolio mit X verglichen werden - wie müsste das in deinem Kopf für dich aussehen?

Beim CAPM: Welche Ansichten, Kennzahlen, Sachen benötigst du hier? Also wonach würdest du in diesem Fall konkret auswerten und was genau?

Danke für deine Insights.

0
KS
Investor
Beta
+2

@bbb

Ähnlich wie beim Renditevergleich mit anderen Assets könnte man die Korrelation mit ausgewählten Assets als Graph anzeigen (rollierende Korrelation mit fixem oder auswählbaren lookback-Zeitraum).

Alternativ wäre auch eine Korrelationsmatrix mit allen gehaltenen Assets sehr hilfreich.

0
Vom Parqet-Team
Parqet Nutzer
Team
Mod
+2

Was heißt das für dich genau? Welche Zahlen, Daten, Fakten, Visualisierungen brauchst du?

0
Lars
Plus

Hallo Björn, Danke für die Nachfrage.

Da sich viele ETFs überlappen in Bezug auf die Auswahl der Aktien hatte ich gehofft durch die Markowitz-Analyse bzw. Black-Littermann-Analyse rauszufinden, welche der ETFs eine hohe und welche eine geringere Korrelation haben. Die letzteren wären nach meiner Ansicht besser geeignet das Portfolio zu diversifizieren und mithin ein Nachkauf wert.

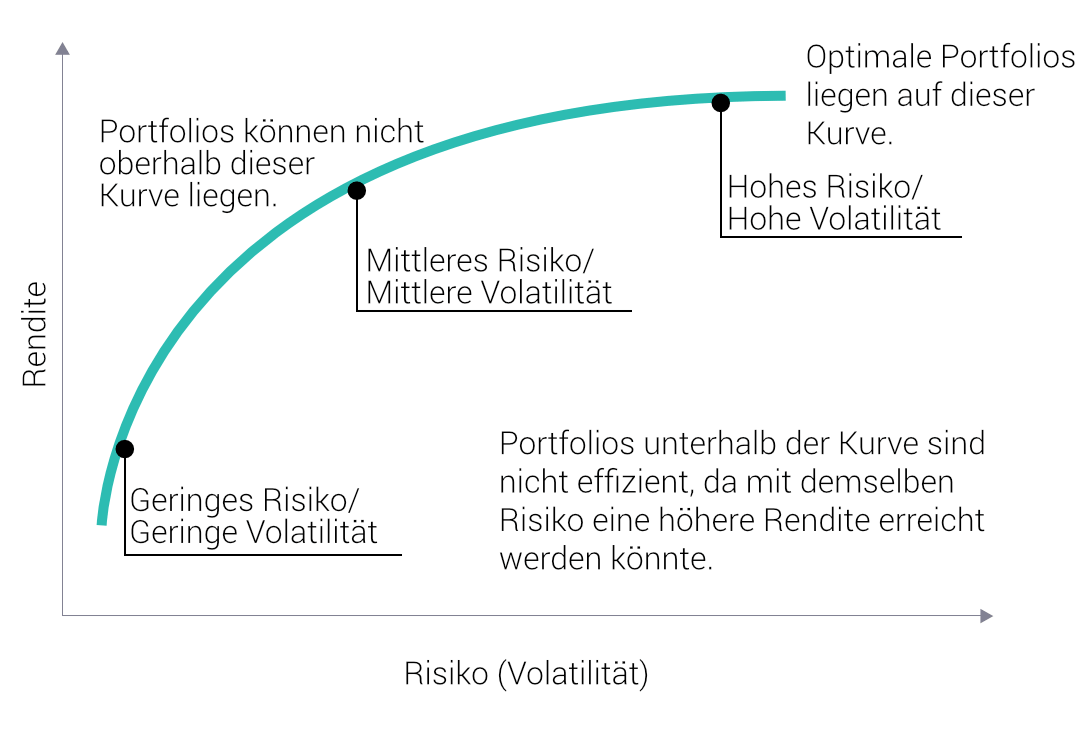
Wie man das darstellen kann? Vielleicht mit einer Punktwolke? Auf der X-Achse das Risiko, auf der Y-Achse die Rendite.

Als Tabelle: Bezugswert ist z. B. das aktuelle Portfolio und man errechnet wie hoch die Korrelation einzelner ETFs aus diesem Portfolio ist. Eine farbliche Markierung könnte zusätzlich das Maß der Korrelation verdeutlichen.

Vielen Dank.

0
Gelöschtes Konto

Die Darstellung eines Portfolios und der entsprechenden Einzelwerte in einem µ-sigma-Diagramm (erwartete Rendite-Standardabweichung) ist die Grundlage der modernen Portfoliotheorie und stellt ein zentrales Tool zur Portfolioanalyse/ -Bewertung dar. Idealerweise kombiniert mit einer Korrelationsmatrix, um Diversifikationspotenziale zu erkennen und zu visualisieren.

Eine solche Auswertung ( µ-sigma-Diagramm + Korrellationsmatrix) für das eigene ein Portfolio mit den entsprechenden Einzelwerten wäre ein mächtiges Tool zur Evalutation des eigenen Portfolios. Verbessert würde dies noch, wenn die Möglichkeit besteht weitere Einzelwerte, Bechmarks, Portfolios einzublenden, um sie mit dem eigenen Portfolio zu vergleichen.

0
Christiah
Investor
Terminal
+1

Hallo zusammen, könnte bzw. sollte dieser Post hier nicht mit dem Post "Mehr Kennzahlen" zusammengeführt werden? Im Endeffekt geht es in beiden Posts um mehr (Risiko-)Kennzahlen. VG Christian :)

0
KS
Investor
Beta
+2

Neben der Volatilität m.E. das wichtigste fehlende Maß für ein "echtes" Portfolio Tracking. Sollte sich doch beides eigentlich auch recht einfach berechnen und ausgeben lassen, oder?

Das müsste ja nicht mal unbedingt auf täglicher Basis sein. Nehmt gerne die wöchentlichen oder monatlichen Schwankungen als Grundlage, um darauf basierend die annualisierte Vola und die entsprechenden Korrelationen über längere Zeiträume zu berechnen.

0
Gelöschtes Konto

Zusammengeführt aus Korrelationskoeffizienten

Ausmaß, in dem die Renditen der einzelnen Wertpapiere im Depot zusammenhängen

0
Gelöschtes Konto

Zusammengeführt aus Korrelation zwischen Aktien

Moin,

ich würde es ziemlich cool finden, wenn eine Korrelationsmatrix zwischen Aktien dem Analysetool hinzugefügt wird. Dies wäre beispielsweise für die technische Analyse sehr interessant. Es sei jedoch gesagt, dass der Korrelationskoeffizient nur für einen linearen Zusammenhang gilt. Meiner Meinung nach dennoch sehr interessant. Auch für eine möglichst breite Streuung im Portfolio. Beispiel ist der Korrelationskoeffizient zweier Aktien 1, bedeutet das, dass die Aktien identisch sind somit beide das gleiche Verhalten zeigen. Steigt die eine Aktie, steigt auch die andere Aktie im gleichen Maße. Für eine möglichst breite Streuung sollte also der Korrelationskoeffizient nicht an 1 rankommen, sondern eher gegen 0. -1 wäre noch fataler. Steigt dann die eine Aktie, fällt dafür die andere! Ich habe mal unten eine Matrix als Beispiel hinzugefügt, wie sowas aussehen könnte. Schöne Grüße!

0
Gelöschtes Konto

Zusammengeführt aus Schnell umgesetzt: KGV und Korrelation

Wäre super zum einen in der Wertpapierübersicht bereits den Reiter KGV einblenden zu können um direkt einen Überblick über die aktuelle Marktbewertungen zu haben ohne jede einzelne Aktie öffnen zu müssen.

Andere Sache: In der Analyseübersicht die Korrelation der Aktien untereinander oder/und zum Index einsehen können. Dadurch kann man das Portfolio sauberer aufstellen und wäre genau das was ich unter Analyse verstehen würde.

Also +1 / 0 / -1 Korrelation LG

0
Gelöschtes Konto

Zusammengeführt aus Covariance-Analyse zur Optimierung der Risikostreuung

Ein neues Feature für die Portfolio-Tracking-App könnte die Integration einer Covariance-Analyse sein. Dieses Feature hilft Nutzern, die Korrelationen zwischen ihren Anlagen zu verstehen, um das Risiko durch gezielte Diversifizierung zu minimieren. Durch die regelmäßige Berechnung der Kovarianz erkennen Nutzer, wie sich verschiedene Wertpapiere zueinander verhalten, und können so fundierte Entscheidungen treffen, um ihre Anlagestrategie zu optimieren und Marktveränderungen besser zu berücksichtigen.

0
Gelöschtes Konto

Zusammengeführt aus Kennzahlen nach Markowitz

Es wäre schön wenn Parqet Kennzahlen nach Markowitz auswerten könnte für das eigene Portfolio, wie die:

  • Portfolio- Volatilität,
  • µ/sigma => Risiko zu Ertrag
  • Korrelation
  • CAPM

Hier eine gute Seite zur Portfoliotheorie nach Markowitz

0
Gelöschtes Konto

Zusammengeführt aus Risikoanalyse

Hallo Parqet-Team,

eine Risikoanalyse als grafische Aufbereitung über die Performance und Volatilität einzelner Positionen sowie des kumulierten Gesamtportfolios wären toll.

So lässt sich auf einen Blick erkennen, ob die risikoreichen Positionen auch mehr Performance liefern als eine vergleichsweise stabile Position.

Das ganze lässt sich von der Funktion her beliebig erweitern mit der virtuellen Simulation über beliebige WKN-Nummern, welche ggf. gar nicht im eigenen Depot liegen. Bestimmt gibt es in der Community noch viele weitere gute Ideen hierzu.

Vergleichbares Tool von der comdirect: https://www.comdirect.de/cms/trading-services-depot-analyse.html#Risikoanalyse

Viele Grüße

Dominik

0
Gelöschtes Konto

Zusammengeführt aus Rendite/Risiko Verhältnis

Es wäre sehr aufschlußreich, wenn es ein Diagramm gäbe, in dem das Rendite/Risiko Verhältnis dargestellt wäre. Idealerweise nicht nur die eigenen Werte, sondern auch im Vergleich einige Standardwerte (Staatsanleihen, MSCI World, DAX, Amumbo, etc.

0
Gelöschtes Konto

Zusammengeführt aus Markowitz Analyse

Je Depot eine Analyse nach Markowitz, um ggf. ETFs neu zu gewichten bzw. den Sparplan umzustellen.

0
Gelöschtes Konto

Zusammengeführt aus Risk Return Matrix für ETFs

Ich wünsche mir für ein ETF Portfolio eine Risk-Return Matrix. Überschneidungen sollen damit gefunden werden z.B. zu starke Gewichtung eines Sektors oder eines Titels

0
Gelöschtes Konto

Zusammengeführt aus Korrelationsanalyse

Viele Sparer nutzen thesaurierende ETFs, um ihre Allokationen aufzubauen. Eine systematische Auswertungsmöglichkeit über eine Korrelatioxsmatrix für diese (und ggf. andere) Assets wäre ein großer Fortschritt Parqet weiter zu professionalisieren.

0
Gelöschtes Konto

Zusammengeführt aus Rendite/Risiko Übersicht

Eine Rendite/Risiko Übersicht für die ETFs, Aktien etc. im Depot.

0
Gelöschtes Konto

Zusammengeführt aus Detailanalyse Abhängigkeiten im Portfolio

Abhängigkeit' zeigt, ob sich Werte bei Kurschwankungen eher gleich oder unterschiedlich verhalten.

Dies hat direkten Einfluss auf das Risiko für Kursverluste. Portfolios mit vielen Werten, die sich gleich verhalten, verstärken Kurseinbrüche. Diversifizierte Portfolios federn diese ab.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr