
Gepostet in Portfolio Roasts
Hallo Community,ich erhoffe mir von diesem Beitrag etwas Feedbeack, der meinen…
Hallo Community,
ich erhoffe mir von diesem Beitrag etwas Feedbeack, der meinen Dschungel vielleicht erhellen kann. Ich bin Mitte 40 und habe erst vor relativ kurzer Zeit begonnen, mich für Aktien und ETFs zu interessieren. Daher würde ich mich noch als (blutigen) Anfänger einschätzen. Ich für mich selbst habe einfach mal angefangen, ein paar Einzelaktien und ETFs zu kaufen. Mehr oder weniger relativ planlos.
Darüber soll primär hier aber garnicht gehen, sondern um das Depot meiner Mutter. Sie hat sich nie groß mit Geldanlage auseinandergesetzt und einfach bei der Bank gesagt, sie möchte ihr Geld anlegen (und das soll relativ sicher sein) und das gekauft, was ihr vorgesetzt wurde. Über die Kosten der Produkte und andere Dinge wie Performance hat sie sich nie einen Kopf gemacht. Die ersten Positionen wurden ca. 2008 gekauft. Durch mein erwachtes Interesse an Aktien, habe ich ihr Depot ab 10/2018 mal visualiert. Geschätzt 2/3 der Zeit seit 10/2018 war es im Minus und nur Dank der letzten 6 Monate ist ein bischen Rendite zusammengekommen. Über 3 Jahre gerechnet unter Abzug der Inflation ist das gefühlt mehr oder weniger eine schwarze Null. Auf der anderen Seite sind da auch viele Produkte mit Rentenfonds usw. drin, die relativ sicher sind und Aufgrund des geringen Risikos auch wenig Rendite bringen. Wir sind uns jetzt einig, dass wir von den teuren Fonds auf ETFs umsteigen wollen. Für einige Positionen ist die Sache relativ einfach, sage ich mal.
35% des Portfolios könnte man wiefolgt ersetzen:
- Deka Dividenden Strategie -> Vanguard FTSE All-World High Dividend Yield UCITS ETF - USD DIS (A1T8FV)
- Deka-Industrie 4.0 -> iShares Digitalisation UCITS ETF - USD ACC (A2ANH3)
- Deka Fonds -> irgendeinen DAX-ETF oder sowas wie Lyxor Core STOXX Europe 600 (DR) UCITS ETF - EUR ACC (LYX0Q0)
- Multi-Invest (Rentenfond komplett umschichten) -> Vanguard FTSE All-World UCITS ETF
Die restlichen 65% sind ja in Deka-BasisAnlagen und einem DekaImmobilien-Fond für Europa.
(Die Deka-BasisAnlage sind Fonds die einen Teil in Aktien und den andere Teil in Rentenfonds, kurzfristige Geldanlagen, usw. anlegen.)
Irgendwie habe ich auch Hemmungen alles in ETFs zu investieren. Der nächste Corona-Knick kommt bestimmt...
Was würdet ihr mit so einem Portfolio machen? Oder jemand raten der Euch danach fragt? Sind diese Deka-BasisAnlagen und dieser ImmobilienFond heute noch zeitgemäß/was sinnvolles?
Ich bin gespannt auf Eure Kommentare.

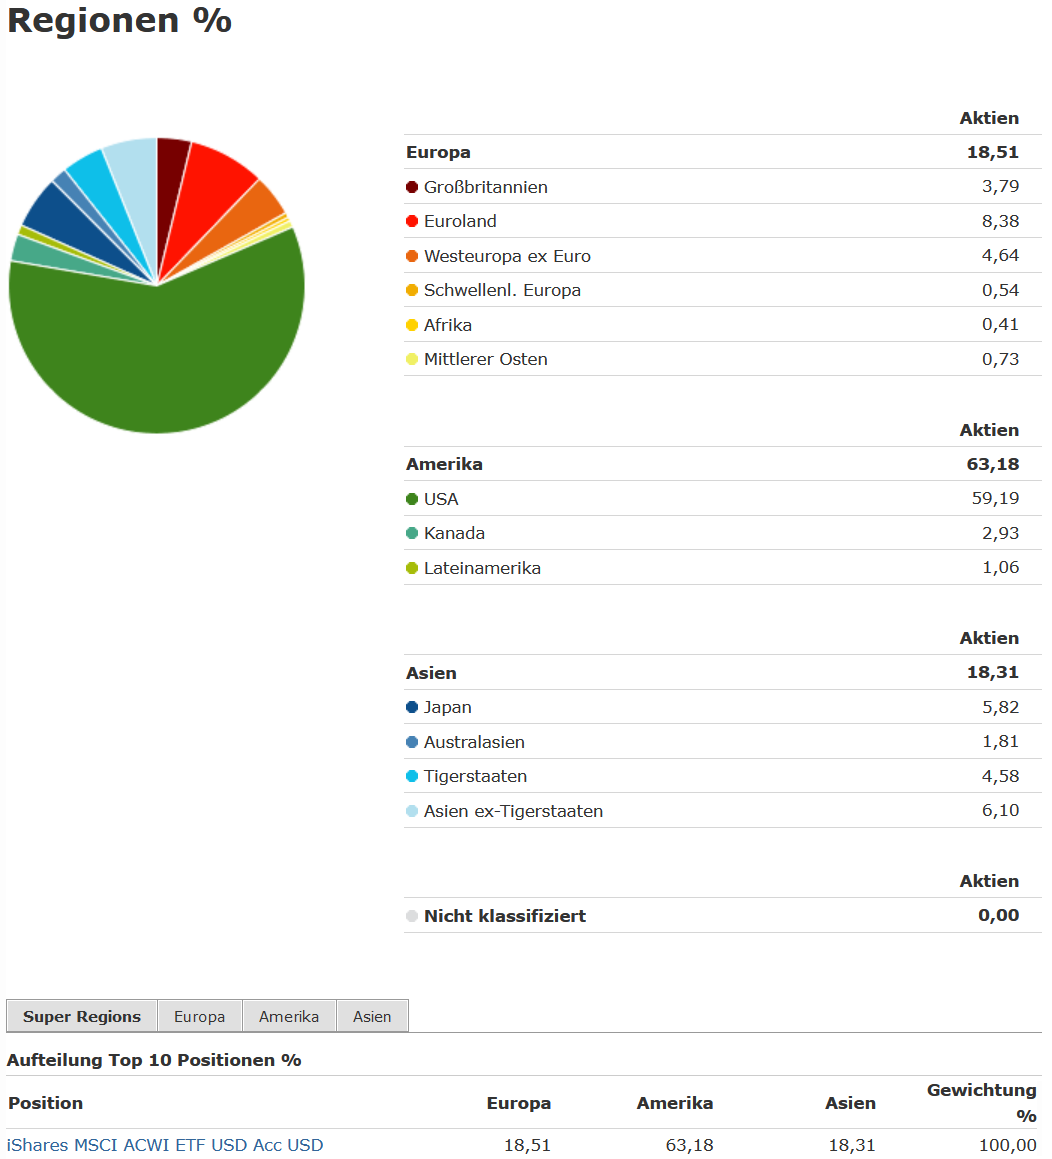
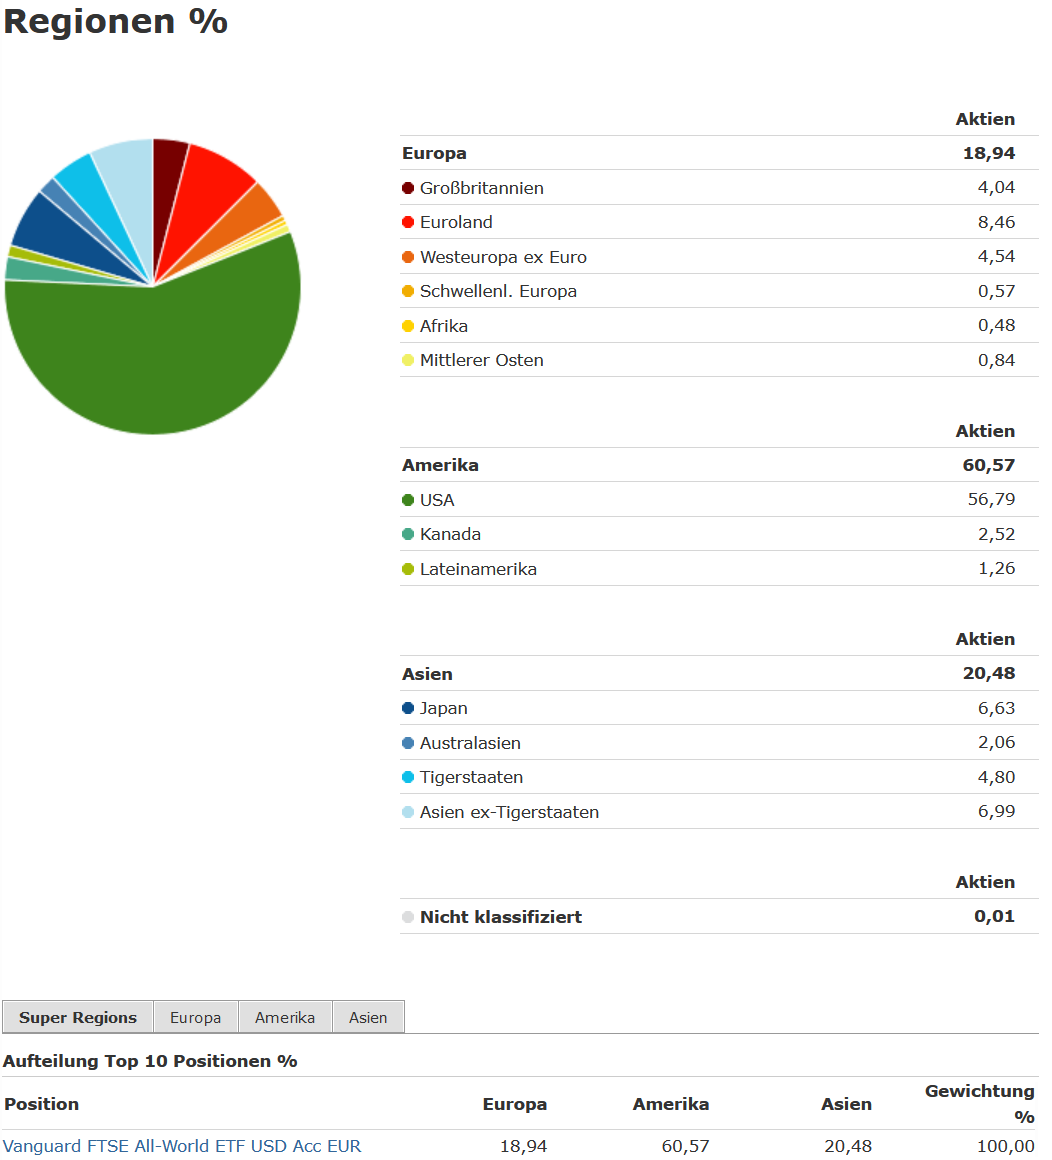
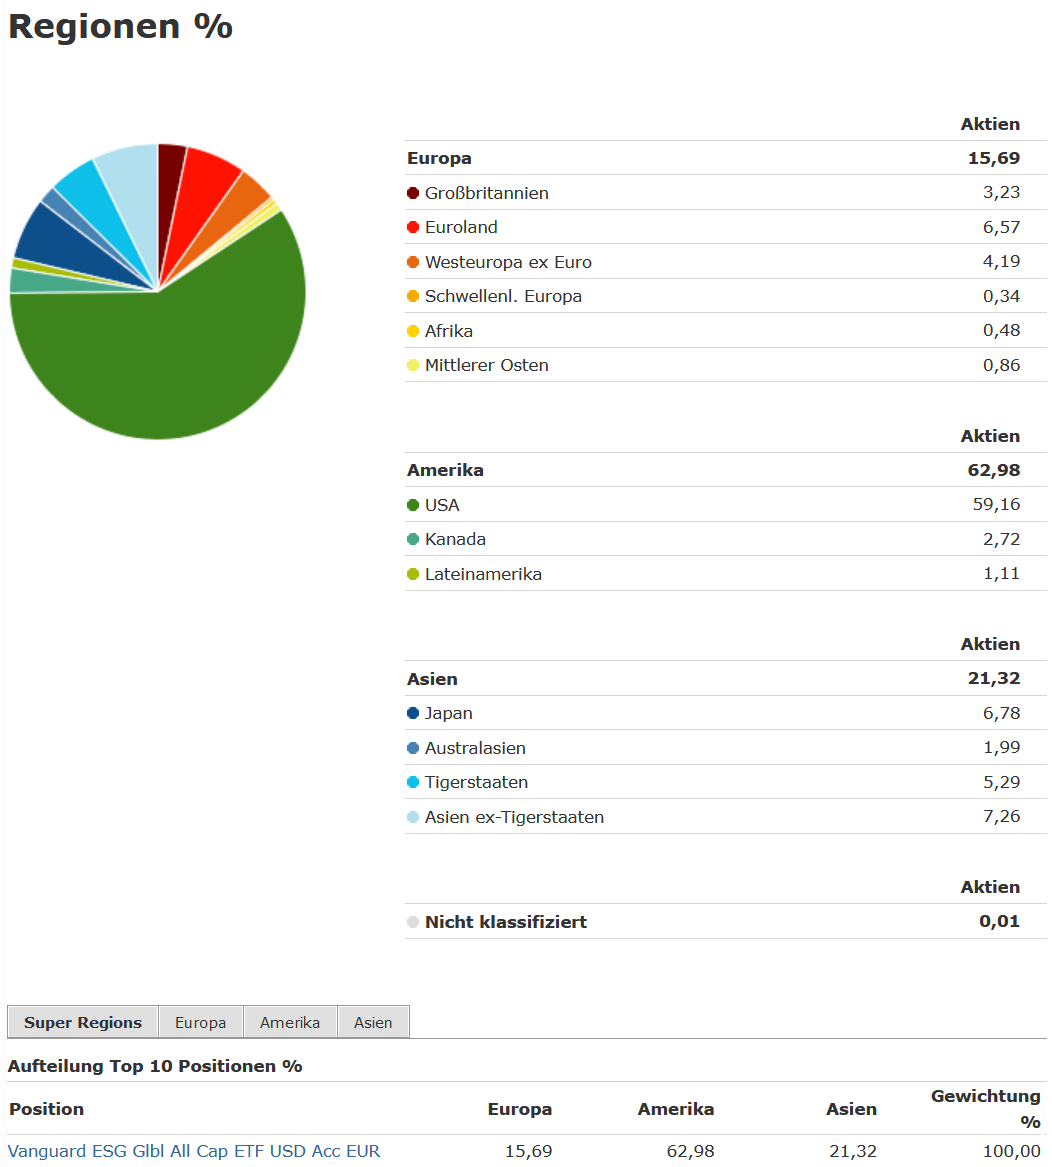
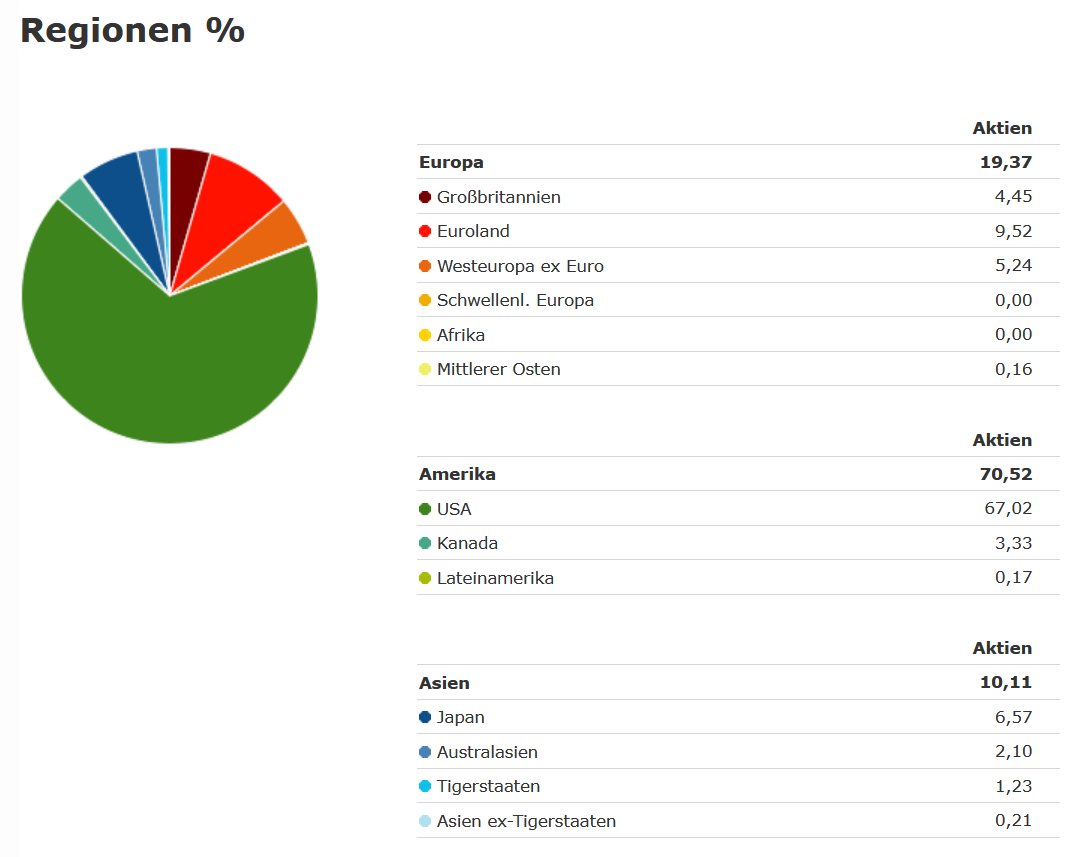 70% iShares MSCI World 30% iShares MSCI EM IMI ( IE00BKM4GZ66 )

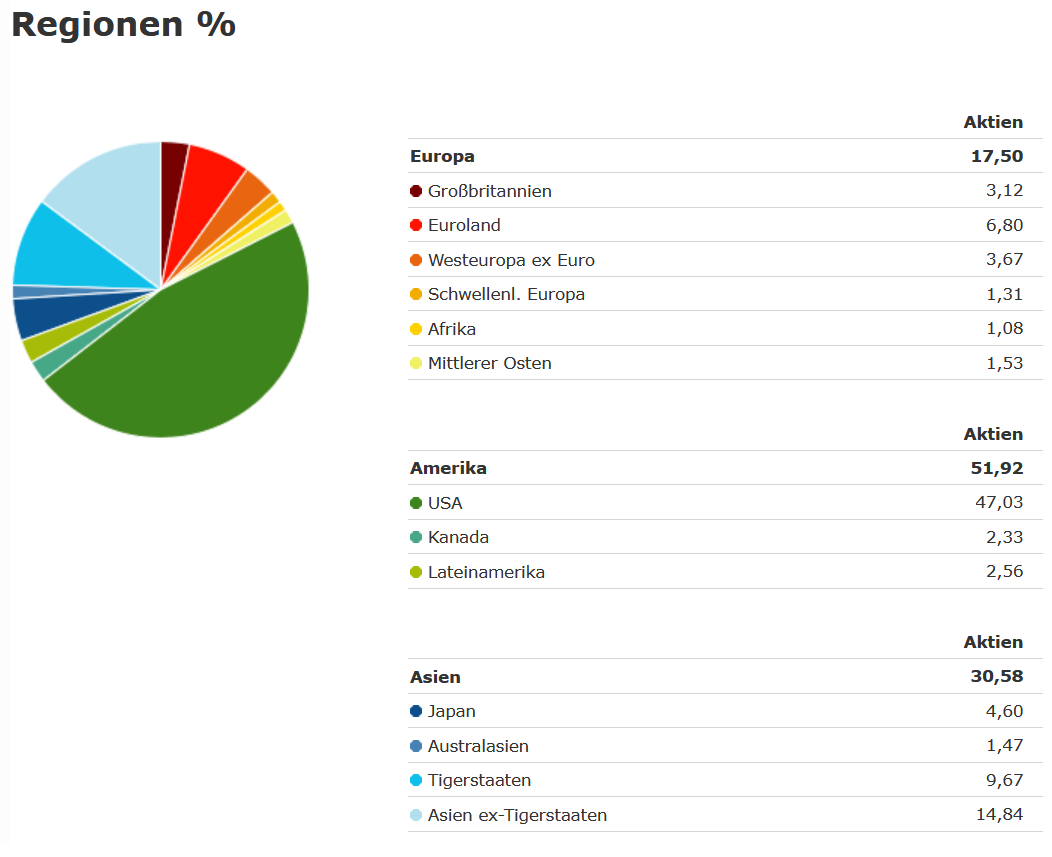
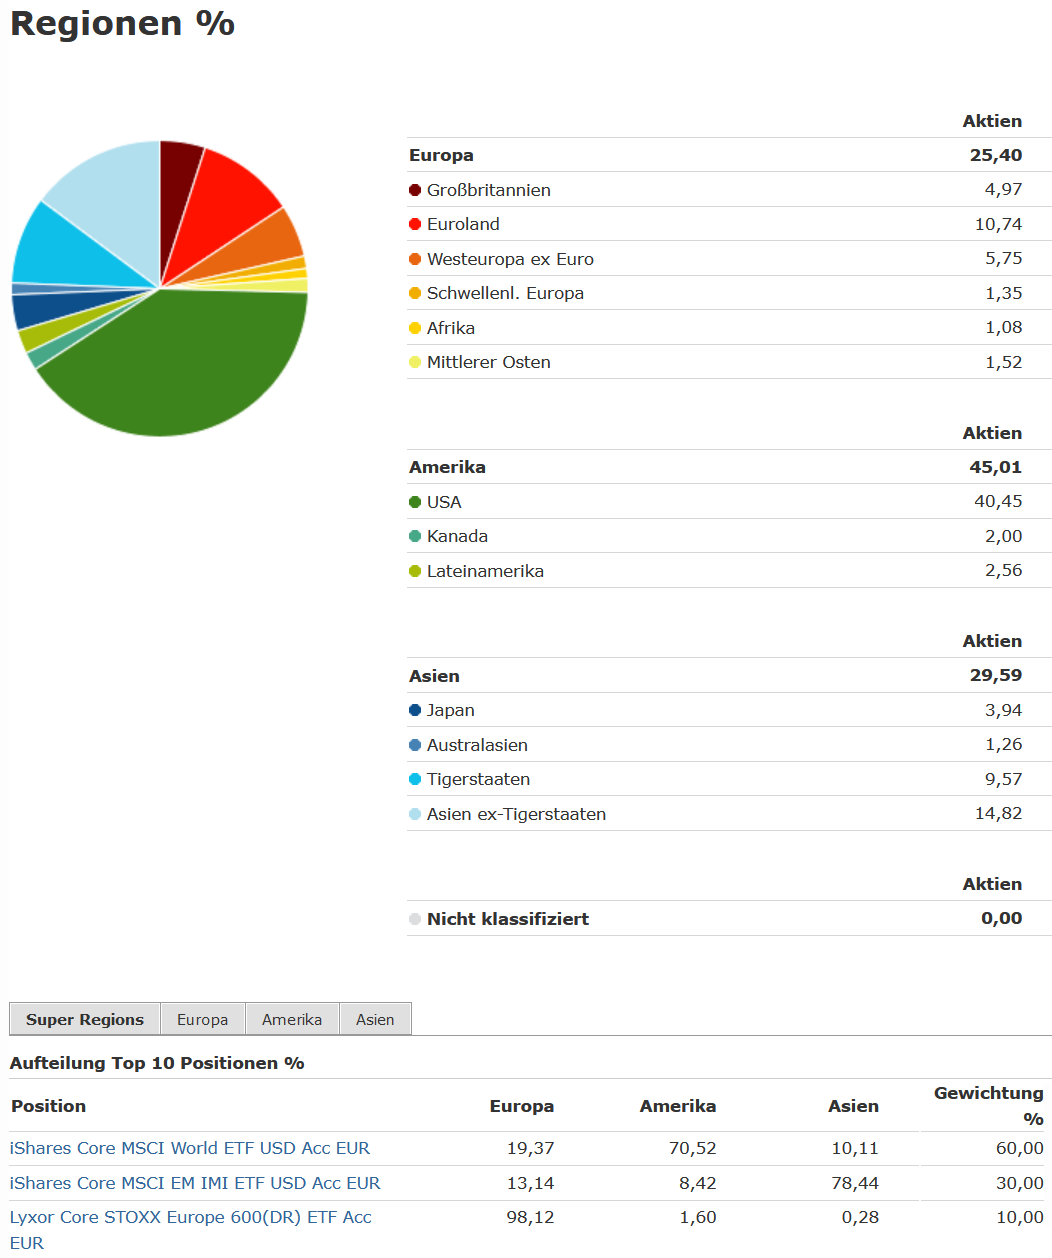
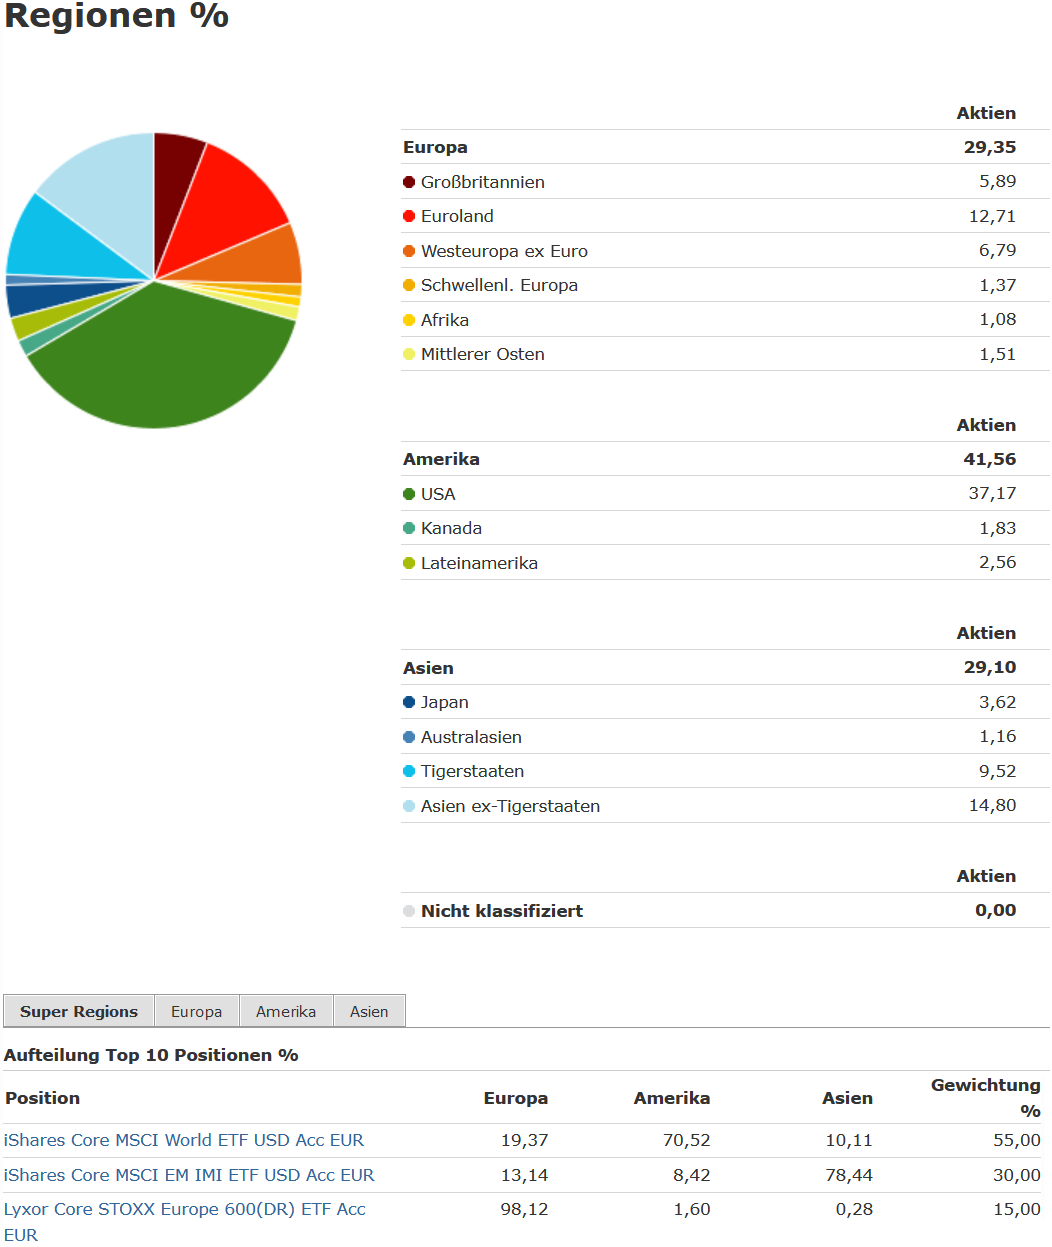
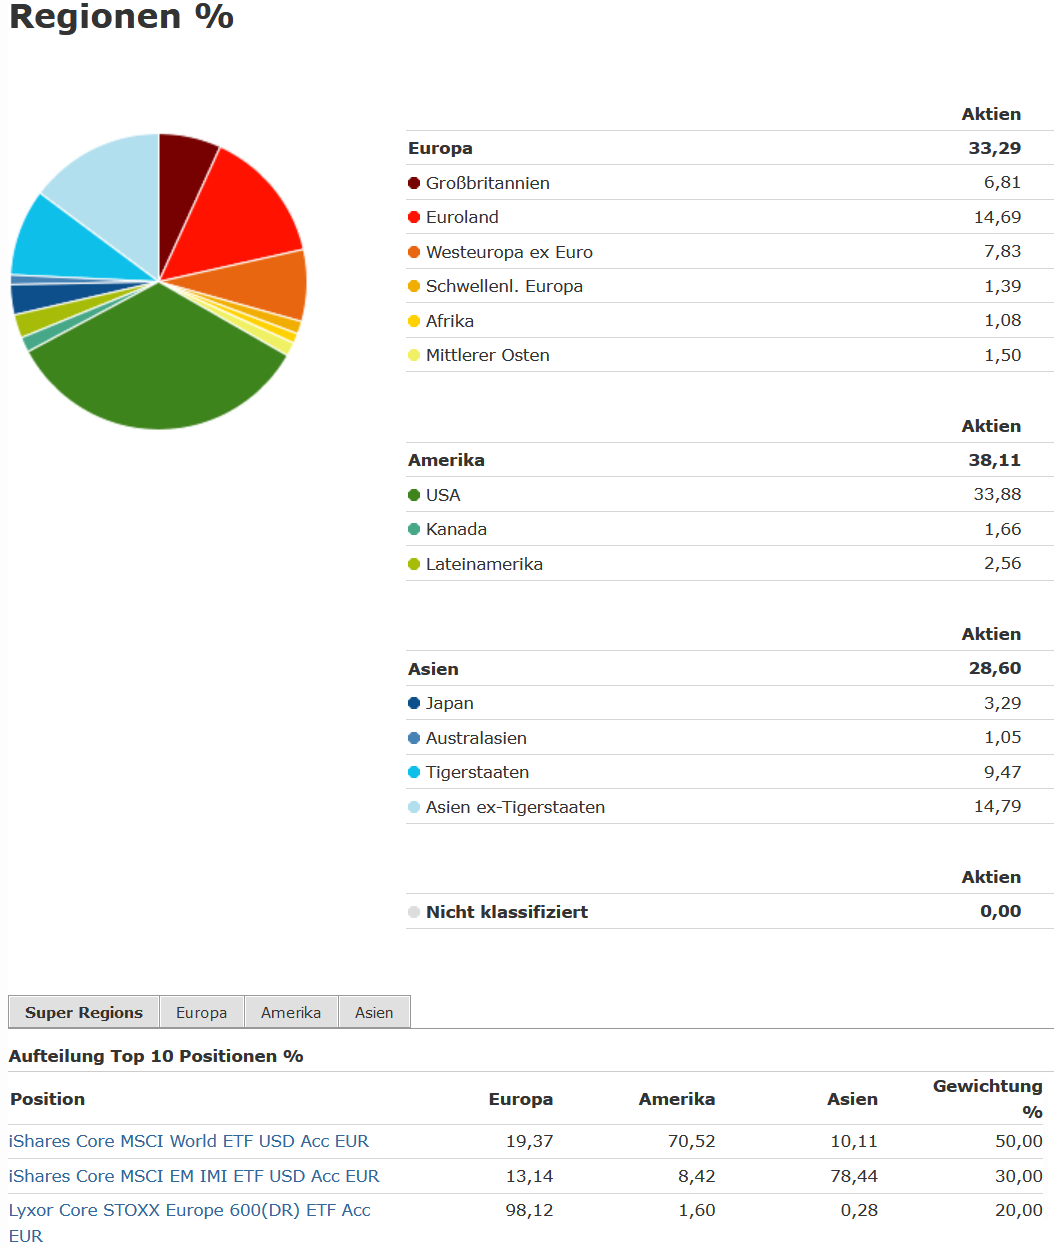
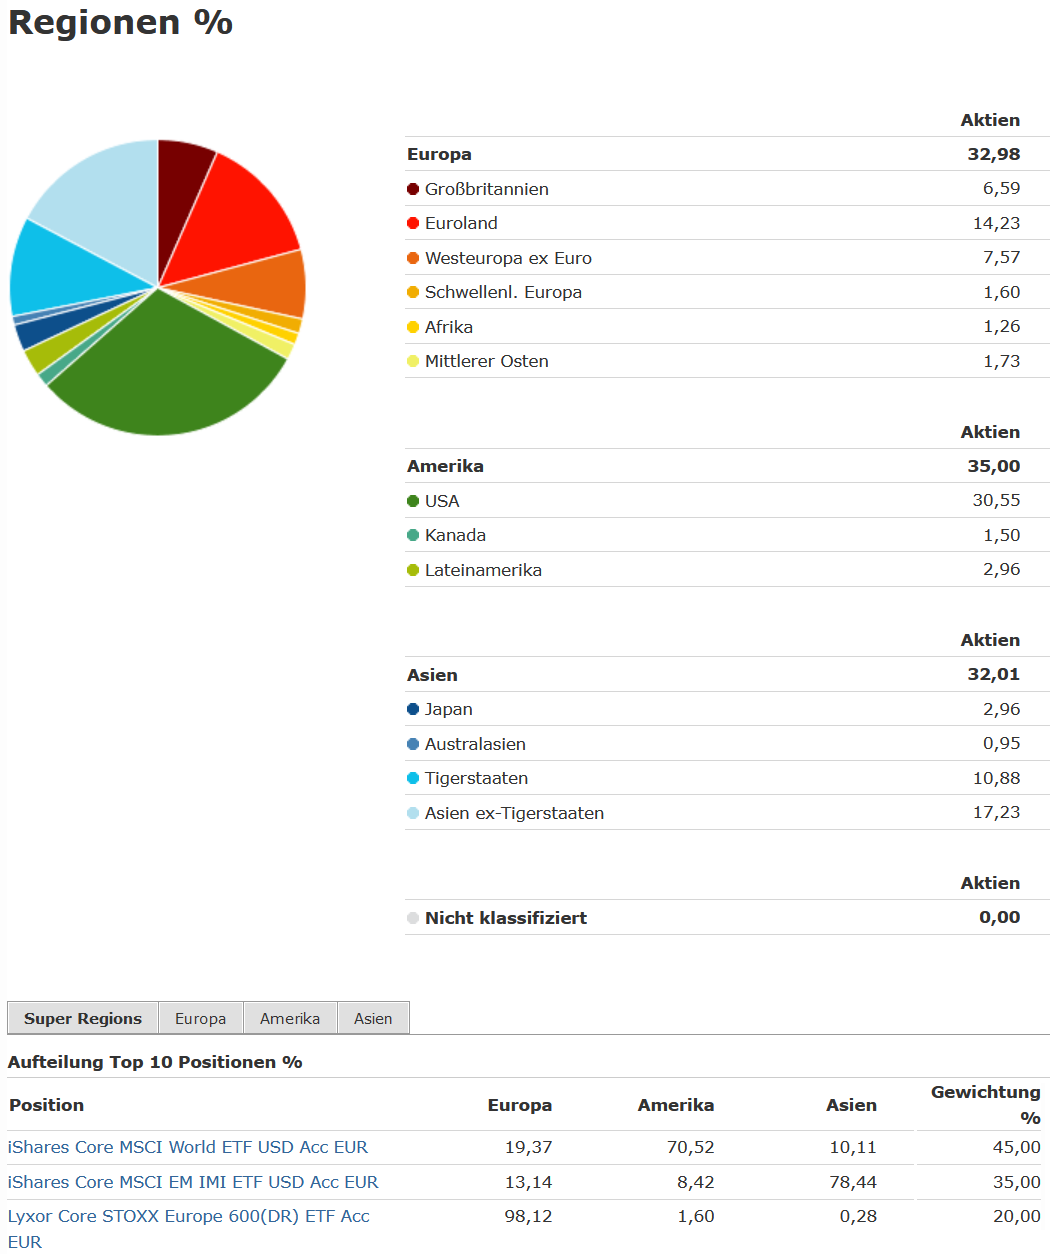

Oha, da bluten einem ja die Augen 😭
Ich habe mir die einzelnen Positionen mal bei
https://www.fondsweb.com/de angeschaut...
Dort sieht man sehr schön das die Deka Fonds sogar innerhalb ihrer eigenen Klassen zu den Verlieren gehören. Wenn man dann noch die astronomischen lfd.Kosten dazu nimmt wird einem ja schwindelig. Bestimmt hat deine Mutter auch noch jedes mal einen satten Ausgabeaufschlag zahlen dürfen...
Kurzum -> alles verkaufen - wegdamit und simplifizieren.
Versuche erst garnicht die einzelnen Positionen 1:1 abzubilden. Die Bank"berater" bekommen für jeden Fond eine nette Provision und da lohnt es sich natürlih relativ viele im Depot zu haben ;)
Der erwähnte Vanguard FTSE All World ist schon eine super Sache und würde glaube für deine Mutter reichen. Alternativ gibt es von MSCI den ACWI (IMI) bsw. von iShares oder SPDR. Im Endeffekt macht es da keinen riesen Unterschied.
Der SPDR ACWI IMI hat noch einen kleinen Teil von Nebenwerten sog. small caps drin. Kannst du dir hier mal genauer angucken:
https://de.extraetf.com/etf-comparison?etf=IE00BK5BQT80,IE00B6R52259,IE00B3YLTY66
Man kann sich noch die Frage stellen ob man unbedingt einen Ausschütter haben will, sprich Dividenden erhält um ggf. den Sparerpausbetrag (801€ Single und 1602 Ehepaare) auszuschöpfen.
Rein um Vermögen aufzubauen nimmt man eher den Thesaurierer bzw eine Kombi. Auschütter bis bsw. 801€ erreicht sind und dann den Rest in den Thesaurier.
Speziell auf den FTSE All World (Ausschütter - IE00B3RBWM25 ) würde das bedeuten rund 68.000€ in diesen ETF um die vollen 801€ zu erreichen.
Das kannst du prima mit diesem Rechner selber ausprobieren.
https://www.finanzfluss.de/rechner/etf-freibetrag-optimieren/
(Der FTSE All World hat eine Aktienrendite (Dividende) von 1,7%)
Was das Thema Anleihen (ETFs) angeht kann man drüber nachdenken wenn man mehr Sicherheit benötigt. Dieser Anker kostet dann allerdings teils ordentliche Renditepunkte.
Dann ist hier aber nichts mit High Yield Bla Blub Fallen Angel ETFs 😄
Sondern ganz klassich auf Euro-notierte Kurzläufer im Invesment Grade (high - upper medium).
Naja wie auch immer... just my two cents 😛