World
Beta

Gepostet in Portfolio Roasts

Entwicklung vom Mischmasch- zum Core-Satellite-Depot

Link zum Depot: https://app.parqet.com/p/62874b2a4a8558ed2a9a7af5

Hallo,
hier ein Update zu meinem Depot, welches ich in der Community bereits vor 6 Monaten vorgestellt habe und kürzlich deutlich umstrukturiert habe. Meine Anfänge und Hintergrundinfos sind dort ausführlich nachzulesen.

Nach insgesamt knapp 2 Jahren Erfahrungen an der Börse mit all meinen Fehlern, Ausprobiereien und Strategie-Wechseln/Unsicherheiten habe ich mich am 01.12.2023 dazu entschieden, mein Depot aufzuräumen, mich vom Großteil meiner Einzelaktien (teils mit Gewinnen, teils mit Verlusten) zu trennen und somit die Entwicklung vom bisherigen passiven-aktivem Mischmasch-Depot in Richtung passivem Core-Satellite-Depot voranzutreiben.

Ab Januar 2024 werde ich insgesamt 13.200 Euro pro Jahr in folgende ETFs via Sparpläne automatisiert investieren mit folgender Intention/Motivation:

- 91% (1000 Euro monatlich = 12.000 Euro pro Jahr):
Vanguard FTSE All-World UCITS ETF - USD ACC
Depot-Kern (breit diversifiziert)

- 3% (100 Euro vierteljährlich = 400 Euro pro Jahr):
Xtrackers MSCI World Consumer Staples UCITS ETF - 1C USD ACC
Betonung des Basiskonsum-Sektors (defensiv, geringe Volatilität)

- 3% (100 Euro vierteljährlich = 400 Euro pro Jahr):
Invesco STOXX Europe 600 Optimised Insurance UCITS ETF Acc
Betonung des Versicherungs-Sektors (dividendenstark, Europa)

- 3% (100 Euro vierteljährlich = 400 Euro pro Jahr):
Vanguard FTSE All-World High Dividend Yield UCITS ETF - USD DIS
Regelmäßige Dividenden-Ausschüttungen (um nebenbei noch den restlichen Sparerpausch zu nutzen)

Die drei Satelliten sind primär psychologisch motiviert und haben sekundär den beabsichtigten Nebeneffekt, das starke (Über?)Gewicht von USA und Technologie im Kern etwas zu minimieren.

Diese Entscheidung ist maßgeblich inspiriert durch persönliche Reflektion, Recherche, Feedback/Impulse aus der Parqet-Community und die jüngste Einsicht, dass ich rückblickend erfolglos war mit meinen Versuchen durch aktives Management von Einzelaktien die Performance des breiten Markts abzubilden oder gar übertreffen zu können (ganz zu schweigen von dem Zeitaufwand und den Gebühren).

Offensichtlich hat es mir nicht genügt, dies theoretisch in Literatur und Podcasts zu konsumieren, sondern musste es auf die harte Tour mit „skin in the game“ lernen … das hat mich auch über 1000 Euro an Gebühren gekostet („hin und her macht die Taschen leer“). Die ING ist nicht der günstigste Broker – bin da aber zufrieden und möchte in Zukunft ja nur noch die kostengünstigen ETF-Sparpläne laufen lassen, sodass ich das als einmaliges Lehrgeld verbuche.

Konkret habe ich am 01.12.2023 meine Holdings von 65 auf 22 reduziert und den Großteil der Verkäufe in den Kern (Vanguard FTSE All-World UCITS ETF - USD ACC) umgeschichtet. Damit fühle ich mich bereits deutlich wohler und entspannter 😊.

Meine Vorsätze fürs nächste Jahr und die darauffolgenden Jahre:

- ETF-Sparpläne passiv laufen lassen und Strategie tatsächlich durchziehen

- nicht in die Versuchung kommen weitere Einzelaktien zu kaufen, kein Hin- und Her mehr

- Depot nur max. 2 Mal pro Jahr checken (und nicht wie bisher wöchentlich)

- verbleibende Einzelaktien bei Gelegenheit mit Gewinn verkaufen (bzw. notfalls auch mit Verlust nach max. 3 Jahren) und in Kern umschichten

Ich bin gespannt auf eure konstruktive Kritik, Anregungen und was ihr von meiner Entscheidung und Vorsätzen haltet. In einem Jahr werde ich mich wieder an dieser Stelle mit einem Update melden – und hoffe sehr, dass ich dann meinen Vorsätzen treu geblieben sein werde.

Schöne Vorweihnachtszeit und entspannte Tage! 😊

PS: Zum verlinkten Depot kommen 3000 Euro, die in einer 4,25% Unternehmensanleihe von Porsche Holding bis 2030 geparkt sind (konnte ich nicht in Parqet einpflegen).

PPS: Das verlinkte Depot bildet meine risikoreiche Anlageklasse ab, die ca. 25% meines Gesamtvermögens ausmacht – die restlichen ca. 75% sind relativ risikofrei in Tages-, Festgeld, Sparbuch und Bausparer angelegt.
10 Kommentare

Melde dich an, um mitzudiskutieren.
QSAR
Plus
Beta

Erstmal ne gute Entscheidung von dir dich von dem ganzen Mist zu verabschieden und frisch reinzugehen, ich hätte zu deiner neuen Strategie aber noch ein paar Anmerkungen:

  1. Du solltest versuchen zu vereinfachen, mit der jetzigen neuen Strategie holst du dir finde ich aber unnötig wieder etwas Komplexität rein, finde auch es ist etwas zu verkopft, allein schon an der länge des Beitrags.
  2. Den normalen All World thesaurierend und den High Dividend All World ausschüttend gleichzeitig zu besparen macht, finde ich nicht wirklich viel Sinn, da der High Dividend vom Total Return deutlich schlechter läuft als der normale (Kannst du mal bei Finanzfluss beide ETFs übereinanderlegen). Ich würde einfach dafür nur den ausschüttenden normalen All World besparen. Dann hast du einen besseren Total Return und nimmst noch paar Dividenden für den Freibetrag mit.
  3. Wenn du Sektoren übergewichten willst, warum dann nicht mit jeweils 2, 3 guten Aktien aus dem Sektor. Bei Sektor-ETFs hast du immer das Problem, dass auch der ganze Mist noch mit dabei ist. Außerdem kommt noch hinzu, dass die deine TER ein gutes Stück erhöhen. In deinem Fall bei Basiskonsum z.B. sowas wie Pepsi und/oder P&G. Bei den Versicherungen sowas wie die Münchner Rück und/oder Allianz. Die sind sowieso bei den ETFs in der Top 10 und du sparst dir die zusätzlichen Kosten und potenzielle Schrott Aktien im ETF.
3
World
Autor
Beta

@qsar Danke vielmals für deine Anmerkungen.

  1. Das mit der Vereinfachung sehe ich grundsätzlich auch so, deshalb habe ich mich bei der neuen Strategie für ETFs und gegen Einzelaktien entschieden. Und ja, ich mache mir tatsächlich gerne dazu Gedanken und verschiedene Überlegungen - mag sein, dass ich da etwas verkopft bin (weil es mir Spaß macht :-))
  2. Meine Motivation für den ausschüttenden High Dividend All World waren neben den Ausschüttungen auch die andere Zusammensetzung (nicht so USA und Technologie-lastig) im Kontrast zum All World.
  3. Ich verstehe deinen Gedanken, möchte mich von nun an jedoch bewusst für ETFs und gegen Einzelaktien entscheiden. Mit Einzelaktien habe ich in den letzten 2 Jahren ja so meine Erfahrungen gemacht ... im Vergleich zum pflegeleichten ETF-Sparplan, kommt es beim Kaufen von Einzelaktien durchaus aufs Timing, die Positionsgröße und vor allem die Auswahl der Aktien an - vom Risiko und Managen dieser drei Punkten möchte ich lösen. 
    Ich verstehe, was du mit "potenziellem Schrott Aktien im ETF" meinst, wobei das ja bei einem Satelliten von jeweils 3% Beimischung/Betonung insgesamt nicht groß ins Gesamtgewicht fallen dürfte. 
    Was meinst du mit "du sparst dir die zusätzlichen Kosten"? Meinst du die laufenden Kosten, die ich bei Einzelaktien grundsätzlich nicht habe? Andererseits habe ich bei Einzelaktien neben den bereits erwähnten Risiken und Nebenwirkungen ja auch Kaufgebühren (pro Order) und es sind auch nicht alle als bequemer Aktien-Sparplan (zumindest bei der ING) verfügbar.
0
Wurstsuppe
Plus

Das sieht soweit nach einer sinvollen Strategie aus.
Meine Variationsvorschläge bzw. Anmerkungen wären:
Versicherungsbranche, bin ich auch ein Fan von (einige EInzelaktien wegen Div.), aber mit Blick auf die Klimakolapsfolgen (Unwetter, Extremwetter usw.) kann es hier zukünftig zu erheblichen Kosten-/Gewinnveränderungen kommen. Ich grübel da auch zuweilen nach. ob es sinnvoll ist, meine Aktien hier auszubauen.
High Dividend: Du könntest die Spararte hier erhöhen, um schneller den Freibetrag zu erreichen und dann ab 1000 wieder heruntersetzen. Ist aber am Ende nur ein Zahlenspiel, wo andere begründet eine andere Position zu einnehmen könnten. 
Viel Erfolg

1
World
Autor
Beta

@wurstsuppe Ich danke auch dir für deine Anmerkungen und Variationsvorschläge.

1. Mit nur 3% Beimischung/Betonung ist das Risiko eines "Satelliten-Absturzes" des Versicherungs-Sektors in meinen Augen überschaubar. Zudem ist einer der Gründe für meine drei eher defensiven Satelliten ja auch, das Gesamtgewicht des Technologie-Sektors und der USA in meinem Gesamtportfolio etwas zu reduzieren. Zumindest sind mir rein psychologisch und vom Gefühl her die Auf und Abs im Versicherungs-Sektor sympathischer als im Technologie-Sektor - und das ist ja die Hauptmotivation für meine Sateliten: dass ich mich mit meinem Gesamtportfolio wohlfühle, es nicht ständig pflegen muss und ruhig schlafen kann :-)

2. Da ich bereits auch verschiedene Festgelder habe, die zum Teil in 2024 und 2025 mit Zinsen ausbezahlt werden, benötige ich gar nicht mehr allzu viel, um den Freibetrag nächstes Jahr und übernächstes Jahr auszunutzen. Zudem möchte ich noch etwas Spielraum einkalkulieren, für den Verkauf (hoffentlich mit Gewinn) meiner verbleibenden Einzelaktien in den nächsten 1-3 Jahren. Vor diesem Hintergrund ist der Dividenden-Satellit tatsächlich vorwiegend psychologisch motiviert, mit dem netten Nebeneffekt den Rest des Freibetrags zu nutzen.

0
World
Autor
Beta

Zwischenupdate nach einem halben Jahr:
https://app.parqet.com/p/62874b2a4a8558ed2a9a7af5

1
World
Autor
Beta

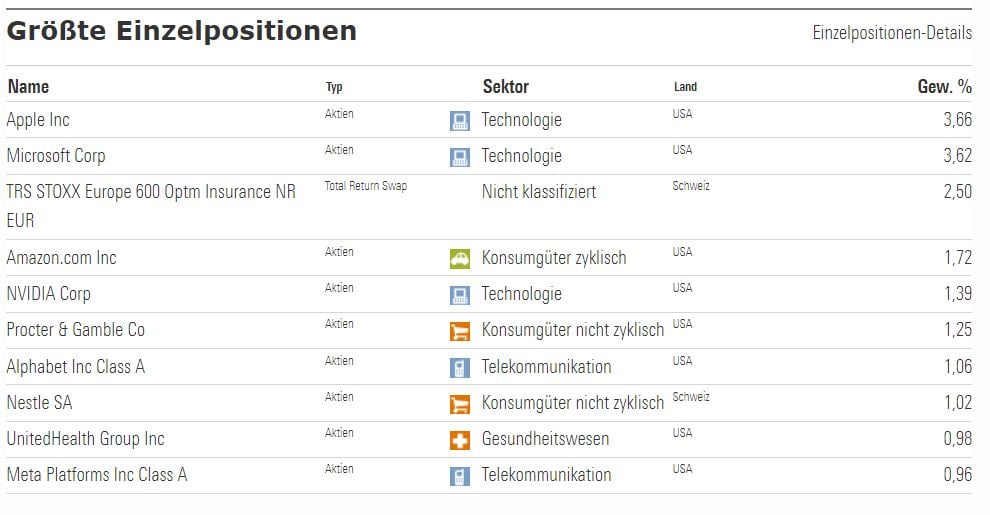
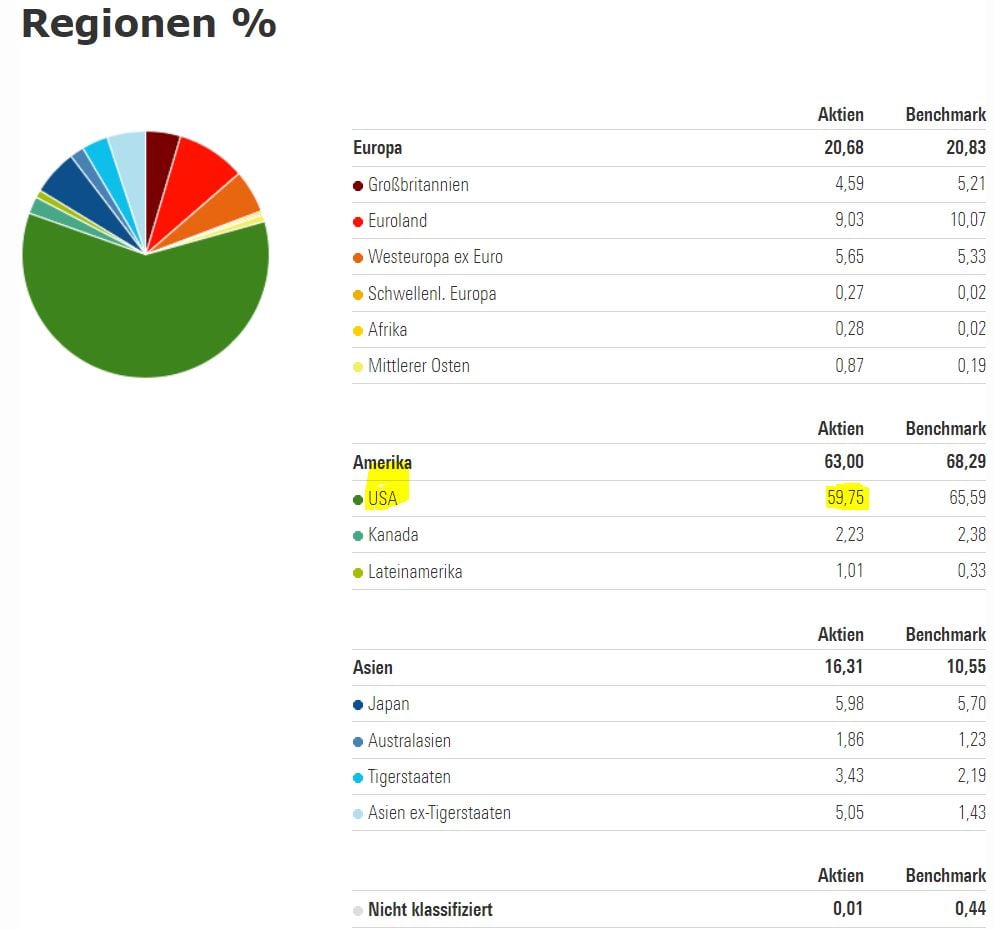
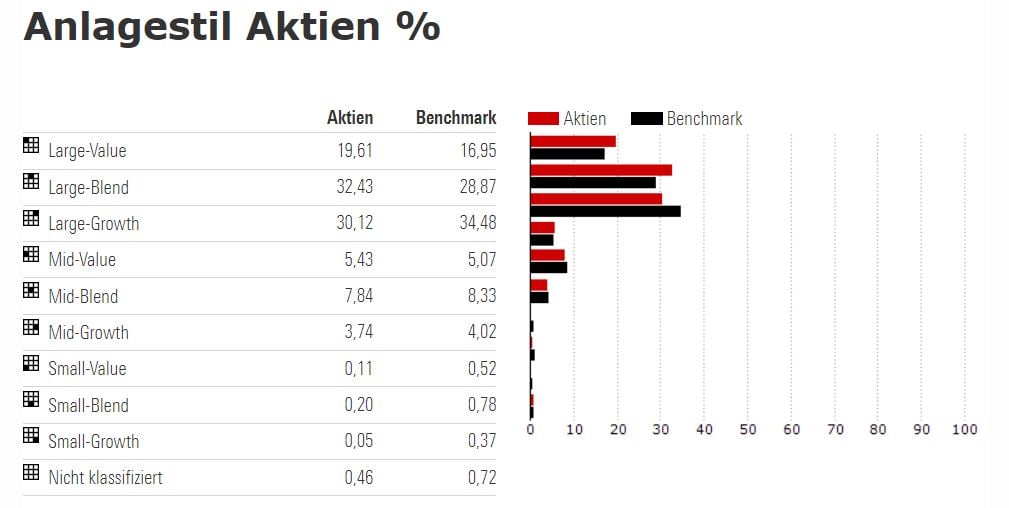
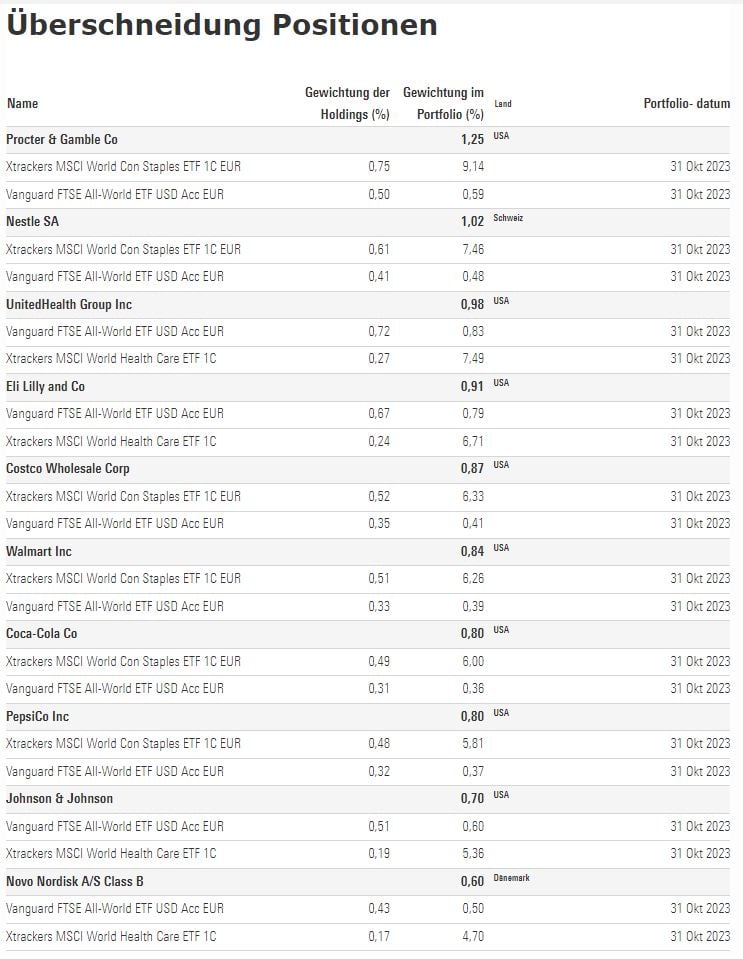
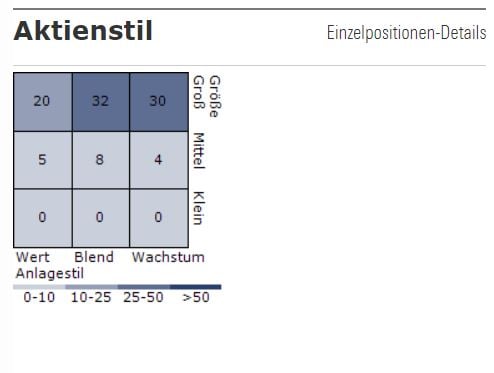
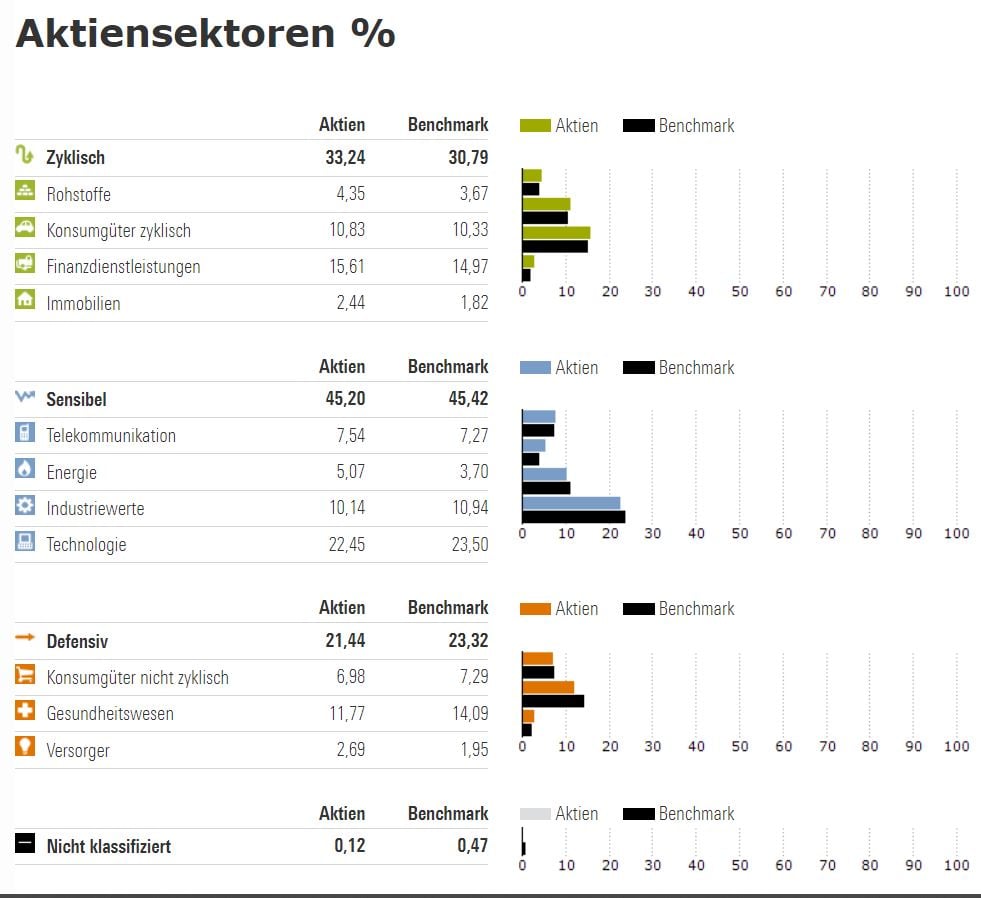
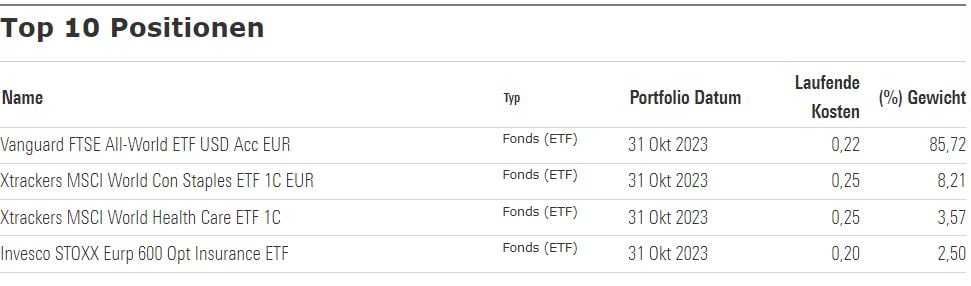
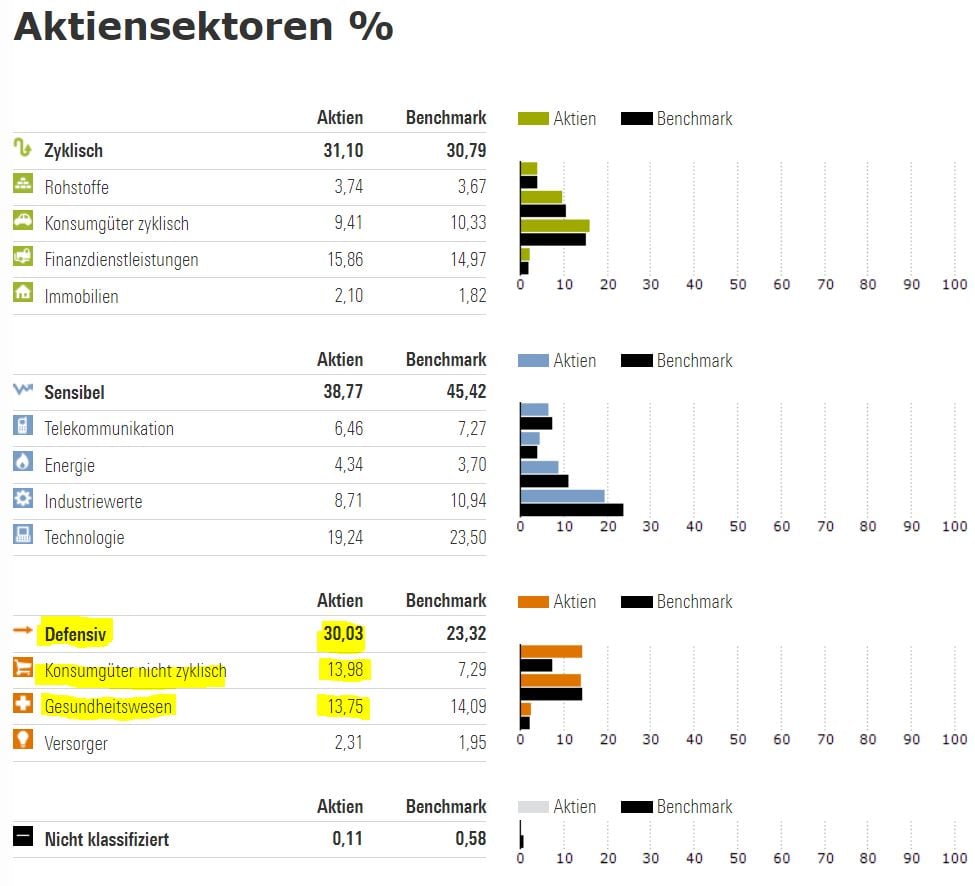
Danke für euer Feedback. Was haltet ihr von dieser noch etwas defensiveren Variation meiner obigen Strategie? (siehe Screenshots unten aus dem Morningstar X-Ray-Tool)

  • den Dividenden-ETF habe ich durch einen Gesundheits-Sektor-ETF getauscht
  • den Basiskonsum-Sektor habe ich noch etwas stärker gewichtet
  • die USA sind insgesamt max. 60% und der Technologie-Sektor max. 20%

0
Wurstsuppe
Plus

@world leg dich auf eine strategie fest und zieh die die nächsten jahre durch. das scheint ja eines der probleme zu sein, mit denen du dich indirekt plagst. 
am ende ist es egal, ob du hier und da einen etf mehr oder weniger mit 3 oder 5 prozent besparst. (achte halt auf kaufgebühren, falls dein broker welche hat!)
Dein portfolio ist tief rot, bringe ruhe und struktur rein und zieh langfristig durch.
behalt den all-world kern und dann überlege halt, ob du die alten 3 oder mit +1, 4 etf besparen willst. in der gesamtbilanz, kann eh keiner vorhersagen, wie sich der markt genau entwickeln wird. Und mit den 3-4 zusätzlichen etf zum all-world hast du etwas zum spielen (falls du das brauchst), alle klingen plausibel, alle können gewinnen oder verlieren. 
für sicherheit ist der ansatz mit 2 antizyklischen etf als beimischung sinnvoll.
der high-div ist für das erreichen und ausschöpfen des freibetrags sinnvoll.
der versicherungs-etf ist spannend und von der idee her plausibel.
schau, dass du mindestens 80% in den all-world packst, dann ist es eigentlich egal, was du mit den anderen rumspielst, da gibts leute, die hier mit crypto usw. höhere beträge gambeln (auch wenn die gerade mit btc durch 2 kriege gut gewinnen) ;).

2
QSAR
Plus
Beta

@wurstsuppe  Ja, ich sehe hier auch die Gefahr, dass das nächstes Jahr, wenn es nicht so läuft wie gedacht, wieder umgeschmissen und eine komplett neue Strategie aufgestellt wird. Das sollte wirklich vermieden werden. Mir gefällt das so aber jetzt schon besser als der ursprüngliche Ansatz. Marktrendite wird über den All World mitgenommen und durch die defensiven ETFs etwas Vola rausgenommen.

1
World
Autor
Beta

... hier noch zum Vergleich, was in einem 100% FTSE All World ETF drinsteckt:

0
World
Autor
Beta
0
🍪

Parqet  nutzt Cookies. Erfahre mehr