
Gepostet in Portfolio Roasts
Röstet mich
Hallo zusammen,
anbei mein Portfolio: Road to 100k - Portfolio Übersicht | Parqet
Ich bin 26 Jahre alt, habe während meiner Ausbildung mit dem investieren angefangen und studiere aktuell Wirtschaftswissenschaft. Ich arbeite als Werkstudent bei einem DAX-Unternehmen, von dem demnächst hoffentlich ein paar Mitarbeiteraktien dazukommen. Zusätzlich bin ich noch als (studentischer) Unternehmensberater tätig. Monatsnetto fix: 2.550€, Provisionen durch Projekte variieren (8.000€ in 2023, dieses Jahr hoffentlich mehr). Notgroschen: 1.200€. Aktuell hohe Ausgaben wegen zwei Wohnungen, wird sich aber zum Ende des Jahres hin entspannen.
Meine Anlagestrategie ist eher fokussiert mit einem kleinen ETF-Anteil von 30-40% und Einzelaktien. In Zukunft soll jedes Asset mindestens einen Portfolioanteil von 4-6% haben, wobei eine einzelne Aktie maximal 12% Gewichtung haben darf. Diese Aufteilung wird allerdings erst in den nächsten Monate durch entsprechende Sparplanausführungen zustande kommen. Ich möchte mit meiner Strategie den Markt (ACWI) langfristig outperformen.
Mein größtes Problem: Zu viel hin und her bei den Aktien und entsprechend hohe Gebühren. Das muss ich noch in den Griff bekommen.
Ich freue mich auf euer Feedback, Anregungen und Fragen.
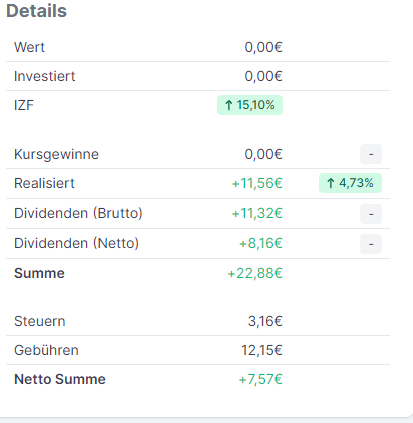
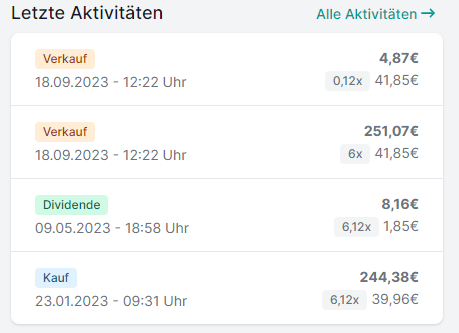
Zu den Aktien und ETFs kann ich nicht viel sagen - außer Glückwunsch zum starken IZF und, dass ich den FTSE India selbst auch im Portfolio habe und persönlich als gute Investition in die Zukunft sehe, das den Asien-Anteil anhebt und eben NICHT in China investiert. 😎
Stattdessen will ich gerne einen Kommentar zu deinem Notgroschen da lassen: meiner Meinung nach sind ½ Nettogehalt deutlich zu wenig finanzielle Cash-Rücklagen. Das würde ich zu allererst mal auf 3-5 Netto-Monatsgehälter aufstocken, bevor du weiter am Aktienmarkt investierst.
Lass da mal was “größeres” am Auto sein oder ein Autokauf anstehen (falls du keins hast), ein Umzug nach deiner Studienzeit nötig sein oder sonst etwas unvorhergesehenes kommen… dann wirds schon eng mit dem Cash. Das schlimmste wäre ja, wenn du deine gut laufenden Aktien notgedrungen verkaufen müsstest, um an Geld zu kommen. 😕
Viele Grüße, Domi
@hokke sehr gerne. 😊
Die Kreditkarte lasse ich als Notgroschen nicht gelten - schreibst ja selbst, dass du keinen Tatsächlichen hast. 😜 Denn auch wenn dein Kredtrahmen noch so hoch ist: im nächsten Monat will die Bank das verrechnen und du musst das Geld parat haben.
Wenn du dich damit wohlfühlst passt das natürlich, ist ja jedem selbst überlassen. 👍
Kleines Beispiel wie ich mich da strukturiert habe (kommt dir sicher bekannt vor, @lisa 😉):
Notgroschen: eiserne Reserve, wird nur im Notfall angefasst
Cash-Reserve: für Urlaube oder Aktienkäufe bzw. Nachkäufe wenn die Kurse günstig sind
@domi_699452 Sinnvolle Aufteilung! Früher oder später wird es auf dein Modell hinauslaufen.. 😅
@domi_699452 Hi Domi, vielen Dank für deinen Kommentar! Der FTSE India ist echt super und wird in Zukunft etwas größer werden.
Zum Notgroschen: Ich fühle mich mit 1.200€ tatsächlich sehr wohl, da mein eigentlicher Notgroschen meine Kreditkarte ist. Diese 1.200€ habe ich daher, dass mein Sparkonto in den letzten Jahren nie unter 1.200€ lag. De facto habe ich keinen tatsächlichen Notgroschen. Nur ein Sparkonto auf das jeden Monat 650€ eingezahlt werden, von dem aber auch Urlaube und größere Anschaffungen abgehen. Falls mal was sein sollte, würde ich einfach die Sparplanausführungen pausieren. Ich bin da möglicherweise etwas risikoaffin unterwegs..
Ich mache mir mal Gedanken zu einer richtigen eisernen Reserve😅