Marcel Authenrieth

Gepostet in Portfolio Roasts

Was meint Ihr?

Hallo zusammen,

gerne würde ich von euch etwas zu meinem Portfolio hören.

Leider kann ich derzeit nur kleine Beträge sparen da ich derzeit noch meine Eigentumswohnung abbezahle. Grundsätzlich ist das Portfolio für die Altersvorsoge gedacht.

Die Fose der Deka sind alte Bestände und werden mit dem minimum bespart. Würdet Ihr diese halten oder verkaufen?

Bei Fragen gerne her damit!

Ich hoffe der Link funktioniert so:

https://app.parqet.com/p/60dedb933198ce0038d83666

Vielen Dank für euere Hilfe!

11 Kommentare

Melde dich an, um mitzudiskutieren.
Das_Lama
Plus

@marcel_87b565 Vorweg: “Kleine Beträge” würde ich so nicht sehen. Zwischen 150 und 250 Euro monatlich zu investieren macht langfristig einen riesigen Unterschied im Vergleich zum Nichtstun. Und der durchschnittliche ETF-Sparplan liegt bei 160 Euro im Monat (laut extraetf), von daher bist du gut dabei. Erst recht wenn man bedenkt, dass das nur ein Teil deiner Vermögensbildung ist.

Das war der positive Part. Ich denke, gerade bei in Summe übersichtlichen Portfolios ergibt es Sinn, sich auf wenige Investments zu konzentrieren. In deinem Fall drängt sich da der Welt-ETF auf, ggf. ergänzt um den EM-ETF. Angesichts der letzten Sparraten (150 in die Kernprodukte) erscheinen mir 75 Euro in die Sektorenwetten recht hoch, das ist immerhin ein Drittel der Sparrate. Würde ich persönlich an der Stelle vereinfachen und beim Kern bleiben.

Deka-Fonds musste wissen… wenn du die Produkte gut findest, behalte sie trotz der Kosten. Aber ich denke, man kann sein GEld auch besser investieren.

Bei den Einzelaktien wirds dann ja schon schräg. Jetzt mal unabhängig von der konkreten Titelauswahl: Was versprichst du dir von Positionen von unter 100 bzw. unter 10 (!) Euro? Wenn sich die 8-Euro-Position verzehnfacht oder verzwanzigfacht, hat es keinerlei Einfluss auf dein Leben. Selbst eine Verhundertfachung führt zu nichts Lebensveränderndem. Falls du die Positionen hast, um irgendwas daraus zu lernen, ist es gut. Ansonsten erschließt sich mir der Sinn nicht.

Fazit: Wenn es mein Portfolio wäre, würde ich mich auf 1 bis maximal 4 Produkte beschränken, bis das Volumen erheblich höher ist.

4
Marcel Authenrieth
Autor

@das_lama Die Deka-Fonds stammen noch aus einer Beratung der Sparkasse. Hier habe ich eine Aktiv-Plan. Bei diesem muss ich leider 500,00€ Vertriebskosten bezahlen diese teilen sich auf 5 Jahre auf. Wenn ich diese Fonds keine 5 Jahre halte muss ich die Vertriebskosten entsprechend von den Fonds abziehen. Mein Plan ist eigentlich diese nach den 5 Jahren zu verkaufen.

Daimler-Truck und Xiaomi habt ich nur mal als ersten Versuch bei Einzelaktion gekauft.

0
Wurstsuppe
Plus

Ich verstehe deine Auswahl der ETF-Selektoren nicht. Hast du PAB und SRI bei dem MSCI World und Europe bewusst gewählt? Oder sind sie ein Versehen, da du sie auch nicht in deiner eigenen Darstellung ansprichst? Falls bewusst gewählt, warum dann nicht im EM-ETF? Für eigentlich jeden großen Index gibt es heute mindestens einen ESG i.d.R. auch einen SRI, daher bin ich irritiert.

Falls du nicht weist was du da geklickt hast (du sprichst es nicht als bewusste Entscheidung an?) Und einige der anderen Fonds und ETF sind weit weg von SRI und PAB, solltest du dein Portfolio hart umschichten. Aktuell sind Renditegewinne von 180€ drauf, bedeutet, du kannst alles in einem Jahr durchführen (wenn das mit deinem Freibetrag so passt!!!) SRI und PAB sind sehr harte Selektoren für Klimaschutz und Unternehmensführung, die Folge davon ist, dass aus den eigentlichen Indices nur ca. ¼ bis 1/5 der Unternehmen noch drin sind, das kann man machen, wenn man von der Sache überzeugt ist und man für die Wichtigkeit dieses Anliegens bereit ist, in der breiten Abbildung des Index Abstriche zu machen. Für den Fall hättest du auch mit Amundi und BNP glaubwürdige ETF-Anbieter gewählt, die im Gegensatz zu iShares diese Themen ernst nehmen. … nur, war das gewollt?

Falls nicht gewollt, würde ich die Index-Abbildung durch Umschichtung in andere ETF ohne diese Selektoren vornehmen also kein ESG, SRI oder PAB. Hier schau mal in der Suche, ob dein Broker was Passendes hat:

ETF Suche und ETF Vergleiche | justETF

Zu den Deka-Fonds, die würde ich verkaufen und umschichten. Habe gerade den hier mal beispielhaft gegoogelt:

DEKAFONDS CF FONDS aktueller Kurs | 847450 | DE0008474503

Zu nem Ausgabeaufschlag, von 5,26 % kommt eine jährliche TER (= Verwaltungskosten des Fondsanbieters) … kannst ja mal durchrechnen was, dann von der Performance übrig bleibt. Dürfte bei den anderen ähnlich sein.

@lisa ich hoffe , du bist die richtige Ansprechpartnerin, wie kommt bei dem “Aktivplan Deka DividenteStrategie CF a” hier im Depot der Rechtschreibfehler mit dem “t” in die Software, liefert den euer Datenabieter so aus? just curious (ich mach ja auch recht viele Fehler, aber bei Daten wundert es mich ;) Alle Seiten die man dazu findet, haben da ein “d” gesetzt.

2
Wurstsuppe
Plus

@marcel_87b565 Empfehlen, tue ich hier nichts, weil ich nur privat meine Meinung senfe, und keine Anlageberatung mache ;) und auch nicht für dein Geld im positiven wie im negativen Sinne verantwortlich sein möchte.

Ausgehend von deinen 3 Vorschlägen, die btw alle ok sind, würde ich aktuell immer den günstigsten wählen, da du die Teile ja ein paar Jahr(zehnte) besparen willst.

MSCI World, ich würde den LU2089238203 (Prime Global) nehmen, der folgt einem Solactive-Index, der quasi den MSCI raubkopiert, aber nur 0,05 TER hat.

Europe: Ich würde einen STOXX Europe 600 nehmen, wenn ich mich recht erinnere hatte der etwas (leicht) besser als der MSCI Europe über die Jahre performt, zudem hat er knapp 180 Positionen mehr (enthält auch Smallcaps): Inspiration LU0908500753 mit einer TER von 0,07

Beim EM kannst du eigentlich jeden nehmen, mit dem du dich wohlfühlst (die liegen fast alle zwischen 0,15-0,2 TER), wenn du dich nicht entscheiden kannst nimm den günstigsten. Ich selbst benutze den MSCI Emerging Markets IMI, weil das IMI smallcaps abbildet, alternativ dazu bieten iShares und Amundi einen EM Ex China an, was der Faktor ist, über den du auch noch einmal nachdenken könntest oder als 3. Entscheidungsfaktor eventuell die Größe des Chinaanteils zur Entscheidung heranziehst.

Alternativ könntest du auch den Amundi EM den du als Ausschütter bereits im Portfolio hast weiter besparen. Du hast nen jährlichen Steuerfreibetrag von 1000 € auf Kapitalerträge, den könnest du so füllen. Hier lohnt es sich mal irgendwo nachzurechnen, wie das Ganze dann mit der Vorabpauschale auf die Thesaurierer aussieht. (Davon hab ich keine Ahnung, weil selbst nur Ausschütter im Depot.)

Zu den DEKA-Fonds, ich habe oben eine Ergänzung vor dir gelesen, dass du da an miese Knebelverträge gebunden bist. Daher hier, halt deine Verträge mit dem Minimum an notwendigen Kosten ein und geh raus, sobald vertraglich ohne höhere Kosten machbar. Find ich verrückt, dass die Sparkasse da ein Produkt aufsetzt, an das du erstmal 5 Jahre gebunden bist oder du hast 500 € zu zahlen ;/ Die verschlafen echt ihr Zeitfenster sich für modernere Zeiten zu reformieren …

hf

1
Lisa
Team
Mod
+2

@wurstsuppe scheint vom Nutzer so benannt worden zu sein - bei uns heißt das Asset “Deka-DividendenStrategie” ^^

https://app.parqet.com/fonds/deka-dividendenstrategie-cf-eur-dis-DE000DK2CDS0

1
Marcel Authenrieth
Autor

@wurstsuppe Hatte ich am Anfang für mein Gewissen so entschieden mit SRI. Habe aber auch noch nie den Unterschied mir angeschaut. Werde ich aber ändern. Vielen Dank für den Hinweis!

Hast du mir eine Empfehlung? Ich hätte an folgende gedacht. Möchte aber hier nicht wieder den Fehler mit Einschränkungen machen:

MSCI Word —> A0RPWH

MSCI EM —> A0RPWJ

MSCI EU —> A0RPWG

Würde das so passen?

0
Klug_lex
Plus

Hab mir mal den Kapitalfluss angeschaut. Würde persönlich nur das investieren, was ich wirklich verkraften kann, ein Kapitalabschluss ist da extrem schmerzlich und zerstört auf lange Sicht deine Rendite. Wenn du merkst, es wird eng - einfach die Sparpläne unterbrechen, dafür das bereits investierte Kapital nicht mehr abziehen. (Gedanklich im Tresor)

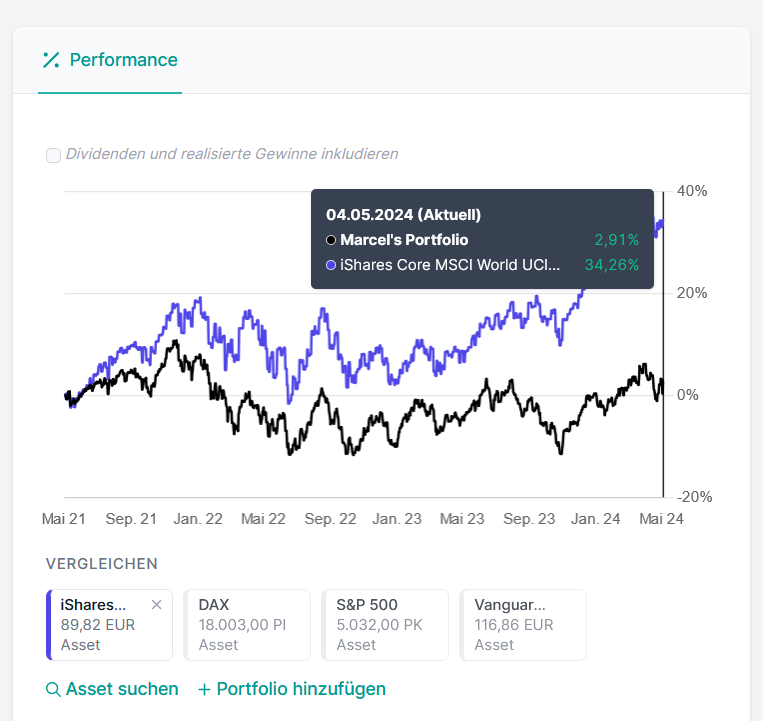
Weiterhin würde ich deinen Haupt-ETF hinterfragen. Recht hohe TER und der Ertrag des Portfolios zeigt recht deutlich, dass du im Gegensatz zum “normalen” MSCI World auf Rendite verzichtest. Muss dir bewusst sein.

Welchen Vorteil hast du dir versprochen beim Verkauf vom IE00B4L5Y983, dafür den Invest in den BNP Paribas Easy MSCI World?

Gebühren sind im Vergleich zur Netto-Rendite auch hoch, evtl. da auch in Zukunft darauf achten.

1
Tom
Investor
Beta
+2

Hi Marcel, dein Portfolio ist noch auf privat gestellt.

0
Tom
Investor
Beta
+2

Ich würde die Deka-Fonds verkaufen, da die TER mit 1,5% fast 8x höher ist als bei den ETFs. Ich finde es richtig, dass du dich auf die Abzahlung der Wohnung konzentriest und trotzdem schonmal Erfahrungen mit der privaten Altersvorsorge sammelst. Bei den “kleinen” Beträgen würde ich mich zuerst lieber auf die Basis-ETFs konzentrieren (World, EM, Europe) und später erst die Sateliten aufbauen (Themen-ETF und Einzelaktien)

3
JMU
Investor
Terminal
+1

Sehe ich wie @tom_kockerbeck . Da Du wahrscheinlich derzeit auch verständlich andere “Sorgen” hast, würde ich persönlich sogar alles nur in einen ETF reinhauen mit möglichst geringer TER und einfach stumpf dort reinballern, was eben jeden Monat übrig bleibt und geht. Ist langweiliger, aber nervenschonender und wahrscheinlich effektiver. Im Detail habe ich mir die Anlagen nicht angeschaut, aber ich würde die auch genau auf die TER abklopfen. Gerade wenn Du noch eine sehr lange Investitionsstrecke vor Dir hast, akkumulieren sich eben die Gesamtkosten, und Kleinvieh macht hier auch Mist.

Semiconductor-ETF ist zwar einer der wenigen Themen-ETFs den ich noch halbwegs als Satelliten akzeptabel finde. Mit den Themen an der Börse ist es aber so eine Sache. Wahrscheinlich bin ich dafür schon zu lange dabei, aber die hypen Themen wechseln alle paar Jahre und oft auch von heute auf morgen. Erwähne ich weil Du gerade die Altersvorsorge ansprichst. Ich denke ein globaler ETF ist gerade dafür bestens geeignet. Damit hast Du alle Themen drin, die von heute, und die in der Zukunft. Zudem beruhigt es “psychologisch”. Du hast einfach in alles investiert, also nichts falsch gemacht, wenn es einfach mal eine zeitlang 20-30 Prozent runtergeht. Und da ich annehme, dass Du noch jung bist, werden solche Phasen noch kommen.

Wenn die Immobilie abbezahlt ist, kannst Du ja dann, wie erwähnt, anfangen was dazu zu bauen. Bis dahin würde ich das “Zocken” lassen. Warum? Weil ich nicht so schlau war und genau das in jungen Jahren gemacht habe 😮‍💨. Gab viele Glücksmomente, aber auch herbe Enttäuschungen, und mit dem Wissen von heute wäre es schlauer gewesen, das damals zu lassen. Jedenfalls hätte ich die ersten 100k “konservativ” schneller und stressfreier erreichen können und einfach den Zinseszins seine Magie entfalten lassen sollen.

3
Marcel Authenrieth
Autor

@tom_kockerbeck ist jetzt öffentlich

1
🍪

Parqet  nutzt Cookies. Erfahre mehr