KohlenZaster
Plus

Gepostet in Portfolio Roasts

Rente mit 58 möglich?

Hallo zusammen,

ich bin 45 und hatte mich bis jetzt nicht besonders aktiv ums investieren gekümmert. Aktuell bin ich Ingenieur in der Autoindustrie mit ca. 95k€ Brutto und betreibe als Hobby noch eine Nebenerwerbslandwirtschaft 30ha die mir fast alle Fixkosten trägt. In guten Jahren bleibt da auch noch der ein oder andere € über.

Leider war ich immer ein risikoscheuer Typ, der lieber auf den ein oder anderen Profit verzichtet hat um dafür aber auch keinen Verlust zu haben. Dann habe ich auch eine Abneigung gegen “typische” Banker und Versicherungsvertreter, weil ich immer das Gefühl hatte sie wollen mir nur was verkaufen wo für sie der größte Reibach rausschaut.

Aber jetzt bin ich finanziell erwacht und nehme mein Glück mit dem Neobroker Trade Republic selbst in die Hand. Den letzten Anstoß hat die Sparkasse gegeben, da man dort ab 50k€ am Tagesgeld maximal 0,4% bekommt obwohl die Kontoführung auch jeden Monat 10,50€ kostet.

Ihr werdet sicher die Hände über dem Kopf zusammenschlagen wie man das Geld einfach für lau auf dem Giro/Tagesgeld vergammeln lassen kann.

Mein Maschinenpark ist recht aktuell, das Haus gut in Schuß und bezahlt, ein schöner junger A6 steht in der Garage, ansonsten habe ich gerade auch wenig teuren Konsumbedarf.

Zu meinem Portfolio: https://app.parqet.com/p/662a814d181f6e9685c539fe

habe ich noch einen Bausparer bei der LBS (6k€) bei dem ich überlege ob ich den kündigen soll um den in einen ETF zu schieben (1,5% Zins), ein Bauplatz wurde 2009 für 150€/m² gekauft und über ein paar Jahre abbezahlt, aktuell steht der bei ca. 450€/m² (684m²). Das Edelmetall, Gold und Silber (2016) liegt bei mir zuhause als Barren und Münzen, in Parqet geht das halt nur als ETF.

Meine geplante Sparrate wäre aktuell 2000€ im Monat und wenn sonst noch was überbleibt. Eine entgültige Strategie habe ich noch nicht, tendiere aber zu einem weltweit differenzierten ETF Portfolio mit nicht allzu übergewichtetem USA Anteil. Gut meine Kumpels die mich zum investieren animiert haben, haben mich auch zu dem ein oder anderen Aktienkauf animiert :-)

Meine Frage: wie soll ich es jetzt anstellen mit den ETF? Direkt bis auf den Notgroschen all in oder mit hohen Sparraten über so ca. 6 Monate? Wären Anleihen etwas?

So jetzt Feuer frei, ich freue mich, gerne kritisch sein!

euer KohlenZaster
23 Kommentare

Melde dich an, um mitzudiskutieren.
Domi 😎
Plus
Beta

Interessante Story und cool, dass du das so offen und ehrlich mit uns teilst.

Ich sehe es anders als flip. Nach deinen Aussagen “kein Risiko, dafür keine Verluste” und “50k Cash halten für ein besseres Gefühl” finde ich bist du eher der Typ “1 ETF und gut” (FTSE All World). Thesaurierend, also keine Dividendenausschüttung. Und Aktien dann auch ganz lassen und dir keine Arbeit damit machen.

Warum ich das so sehe?

  • Dividenden wollen viele um ihre fixkosten zu decken - du machst das schon mit dem Nebenerwerb
  • Durch einen Thesaurierer hättest du eine etwas bessere Performance und weniger Arbeit (kein manuelles Reinvestieren der Dividenden nötig)
  • Du willst wenig Risiko und nichts/wenig verlieren - spricht für mich komplett für nen breiten ETF und keine Einzelwetten (=Aktien)
  • Über deinen Anlagehorizont von knapp 15 Jahren schaffst du es noch nach Statistik positiv raus zu gehen
  • In Aktien muss man auch Zeit investieren - die investiert du (zu recht) aber wohl lieber in den Nebenerwerb

Mit dem All World hättest du neben Grundstück & Immobilie, Gold & Silber und den 50k Cash, die du halten willst, auch eine ziemlich optimale Diversifizierung über (fast) alle Assetklassen 😎👍

Zu deiner Frage: ob du auf einen Schlag den Betrag durch Einmalkauf oder Stück für Stück per hohem Sparplan investiert ist meiner Meinung nach Geschmackssache. Kann beides Vor- und Nachteile haben…

5
KohlenZaster
Autor
Plus

@domi_699452 Werbung hat gefruchtet, hab jetzt Parqet Plus, Portfolios sind aufgeteilt. Jetzt verkaufe ich den EM ETF und schiebe das in den All World ETF. Bei den Aktien werd ich mich auf Qualität beschränken und die vorhandnen bei günstiger Gelegenheit versilbern.

2
Domi 😎
Plus
Beta

@kohlenzaster du brauchst hald (finde ich) eigentlich nicht beides, also:

  1. FTSE All World
  2. S&P500 + Europe + Emerging Markets

Mit beidem kannst du den Aktienmarkt gut abdecken, mit (2) nicht ganz den kompletten Weltmarkt. Dafür hast du bei (2) die Möglichkeit, die Gewichtung selbst zu gestalten - wenn man das will. 😉

Wenn du nur (1) hast ist es einfacher zu handhaben: Sparplan aufsetzen und zurück lehnen.

Das könntest du dir einfach als “Core” im Depot setzen und dazu ein paar (1-3) solide Einzelaktien als “Satelliten” (>1%), falls du da Blut gedeckt hast. 😅 Ein paar Empfehlungen gab es in den Kommentaren ja schon.

Ein Tipp von mir was dein Parqet Tracking angeht (keine Werbung, sondern Nutzererfahrung): du könntest dir mehrere Portfolios anlegen, dein Gold & Silber verschieben und die Aktien/ETFs dann über den Autosync aus TR übertragen. Ich persönlich mache es so, weil ich die Performance meiner Assets/Strategien einzeln einsehen und analysieren will. Bei dir verfälscht/erschwert Gold/Silber deine Auswertung. 😉

0
KohlenZaster
Autor
Plus

@domi_699452 vielen Dank für Deine Ansichten, ich habe auch schon gemerkt das ich mich gerade zu viel mit dem Thema Aktien beschäftige. Das mit 58 in Rente/nur noch Nebenerwerb war so ein Gedanken der mich seit einiger Zeit beschäftigt. Ich denke ich werde mein Portfolio wieder entschlacken und mich zumindest vom EM ETF verabschieden, auch werde ich mich mit Aktien zurückhalten. Muss aber sagen ich kann inzwischen den Spass damit etwas nachvollziehen.

VG

0
JMU
Investor
Terminal
+1

Alles ist möglich ;-). Hast ja schon einen gesunden Grundstock und schöne monatliche Raten. Meine Meinung:

a) Immer sofort und voll reingehen (man kann den Markt nicht timen, wir wissen aber, dass es nur wenige Tage im Jahr gibt, mit großen Bewegungen, wir wissen aber auch, dass wir die nie im voraus kennen). Natürlich abzüglich Geld, das Du als Reserve brauchst (gerade für Deinen Hof).

b) Cash nur zurückzuhalten um “gegensteuern” zu können klingt für mich immer nur in der Theorie sinnvoll. Niemand kennt die Zukunft und Du hast ja monatlich genug Geld um dann eben billiger nachzukaufen. Ansonsten besteht die Gefahr, dass du in 20 Jahren noch mit 4/5 cash wartest, dass Du die 1/5 Investiation ggf. “verbilligen” kannst ;-).

c) Viele Jüngere hier haben zwar in der Pandemie einen Crash erlebt, aber weniger oder nie lang andauernde und ätzende Seitwärtsbewegungen. Ich verdenke das niemanden, aber es kann nun einmal passieren. Wenn man noch sehr jung ist, muss einen das auch selten interessieren. Wenn man aber 45 ist und in 13 Jahren in die “Rente” will, sollte man das in seine eigene Risikobewertung einfliessen lassen und da sind eben Dividendenwerte oft die sichere Bank, weil im besten Fall der Cashflow noch intakt bleibt.

d) zum Risiko. Mal bitte nachlesen was ADRs sind. Bei Nestlé wahrscheinlich weniger schlimm, aber hier fehlt mir oft auch das Wissen bei den Jüngeren. Das ist eben keine “echte” Aktie, die Dir gehört, sondern nur ein Zertifikat. Sollte der Emittent pleite gehen sind sie wertlos, oder der Emittent könnte jederzeit einen Zwangsverkauf auslösen usw.
Das ist z.B. meiner Ansicht nach auch das Problem mit vielen Schwellenländern wie Indien. In Indien kann man als Ausländer nicht ohne weiteres handeln kann (es sei denn Du kennst einen Einheimischen, der Dein Geld dort anlegt) und die handelbaren Titel sind ADRs. In Ländern wie China läuft man permanent die Gefahr, dass der Staat sagt, diese Zertifikate interessieren uns nicht mehr. Bumm, aus die Maus. Wie schnell das gehen kann, haben wir ja leider in Russland gesehen. Alles unwahrscheinlich, aber es ist wie bei jedem Vertrag, man macht die in guten Zeiten für schlechte Zeiten … und in Ländern, in denen einfach Top-Managar einfach mal so verschwinden … hmm, schwierig.

Bei der CH passiert das mit den ADRs, weil die Schweiz und die EU sich nicht über den Handel von Aktien einig wurden und es 2019 zwischen CH/EU eskalierte bis zum de facto gegenseitigen Handelsverbot. ADRs sind quasi ein Schlupfloch, damit Banken noch CH Aktien anbieten können, das könnte die CH aber aus politischen Gründen jederzeit auch stoppen. Auch sehr unwahrscheinlich, aber spätestens so ab Deinem Alter sollte man meiner Meinung nach beginnen solche Risiken kritisch zu evaluieren, über die aber erstaunlich selten geredet wird. Wie man es auch drehen mag, ein ADR ist eben alles, aber keine vollwertige Aktie.

e) somit finde ich z.B. eine höhere US-Exposure wesentlich unkritischer (bis auf die möglichen Währungsschwankungen usw.). Wenn es die Schweiz unbedingt sein soll, dann würde ich tatsächlich einen entsprechenden ETF favorisieren. Bei Frankreich wiederrum sollte man die zusätzlich fällige “Kauf”-Quellensteuer im Hinterkopf behalten, und dass den Kollegen eine Rückerstattung von Quellensteuer beim Verkauf regelmäßig “schnuppe” ist, wenn sie von Privatanwendern angefordert wird usw. Die Franzosen sind hier also leider noch schlimmer als die Italiener, die zahlen immerhin, aber lassen sich seeehrrrr lange Zeit.

4
KohlenZaster
Autor
Plus

@jeannot_muller Wow hast Du Dir arbeit mit diesem Post gemacht, vielen lieben Dank dafür! Vielen Dank für die Aufklärung zu den ADR Aktien, da habe ich mich auch schon gefragt aber nicht näher gesucht. Sehr hilfreich für mich.

Ich denke, dank eurer Antworten, erkenne ich nun auch genauer was ich eigentlich will. Überschaubare Etf- und Qualitäts Aktienstruktur. Relativ sicher mit Dividenden.

Das wichtigste ist Gesund bleiben damit wir etwas vom Leben und Geld haben können. Mal sehen wie meine Lage in 10 oder 15 Jahren ist, eventuell macht mir die Haupt-Arbeit dann wieder Spass und ich will gar nicht aufhören, oder ich mache nur noch Teilzeit um versichert zu sein oder es reicht mir dann dicke und ich mach nur noch was mir Spass bringt. Da bin ich offen, nur die Möglichkeit zu haben wenns mal so weit ist wäre halt eine super tolle Sache für mich!

Nochmal vielen Dank.

3
Domi 😎
Plus
Beta

@jeannot_muller bei mir zu Hause ist beides Vorhanden: ich bin direkt mit großen Einmalkäufen rein gegangen in die ETFs letztes Jahr und seither monatlicher Sparplan. Meine Freundin hat auf den langsamen Einstieg über (wöchentliche & höhere) Sparpläne gesetzt.

Durch den aktuellen Bullenmarkt ist meine Performance deutlich besser, im Bärenmarkt wäre ihre Strategie optimaler… weiß man vorher hald nicht. Ich würds immer wieder genauso machen bei meinem langen Anlagehorizont (>30 Jahre). 😎

2
JMU
Investor
Terminal
+1

@kohlenzaster gerne, das wird schon klappen. Eigentlich kann man nicht allzuviel falsch machen, wenn man bescheiden denkt und bleibt.

2
JMU
Investor
Terminal
+1

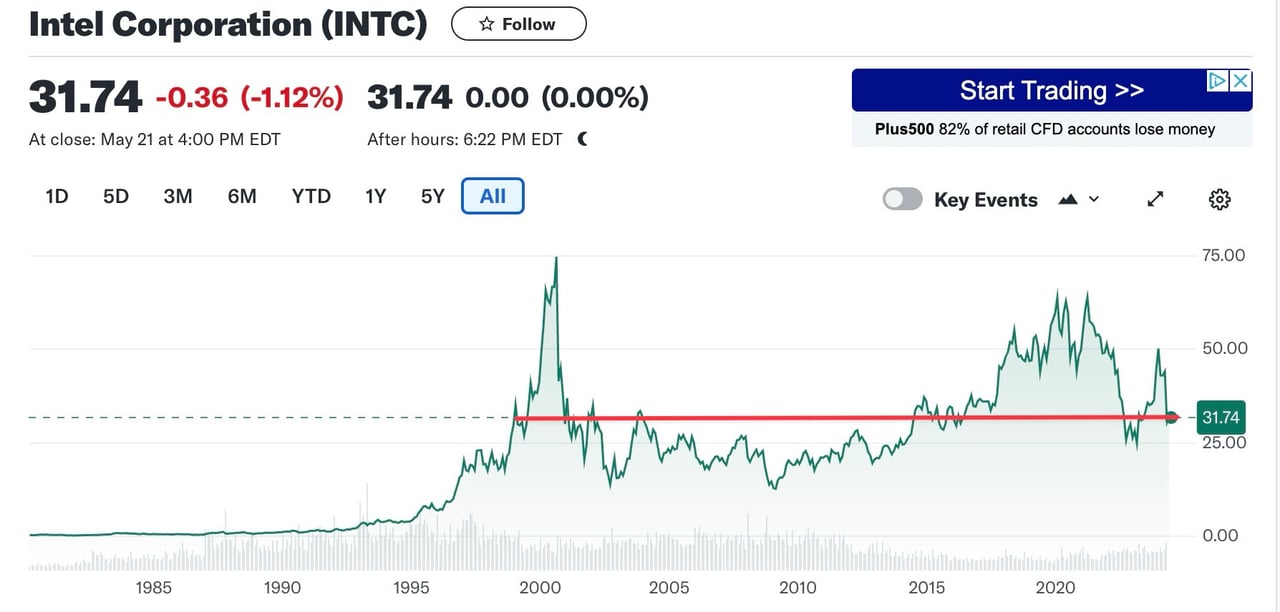
Der reine Kursverlauf bei Intel ist ein schönes Beispiel für mich, dass Dividenden wichtig sind. Nimmt man nur den Kurs und Du hättest in 1999 gekauft, hättest bis heute geschlafen, dann hättest Du nun denselben Wert im Depot, der aber nach 25 Jahren inflationsbereinigt weniger wert ist ;-).

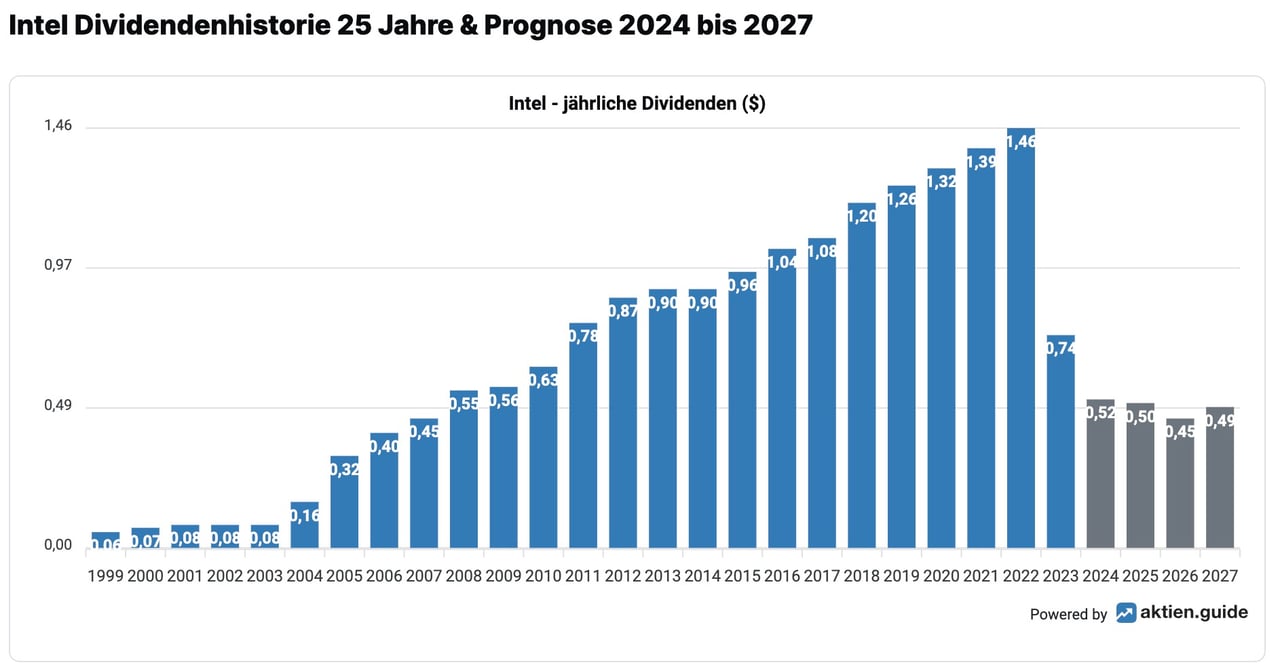
Jetzt ist INTEL zwar ein furchtbares Negativbeispiel, aber immerhin haben sie bis 2022 jährlich eine steigende Dividende bezahlt: zwar immer noch nicht schön, aber besser als “nichts”, und während 23 Jahren hättest Du zumindest einen Cash-Flow gehabt.

3
Kai
Beta

@jeannot_muller Es ist ein schönes Beispiel, das zeigt, dass vielen Anlegern einfach nicht klar ist wo die Dividende eigentlich herkommt. 🙄

1
JMU
Investor
Terminal
+1

@kai_7a95ad richtig, und das sollte man immer wissen, vor allem wenn Unternehmen vermeintlich fette Dividenden aus der Substanz oder sogar auf Pump zahlen. Spätestens wenn die Dividende in einem Jahr einbricht muss man seine Strategie überdenken. Es kann natürlich faire und nachvollziehbare Gründe geben, aber man muss sich spätestens dann intensiv mit seinem Investment beschäftigen.

1
JMU
Investor
Terminal
+1

@patrick_c2ce33 klar, kein sinnvolles Investment, aber genau darum ging es mir ja, Diese Seitwärtsbewegungen gibt es einfach immer wieder bei Werten, da hatten wir die letzten 10 Jahren einfach meistens Glück, was die Zukunft uns bringen wird, wissen wir aber leider nicht.

Vergessen wir mal die individuelle Versteuerung dann haben sich bei gleichem Wert pro Aktie zwischen 1999 und heute immerhin die Dividenden schön kumuliert. D.h. faktisch wäre die Aktie derzeit deutlich billiger und die könntest Du jetzt mit einem hübschen Gewinn veräußern. Aber nimmt man jetzt noch die Inflation dazu und berücksichtigt die Versteuerung usw., wird das natürlich kein solider business case, absolut richtig.

Vor allem, wer bekommt schon ein solches Timing hin, wer hat bei einem solchen Verlauf die Eier solange dabeizubleiben usw.?

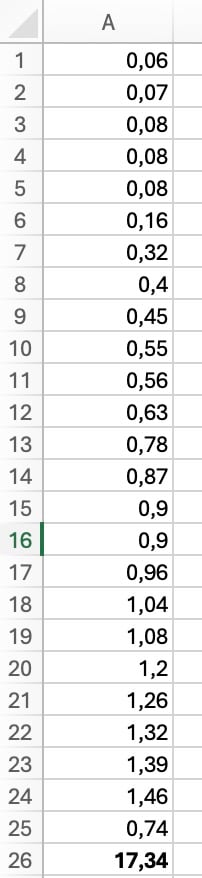
Aber immerhin half die Dividende in diesem Fall. Jetzt gibt es natürlich das Argument, dass die Aktie ohne Dividende jetzt 17,34 höher stünde. Die Wette würde ich aber nicht eingehen wollen, wahrscheinlich hätten sie auch einfach nur diese Summe noch zusätzlich in den Sand gesetzt.

Ich halte Dividenden für nützlich und gut, aber sie sind per se kein Selbstläufer … man muss zumindest den Dividendenverlauf im Auge behalten, aber natürlich auch dabei den Kursverlauf nicht ignorieren. @kohlenzaster hätte dieses Investment für seine Strategie mit 58 Jahren Rente nicht geholfen, aber mit 70 würde er zumindest sein Investment mit kleinem Gewinn rausbekommen ;-) …

Und da es diese Seitwärtsbewegungen immer wieder geben kann / wird, ist es im Bezug auf Altersvorsorge meines Erachtens richtig zum Teil auf Dividenden zu setzen, wenn man im höheren Alter mit dem Investieren beginnt. Dann aber hoffentlich mit besseren Werten als Intel, keine Frage.

0
___

@jeannot_muller besser als nichts definitiv, aber es bleibt trotzdem ein Verlust. Damit hast du noch nicht mal die Inflation ausgeglichen😕

0
flip
Investor
Terminal
+1

Hui, also erstmal Mindset! Dein Vermögen ist schon locker sechsstellig, da muss man sich nicht wirklich über niedrige, zweistellige Gebühren aufregen? 🙂

Dann schreibst du sehr viel Zahlen und (Neben-)Infos, aber der Kern des “Problems” bleibt unangetastet. Was genau meinst du mit 58 in Rente gehen? Du willst dann knapp 10 Jahre lang voll dein Gehalt ersetzen? Oder wieviel musst du erwirtschaften? Wie groß ist deine Rentenlücke? Wie sieht es mit der Betriebsrente und deinen sonstigen Einnahmen aus? Sollen die das kompensieren?

Dann, ist die Frage ob du auf das angesparte Geld jetzt angewiesen bist?Wenn nicht, dann so viel in ETFs wie geht. Die hast bereits den FTSE-All World. Die anderen braucht es nicht unbedingt. Natürlich kann man noch ein wenig stärker in die USA gehen, wenn man man will. Die Ausschütter würde ich wesentlich höher gewichten, wenn es denn sein muss.

Bei den Aktien verstehe ich nicht so ganz das System was da hinter steckt. Okay, dass da Automobilaktien hinter stecken, habe ich erwartet. Der Rest ist sehr niedrig gewichtet, aber was genau ist sie Strategie? Dividenden kreieren? Dann würde ich auf größere Qualitätstitel gehen. Es ist immer sinnvoll Stärke und nicht schwäche zu kaufen!

2
___

@marian ehh wat?: “Zocken muss man bei größeren Depos, da kann man durchaus bis zu 5% der Depotgröße riskieren.”

Ist klar, vorallem bei so einem scheinbar risikoaversen Menschen wie dem Beitragsersteller. Baller mal 5% für irgendwelche Stonks oder Turbos weg. Das sind ja nur 8k, die hast du dann in 4 Monaten wieder eingezahlt 🤣

Gerade bei “größeren” (was auch immer groß ist) Depots sollte man eben nicht zocken. Da reicht es schon “nur” die Marktrendite einzufahren.

4
flip
Investor
Terminal
+1

@kohlenzaster Naja, sagen wir mal so - die Rentenlücke ist ja das Relevante. Wenn du auf die aktuellen 160k nicht angewiesen bist, kannst du locker auf 70, 80% Aktien-ETFs gehen. Ich würde aber in deinem Fall eher auf Qualitätsaktien mit hohen, bzw. stetigen Dividendenzahlungen setzen. Also Allianz, Coca Cola, usw. Nestlé hast du ja auch schon gefunden. Dann generierst du schon über die kommenden Jahre Gewinne und kannst so deinen Ruhestand auch besser planen. Was ich als Alternative zu Einzeltiteln gut finde ist der SPDR US Dividend Aristocrats (IE00B6YX5D40). Achtung, nur US, nicht die anderen!

Zocken muss man bei größeren Depos, da kann man durchaus bis zu 5% der Depotgröße riskieren.

1
KohlenZaster
Autor
Plus

@marian Danke das sind gute Fragen. Ja wie geschrieben Mindset fragwürdig, aber is halt so gewesen.

Mit 58 würde ich halt nur noch mein Hobby betreiben wollen wenn es geht und sinnvoll ist, so lange es geht auch gerne bis ich tot umfalle ;-). Das sollte dann bis zur “normalen” Rente reichen um die Fixkosten zu tragen. Es gibt noch 2 sehr alte Lebensversicherungen (aktuelle Rückkaufwerte ca. 80k€) (hat mein Vater mal für mich gestartet), eine Betriebsrente wird es auch geben da kommen dieses Jahr ca 6k€ aus der Gehaltsdirektwandlung rein.

Das angesparte Geld soll dann für den tatsächlichen Ruhestand/Notfälle gespart bleiben. Über meine Rentenlücke habe ich mir noch gar keine Gedanken gemacht.

Bei den Aktien hab ich tatsächlich noch kein System, das geb ich zu. Ich finde Dividentenaktien/Qualitätsaktien gut, aber 1-2 kleinere Zockeraktien sollten gehen.

Aktuell brauche ich das Angesparte nicht, würde mir aber 50k€ auf dem Trade Konto flüssig halten wollen, das gibt mir ein gutes Gefühl.

Fehlt noch was?

0
Das_Lama
Plus

@kohlenzaster Hier haben sich ja schon einige Kommentare angesammelt, aber ich möchte nichtsdestotrotz noch ergänzen. Zur Frage all in oder schrittweise: Statistisch ist es in der Mehrzahl der Fälle besser, alles sofort zu investieren. “Statistisch” und “Mehrzahl” - schon haben wir die Öffnung für “Es kann auch ganz anders kommen”. Wenn Du Dich selbst eher als risikoavers bezeichnest, würde ich jedenfalls zu einem schrittweisen Investieren Deines Starkkapitals raten (die noch recht übersichtlichen Einzelaktienpositionen erlaube ich mir zu ignorieren). Du das schrittweise Vorgehen wirst Du schon von ganz allein feststellen, wann das Verhältnis aus Kapitalanlagen einerseits und Cash andererseits erreicht ist, mit dem Du Dich wohl fühlst. Dieses häufig kolportierte Dogma, dass man sich einfach nur vorab überlegen müsse, wie viel man zu verlieren bereit sei, halte ich für Quatsch. Erst im ersten Crash lernt man, mit wie viel (Buch-)Verlust man gut klarkommt.

Darüber hinaus stellt sich die Frage so nur bedingt, durch Deine geplante, bemerkenswert hohe Sparrate, ergibt sich ohnehin eher das schrittweise Vorgehen. Erstmal losgehen und gucken, was das mit Dir macht.

Zum Thema Anleihen: wenn Du schon mit Immobilie und Edelmetallen vergleichsweise konservativ aufgestellt bist, kannst Du m.E. grundsätzlich auch im Wertpapierbereich ausschließlich auf Aktien setzen. Auf der anderen Seite kann es bei Deiner Risikoaversion auch besser sein, nicht alles in Aktien zu geben. Es gibt z. B. (!) von Vanguard die LifeStrategy-Serie, in der Aktien und Anleihen bei guter TER in einem Produkt gebündelt werden. Alternativ ein reiner Anleihen-ETF als Beimischung, dann kannst Du das Gewicht selbst hoch- und runterregeln.

Mein persönlicher Favorit als Anker im Depot ist der ARERO Weltfonds (Aktien, Anleihen, Rohstoffe in einem Produkt). Ist mit einer TER von 0,5 % ein bisschen teuerer und mit ein paar Besonderheiten wie z.B. einer BIP-Gewichtung verbunden. Beileibe kein Highflyer, aber eine solide Wertentwicklung bei deutlich reduziertem Drawdown in Stressphasen. Soll natürlich keine Empfehlung sein, aber ich als ebenfalls leicht risikoaverser Anleger fühle mich damit sehr wohl.

Wenn ich Dir nur einen Rat mit auf den Weg geben darf: starte mit einem einfachen Portfolio. Nicht von Anfang an alles verkopfen und verkomplizieren. Das eribt sich später von selbst 🙂

Viel Erfolg

2
KohlenZaster
Autor
Plus

@das_lama hey Danke, mit Deinen Anregungen kann ich etwas anfangen. Einen richtigen Crash habe ich noch nicht mitgemacht, nur leicht gedämpft mit meinem Union Fond, der ist in der Coronakrise aber auch nicht so hart runtergegangen. Zuerst werde ich meine ETF stehen lassen und nur noch den All World besparen. In einem halben Jahr sehe ich wie es dann so läuft und werde mich in der zwischenzeit mal mit Deinen Vorschlägen befassen. Vielen Dank dafür!

0
Dirk

Das Problem, dass man schnell denkt: Ui, dass ist ja Alles total einfach und easy. Ist es auch. Solange die Börse normal läuft und die Kurse steigen.
Wenn es dann mal rumpelt und die Kurse um 35% runter gehen (wie z.B. bei Corona) merkt man dann ob man locker bleibt oder nicht.
2000-2003 ging es 3 Jahre lang nur abwärts mit den Kursen. So etwas wird irgendwann wieder einmal passieren und dann werden wieder viele Anleger der Börse den Rücken kehren!

13 Jahre ist einfach ein verdammt kurzer Anlagehorizont, wenn Du mit 58 den Job aufgeben willst. Was ist, wenn mit 58 ein großer Börsencrash passiert?
Du musst dann zumindest von 58 bis 63 irgendwie sowohl Dein Leben wie auch Deine Versicherungen finanzieren (KV/PV). Ich würde mir zunächst mal konkret Gedanken darüber machen, welche Fixkosten in diesen 5 Jahren überhaupt genau anfallen. Das Geld dafür würde ich auf jedem Fall rechtzeitig sicher bereit stellen.
Kannst Du überhaupt mit 63 in Rente gehen, oder musst Du ggf., länger arbeiten, weil Du bis 58 nicht die notwendigen 35 Jahre für die Rente mit 63 zusammen bekommst?
Alternativ geht auf jedem Fall die Rente mit 67. Dann reden wir aber von 9 Jahren, die Du irgendwie finanzieren mußt.
Alles Fragen die überhaupt mal geklärt gehören. Und dann kann man sich Gedanken machen ob sich der Ruhestand mit 58 realisieren läßt.

1
Dirk

@kohlenzaster
Klingt wie Volkswagen-Konzern. 😉
Zwei Bekannte von uns haben dort kürzlich auch mit 58 bzw. 60 aufgehört.

Die Frage ist halt, ob das so in 13 Jahren noch möglich sein wird. In den nächsten Jahren erreichen jedes Jahr 500.000 mehr Menschen das Rentenalter als neu in das Berufsleben einsteigen. Ob man sich dann noch erlauben kann Mitarbeiter mit 58 in den Ruhestand zu schicken?

PS: Ich gehöre auch dazu!

1
KohlenZaster
Autor
Plus

@dirk_676a82 Danke für den Kommentar, ja ich habs schon geschrieben. Die Rente mit 58 war so ein Gedanke, da meine Firma in den letzten Jahren mehrfach 58 Jährigen ein Arbeitsvertragsaufhebungsangebot gemacht hat und ich da auch sofort mitgezogen hätte. Rahmenbedingungen 87% vom letzten Bruttolohn bis 63 und dann in Rente wobei die Firma dann 50% der Rentenabzüge zusätzlich zur Betriebsrente begleicht. Mit 58 hätte ich auch 36 Versicherungsjahre, somit wäre das grundsätzlich möglich. Ich werde nicht vor Gram sterben wenn das nicht hinhaut, aber ich kann eventuell einfach kürzer treten, das wäre auch schon toll!

0
tobi
Plus

Du hast bereits eine schöne Summe investiert, allerdings finde ich das gesamte Depot sehr unstrukturiert, was sich auch in der Rendite widerspiegelt. Im Vergleich hat ein ACWI ETF fast 20x mehr Rendite in dem selben Zeitraum gemacht. Sind dir diese Opportunitätskosten bewusst?

0
🍪

Parqet  nutzt Cookies. Erfahre mehr