Invest-Disaster
Plus

Gepostet in Portfolio Roasts

Dividenden Portfolio für Rente und Vererben

Hallo zusammen,

ich bin 49 Jahre alt, Vater von zwei erwachsenen Kindern (30 und 17) und beschäftige mich seit Ende 2020 intensiv mit dem Thema Börse. Mein Einstieg erfolgte über den MSCI World und einige Trend-Investments. Aufgrund gesundheitlicher Herausforderungen war mein Investitionsverhalten zunächst unregelmäßig, was jedoch zu einem grundlegenden Umdenken geführt hat.

Beruflich habe ich mich neu orientiert und eine teils selbstfinanzierte Umschulung absolviert. Auch privat habe ich meinen Lebensstil deutlich verändert: rauchfrei, bewusste Ernährung und weniger Konsum. Seit Januar investiere ich nun monatlich kontinuierlich in mein Depot.

Ziel ist der langfristige Aufbau eines Dividendenportfolios zur Ergänzung meiner Altersvorsorge und späteren Vermögensübertragung an meine Kinder. Diese sind bereits aktiv eingebunden, und Starten ab 01.01.2025 ihre eigenen Portfolios.

Aktuell überlege ich, wie ich mit dem Vanguard FTSE All-World UCITS ETF (USD DIS) weiter verfahren soll – behalten, umschichten oder reaktivieren? Das höhere Risiko bei Titeln wie Ares Capital und Main Street ist mir bewusst; solange die Dividenden stabil bleiben, werden diese reinvestiert.

Gesamtsparrate Monatlich 600€. 50€ je Aktie, 100€ FTSE High Yield.

McDonalds wird nicht per Sparplan bespart. Es ein eher so ein Psychologisches Ding. Lust auf McDonald, aber Burger lieber selbst gemacht, geld geht in McDonalds Aktie.

Ein kleines Portfolio mit Cryptos und Edelmetallen gibt es ebenfalls.

Dividenden Portfolio: https://app.parqet.com/p/6877fa8b11c027370e962848

Krypto: https://app.parqet.com/p/6877873024243a0d7907cb8e

Ich freue mich auf euer Feedback zum bisherigen Portfolio – gerne auch kritisch. Was würdet ihr ändern und warum?

Grüße Invest Desaster
12 Kommentare

Melde dich an, um mitzudiskutieren.
Das_Lama
Plus

Moin,

also erst einmal Hut ab vor der einen oder anderen Station auf deinem Lebensweg. Mit 19 Vater zu werden und trotzdem das Leben auf die Kette zu kriegen ist schon eine gute Sache. Und “in deinem Alter” (sorry) dann noch den Hintern hochzubekommen, um eine Umschulung zu machen, ist auch stark. Würden viele wohl eher vermeiden. Und da ich auch selbst nach mehr als 20 Jahren mit dem Rauchen aufgehört habe ist mir auch klar, was das bedeutet. Aber gut, so viel zum Leben, geht ja um die Wertpapiere. Ehrlicherweise ist ein 10k-Portfolio für einen 49-jährigen natürlich nicht wahnsinnig viel. Aber das wird ja auch an deinem Lebensweg liegen, von daher Blick nach vorne und weiter.

Was ich positiv finde:

  • deine Aktien sind größtenteils total solide, also für Privatanleger in der Regel eine gute Wahl. Ares und Main Street würde ich von der Betrachtung dann ausnehmen. Allerdings habe ich mich mit BDC bisher nur oberflächlich beschäftigt und keine fundierte oder abschließende Meinung dazu
  • du hast nicht allzu viele Titel wieder verkauft. Klar, gerade am Anfang auch mal den einen oder anderen spekulativen Nebenwert oder zuletzt Diageo, aber viele Anleger (inklusive mir!) machen gerade am Anfang viel zu viele Trades und verpassen so eine Menge Rendite
  • den Kryptoanteil finde ich mit insgesamt 7 % völlig ok, wobei ich persönlich XRP schon deutlich spekulativer sehe als BTC
  • ein bisschen Gold schadet nie 🙂 und hat ja auch wirklich schön zur Entwicklung des Portfolios beigetragen

Was ich weniger gut finde:

  • Coca Cola ist mit 10 % im Aktienportfolio bzw. 7 % insgesamt sehr stark gewichtet
  • die ETF machen nicht einmal 50 % des Portfolios aus. Der Anteil wird weiter zurückgehen, weil du ja die Einzelaktien viel stärker besparst als die ETF. Natürlich kann man auch auf Einzelaktien statt auf ETF setzen, aber dann sollte man meiner Meinung nach breiter streuen, indem man mehr, also z.B. 20 oder 30 Einzeltitel hält

Insgesamt finde ich es also echt ok und hoffe, dass du damit erfolgreich bist. Aber die Gewichtung zwischen Aktien und ETF ist für mich nicht Fisch, nicht Fleisch. Über den Punkt könntest du nachdenken.

3
BabyWolf
Plus

Bin noch einen ticken Älter und switche langsam auf Dividenden um.

Über 90% schlagen mit Einzelaktien einen Sparplan auf einen der großen ETFs nicht. Kaum einer macht den Gegentest wo er stehen würde, hätte er einfach nur ETF bespart. Daher würde ich auch bei Dividenden Core/Satellit eher so 70/30 machen.

Da sowas wie High Dividend deutlich schlechter performed als der normale World oder All World, investiere ich in normale World/EM (alternativ All-World) in ausschüttender Version. Die haben zwar etwas weniger Dividende, performen historisch aber deutlich besser und das genau so wie die ACC Varianten (Nachteil Steuer auf Dividenden stimmt nicht).

Aktuell bespare ich 20% ETF mit höherer Dividende, also 80/20% normaler ETF auss. / ETF mit höherer Dividende, werde das mit den Jahren langsam Richtung höherer Dividende erhöhen. Keine Beratung, so mach ich das halt.

3
U
Unbekannt

@thewolfofhomeoffice Wahre Worte. Ich folge grob einer 70/30-Strategie. Mache das ehrlich gesagt mit ausschüttenden ETFs und freue mich, dass beispielsweise die Emerging Markets auch über 2,5 Prozent ausschütten. Da kommt also ohne Dividenden-ETFs langfristig eine Menge zusammen.

1
KohlenZaster
Plus

ist es absicht das Du nur die %Ansicht freigegeben hast?

Ansonsten denke ich sind es solide Aktien. Den FTSE All-World Dis würde ich einfach so wie er ist stehen lassen. Gibt solide 1,4% Divis und ein marktübliches Kurswachstum. Da noch so gut wie kein Gewinn drauf ist kann es auch ohne Steuern umgeschichtet werden. Aber wo willst den hinschichten, in den FTSE High Yield?

Der FTSE High Yield ist halt finanzlastig und klammert den Techsektor(ohne Divis) aus. Ich hab beide obwohl ich auch die hohen Dividenden liebe.

VG

1
Invest-Disaster
Autor
Plus

@kohlenzaster

Huch, war keine Absicht mit den %Ansicht. Habe das mal rausgenommen.

EIgentlich ist der FTSE All-World Dis meiner Meinung auch recht Solide. Deshalb habe ich den erst einmal paussiert, weil ich mit unsicher bin, aber keinen schnellschuss abgeben will.

Danke für dein Input!

1
U
Unbekannt

@invest_disaster Ich würde bei der Portfoliogröße keine weiteren Einzelpositionen aufmachen. Versuch doch erstmal 50.000 Euro in einem FTSE All-World-ETF aufzubauen. Danach (und das wird dann eben ein paar Jahre dauern) kannst du noch immer weiter diversifizieren. Auf Dividenden-ETFs würde ich nicht setzen. Du verlierst dadurch zu viel Performance. Der All-World wird dir nach und nach auch sehr gute Ausschüttungen ermöglichen.

3
Invest-Disaster
Autor
Plus

Parqet Nutzer @das_lama

Erst mal Danke für euren Input 👍

Ohne Umschulung bliebe mir nur die Rente, das wollte ich absolut nicht.

Das Cola-Cola ist so hoch, da meine Frau ein absoluter Fan von ist, ich ich hier noch einige Jahre Potenziel sehe. Überlegung ist aber auch, den Sparplan darauf erst einmal zu stoppen und in einen der FTSE All World zu Investieren.

Jobtechnisch verändert sich ab 01.01 nächsten Jahres auch einiges, was wiederum zu einem großen Teil On Top für das Depot zur verfügung steht.

Weitere Positionen werde ich nicht aufmachen, auch wenn ich einige auf dder Watchlist habe.

Denn die Sparplanraten nochmals kürzen / halbieren wäre mir auch zu viel.

1
Marcus
Investor
Beta
+1

Das hier finde ich gut:
McDonalds wird nicht per Sparplan bespart. Es ein eher so ein Psychologisches Ding. Lust auf McDonald, aber Burger lieber selbst gemacht, geld geht in McDonalds Aktie.

Würde ich dem Grundsatz folgen, müsste ich meine Lindt Position abbauen 😅

1
Marcus
Investor
Beta
+1

Im Übrigen … der FTSE AllWorld hat dein Depot zu jedem Zeitpunkt outperformed. Daher die Frage: Warum nicht keep it simple und nur ETFs kaufen? AllWorld oder MSCI?

1
Invest-Disaster
Autor
Plus

muss much da erst nochmals reinfuchsen. Die Gesundheitliche auszeit hat leider das Erinnerungsvermögen etwas leiden lassen.

0
Invest-Disaster
Autor
Plus

@thewolfofhomeoffice auch dir Danke für dein Input 🙂

Ich muss auch zugeben, ich habe da wohl etwas vorschnell “gehandelt”!

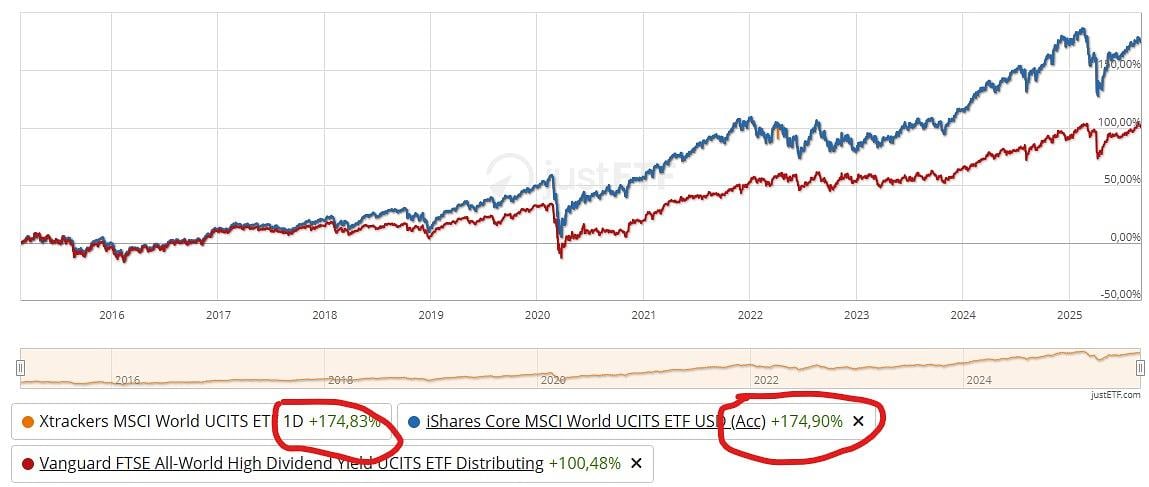
Wenn man den High Yield mit dem All World vergleicht, performte der All World deutlich besses, fast 100% mehr auf lange sicht.

Ich glaube wir werden das anders herum machen. High Yield stoppen und erst mal behalten, den All World weiter besparen.

Alles was zusätzlich an Einsparungen usw. übrig bleibt, kommt ebenfalls in den All World.

0
Invest-Disaster
Autor
Plus

guter Einwand. Muss ich mich mal drum kümmern 👍

0
🍪

Parqet  nutzt Cookies. Erfahre mehr