cyberchris
Plus

Gepostet in Portfolio Roasts

Gen-X (der erst sehr spät finanzielle Intelligenz/Möglichkeiten entdeckt hat)

Kurz und knapp: (Bald) 50 Jahre alt. Beruflich: Softwareentwickler (aktuell leitende Position). Ehemann und Vater mit Eigenheim (ausbezahlt in 5 Jahren) der vor 7 Jahren das erste mal FIAT über hatte um investieren zu können.
Ziel: Vermeiden von Altersarmut
Danke

https://app.parqet.com/p/6766b164f88d9517f97ffb88

34 Kommentare

Melde dich an, um mitzudiskutieren.
Hardy
Plus

Hallo Boomer,

dein Portfolio ist extrem "klumpig": Wenige Positionen mit jeweils hohem Anteil. Eine Einzelaktie mit 19 %, Krypto mit über 50 %. Das Einzige, was für etwas Diversifikation sorgt ist der ETF mit 16 %. Der IZF mit 19 % mag trösten, aber er ändert nichts daran, dass du ein maximal volatiles, riskantes und spekulatives Portfolio hast. Im Bereich der Einzelaktien strebe ich je Aktie maximal 5 % der Portfoliogröße an. Dann lässt sich ein Totalverlust in einer Position noch halbwegs verkraften. Auch mit 40 % Krypto wäre mir nicht wohl.

Wenn dein Ziel die Vorsorge gegen Altersarmut sein soll, würde ich den Aktienanteil im Schwerpunkt auf breit gestreuten ETFs basieren. Wenn du an Einzelaktien Spaß hast, gerne ein paar Einzelaktien dazu, dann aber aus verschiedenen Ländern und verschiedenen Sektoren/Branchen. Und keine Aktie mehr als 5 %. Wenn dein Portfolio nicht dein Hobby ist, würde ich für den Aktienanteil ausschließlich auf ETFs setzen. Den Kryptoanteil würde ich auf 10 bis maximal 20 % begrenzen.

Nur meine Meinung. Am Ende musst du damit gut schlafen können. Ich könnte das mit dem Portfolio nicht.

10
Jens
Plus

Du sagst, dein Ziel sei “Vermeiden von Altersarmut”

Das was ich sehe ist ein Portfolio, das All In in Crypto und Eli Lilly geht

um es kurz und prägnant zu sagen - Du zockst!

10
Debasement Trader

Über 50% Einbruch in 2023. Bitcoinkäufe 2024 + 2025 alle unter Wasser. Eli Lilly bei Buchwert 42 gekauft. Bei Alphabet & Minenwert läufst du auch hinterher. Absolut grottenschlechtes Risikomanagement. Momentumtrader kein Investor. Gier. GenX fängt 1965 an.

3
user_bcaacd
Plus
Terminal

@daisy_jones BTC ist ein gutes Investment und ging faktisch immer nur rauf. Eli Lilly ist grundsätzlich ein guter Kauf, weil Novo weiter Marktanteile verlieren wird. Alphabet wird das KI-Unternehmen werden neben Microsoft.

1
Jens
Plus

dein Portfolio ist noch auf privat eingestellt

2
cyberchris
Autor
Plus

@jens_11a37b Sorry. Sollte jetzt öffentlich sein.

Danke

1
HoDler
Investor
Terminal
+1

Ein Hole Coiner nicht schlecht, auch wenn mir persönlich ein Cryptoanteil von 50% zu viel wäre.

Deine Trades und Performance geben dir Recht, du scheinst ein Händchen für Crypto zu haben.

Nach dem Lauf die letzten 3 Monate heute noch nahe am ATH bei Alphabet rein, könnte schlechtes Timing sein, das wird die Zukunft zeigen.

Gleiches für Eli Lilly und der Invest ist noch größer.

Ich würde an deiner Stelle den MSCI World ETF ausbauen. Nach dem Kapitalfluss investierst du auch eher unregelmäßig.

2
Moneymaker
Investor
Beta
+2

Hi Cyberchris. Ich verstehe Deinen Zugang und hab bemerkt, dass Du in vollem Bewustsein auf der Risikowelle ganz vorne mit dabei ist. Das ist dann auch in Ordnung. Deine Entscheidung, Dein Geld. Wie lange das gut geht werden die Märkte zeigen.

Ich selbst bin auch eher der Freund von Risikostreuung und der Vermeidung von Klumpen im Depot. Was speziell heuer gar nicht leicht war (Gold, Österreichische Werte, Dollarschwäche,…). Ich möchte die Themen jetzt aber nicht nochmal runterbeten. Es wurde einiges sehr vernünftiges bereits geschrieben hier in Deinem Roast.

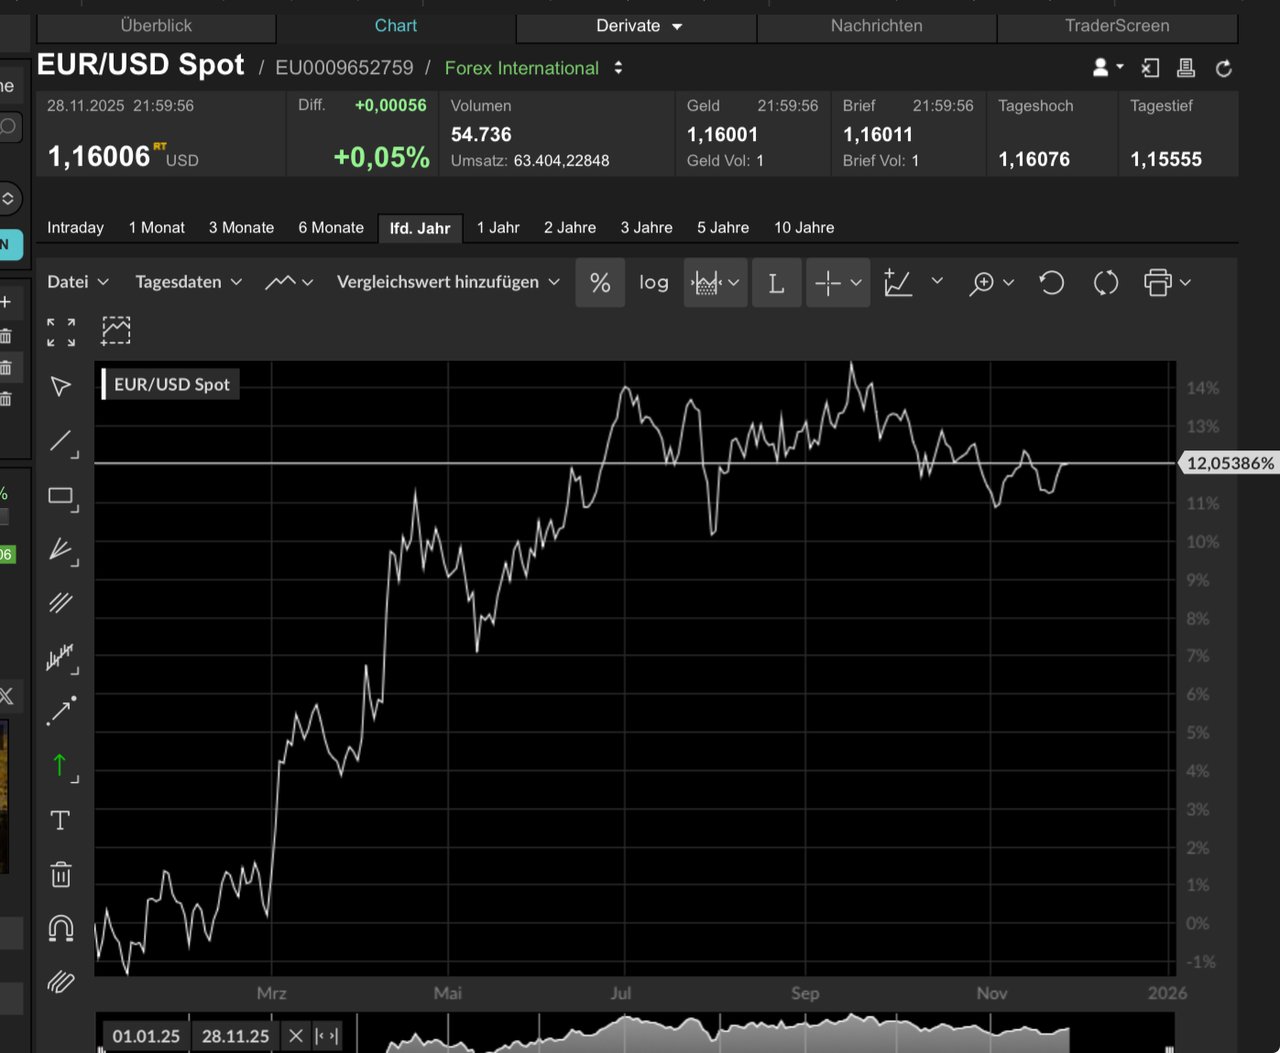
Aus meiner Sicht hast Du ein zusätzliches Thema in Deinem Depot das noch nicht angesprochen wurde. Nämlich das Währungsrisiko. Du bist mit über 90% in USD. Uns EUR Investoren hat der Dollar heuer YTD bereits rund 12% Performance gekostet. Schau mal den Chart:

Nimm Dir die Zeit und google die Prognosen für EUR/USD. Die Meinungen der Analysten gehen hier im Q4/26 von rund EUR 1,24 bis 1,30 für EUR/USD aus. Das bedeutet, dass für uns EUR Investoren Währungsverluste von 7 - 12 % wahrscheinlich sind. Das ist schon bemerkenswert, selbst bei langfristigem Horizont. Ich habe mich entschlossen in meinem Depot darauf zu reagieren.

Aber wie ich immer genre sag. Meine persönliche Meinung. Obs passt, oder ein vollkommener Schwachsinn ist, werden die Märkte zeigen ;-)

Lg aus Österreich, MM (Gen X 😉)

2
user_2f9e60
Plus
Beta

Ich sehe die USD Problematik ähnlich nur ich hatte hier ja geschrieben das der UBAM Fond bei mir nicht mehr in D gelistet ist und daher aus EUR / USD wurde.

Zum Glück habe ich ein Fremdwährungskonto das heist die USD Dividende / Verkaufserlöse werden in USD gutgeschrieben und da ich auch kostengünstigen Zugang zur Nyse und Nasdag habe auch in USD wieder angelegt.

Ich werde zwischen den Währungen NICHT tauschen.

Schönen Sonntag noch.

1
cyberchris
Autor
Plus

Nochmals Danke an alle für diese lehrreichen Informationen. Ich glaube jetzt die “Richtung” zu kennen die ich lernen muss.

Danke

2
Felix
Plus

dieser 1 Bitcoin sieht fantastisch aus! hodl

2
cyberchris
Autor
Plus

Danke für die lehrhafte Kritik.

1
user_bcaacd
Plus
Terminal

Finde dein Portfolio ganz gut. Habe selbst auch ca. 55% Einzelaktien, 40% Crypto und 5% p2p. Krypto gefällt mir ganz gut. XRP würde mir noch fehlen. Nutzt du die Staking Möglichkeiten bei Binance/Coinbase oder welche Börse du verwendet bzw. auf dem Ledger? Kann man auch ein paar gute Prozente mitnehmen, wenn man ohnehin langfristig investiert ist.

Eli Lilly ist ein gutes Unternehmen - warum bist du von der so überzeugt und nicht von Novo bzw. Viking?

Im KI-Bereich würde ich mich breiter aufstellen, auch wenn Alphabet die besten Chancen hat. Bin selbst auch am Stärksten in Alphabet investiert und ebenfalls in Microsoft/IBM sowie Adobe. Paar Dividendenaktien als Anker (Unilever, CocaCola, Nestle) z.B. 10% vom Portfolio wären auch nicht schlecht. Dann hättest bisschen Dividende bzw. die Staking Rewards.

Von ETFs halte ich persönlich nicht viel. Die sichern etwas vor der Inflation ab, aber mehr meistens auch nicht. Besser gezielt in Unternehmen investieren und langfristig halten.

1
Hardy
Plus

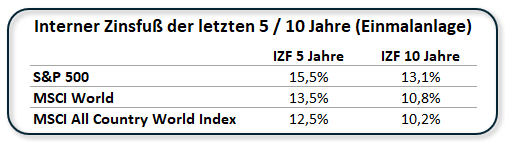
Wir sind doch alle Parqet-Nutzer. Wir wollen die Performance unserer Anlagen verstehen und nutzen dafür Parqet als performantes Analysetool. Die Zahlen stellen die Realität dar und sind ein Realitätscheck für unser Bauchgefühl. Insofern verstehe ich nicht, wie du zur Aussage kommst, dass ETFs eigentlich nur die Inflation ausgleichen. Hier der Interne Zinsfuß für drei große Indizes für 5 und 10 Jahre:

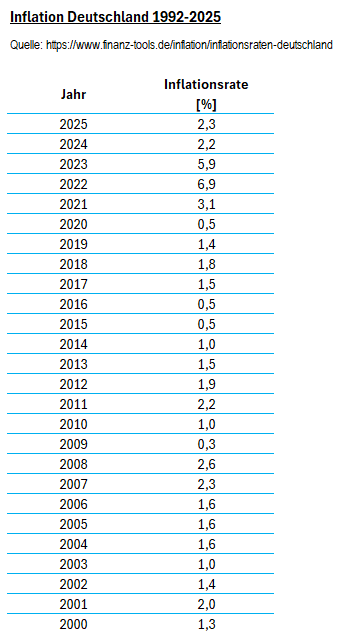
Die Werte sind für eine Einmalanlage. Bei regelmäßiger Anlage im Rahmen eines Sparplans liegen die Werte meist sogar darüber, da man durch zwischenzeitliche Kursabstürze profitiert. Diese Werte liegen alle erheblich über der Inflation in diesen Zeiträumen. (Die Inflation in Deutschland lag in den letzten 10 Jahren im Schnitt bei 2,6%.) Für das Ziel, für’s Alter vorzzusorgen, sind ETFs also bestens geeignet.

7
Hardy
Plus

@user_bcaacd 1. Ich vermute, dass wir über die Höhe der Inflation nicht streiten müssen. Meine Aussage war für Deutschland: 2,6 % im Schnitt über die letzten 10 Jahre. Hier sind die Werte für Deutschland:

2. Meine Reaktion auf deinen Beitrag bezog sich ausschließlich auf deine Aussage, das ETFs gerade mal die Inflation ausgleichen. Ich gehe mal davon aus, dass ich mit den gelieferten Daten nachgewiesen habe, dass breit/weltweit gestreute ETFs investiertes Kapital weiter über die Inflation hinaus vermehren. Jedem ist gestattet, ETFs als zu langweilig oder zu wenig performant zu empfinden, aber Falschbehauptungen sind dafür nicht notwendig.

3. Ich habe verstanden, dass du Anlagen bevorzugst, deren Rendite über der durchschnittlichen Marktrendite (und das ist es ja, was breit gestreute ETFs liefern) liegen. Wie du sicher weißt, gibt es keinen "free lunch" im Finanzwesen: Rendite ist mit Risiko verbunden. Je höher die mögliche Rendite, umso höher das Risiko. Wenn man solche Anlageformen empfiehlt, sollte man das damit verbundene Risiko klar benennen.

4. Der Portfolioeinsender kann bei Beibehaltung seiner jährlichen Investitionen (habe mal defensiv mit 1.500,- EUR monatlich gerechnet) und bei durchschnittlicher Marktrendite in 15 Jahren die Millionen erreichen. Für das Ziel der Alterssicherung muss er keine überdurchschnittlichen Risiken eingehen.

4
user_bcaacd
Plus
Terminal

@hardy_42b58e Da stimme ich dir nicht zu. Die Inflation in den Jahren 2022, 2023, 2024 war 6,7 bzw. 2,8 % pro Jahr. Sowohl in Deutschland als auch Österreich. Meine Rendite bei Einzelaktien bzw. Crypto outperformed die gängigen ETF’s. Crypto brauchen wir auch nicht reden. BTC, ETH hab ich sehr günstig gekauft bzw. immer wieder nachgekauft. Die Gewinne macht man mit ETFs nicht. Auch gute Einzelaktien Alphabet oder Bluechipaktien wie allianz oder andere Versicherungsunternehmen haben die ETF’s outperformed. Jeder muss seinen eigenen Ansatz finden. Meiner ist Einzelaktien + Crypto, abgesichert punktuell mit Shorts und hat bis jetzt gut funktioniert. P2P hab ich dieses Jahr noch ergänzt. Bringt ca 4 % besser als traderepublic bzw. als am Konto für ein Monate ungenutzt liegen lassen. Ziel ist die maximale Optimierung

1
FiftyFire
Beta

Hi Boomer,

Ich verstehe dein Motto so, dass du später von den Erträgen deiner Invests leben möchtest.

Dazu finde ich dein Portfolio zu eng verteilt, was sicherlich durch weitere Zukäufe in ANDEREN Werten ausgeglichen werden kann.

Ich würde mir die Frage stellen, welchen Zeithorizont du als Anlagephase betrachtest. Möchtest du z.b. „durcharbeiten“ bis zur Rente, dann ist dein Anlagehorizont durchaus mittel- bis langfristig (Strategie mit Growth-Fokus wäre hier meine Empfehlung) oder hast du ein stabiles Einkommen und kannst monatlich investieren, dann würde ich auf growth+Dividendenwerte ausrichten. Meine Wahl wäre vorwiegend mit distr. ETFs eine Basis zu schaffen, um von wenigen Werten zu einer breiteren Ausrichtung zu kommen

Mein persönlicher Fokus wäre aber zunächst in Sondertilgungen das Eigenheim abzubezahlen.

So habe ich es zumindest gemacht und nachdem das Haus abbezahlt war mit vollem Fokus auf den Vermögensaufbau gesetzt.

Dein Fundament ist schon gelegt! Rest kommt sicher auch noch

Alles Gute

FiftyFire

1
user_2f9e60
Plus
Beta

Bin ein gutes Stück älter (60) aber mehr auf Dividenden aus:

Hier ein paar Vorschläge :
Dividenden : https://app.parqet.com/p/68c50cf4ae297dfba57a7d1c
World ETF : https://app.parqet.com/p/691607210f94f99943a043e2
EUR Aktien: https://app.parqet.com/p/6929b01da525ffcdd807373f

lass dich nicht vom Anteil des UBAM Fonds im Dividendenportfolio täuschen der wird nach Dividende (April) in 26 und 27 verkauft.

1
cyberchris
Autor
Plus

Hallo zusammen 🫡
Vorab: Danke an alle die sich Zeit und Gedanken für Ihr Feedback genommen haben! Ich nehme diese Kritik sicherlich an und auch wenn ich weiß dass ich mich nicht “rechtfertigen” muss möchte ich dennoch etwas dazu sagen.

Voraussetzungen/Basis:
Klassisch: Schule - Lehre - Schule - Ausbildung - Beruf (seit >25 Jahren durchgehend im selben) - Eigenheim - Vater - Ehe: Klassisch. Finanzielles-Vorsorge-Verständnis war zwar immer da, aber der Alltag/finanzielle Mittel lies es nicht zu - bis 2016/17 als ich mit Krypto in Kontakt kam. Meine Option/Erkenntniss/Meinung war: Dies ist die einzige Option/Chance um mein Ziel irgendwie noch zu erreichen

Ziel:
Mit/zur Pension einen finanziellen Polster zu haben - Ohne Gedanken/Rücksicht in welcher Form.

Intention/Plan (2016/17):
All-In Krypto - mit jedem einzelnen Cent der mir vollständig egal ist auch wenn er weg ist. Eine klassische Wette!

Werdegang:
Anfangs Kleinbeträge - immer BTC als Basis aber viel hin und her mit Altcoins. Viel gelernt damals. “Hin und her macht Taschen leer” 😉 Im Lauf der Zeit Aktien entdeckt mit dem Motto: “Kleinvieh macht keinen Mist” - was helfen mir 10% auf 100€?! Also wieder (für meine Möglichkeiten) große Positionen auf Einzelaktien. Natürlich: MSTR 😉, Coinbase und dann Palantir. Hat “super” funktioniert (+200%). (Gönnte mir ein Auto mit Stern)😉 Jetzt Sorge vor der KI-Blase, daher rein in Eli Lilly.

Motto:
Ich brauch mal eine vernünftige Basis/Kapital um dann alles in einen sicheren Hafen/ETF zu wechseln.
Nochmals: Mein Zeithorizont ist ganz klar: ~2040

@daisy_jones
“Momentumtrader kein Investor”
“grottenschlechtes Risikomanagement”
“Gier”
Ja. Stimmt. Ich denke es braucht auch etwas “Gier” um ein Fundament zu schaffen. Mein Risikomanagement ist ein Stop-Loss 😉 Ok dann bin ich “noch” kein Investor. Will ich aber in spätestens 5 Jahren ändern indem ich All-In in ETF gehe.

@user_bcaacd
“Nutzt du die Staking Möglichkeiten”
“welche Börse”
“Eli Lilly”
Bei Bitpanda 2017 angefangen und dort geblieben. BTC auf Ledger. Eli Lilly ist meine “Wette”. Mein einziges Argument dazu: Ich traue den Amis mehr zu als Europa.

@fiftyfire
“welchen Zeithorizont”
“Sondertilgungen das Eigenheim”
Wie gesagt mein Ziel: Einen finanziellen Polster mit Pensionsantritt. Eigenheim sind nur mehr ein paar Jahre die mtl. Belastung stört mich wirklich nicht und ist sehr gering😉

@jens_11a37b
“Du zockst”
Ja (noch).

@user_2f9e60
Danke für die Links.

Danke

1
cyberchris
Autor
Plus

@user_df7d48 Ja, ich war mit Palantir über 250% im Plus. Der Grund warum im meinem Portfolio nicht protokolliert ist dass der (Bulk)Import von CSV von Flatex nicht funktioniert und ich zu faul war/bin diese alle nachzutragen.
Danke

0
Abacusus
Investor
Terminal
+1

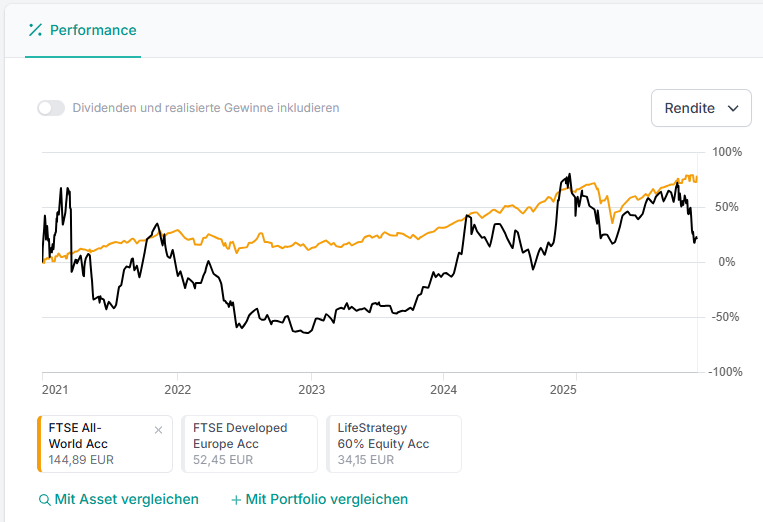
Hallo Cyberchris, ich finde, der IZF ist mit 19,3% beeindruckend. Ich habe mir mal Dein Portfolio ab dem 1.1.2021 angeschaut (weil vorher anscheinen keine so großen Aktivitäten vorhanden waren).

Du hättest m.E. mit einem simplen ACWI mehr Buchgewinn geschafft. Dabei ist mir klar, dass Dein Investmentansatz mit Bitcoin & Co. anders ist. Da Du erwähnt hast, Altersarmut vermeiden zu wollen, Du inzwischen auf die 50 zugehst und mit Bitcoin & Co. (noch) keine Langfristerfahrungen vorliegen, würde ich darüber nachdenken, in den nächsten Jahren maximal zu diversifizieren.

1
cyberchris
Autor
Plus

Danke auch dir für dein Feedback.

Ja, BTC sitz ich schon seit 2017 aus, mit dem Versprechen/Hoffnung an mich selbst diese bis zur Pension nicht anzugreifen (ausser vor kurzem um auf 1 “abzurunden”). Die Palantir 200% Gewinnmitnahme vor kurzem war meine erste “größere” Position.

Ja, traden ist nicht mein “Hobby” sondern (m)eine Option 😉

Danke

0
cyberchris
Autor
Plus

BTW (eine Frage an die Experten): Unterstützt Parqet tatsächlich keinen CSV-Bulk Import (zumindest jährlich) von Flatex? Ich war/bin nämlich zu faul meine (sehr positive) MSTR und Palantir Ver-/Käufe manuel nachzutragen?

0
Moneymaker
Investor
Beta
+2

Meine beiden Broker werden nicht von Parqet beim Sync unterstützt. Ich habe bei den Brokern CSV exportiert und problemlos bei Parqet einspielen können. Somit hab ich auch die Historie bei Parqet. Leg Dir einfach ein zweites Depot an bei Parqet und spiele dort ein zum Testen. LG MM

1
cyberchris
Autor
Plus

Danke für deine sehr “nachdenkliche” Kritik die ich gerne aufnehme und wirken lasse.
Ein ehrliches: Danke

0
cyberchris
Autor
Plus

Tiltel geändert

0
cyberchris
Autor
Plus

Bezüglich Boomer: OK hab 49 Jahre und euch gebraucht um festzustellen das ich nicht dazu gehöre 🫣

0
cyberchris
Autor
Plus

Erlaube mir eine Frage: sollte man nicht mindestes das doppelte an Nettoeinkommen (OK sind bei mir eher das 4fache) als Cash Reserve haben (füt etwaige Sonderfälle)? Also ich fühle mich mit diesem Polster schon sicherer.

0
Moneymaker
Investor
Beta
+2

Also ich halte es so, ja. Wenn ich keine großen finanziellen Themen hab halte ich nur 2 Nettobezüge am Sparkonto, der Rest geht in die Veranlagung. Aus meiner Sicht machst Du da keinen Fehler.

1
cyberchris
Autor
Plus

Wow. Nochmals Danke für den ganzen Input den ich gerne aufnehme und mal versuche praktisch umzusetzen.

Danke!

0
🍪

Parqet  nutzt Cookies. Erfahre mehr