Peter Andres
Plus

Gepostet in Schnack

Warum Mastercard jetzt wieder attraktiv bewertet ist – mein aktualisiertes DCF‑Modell

Ich weiß, Mastercard, langweilig…
Aber als ehemaliger Mitarbeiter eines großen Mastercard‑Konkurrenten bringe ich etwas Markteinblick mit (ohne hier wirklich tief in Details zu gehen da ich ein Buch dazu schreiben könnte), und nach den heute veröffentlichten Quartalszahlen habe ich mein DCF‑Modell überarbeitet und meine Position direkt um 20 % erhöht.

Am Ende dieser Zusammenfassung stelle ich euch meine 3 Szenarien (Bear, Base, Bull) und die entsprechenden Bewertungssimulationen vor.

Bewertungstechnisch (P/E und FCF‑Yield) ist Mastercard so günstig wie seit Ende 2022 nicht mehr, während das Kerngeschäft weiterhin zweistellig wächst. Besonders interessant ist für mich aber aktuell nicht einmal das klassische Payment‑Network (was regulatorisch/ Politisch immer wieder angefeindet wird – wann verstehen Politiker endlich, dass Mastercard kein Kreditkartenunternehmen ist sondern ein Payment-Abwickler und mit Zinsen direkt nichts am Hut hat), sondern vielmehr der Bereich Value Added Services, der im Q4/25 um 26 % (GAAP) gewachsen ist.
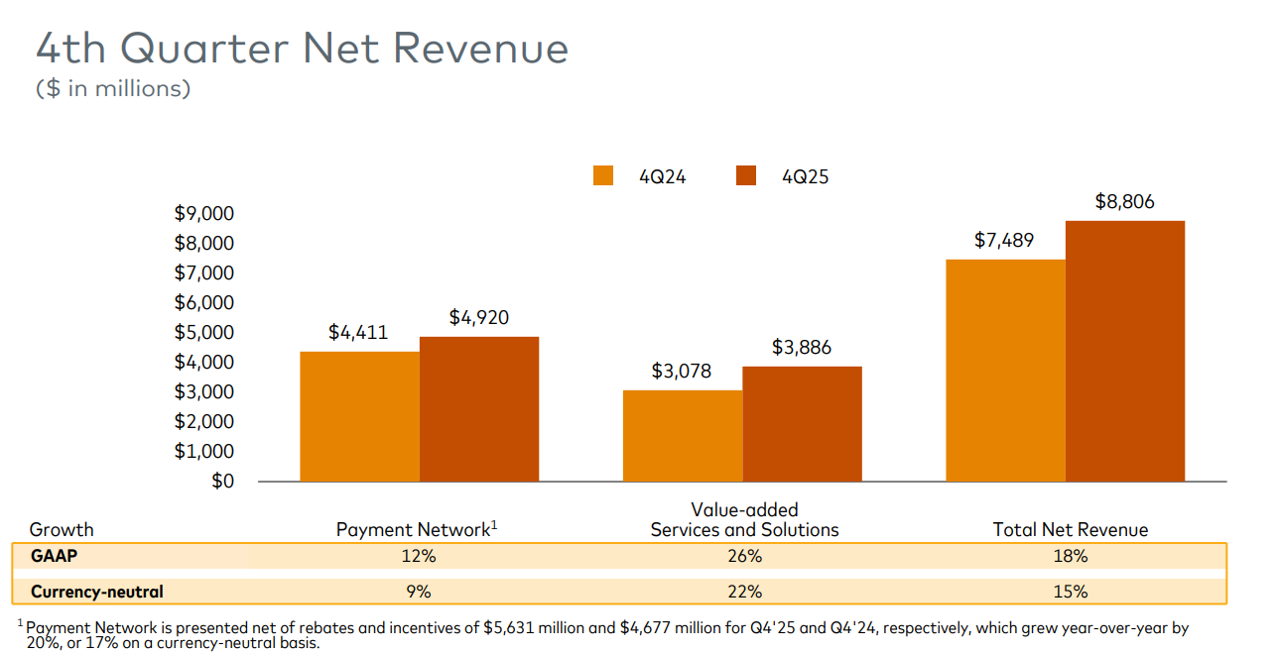
Bei diesem Wachstumstempo dürfte dieser Bereich das „klassische“ Zahlungsnetzwerk in etwa zwei Jahren überholen. Aus eigener Erfahrung kann ich sagen: Der Payments‑Sektor ist extrem kompetitiv. Viele Kollegen sind damals zu Startups gewechselt, die in Nischen sehr schnell Marktanteile erobern. Mastercard hat das auch erkannt. Genau deshalb fließt der Value‑Added‑Services‑Bereich heute stärker in meine Investmentthese ein.

Das Payment‑Network selbst wird weiter wachsen, da bin sehr zuversichtlich, durch Inflation, eine steigende Zahl an Karten und weltweit wachsenden Wohlstand. Rund 8–9 % Wachstum pro Jahr sind aus meiner Sicht realistisch in den nächsten 10 Jahren. Sollte das Thema Schuldenlast und die damit verbundene Inflation global wieder anziehen, könnte es sogar mehr werden.

Der Value‑Added‑Services‑Bereich umfasst insbesondere Datenprodukte, Sicherheitslösungen, Analytics und Consulting – extrem margenstark und schwerer angreifbar. Ich arbeite gerade für eine Bank und wir lagern immer mehr Funktionen aus. Analytics, Marketing, Betrugsprävention, Regulatorische Anforderung der Geldwäsche und mehr. Es ist einfach Kosteneffizienter. Dort sehe ich das zukünftige Potenzial, da diese Services auch an Konkurrenten verkauft werden die im Payment-Bereich tätig sind.

Meine Annahme: Required Rate of Return = 12 % damit ich eine Aktie kaufe

Wenn ich weniger als 12 % Renditeerwartung habe, kann ich auch einfach einen ETF kaufen und weniger Risiko eingehen. Deshalb nutze ich diesen Zielwert als Grundlage für die Bewertung.

Bear Case

  • Aktueller Preis: 525 $
  • Umsatzwachstum: 9 % (konservativ, obwohl Q4/26 GAAP bei +18 % liegt)
  • Terminal P/E: 25 (deutlich unter dem 10‑Jahres‑Schnitt von >40)
  • Aktienrückkäufe: 1 % p. a. (halbe Rate der letzten 10 Jahre)
  • Marge: 42 % (leichter Rückgang von ~45 %)

→ Fairer Wert für 12 % Rendite: 400 $
= 125 $ unter dem aktuellen Kurs / Aktie ist überbewertet

Base Case

  • Aktueller Preis: 525 $
  • Umsatzwachstum: 11 % (leicht optimistischer)
  • Terminal P/E: 30 (immer noch unter dem historischen Niveau)
  • Aktienrückkäufe: 2 % p. a.
  • Marge: 45 % (stabil)

→ Fairer Wert für 12 % Rendite: 628 $
= 107 $ über dem aktuellen Kurs / Aktie unterbewertet

Bull Case

  • Aktueller Preis: 525 $
  • Umsatzwachstum: 14 % (optimistisch, aber nicht unrealistisch)
  • Terminal P/E: 33 (aktuelles Bewertungsniveau bleibt)
  • Aktienrückkäufe: 2 % p. a.
  • Marge: 46 % (leichter Hebel durch Effizienz und Skalierung)

→ Fairer Wert für 12 % Rendite: 881 $
= 361 $ über dem aktuellen Kurs / klar Unterbewertet
Bei einer Rückkehr zu historischen Bewertungsmultiples könnte es sogar noch höher gehen.

Würde jemand das Modell anpassen? Falls jemand spezifische Fragen zur Industrie hat, immer her damit ;)

16 Kommentare

Melde dich an, um mitzudiskutieren.
Florian
Plus

Danke für die ausführliche Aufklärung.

1
Florian
Plus

Danke für die Information, ich werde meine Position auch ausbauen. Aber macht es sinn in visa und Mastercard zu investieren, weil beide haben ja ein identisches Geschäftsmodell? Finde die kurde bei beiden spannend.

1
Peter Andres
Autor
Plus

@florian_mitterlechner Also, ich halte beide Unternehmen im Portfolio. Allerdings bin ich stärker in Mastercard investiert, weil das Geschäftsmodell etwas breiter diversifiziert ist und Mastercard in den vergangenen Jahren etwas schneller gewachsen ist (was ich auch so erwarte). Dadurch hatte das Unternehmen meist auch einen höheren Multiple als Visa. Spannend ist allerdings, dass sich die Bewertung zuletzt verändert hat: Seit einigen Tagen liegen die Forward Multiples von Visa und Mastercard erstmals auf demselben Niveau, zeitweise war Mastercard sogar leicht günstiger, obwohl das Unternehmen schneller wächst. Das ist für mich ein weiterer Grund, aktuell eher Mastercard als Visa aufzustocken.

1
basti
Investor
Terminal
+1

sehr qualitativer Beitrag… vielen Dank

1
Jens
Plus

Top Aktie.

Ich halte sie schon länger. Allerdings ist sie erst nach der gerade erfolgten Korrektur bei ihrem „fairen Wert“ angelangt.

Interessieren würde mich einmal die Abgrenzung von Visa zu Mastercard

Nachtrag: in dem Beitrag weiter unten schreibst du ja ein klein wenig darüber (hab’s erst später gesehen)

1
Jonah
Plus

Was sagst du zu stabile-coin Anbietern wie Circle? Bedroht so etwas nicht langfristig den gesamten Zahlungsmarkt?

0
user_b7a7d5
Plus

Was hier in dem Zusammenhang noch gar nicht angesprochen wurde ist die Frage, warum Mastercard und natürlich auch Visa trotz guter mittelfristiger Zukunftsaussichten aktuell in den attraktiv bewerteten Bereich zurückgekommen sind.

Da war ja vor kurzem die Deckelung der Kreditkartenzinsen auf einen Zinssatz von maximal 10% in den USA in den Raum gestellt worden. Zur Einordnung: Aktuell beträgt der Durchschnittszinssatz der ausstehenden Kreditkartenschulden knapp über 20%.

Jetzt muss man aber das Geschäftsmodell von Visa und Mastercard einerseits und von American Express andererseits gegenüberstellen, um etwaige mögliche Auswirkungen abschätzen zu können.

Mastercard und Visa sind im prinzip eigentlich reine Zahlungsnetzwerke (sog. Acqirer), auch wenn Mastercard im Übrigen -nach den sehr aufschlussreichen Ausführungen von Peter Andres- breiter als Visa diversiziert ist. Beide Anbieter verleihen selbst kein Geld und geben keine Karten an Endkunden aus! Beide Anbieter stellen lediglich die technische Infrastruktur bereit, damit eine Zahlung vom Händler zur Bank des Kunden fließen kann und kassieren dafür pro Transaktion entsprechende Gebühren (sog. Swipe Fees) und verdienen auch nochmals an der Datenverarbeitung. Da das Geschäftsmodell von Mastercard und Visa eben gerade nicht in der Ausgabe von Kreditkarten besteht, wären die beiden Anbieter somit von einem Zinsdeckel nicht unmittelbar betroffen, da sie keine Zinsen einnehmen.

Zur nochmaligen Verdeutlichung: Die Ausgabe der Kreditkarten erfolgt hier durch die die Zahlungsinfrastruktur nutzenden Geschäftsbanken (sog. Issuer), welche direkt von den Zinseinnahmen profitieren.

Indirekt könnten Mastercard und Visa jedoch dennoch betroffen sein, wenn Banken aufgrund niedrigerer Zinserträge weniger Kreditkarten ausgeben bzw. aufgrund einer zu adjustierenden Bonitätsbewertung die Limits der Kreditkartenkunden herabsetzen müssten, was die Transaktionsvolumina und somit das Gebührenaufkommen insgesamt senken würde.

Anders sieht das Geschäftsmodell bei American Express aus. Amex fungiert sowohl als Kartenherausgeber (Issuer), als auch zugleich als Zahlungsabwickler (Acquirer)…

2
Peter Andres
Autor
Plus

@jonah_ottersberg Gute Frage, da ich diese immer wieder gestellt bekommen. Sollten Sachen wie Stable-Coin Mastercard “gefählich” werden, dann werden die dem USD oder EUR auch gefährlich, und das werden die Zentralbanken oder Regierungen nicht zulassen. Das wird dann kaputt reguliert mit zB Geldwäsche-Sachen oder Meldepflichten. Oder es wird einfach verboten wie in manchen Länder. Die Regierung wird niemals Kontrolle über ihre Währung hergeben :)

Acceptance bei Händler zum Beispiel darf man nicht unterschätzen. 99% auf diesem Planeten wissen nicht wie sie mit Crypto überhaupt Zahlen können und noch weniger akzeptieren es als Zahlungsleistung. Das darf man nicht vergessen. Außerdem leben wir in einer Welt mit vielen Währungen. Was kann jemand mit einem Euro-Stablecoin in Japan anfangen. Visa/Mastercard wechseln das einfach fix in die lokale Währung 🙂

Ich finde da ist viel “Angst” um nichts. Ich sehe es auf absehbarer Zeit nicht, dass dies irgendwie gefährlich wird. Aber die Zukunft wird mich eventuell eines besseren belehrt 😅

2
Jonah
Plus

Danke für die Antwort! Wusste garnicht, dass dort schon Zusammenarbeit besteht. Zeit sich mal intensiver mit damit Zu beschäftigen. :)

1
Jens
Plus

@jonah_ottersberg “Mastercard ist tatsächlich als einer der globalen Vorreiter bei der Integration von Stablecoins aktiv – und die Kooperation mit Circle, dem Unternehmen hinter dem Stablecoin USDC, ist Realität. Bereits seit 2021 arbeiten beide an Pilotprojekten, um Stablecoin-Zahlungen nahtlos in das Mastercard-Netzwerk einzubinden. Das Ziel: Einfache, sichere und regulierte Zahlungen mit digitalen Dollar.”

0
user_b7a7d5
Plus

Habe aktuell nur Visa im Depot. Mastercard wollte ich auch immer haben, da ist mir allerdings der Preis davongelaufen…

@ @n_f

Vielen Dank für den hervorragenden Beitrag! Dient mir als Erinnerung sich mal wieder mit dem Titel zu befassen, vor allem wenn sich dieser im Bereich seines fairen Werts bewegt!

Wie schätzen Sie die Gefahr einer mittel- bis langfristigen Disruption des Geschäftsmodells von Visa und Mastercard ein? In der Vergangenheit haben in volatilen Börsenphasen immer wieder einmal die Disruptionssorgen zu kurzzeitigen Rücksetzern geführt, die allerdings nicht von langer Dauer waren. Umso mehr würden mich Ihre Gedanken dazu interessieren…

0
user_b7a7d5
Plus

@n_f

Mastercard ist wieder auf meine Watchlist für die Käufe der kommenden Monate gerückt!

Habe die Google-KI mit der Frage gefüttert:

https://share.google/aimode/f8wACuAXVIwzb9JbZ

2
Peter Andres
Autor
Plus

Ich versuche mal, eine objektive Sichtweise auf die Branche zu geben: Der Zahlungsmarkt ist momentan ein echtes Haifischbecken und extrem umkämpft. Jedes Jahr kommen neue Player auf den Markt, während andere, selbst Riesen wie PayPal,ordentlich einbüssen. Ich habe über die Jahre viele Kollegen an die Konkurrenz verloren und dadurch eine Menge Insights mitbekommen. Da gibt es Firmen, von denen hier in Deutschland vermutlich noch nie jemand gehört hat, die aber international Millionen von Menschen bedienen. Auch diese ganzen Kreditkarten-Startups in Berlin, die sich auf spezielle Nischen stürzen, holen sich dort schnell Marktanteile ab.

Meiner Meinung nach hat Mastercard das aber sehr gut begriffen. Das Netzwerk ist zusammen mit Visa immer noch das non plus ultra, an die so schnell nichts herankommt, aber die Konkurrenz schläft eben nicht. Deshalb ist es so wichtig, dass sich die Großen diversifizieren. Mastercard hat das für mein Empfinden bisher einen Tick besser gelöst als Visa, obwohl die natürlich auch nicht untätig sind. Dass Mastercard-Services mittlerweile sogar von direkten Konkurrenten genutzt werden, ist natürlich ein genialer Schachzug, besonders, falls das reine Netzwerk-Wachstum irgendwann mal an seine Grenzen stößt. Ich sage immer Mastercard wandelt sich von einem Kartenunternehmen zu einem Tech-Provider. Ich würde sagen in den nächsten 5 Jahren sieht die Welt für Mastercard gut bis sehr gut aus, was danach kommt ist schwer zu sagen. Da findet gerade ein Wandel statt

1
Peter Andres
Autor
Plus

@user_b7a7d5 je weiter der Preis sinkt, desto mehr kaufe ich. Für mich ist das Businessmodell in Takt und besser denn je. Habe mir eben die Antwort der KI angeschaut und bis jetzt ist da nichts was mich irgendwie groß besorgt 😁

1
user_b7a7d5
Plus

Stimme absolut zu, da sehe ich auch nichts besorgniserregendes, daher wird das einer meiner kommenden Käufe sein…

1
user_b7a7d5
Plus

Wissenswerte Entwicklungen in den USA zum Thema Mastercard und Visa:

• Credit Card Competition Act (CCCA):

https://share.google/aimode/iowLOMref3B9zWI6g

• Interest Rate Cap Act:

https://share.google/aimode/SsYcMV7fS9HBjA4r7

Anmerkung: Meistens wird nicht so heiß gegessen, wie gekocht wird! Aber insofern nicht völlig verwunderlich, dass die Kurse von Mastercard und Visa wieder im attraktiven Bereich angekommen sind. Das drückt natürlich auf das Kursniveau…

0
🍪

Parqet  nutzt Cookies. Erfahre mehr