
Übertragungsnetzbetreiber
Langeweile ist gut! Zumindest, wenn sie zu einer steten Mehrung des Vermögens führt. Gleichzeitig ist sie auch hochspannend (bitte entschuldigt den schlechten Wortwitz), denn in meinem heutigen Post möchte ich einen kleinen Impuls zu europäischen Übertragungsnetzbetreibern geben.
Wie komme ich darauf?
Abgesehen davon, dass ich bei Einzelaktien tatsächlich eher nach Langeweile suche, sind hier immer wieder Energiewerte bzw. Versorger in der Diskussion. Während diese Zusammenfassung ohnehin schon recht verallgemeinernd ist, werden letztere meines Erachtens häufig ein wenig zu undifferenziert betrachtet, insbesondere hinsichtlich des Netzgeschäfts. Das hat mich auf die Idee gebracht, mich nochmals etwas strukturierter mit den Investmentmöglichkeiten zu beschäftigten.
Worum geht’s also?
Ich betrachte europäische Übertragungsnetzbetreiber.
Worum geht’s nicht?
Zum einen natürlich nicht um irgendeine Form von Anlageberatung. Ich verstehe nicht, warum man das scheinbar an solche Posts mit dranpinseln muss, aber bitte. Wie ihr meinen mittlerweile recht zahlreichen Posts und Kommentaren entnehmen könnt, bin ich absoluter Geldanlageamateur und niemand sollte aufgrund meiner Meinung irgendwie aktiv werden oder es lassen. Technisch versiert bin ich übrigens auch nicht, sodass manche Darstellungen gewiss technisch ungenau sind. Liebe Ingenieure, liebe Technikerinnen, liebe Monteure, vergebt mir.
Zum anderen geht es nicht um Verteilnetzbetreiber, weswegen viel besprochene Werte wie z.B. e.on oder Iberdrola hier keine Rolle spielen.
Abgrenzung: Übertragungsnetze und Verteilnetze
Das kann niemand so schön erklären wie die Bundesnetzagentur, hier kopiert von der Seite der BNetzA: „Das Übertragungsnetz dient der Übertragung elektrischer Energie zu nachgeordneten Verteilungsnetzen, die sich auf die Spannungsebenen 220 und 380 kV beschränkt. Das Verteilernetz dient der Verteilung elektrischer Energie innerhalb einer begrenzten Region zur Versorgung von Stationen und Kundenanlagen.“
Für unseren Fall: Übertragungsnetz = Höchstspannungsleitung z.B. von der Erzeugungsanlage über weitere Strecken in die grobe Richtung des Verbrauchers. Verteilernetz = Hoch-, Mittel- und Niederspannungsleitungen, die den Strom regional oder lokal verteilen, also z.B. vom Umspannwerk zu unseren Steckdosen.
Mein Investment Case – was grundsätzlich für ein Investment in Übertragungsnetzbetreiber spricht:
Der Strom muss von A nach B, es hilft ja nichts. Bei aller Dezentralisierung der Stromversorgung muss er z.B. von den Windparks in der Nordsee in die industriestärkeren Regionen im Süden. Dafür dürfen die Betreiber der Übertragungsnetze Netzentgelte erheben. Das Beispiel hinkt, weil man in das Deutsche Übertragungsnetz nur bedingt investieren kann (siehe unten), aber es macht anschaulich, wie unverzichtbar (und quasimonopolistisch) die Lei(s)tungen sind. Burggraben deluxe, niemand wird ein zweites Höchstspannungsnetz bauen. Hinzu kommt, dass es technisch erforderlich ist, die europäischen Netze zu verbinden, um die Stromlast zu verteilen und so Störungen bis hin zu Blackouts entgegenzuwirken. Also: das Spice muss fließen, und natürlich will es bezahlt sein. Da hätte ich gerne ein Stück des Kuchens.
Was grundsätzlich gegen ein Engagement in Übertragungsnetzbetreiber spricht:
Wie jedwedes Infrastruktur- und Energiegeschäftsmodell herrscht hier harte politische Regulierung. Die Netzentgelte (bzw. die Margen, die von Netzbetreibern erzielt werden dürfen), werden in Deutschland schlussendlich von der Bundesnetzagentur vorgegeben, die Renditebäume wachsen also nicht in den Himmel. Im Rest Europas funktioniert das sehr ähnlich. Darüber hinaus besteht ein Risiko der (Wieder-)Verstaatlichung. Das ist nicht fernliegend, sondern zuletzt geschehen 2023, als in Frankreich die Electricité de France und damit auch die Réseau de Transport d'Electricité als EdF-Tochterunternehmen und Übertragungsnetzbetreiberin wiederverstaatlicht wurde.
Darüber hinaus ist in den kommenden Jahren in massiver Investitionsbedarf vorhanden – woher das Geld dafür kommen soll, ist wohl teilweise ungewiss.
Mein derzeitiges Engagement
Ich halte derzeit 271 Aktien der National Grid, die (auch) als Übertragungsnetzbetreiber tätig ist. Gekauft habe ich zu einem Durchschnittskurs von 9,51 Euro, sitze also Stand Mai auf einem netten Kursgewinn und streiche halbjährlich die Dividende ein. Mittelfristig möchte ich so viel verkaufen, dass ich mein eingesetztes Kapital wieder rausnehme, aber das ist nicht eilig und derzeit liegen die Aktien einfach faul in meinem Depot herum.
Wie nähern wir uns dem ganzen Bums?
Meine Suche beginnt beim Verband Europäischer Übertragungsnetzbetreiber. Erfreulicherweise sind hier alle ÜNB Zwangsmitglieder, sodass der erste Schritt sehr einfach ist. Im zweiten Schritt schaue ich auf die Rechtsform – handelt es sich überhaupt um Aktiengesellschaften? Und wie sind die Eigentumsverhältnisse? Hier wird auch klar, weswegen Deutschland in der weiteren Betrachtung nur eine untergeordnete Rolle spielt: „Unsere“ ÜNB sind Amprion, TenneT, TransnetBW und 50Hertz Transmission.
Ein direktes Engagement kommt hier nicht in Frage. Lediglich höchst mittelbar über RWE oder einen der an der M31 Beteiligungsgesellschaft beteiligten Versicherer scheint mir ein Engagement möglich zu sein.
- TenneT
Auch hier scheint kein direktes Engagement möglich. Eigentümer sind die Bundesrepublik, die Niederlande, der norwegische und der singapurische Staatsfonds sowie ein weiterer Fonds.
- TransnetBW
Ein wenig (!) besser sind die Möglichkeiten bei TransnetBW, da hier neben der Bundesrepublik und dem Südwest Konsortium Holding auch EnBW noch einen erklecklichen Anteil hält. Die EnBW-Aktie ist zwar grundsätzlich handelbar, aber der Freefloat scheint unter einem Prozent zu liegen: https://www.enbw.com/investoren/aktie/
- 50Hertz
Sooo, jetzt aber. 50Hertz gehört zu 80 % der Elia Group (siehe unten) und ist daher zwar auch nur indirekt, aber wenigstens liquide handelbar. https://www.50hertz.com/de/Investoren
Nach diesem Ausflug erst einmal zurück zu den Mitgliedern des Verbands Europäischer Übertragungsnetzbetreiber:
Wenn ich es richtig sehe, fallen durch Rechtsform bzw. Eigentumsverhältnisse jedenfalls raus die ÜNB von Albanien, Bosnien und Herzegowina, Bulgarien, Dänemark, Estland, Finnland, Frankreich, Griechenland, Irland, Island, Lettland, Litauen, Luxemburg, Moldau, Montenegro, Niederlande, Nordmazedonien, Norwegen, Österreich (nur mittelbar über VERBUND), Rumänien, Schweden, Schweiz (nur mittelbar über verschiedene Energieversorger), Serbien, Slowakei, Slowenien, Tschechien, Ukraine, Ungarn und Zypern.
Kaum Informationen finde ich zum kroatischen und zum polnischen ÜNB, deswegen schlage ich sie den Uninvestierbaren zu.
Im Rennen verbleiben hingegen die ÜNB von Belgien, Italien, Portugal, Spanien und grundsätzlich auch die genannte National Grid, wobei diese nach dem Brexit kein Mitglied des Verbands mehr ist. Das Feld ist also in kürzester Zeit zusammengeschrumpft auf
- Elia (BE0003822393)
- Terna (IT0003242622)
- Rede Energeticas Nacionais (PTREL0AM0008)
- Redeia / Red Electrica (ES0173093024)
- National Grid (GB00BDR05C01)
Da ich absoluter KI-Anfänger bin, nutze ich die Gelegenheit, mich ein bisschen mit Gemini zu beschäftigen und lasse mir zu den Unternehmen einige Kennziffern zusammenstellen:
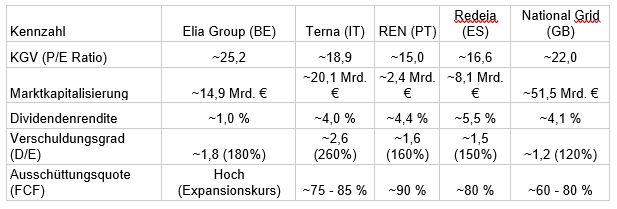
Die Ausschüttungsquote lediglich als „hoch“ zu bezeichnen ist natürlich bedauerlich. Und da sich die Werte nicht völlig mit den Daten decken, die ich in anderen Quellen finde, nehme ich sie lediglich als Indikation, nicht als Wahrheit an.
Die Ausschüttungsquote der REN aus Portugal erscheint mir sehr hoch, deswegen schaue ich mir das Unternehmen als erstes an. Der Blick in den historischen Kursverlauf zeigt, dass die Dividende hier die einzige Rendite war. Bis zum Jahreswechsel 2024/2025 gab es zwar immer mal Ausschläge nach oben oder unten, aber im Ergebnis ist der Kurs um die 2,50 Euro gependelt. Erst seitdem hat der Kurs kräftig angezogen. Der Blick in den Aktienfinder zeigt mehr Rot als ein DGB-Bundeskongress, sämtliche Scores stehen auf 1. Muss nicht sein.
Als nächstes werfe ich einen Blick auf Radeia. Hier habe ich noch in dunkler Erinnerung, sie schon einmal angesehen zu haben. Ein Blick auf den Chart der letzten Jahre zeigt mir schon, weswegen ich mich damals nicht engagieren wollte. Sieht mir nach einem langsamen, aber stabilen Abwärtstrend aus. Da es noch dazu in den letzten Jahren keine überzeugende Gewinnentwicklung gab, weiß ich jetzt schon, dass mich der Titel in der Daueranlage nerven würde und wir daher nicht zusammen passen. Kommt auf die Watchlist fürs Swing Trading.
So schnell sind es nur noch drei, sofern man meine eigentliche Halteposition National Grid hinzunimmt. Schauen wir uns mal an, was die Aktienkurse in der Vergangenheit gemacht haben.
Wiederum unter Zuhilfenahme von Gemini lasse ich einen Vergleich mit und ohne Einbeziehung von Dividenden erstellen. Gemini behauptet nun wie folgt (Screenshot):
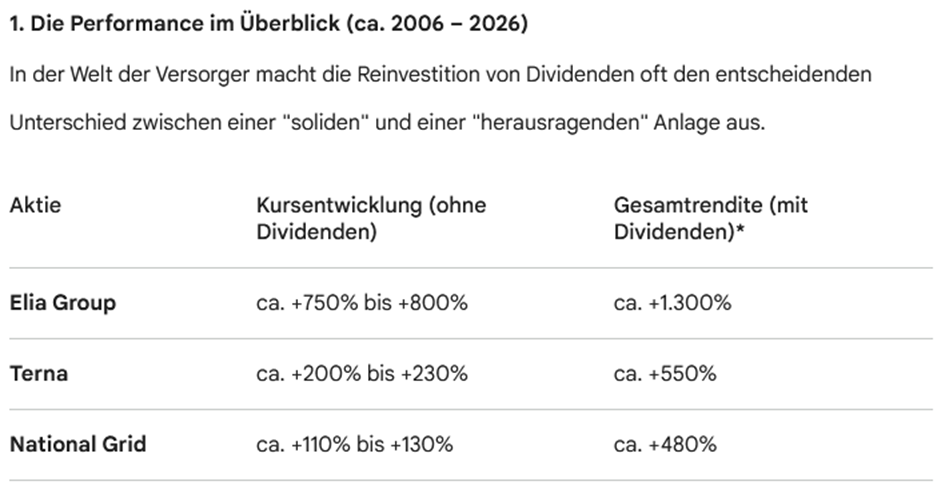
Tja, das ist mal deutlich. Muss noch nicht zwingend etwas für die Zukunft heißen, aber offensichtlich ist Elia kapitalmarkterfolgreicher mit den Herausforderungen der Vergangenheit umgegangen. Da National Grid hier abgeschlagen auf dem letzten Platz landet, ich „eigentlich“ ohnehin nicht aufstocken möchte und es sich nicht um ein pure play oder fast-pure-play handelt, hake ich sie an dieser Stelle auch ab und konzentriere mich auf die beiden Verbleibenden.
Wichtiger als die vergangene Performance ist natürlich die Frage, was in der Zukunft passiert. Daher schaue ich mir die Forward-KGVs der beiden an und komme an den Punkt, den ich oben schon feststellte: so gaaaanz einheitlich ist die Datenlage nicht. Mehrere Quellen prüfend, die mir leider unterschiedliche Forward-KGVs in Aussicht stellen, lässt sich aber doch eine Gemeinsamkeit feststellen: es ist mit einem schrittweisen Schließen der Bewertungslücke zu rechnen. Auch für 2028 wird demnach bei Elia ein höheres KGV erwartet als bei Terna, aber eben nicht mehr 25:19 wie jetzt, sondern eher 19:17. Das klingt doch schon besser.
Da mir sonst nichts besseres einfällt, treibe ich mich in der Folge ein wenig auf den Investor-Relations-Seiten herum.
In den Informationen zur Elia Group lese ich mich im positiven Sinne ein bisschen fest. Neben den Übertragungsnetzen in Belgien und Deutschland investiert Elia offenbar im Bereich Offshore-Windenergie. Mein Englisch zusammenkramend stöbere ich, sehe mir Präsentationen und den Geschäftsbericht 2025 an. Abseits einer durchgeführten Kapitalerhöhung, deren Auswirkungen ich schwierig einordnen kann, kann ich zumindest nichts finden, das mich großartig störte. Lediglich die Erkenntnis, dass hier für Einkommensinvestoren vergleichsweise wenig zu holen ist, bestätigt sich. Darüber hinaus ist die Aktie in den letzten Jahren (abseits des „Kapitalerhöhungsrücksetzers“) so stark gelaufen, dass ich ganz offensichtlich eher der letzte als der erste bin, der auf die Idee kommt, hier zu investieren. Der Freefloat der Aktie ist aber zumindest erheblich: https://investor.eliagroup.eu/en/elia-group-share/shareholder-structure
Das sieht beim nächsten Kandidaten, der italienischen Terna, schon ganz anders aus. https://www.terna.it/en/investors/main-shareholders Aber gut, auch hier reicht die Liquidität natürlich locker, um meine paar potentiellen Stücke zu decken. Interessant ist jedenfalls, dass Terna fast ausschließlich Italien bewirtschaftet, der Großteil der Einkünfte stammt aus dem regulierten Netz dort. Ob man das als ein Mehr oder als ein Weniger als Regulierungsrisiko sieht, ist sicherlich Meinungssache.
Und nun? Tja, weiß ich auch nicht. Weiteres Durchsuchen des Netzes (höhö) fördert nichts mehr zu Tage, was mich in die eine oder die andere Richtung schubsen würde. Es scheint eine Art Meinungskonsens zu geben, dass Elia deutlich stärker auf Wachstum, Terna deutlich stärker auf maßvolle Entwicklung des Bestandsgeschäftes setzt. Wenngleich letzteres für einen ÜNB naheliegender erscheint, packt mich die Elia-Story dann doch deutlich mehr. Ein kurzer Besuch beim Bundeszentralamt für Steuern zeigt mir, dass Italien und Belgien aus Sicht eines Deutschen scheinbar beide steuerkatastrophal sind, was schon fast ein weiterer Punkt für Wachstum statt Dividende ist.
Und was heißt das jetzt?
Mein persönliches Ergebnis Nummer 1: Elia wandert auf die Watchlist. In ein paar Tagen kommen frische Zahlen, die schaue ich mir mal an. Und wenn es zu einem Rücksetzer kommt, kann ich mir vorstellen, da mal den Zeh ins Wasser zu halten.
Mein persönliches Ergebnis Nummer 2: Wer Prysmian im Depot hat, hätte das gar nicht lesen müssen, weil vermutlich alle ÜNB dort Kunden sind.
Und bitte denkt dran: ich habe echt keine Ahnung, was ich hier mache. Also lasst euch bitte nicht von diesem Post beeinflussen. Abschließend noch der Link zur parqet-Watchlist: https://app.parqet.com/watchlists/6a00196c22f998cc5e7fa8d4
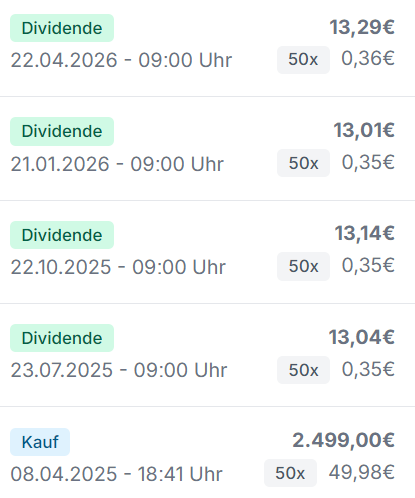
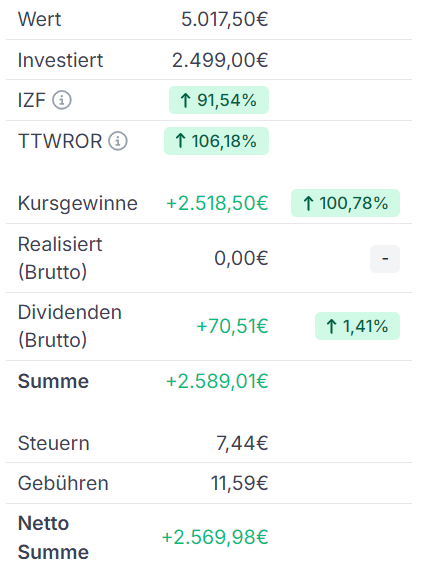
Bin seit einigen Jahren bei Terna investiert und eigentlich ganz zufrieden.
Glaube ich gerne, wenn ich die im Depot hätte, wäre ich sicher auch nicht unzufrieden. Der Chart sieht wirklich sehr schön von links unten nach rechts oben aus.
@sylvia Terna kündigt ja auch wirklich mit sehr langer Vorlaufzeit anstehende Zahlungen an — und hält sich dann auch daran.
Bei mir wäre nach knapp zwei Jahren Haltedauer jetzt bei Verkauf einschließlich Dividende ein Drittel vom Einsatz wieder da.