Markus W aus W
Plus

Gepostet in Schnack

US-Schuldenberg am Limit: Mein Depot-Setup für die Fiskalische Dominanz [Teil 2]

US-Schuldenberg am Limit: Mein Depot-Setup für die Fiskalische Dominanz [Teil 2]

Willkommen zurück zum zweiten Teil unserer kleinen makroökonomischen Gedankenreise! In US-Schuldenberg am Limit: Welches Finanzszenario kommt auf uns zu? [Teil 1] haben wir uns die drei düsteren Thriller-Szenarien der US-Schuldenkrise angeschaut: den globalen Kapital-Staubsauger (Crowding Out), den abrupten Markt-Crash (Minsky-Moment) und die schleichende Geldentwertung (Fiskalische Dominanz).

Heute schnappen wir uns den Werkzeugkasten: Welches Szenario setzt sich in der Praxis wirklich durch – und wie wappnet man sein Depot dafür?

Der Reality-Check: Warum Szenario 2 das Rennen macht

Bevor wir Geld anlegen, müssen wir die Gegenkräfte auf den Prüfstand stellen. Denn die Praxis zeigt oft, dass politische und regulatorische Notbremsen Extremereignisse abfedern:

  • Ein echter Minsky-Moment? Ziemlich unwahrscheinlich. Die US-Notenbank Federal Reserve besitzt mit ihren Notfall-Liquiditätswerkzeugen (wie der Standing Repo Facility) die Macht, einen Auktionskollaps innerhalb von Stunden zu stoppen. Aus einem drohenden Knall wird somit im Handumdrehen… genau: eine Notenbank-Intervention.
  • Dauerhaftes Crowding Out? Kaum stabil. Bevor hohe US-Zinsen die Weltwirtschaft vollends abwürgen, greift Washington zur Stillen Repression: Banken und Pensionskassen werden schlicht per Regulierung verpflichtet, US-Anleihen zu halten. Der Zinsdruck wandert ins Inland.
  • Das Resultat: Fast alle Wege führen direkt in Szenario 2 – Die Fiskalische Dominanz. Directe Ausgabenkürzungen sind für Politiker vor Wahlen unattraktiv. Die einzige fundamentale Rettung wäre ein KI-Produktivitätsschock, der das reale Wirtschaftswachstum dauerhaft über die Reallohn- und Zinslast hebt ($g > r$). Sollte dieses Wunder ausbleiben, bleibt dem Staat historisch fast nur der Weg, die Zinsen künstlich zu deckeln (Yield Curve Control) und die Schulden schleichend weginflationieren zu lassen.

Das Strategie-Setup: Schutzschild gegen negative Realzinsen

Wenn Sachwerte steigen, Zinsen künstlich niedrig gehalten werden und der US-Dollar unter Druck gerät, sieht mein persönlicher Entwurf für das Portfolio so aus:

Pro & Contra: Wo liegt der Haken?

Keine Anlagestrategie kommt ohne Kehrseite – wie sieht die Abwägung aus?
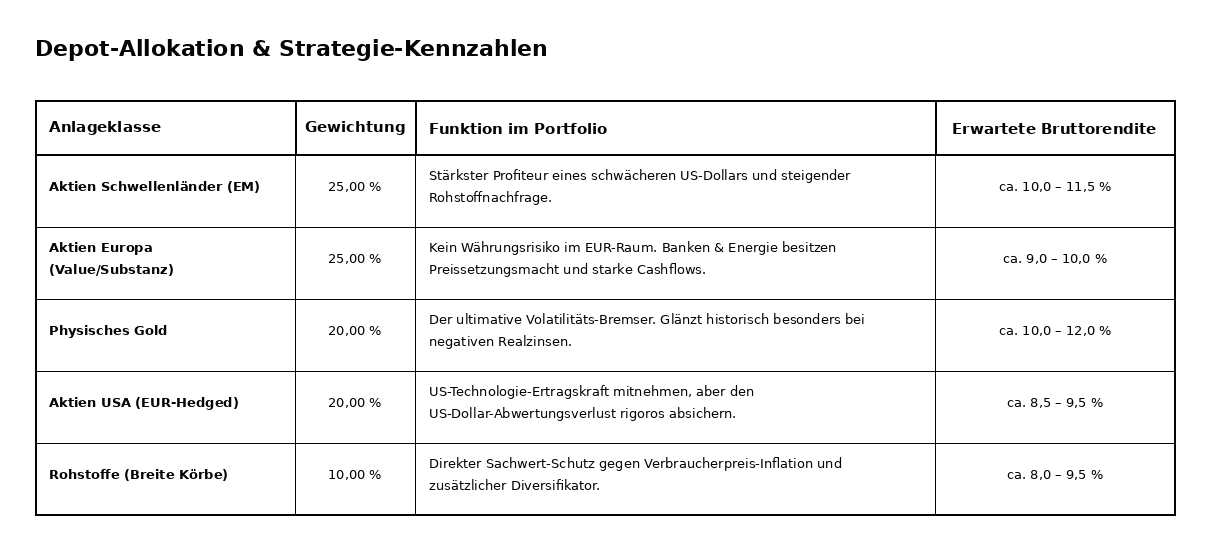
  • Vorteile (Pros): Das Portfolio ist ein robuster Panzerschrank gegen Entwertungsszenarien. Durch die hohe Substanzwert- und Rohstofforientierung profitiert es direkt von inflationsbedingten Preisanstiegen. Gold und die Währungsabsicherung der US-Titel schützen die Gesamtrendite (Sharpe-Ratio) vor Turbulenzen am US-Dollar-Markt.
  • Risiken (Contras): Sollte die Gegenthese eintreten und die KI-Revolution der Wirtschaft tatsächlich ein makelloses, boomendes Wachstum ohne nennenswerte Inflation bescheren, hinkt dieses Setup einem reinen, tech-lastigen Standard-S&P-500 hinterher. Zudem kosten Währungsabsicherungen (EUR-Hedging) laufend Geld, falls der Dollar überraschend stark bliebe.

Wie seht ihr das?

Soweit mein Entwurf für den makroökonomischen Ernstfall. Ist die Mischung aus Gold, europäischen Value-Titeln und Schwellenländern für euch der richtige Schutzschild – oder setzt ihr trotz der Schuldenberge weiterhin ungedeckelt auf den US-Tech-Sektor?

Mein KI Helferlein hat mir in vielen Diskussionen hilfreich bei der Entwicklung der Szenarien und Allokation geholfen. Das ganze ist also nicht unfehlbar.

Und jetzt, Feuer frei😄Lasst uns in den Kommentaren diskutieren!
13 Kommentare

Melde dich an, um mitzudiskutieren.
joerginle
Investor
Terminal
+1

Wenn Südkorea und Taiwan nicht zu den Schwellenländern zählen, dann gehört auch China nicht dazu. Und in das dann übrig bleibende soll 25 % investiert werden ? Kann man machen, aber auch bleiben lassen. Bei physischem Gold gehe ich mit. Von Rohstoffen habe ich zu wenig Ahnung. Den US Anteil habe ich in meinem Depot schon deutlich reduziert. In diesem Szenario ist er mir aber zu gering. Die besten Unternehmen kommen aus den USA und es würde mich wundern, wenn sich das so schnell ändert. Und letztlich sollte man immer den Spruch „Never bet against America“ im Hinterkopf behalten.

3
Markus W aus W
Autor
Plus

@joerg_745831 , China ist ein spezieller Fall. Der Finanzmarkt ist von staatlichen Akteuren kontrolliert und entzieht sich den Gesetzen der Ökonomie.

0
Buschhupe
Plus

@markus_0615bb Keine Frage: Der US-Schuldenstand ist hoch. Bedenke allerdings, dass der USD die Weltleitwährung ist und dass die US-Zinsen derzeit nur leicht über dem Mittel von 4,25 % liegen.

In der Börsenwelt gibt es viele, die jetzt ein Schreckensszenario an die Wand malen. Viel wichtiger sollte jedoch Folgendes sein:

  • a) Niedrige Renditen rechtfertigen hohe Bewertungen: Wenn zehnjährige Staatsanleihen den Anlegern praktisch keine Rendite bringen, lassen sich die hohen Bewertungen von Aktien rechtfertigen.
  • b) Hohe Renditen erhöhen den Druck auf Aktien: Können Anleger hingegen Renditen von rund 5 % über zehn Jahre auf nominell risikofreier Basis erzielen, erwarten sie entsprechend höhere zukünftige Renditen von Aktien.

Die Variante b) zielt direkt auf dein Portfolio ab, da Anleger in diesem Szenario empfindlicher auf die Bewertung reagieren.

Aus makroökonomischer Sicht (insbesondere zum Thema US-Schulden und Zinsen) kann ich dir Lyn Alden empfehlen. Ihr kostenloser Newsletter ist sehr gut, und ich persönlich nutze auch ihren Premium-Service. Ich zitiere hierzu aus ihrem aktuellen Monatsbericht zum Thema US-Zinsen:

„Das Problem ist, dass derzeit kein klares Ende in Sicht ist, und nicht, dass die Pegelstände selbst katastrophal sind.“

In die gleiche Kerbe schlägt Luke Gromen. Allerdings sind mir seine Empfehlungen etwas zu „goldlastig“.


2
stilgar
Plus
Beta

Klingt plausibel dann aber bitte Schwellenländer nicht mit Südkorea und Taiwan gleichsetzen das geht nach hinten los.

Endlich mal jemand der sich ernsthaft mit Rohstoffen beschäftigt - bekomme hier nur Gegenwind und gerade bestärkt mich richtiger zu liegen.. Thema Herdentrieb / FOMO.

Mit physischen Metallen hab ich es nicht so verstehe aber Deinen Gedanken.

1
ASCending
Investor
Beta

@markus_0615bb …. warum Korea = EM
Die Einstufung ist rein methodisch, nicht wirtschaftlich begründet – ein häufiges Missverständnis ist, eine entwickelte Volkswirtschaft mit einem entwickelten Aktienmarkt gleichzusetzen, was dazu führen kann, dass andere wichtige Fragen übersehen werden. Taiwan sitzt aus ganz ähnlichen strukturellen Gründen (Marktzugang, Kapitalverkehrskontrollen) ebenfalls in der EM-Kategorie, ebenso wie China, Indien und Indonesien.

2
stilgar
Plus
Beta

@markus_0615bb wenn man Schwellenländer haben möchte um sein US / Tech Klumpenrisiko zu mindern dann kommt eher noch viel Tech dazu.

0
Markus W aus W
Autor
Plus

@stilgar ,warum würde die Berücksichtigung von Südkorea und Taiwan nach hinten losgehen? MSCI zählt diese Staaten zu den Emerging Markets.

0
ASCending
Investor
Beta

@markus_0615bb

Du hast zwar die richtige makroökonomische Diagnose gestellt, verordnest deinem Portfolio als Therapie jedoch ein schwerfälliges, passives Mischmasch-Depot aus geografischen Mogelpackungen mit teuren Absicherungsbremsen.

1
Markus W aus W
Autor
Plus

OK, hier Mail-Adresse tauschen?

1
ASCending
Investor
Beta

@markus_0615bb …. lass uns mal kontakten. Geht ja hier nicht.

0
Markus W aus W
Autor
Plus

Danke für deine ehrliche Antwort. Wie würde ich es den besser machen? Wie geht es schlanker und günstiger? Was wären Alternativen? Ich bin gespannt.

0
ASCending
Investor
Beta

@markus_0615bb
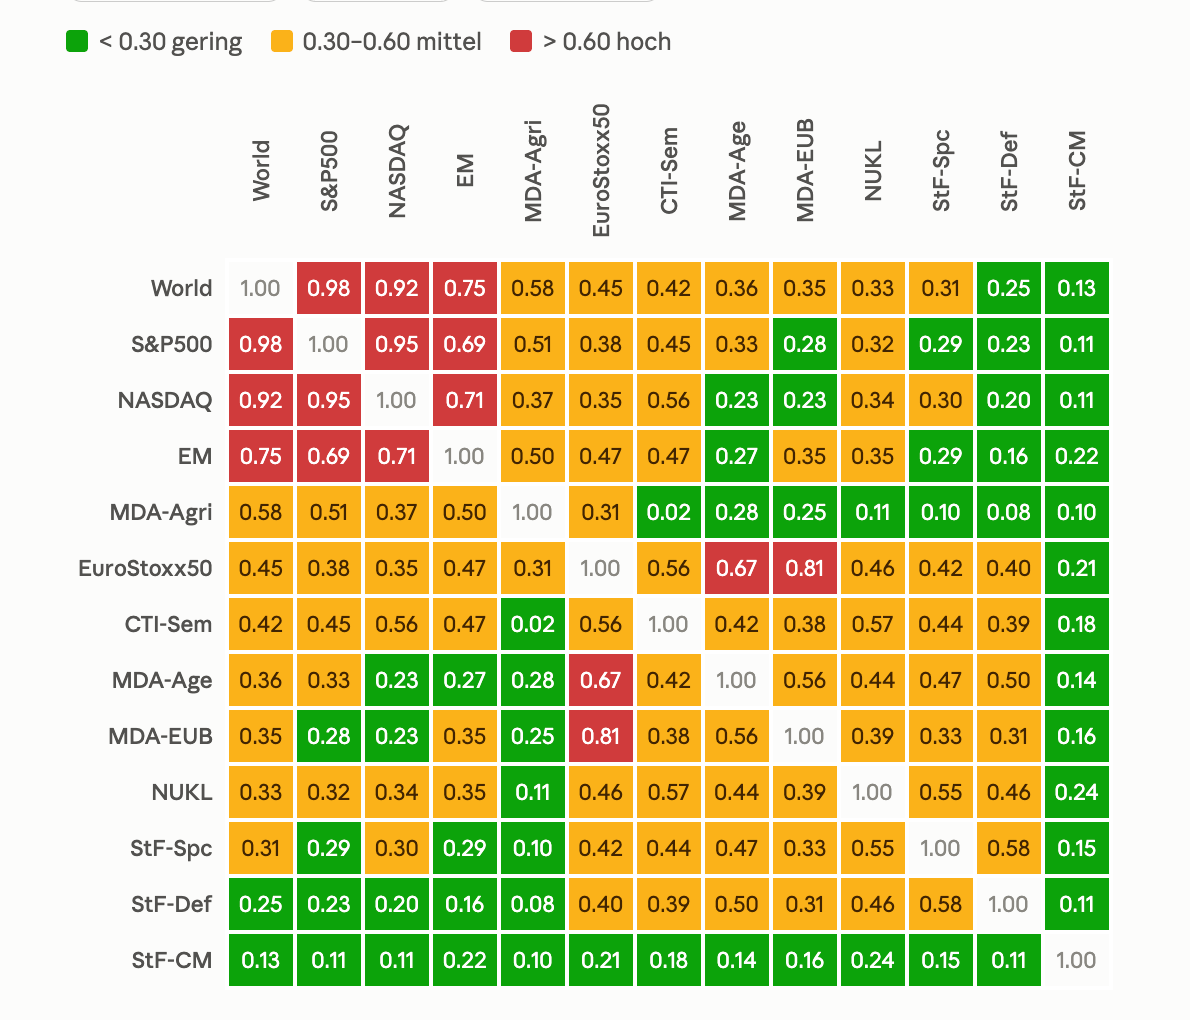
Wenn man sich die Korrelation dazu ansieht, stellt man fest, dass World, US, EM sowieso korreliert. Das heißt drei deiner Klassen sind gedanklich “alles AI-Tech”.
Gold wäre mir zu emotional. Industriemetalle, -gase funktioniert.

Also ist die Frage nicht DM vs EM & US vs EU, sondern
AI vs non-AI. Und da gibt es ja noch genügen Spielraum.

0
HoDler
Investor
Terminal
+1

Der US-Dollar hat bereits die letzten 20 Jahre relativ stark abgewertet.

Die EM-Markets haben in dieser Zeit nur um die ~5% p.a. gebracht.

Während der S&P500 auf ~10% kommt.

Ich halte deine erwartete Rendite im Mittel besonders für die EM+Europa für zu Hoch.

Ein Währungsverlust / hohe Inflation treibt i.d.R. vor allem die Börsen im betroffenen Land (mögl. HomeBias) sh. als Beispiele Türkei, Ägypten, Argentinien die letzten Jahre.

Vor allem wenn man nach einer Art Debasement Absicherung sucht sollte man Kryptos mit allokieren.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr