
Trade Republic, Altersvorsorgedepot noch günstiger
Das Angebot klingt verlockend ….
Trade Republic: Neobroker bringt das Altersvorsorgedepot zum Nulltarif
6
70 
Das Angebot klingt verlockend ….
Trade Republic: Neobroker bringt das Altersvorsorgedepot zum Nulltarif
Da der Service von TR unterirdisch ist und keiner ein Plan hat, sicher nicht.
Ich frage mich wie ich bei so einem NeoBroker einen bestehenden Riestervertrag übertragen kann. Ich habe noch einen alten stillgelegten Vertrag.
/Ironie
Es werden noch “dumme” gesucht die helfen das Schiff vorm untergehn zu bewahren….
Ich weiß gar nicht was da alle so spannend an dem “Altersvorsorgedepot” finden.
Du kommst bei Rentenbeginn erst an dein Geld ran, also mit 67,70, 75 ggf. wer weiss.
Dann bekommst man zu Rentenbeginn nur 30% ausgezahlt und die restlichen 70% muss man sich bis 85 oder 90 aufteilen lassen.
Dann gilt natürlich auch noch der persönliche Steuersatz, also mit Sozialabgaben und Co., sind bis zu 50% drinnen.
Dir wird auch noch vorgegeben, in was du investieren darfst.
Höchstwahrscheinlich, wird das später auch noch an die Rente angerechnet,
und dann kann der Staat einseitig die Spielregeln nachträglich verändern… .
Will da wirklich jemand Geld rein tun?
@l_h Nein. Im Bausparvertrag ist es NICHT geschützt. Auch nicht vor Steuern.
Steuern meine ich aber nicht. Ich meine Schutz vor Gläubigern z.B. bei Privatinsolvenz, Unterhaltsforderungen etc. Da kann halt von Dritten nicht drauf zugegriffen werden. Auf Dein normales Depot oder Deine Immobilie aber schon, und dann ist die Altersversorgung futsch.
Und die Steuervorteile des AVD sind ja nun für jeden offensichtlich, der sich ein wenig mit Steuern beschäftigt hat. Die Einzahlungen in Deinen normalen ETF-Sparplan kannst Du nicht von der Steuer absetzen und dafür eine Steuerückzahlung vom Finanzamt auf die gezahlte Lohnsteuer erhalten und damit schon in der Ansparphase Dein Netto erhöhen.
Im Gegenteil, beim normalen Depot musst Du sogar noch Abgeltungssteuer zahlen, die beim AVD entfällt.
Hier ein Beispiel für einen 150 EUR Sparplan bei Grenzsteuersatz 40%.
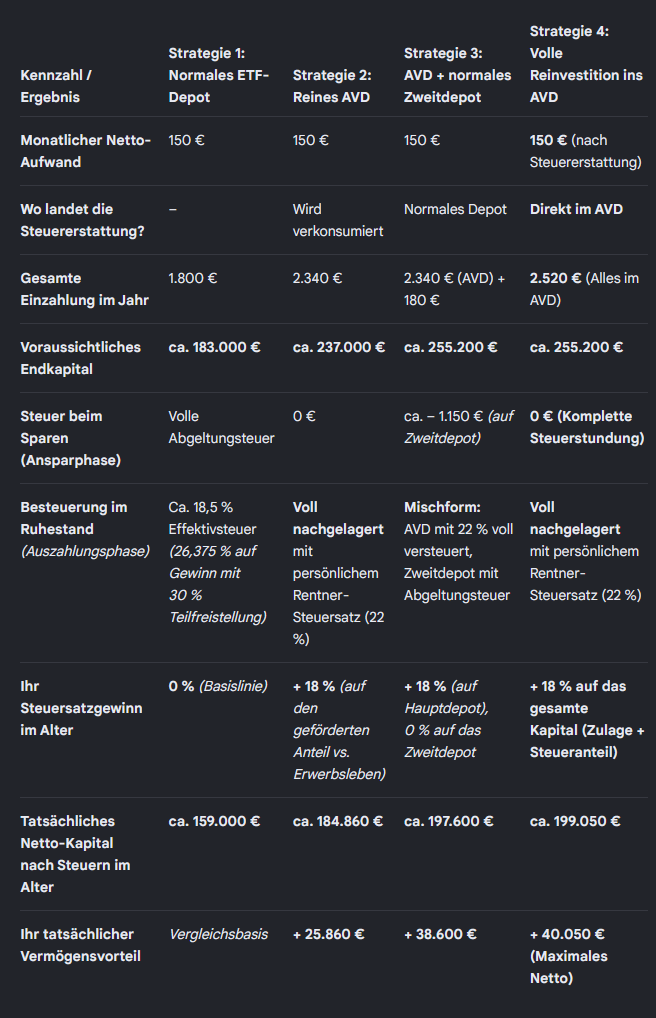
Xyz123, Zeig doch bitte mal Deine Rechnung, wenn Du meinst, dass es sich nur für “wenige” lohnt.
@d._h - Du erhältst bei 1800 Euro jährlicher Einzahlung jährlich eine Förderung von 540 Euro, bei 360 Euro sogar 180 Euro pro Jahr, für jedes Kind gibt es 300 Euro pro Jahr extra;
Wenn man ein geeignetes Produkt mit niedrigen Kosten wählt, dürfte wegen der genannten Punkte für so ziemlich jeden die Rechnung positiv ausfallen - sofern sich der Kapitalmarkt positiv entwickelt.
@d._h erst mal genau informieren, es gibt noch andere Möglichkeiten.... zb wenn du zb 5 Jahre vor Rente einzahlst, dann jährlich 1800 einzahlen und bekommst noch 540 vom Staat, da dann dein Betrag unter einem Mindestbetrag liegt kannst zu 100 % auszahlen lassen. Dann hast ohne dass die ETFs steigen müssen schon eine gute Rendite. Wenn dann dein Steuersatz noch passt .... TOP
@chris_c021ce Bei 360€ für 180€ extra + Kinderzulagen könnte man sogar drüber nachdenken. In dem Modell hast du wenig Einsatz und einen merkbaren prozentualen “Kickbag”. Das 1800€ Modell für 540€ lohnt sich wohl nur bei wenigen Leuten
@d._h Wenn man die Abzüge für Steuern und Sozialabgaben zusammenrechnet, liegt die Gesamtabgabenlast für die allermeisten gesetzlich versicherten Rentner in Deutschland zwischen 12 und 25 Prozent der Bruttorente. 50 % Abgaben haben nur sehr wenige Rentner.
Zum AV-Depot - ich persönlich finde es attraktiv, wenn ich nur den Mindestbeitrag von 360 € im Jahr spare und dann 180 € vom Staat bekomme. Kinderzulage gibt es außerdem obendrauf.
Den maximalen Beitrag würde ich aber auch nicht in das AV-Depot sparen. Dafür ist es mir zu unflexibel.
Das einzige, was mich stört: Es sind zwar ETFs bis Risikoklasse 5 erlaubt und damit auch der 2x gehebelte Welt-ETF von Scalable, aber der wenn im Crash in Risikoklasse 6 rutschen sollte, kann es passieren, dass der ETF ausgerechnet im Kurstief verkauft und in ein risikoärmeres Produkt umgeschichtet werden muss, das dann länger für die Erholung braucht. Die Regeln für diesen Fall sind noch nicht ganz klar. Ich hoffe, es wird hier eine Regel geben, dass bei solchen Klassenwechseln über die maximal erlaubte Risikoklasse hinaus der ETF trotzdem weiter gehalten werden darf.
@frank_krabbes dafür ist das Altersvorsorgedepot ja auch nicht gedacht. Kauf dir einen Weltetf oder einen MSCI World. Wenn du mit einzelnen Aktien oder auf Themenetfs sitzen möchtest, musst du das privat machen
@alex_8b18ea Dass das Altersvorsorgedepot nicht zum Hebeln gedacht ist, ist mir schon klar. Das zugrundeliegende Designproblem bleibt aber: Dass Anlagen durch entsprechende Volatilität in Risikoklasse 6 rutschen können und dann möglicherweise zwangsweise verkauft werden müssen, wenn sie im Minus stehen. Ich hoffe, dass es für diesen Fall Haltemöglichkeiten gibt.
@frank_krabbes Das stimmt nicht. Du darfst sie dann nur nicht mehr kaufen. Woher hast Du diese falsche Info ?
@frank_krabbes Selbst 2008 war der MSCI World nicht in Risikoklasse 6. Er ist gerade so in Klasse 5 gerutscht. Wenn ein Welt ETF in Risikoklasse 6 rutscht, kann dir deine Altersvorsorge egal sein. Dann wäre das globale Finanzsystem am kolabieren.
Das Angebot klingt verlockend?
Soll es auch sein!
Mehr als ein Lockangebot ist es aber eben auch nicht.
@chris_c021ce Man muss sich da jetzt auch nicht unnötig unter Druck setzen. Für die Förderung zählt der im Kalenderjahr eingezahlte Betrag. Das heißt, man kann bequem bis Dezember 2027 abwarten, in Ruhe schauen, welche Produkte zu welchen Konditionen am Markt sind und dann den Vertrag abschließen.
@thomas_67a5b0 ja, man versucht dadurch neue Kunden zu gewinnen, völlig Legitim. Wer schon dort ist, hat ein super Angebot, Trading quasi ohne Kosten und noch Bonus vom Staat
@thomas_67a5b0 Eine Musterrechnung, für wen es sich NICHT lohnt würde mich mal interessieren. Kannst du dazu mal etwas schreiben ?
Die kritische Diskussion hier finde ich sehr interessant und sie hat mich dazu verleitet, das AVD für meine Frau und mich mal im Detail durchzurechnen. Bisher ging ich davon aus, dass sich das AVD mit allen Einzahlungshöhen für uns beide lohnen würde.
Dem ist aber nicht so. Wirklich lohnenswert ist es nur für meine Frau mit einer Einzahlungen von 360 € im Jahr, solange sie den Kinderzuschlag erhält.
Das liegt sicherlich an unserer ganz eigenen Situation und lässt sich nicht pauschal auf andere übertragen. Zum Ausdruck bringen möchte ich aber, dass man sehr genau alles durchrechnen sollte und besonders den steuerlichen Aspekt berücksichtigen muss.
Bei uns jedenfalls ist der Mehrwert gegenüber einem normalen ETF-Depot gering oder sogar negativ - besonders wenn man die Flexibilität mit einbezieht.
Danke an @thomas_67a5b0 für den Anstoß, das Ganze mal durchzurechnen.
@chris_c021ce - 30% scheint in der Tat so eine Art magische Grenze zu sein. Die Diskussion hier hat in jedem Fall die Perspektive erweitert, insofern hat’s sich gelohnt, du hast es ja bereits erwähnt.
Alles weitere muss man dann individuell für sich durchrechnen
Parqet nutzt Cookies. nutzt Cookies zur Anmeldung und Analyse. Erfahre mehr
Zuverlässigkeit hat einen Preis…
Mit 67 Plus möchte ich mich definitiv nicht mehr mit dem Support von TR rumärgern…
@jens_11a37b ja das liegt aber an beiden seiten. Firmen sparen und die kunden schauen nur nach dem preis. Firmen die Service anbieten verdienen dann nix mehr. Ist also ein Teufelskreis. Andererseits bekommen die kunden auch nur ihr Gehalt und versuchen das maximale daraus zu machen.
@jens_11a37b Was soll das gebashe, zwingt dich niemand bei TR etwas abzuschließen. Ich finde es super und wenn du für eine solche Dienstleistung mehr bezahlen möchtest, ist das ok. Ich bin auch bereit für komplexe Dienstleistungen mehr zu bezahlen, aber für so ein Depot ….. das ist Standard und beherrscht mittlerweile wohl jeder Broker. By the way - ich bin ein sehr zufriedener Kunde und auch wenn es mal wo gezwickt hat, war der Support schnell und Kompetent. Aber ich weiß es gibt auch gegen Beispiele.
@jens_11a37b Dann schließt du den Vertrag halt woanders ab. Zwingt dich ja keiner zu TR zu gehen. Andere werden auch ein günstiges AVD anbieten.
@jens_11a37b bei der Deutsche Bank wird dann aber auch schwer. Normales Personal in der Filiale glänzt auch immer mit falsch Aussagen und nicht wissen, genau wie der Telefon Support. Einzig die persönlichen Kundenbetreuer informieren sich vorher was sie dem kunden sagen.
@pharados - das wird wohl so sein. Ich halte die gesamte Entwicklung für problematisch. TR war hier einer der Vorreiter.
„Qualität ist Zufall, Geiz ist geil“. Das sind die Leitsprüche unserer Zeit.