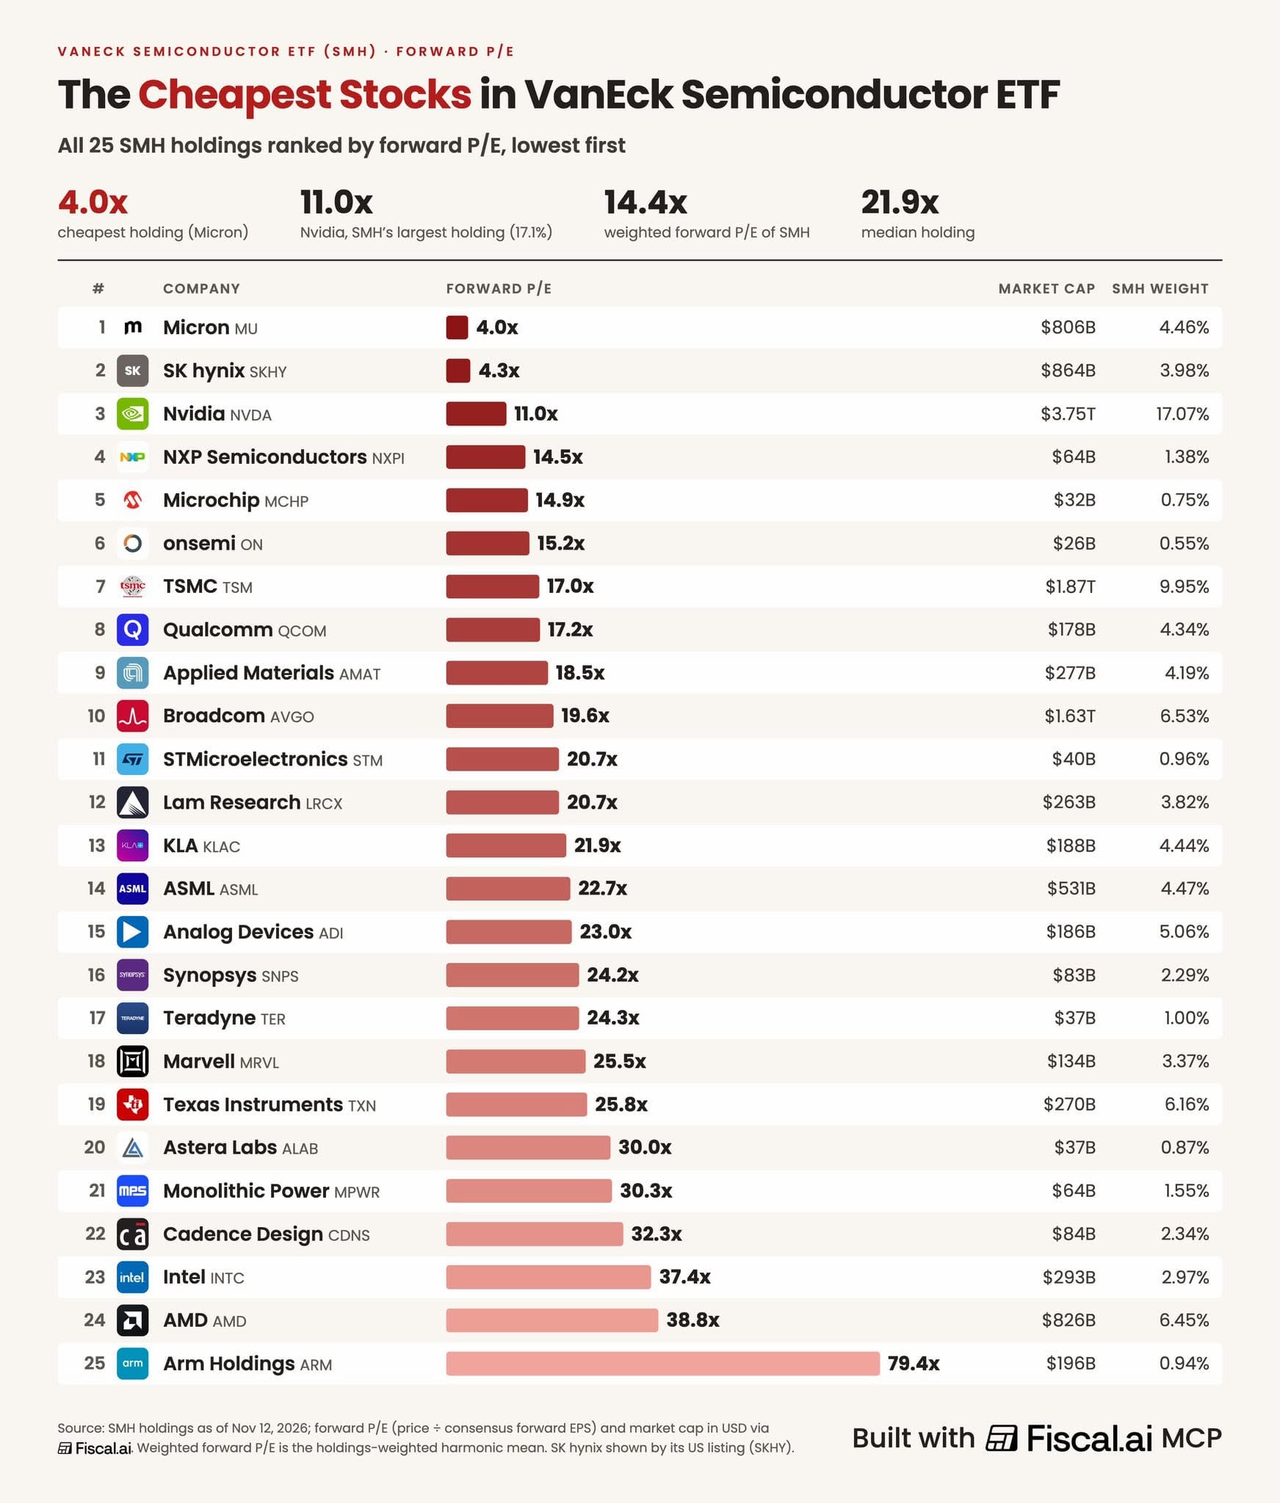
Die günstigsten Aktien nach erwarteten KGVs im VanEck Semiconductor ETF (US-Version)
Ich bin weiterhin dabei MU und SKHY einzusammeln!
7
11 
Ich bin weiterhin dabei MU und SKHY einzusammeln!
Aus diesem ETF habe ich Texas Instruments, dort bin ich langfristig drin. Bei SK Hynix und Nvidia mal eine Turnaround Position aufgemacht.
@privatier_in_spe 
Ist ein erwartetes KGV von 4 bei Speicherherstellern wie Micron und SK hynix nicht eher ein Zeichen für Spitzengewinne im Zyklus als für ein Schnäppchen?
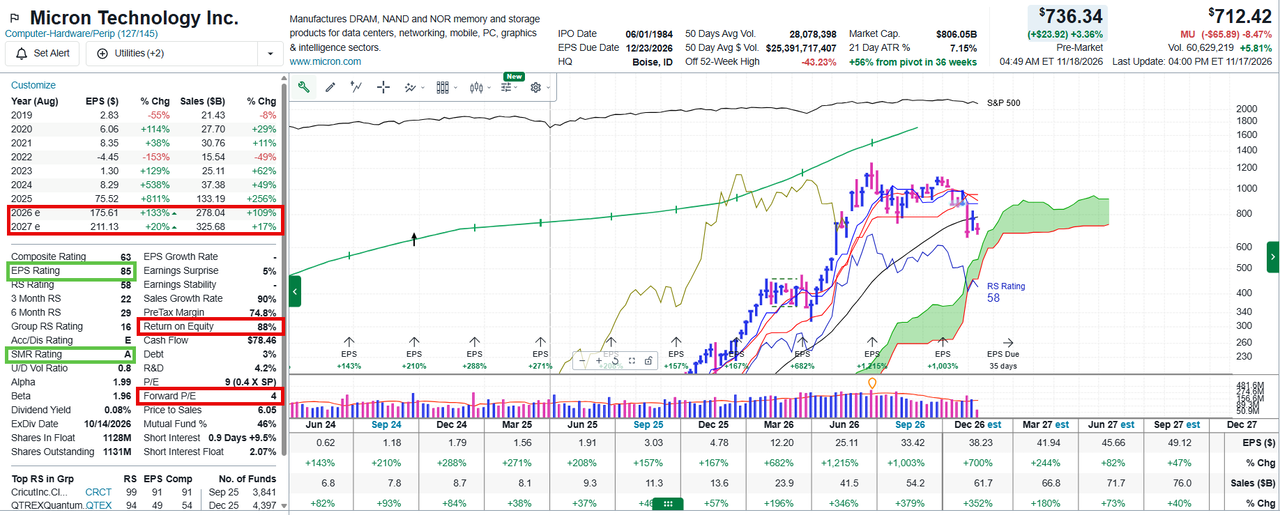
@ascending In der Tat ist das KGV allein tatsächlich kein Kaufsignal – aber genauso wenig ist es ein sofortiges Verkaufssignal, solange das ROE bei 88 % steht und die Gewinnrevisionen stabil bleiben. Bei solchen Aktien kippt der Kurs meistens erst dann wirklich nach unten, wenn die ersten Probleme sichtbar werden – also wenn die Speicherpreise fallen oder die Gewinne und Margen spürbar sinken. Solange das nicht passiert und das Unternehmen sein Kapital so extrem rentabel einsetzt, lohnt sich das Risiko noch.
Bei MU wird selbst für die nächsten Quartale noch weiter steigender Umsatz erwartet. Gleichzeitig liegt die Aktie schon über 40 % unter dem Hoch. Viel Skepsis ist also schon im Kurs drin, während das Geschäft selbst noch voll auf Wachstum läuft.
Aufpassen muss man, wenn neben dem 2027e bei % Chg ein roter Pfeil nach unten stehen würde. Dann wurde das Wachstum nach unten korrigiert. Beim grünen Pfeil ist alles okay. SMR Rating mit A und EPS Rating mit 85 von 99 sind stark.
SMR Rating A:
MU gehört bei Umsatzwachstum, Margen und Kapitaleffizienz zu den besten 20 % Firmen am Markt. Es wird nicht nur der Umsatz gesteigert, sondern es bleibt auch überdurchschnittlich viel hängen.
EPS Rating von 85:
MU hat hat beim Gewinnwachstum 85 % aller anderen börsennotierten Unternehmen übertroffen.
@buschhupe
Stimmt, KGV allein ist kein Verkaufssignal. Aber ROE, SMR und EPS-Rating sind bei Zyklikern am Hoch auch am besten – sie bestätigen die Gegenwart, nicht die Zukunft. Spannender finde ich im Screenshot die Verlangsamung:
EPS-Wachstum 2026e +133 %, 2027e nur noch +20 %, Umsatz von +109 % auf +17 %. Zykliker toppen meist, wenn das Wachstum dreht, nicht der Gewinn – und Acc/Dis E spricht dafür, dass die Großen das genauso sehen. Die eigentliche Frage ist für mich: Glättet HBM den Speicherzyklus wirklich?
Außerdem: Hier platzt keine KI-Blase, die Nachfrage ist intakt, das hat Nvidia gestern gezeigt. Aber genau deshalb bauen alle drei Speicherhersteller Kapazität aus. Das Geschäft läuft weiter, bis die neuen Fabriken liefern – die Aktie wartet darauf nur nicht. Die −43 % sind für mich der Markt, der diesen Zeitpunkt schon einpreist.
@ascending Wie ich schon im NVDA-Thread schrieb, verfolge ich die Analysen von Beth Kindig – und MU ist ihre viertgrößte Depotposition. Natürlich hat auch Beth den absehbaren Wachstumsschwund auf dem Schirm, der 2030 wohl sogar ins Negative dreht. Der entscheidende Punkt ist aber die brutale Preissetzungsmacht durch die neuen Langfristverträge (SCAs mit Preisuntergrenzen). In ihrem Bericht zeigt eine Tabelle, dass MU dadurch seine Bruttomargen selbst bei sinkenden Marktpreisen bis 2030 über dem alten Rekordhoch von 62 % halten kann. Verkauft Beth, verkaufe ich auch – sie muss schließlich nicht wie wir die KI fragen, sondern spricht direkt mit der Geschäftsleitung.
Absolut. Eine KI-Blase platzt nicht. Die Großen sind nicht nur bei MU raus. Investitionen/Fremdfinanzierung/fehlende Umsätze drücken auf den Kurs.
https://io-fund.com/ai-stocks/micron-stock-ai-memory-cycle-different-this-time
/Edit
gerade drüber gestolpert. Passt gut in die Diskussion KGV/KBV.
Vom Zahlenwerk passt es natürlich. Von der Logik her sehen wir das genau jetzt am Markt - Fight zwischen Value und Growth!
https://x.com/burak_finance/status/2122728721484218709?s=20
Ich selbst warte noch auf RSI < 30.
Im 
@ascending Ich halte aktuell nur noch eine kleine Posi vom 
Spannende Auswertung. Bei Speicherherstellern wie Micron und SK Hynix schaue ich beim erwarteten KGV immer doppelt hin: Das Geschäft ist sehr zyklisch, und ein niedriges KGV kommt oft genau dann, wenn die Gewinne am Hochpunkt sind. Die eigentliche Frage ist für mich, ob HBM für KI-Rechenzentren den klassischen Speicherzyklus diesmal dauerhaft glättet oder nur verlängert. Ich habe mir zuletzt eher die Verbindungstechnik rund um die GPUs angeschaut, zum Beispiel bei Marvell Technology.
Parqet nutzt Cookies. nutzt Cookies zur Anmeldung und Analyse. Erfahre mehr
Habe den Einstieg bei Nvidia und TSMC jetzt gefunden.