
ETF-Umbau für mehr monatlichen Cash-Flow
Dear Community,
ich (44 Jahre alt) würde gerne um Eure strategische Meinung bitten, daher mein Post hier im „Schnack“ und nicht im „Portfolioroast“. Seit 2020 investiere ich zunehmend in ausschüttende Einzelaktien (Unilever, BAT, Realty, Rio Tinto, Coca-Cola, Pepsi, HochTief, Bayer, Puma, Porsche, VW, Fresenius, j&j, Pfizer, etc.) und habe 2024 ebenfalls begonnen in 7 ETFs zu investieren.
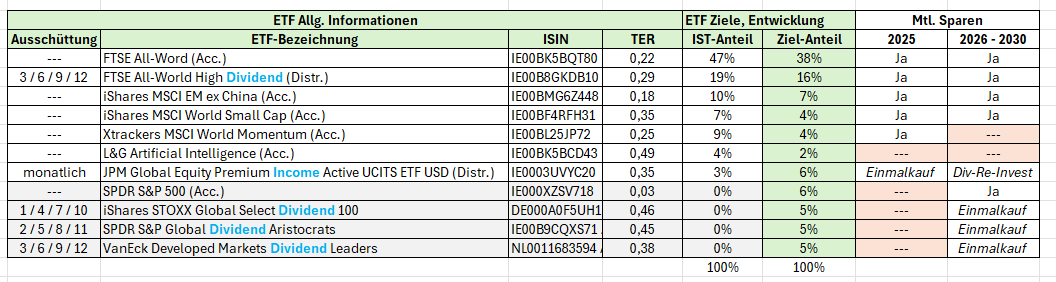
Den ETF-Anteil in meinem Depot würde ich gerne etwas umstrukturieren & ausbauen. Unter anderem überlege ich, mich mittelfristig von dem L&G Artifical Intelligence und dem Xtrackers MSCI World Momentum wieder zu trennen. Den aktuellen IST-Anteil & kurzfristigen Ziel-Anteil (soll dann langfristig gehalten und bespart werden) der ETFs ist in der Tabelle erkenntlich. Langfristig strebe ich an, 30-40% in Einzelaktien und 60-70% in ETFs zu investieren (aktuell 70% Einzelaktien, 30% ETFs). Verkauft werden soll wenn möglich nichts, nur möchte ich zukünftig verstärkt in ETFs investieren.
Ziel: Noch mehr monatlichen Cashflow („I love Cashflow“) generieren, obwohl mein Freibetrag bereits ausgeschöpft wird. Mein aktueller monatlicher netto Cashflow von 150€ soll bis zur Rente mindestens auf 1.300€ anwachsen.
Aktuell bespare ich 5 meiner 7 ETFs monatlich (siehe vorletzte Spalte). Den Core bilden die beiden Vanguards und das soll auch so bleiben. Den JPM Global Equity Premium Income Active (A3EHRE) bespare ich seit kurzem und nur mit erhaltenen Dividenden und dient als Options-Beimischung.
Zukünftig möchte ich gerne die „grau“-gekennzeichneten ETFs (letzten vier Positionen/Zeilen) durch Einmalkäufe mit ins Depot aufnehmen. Hier habe ich folgende Absichten:
- US-Anteil durch den S&P 500 (Acc.) erhöhen. Mein Europa-Anteil liegt zusammen mit den Einzelaktien aktuell bei 55%, mein US-Anteil aktuell bei 34%.
- Die neuen Dividenden-ETFs sollen mir monatlich Dividenden ausschütten (jeder Monat würde bedient werden).
Was haltet ihr davon?
a) Macht das Sinn oder hole ich mir dadurch ggf. zu viele Überschneidungen ins Depot?
b) Oder lieber „nur“ ausschließlich in den FTSE All-World High Dividend als Ausschütter investieren?
Auf den ersten Blick im ETF-Vergleich haben alle „neuen“ Dividenden-ETFs einen anderen Fokus/Zusammensetzung und diversifizieren sich entsprechend + monatlicher Cashflow durch verschiedene Auschüttungsmonate.
Über Eure Einschätzung der Community würde ich mich sehr freuen & wünsche allen Investierten weiterhin viel Erfolg!
Beste Grüße
Ein paar Gedanken:
Wenn du eh in ETF umschichtest, dann der Hinweis, dass in deinen beiden FTSE all World jeweils Smallcaps drin sind, würdest also keinen IShares dazu mehr benötigen.
Ich persönlich habe kein wirkliches Problem mit zu viel oder zu wenig ETF, die einzige Frage ist (sollte sein), ob dein Broker Kosten auf das Halten einzelner Positionen oder auf die jeweiligen Sparplanausführungen verlangt (mMn).
Da du schon ein Weilchen dabei bist und auf besagten ETF deutliche Gewinne liegen dürften, würde ich kein Steuerereignis durch Verkauf auslösen, sondern einfach nicht weiter besparen.
Auch, wenn du zur Rente monatlich 1300 Ocken haben willst, warum besparst du dann Thesaurierer, die breiten Weltindexe gibts (fast immer) auch als Ausschütter. Und so wenig wie vergangene Kurse eine Aussage über zukünftige Kurse treffen, so wenig eröffnet dir vergangene Steuergesetzgebung einen Glaskugeleinblick in die kommende Steuergesetzgebung. Ich würde also, habe das auch selbst bereits getan, wenn ich konsequent Cashflow über Ausschüttungen haben will, meine Welt- und meine Dividenden-ETF auf Cashflow umstellen bzw. dannach auswählen.
Deine 3 neuen Divi-ETF, orientieren sich an den Monaten der Ausschüttung. Daher der abschließende Hinweis, niemand verpflichtet die Assetmanager zu bestimmten Monaten auszuschütten (der arme Sumit macht das gerade mit seinen beiden Vanguard durch). Soll heißen, ich würde mir meine ETF nach Index, Kosten und Anbieter aussuchen, aber auf jeden Fall nicht nach den Monaten, denn die können im Worstcase wild wechseln oder entspannt sich ohne ersichtlichen Grund dauerhaft, um einen Monat verschieben.
nur Senf, keine Anlageberatung
hf
@wurstsuppe Ja, in dem FTSE all World sind auch Smallcaps drin. Ihr Anteil hält sich allerdings sehr in Grenzen. Laut Website sind es 2,36 % (Small) und 3,77 % (Medium/Small). Wer also wirklich Wert auf ein Invest in Smallcaps legt, kann schon darüber nachdenken, ob ein Invest in einen speziellen ETF Sinn macht.
Danke für deinen „Senf“, @wurstsuppe 😉.
Mit den Smallcaps im FTSE hast Du natürlich recht, allerdings ist mir der existierende Smallcap-Anteil dort zu gering.
Als Broker nutze ich seit 2024 für die ETFs und viele Aktien Finanzen.net Zero, daher sind die Kosten mittlerweile überschaubar.
Vor 2024 hatte ich noch einen alten UnionFonds (UniGlobal) bei der Volksbank. Den habe ich mit +65% aus Kostengründen abgestoßen und im Oktober 24 bei FNZ in den FTSE AW Acc. umgeschichtet - die aktuelle Rendite dort ist bisher marginal.
Den FTSE AW (thesaurierend) möchte ich gerne später mit dem Dividendendepot vererben. Dann können die Erben selbst entscheiden, ob sie ggf. „nur“ den Thesaurier auszahlen oder weiter halten/besparen.
Ich werde mir die „neuen“ ETFs auch noch mal genauer ansehen und versuchen, die Ausschüttungsmonate nicht zu fokussieren. Den S&P 500 dann vielleicht auch als Ausschütter, mal schauen.
Vielen Dank noch mal & VG