

Gepostet in Schnack
Fiktiver Berkshire-Letter an meinen Freund und reale Renditen
Seit nunmehr zwei Jahren pflegen ein guter Freund und ich eine besondere Tradition: Wir schicken uns gegenseitig einen fiktiven „Shareholder Letter“ zu – so, als wären wir beide Manager eines Hedgefonds. Meine fiktive Firma trägt den Namen ISHIZUE RISK ASSET MANAGEMENT (IRAM).
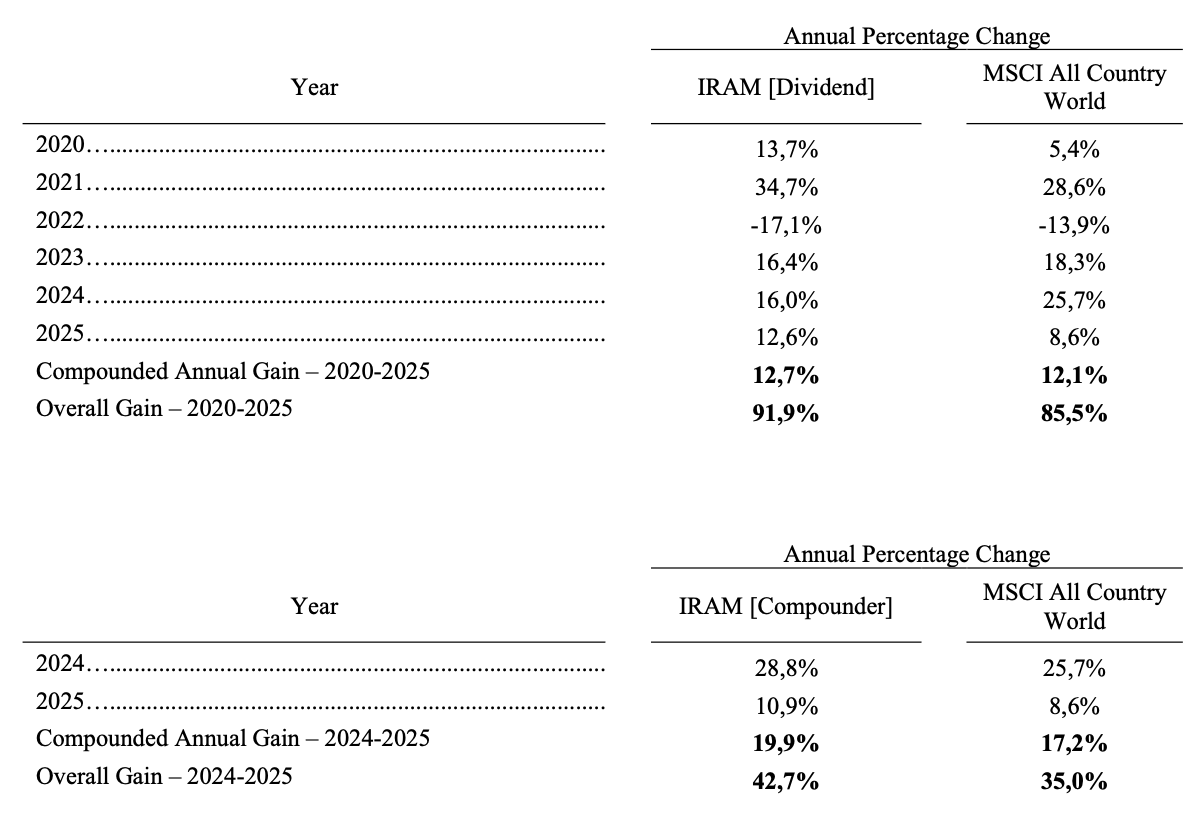
In diesen Briefen reflektieren wir über die Performance des vergangenen Jahres, unsere Anlagestrategie und vor allem darüber, was wir aus unseren Fehlern gelernt haben. Aktuell führe ich zwei Portfolios – eines mit Fokus auf Dividenden und eines mit einer konzentrierteren Strategie. Das Erfreuliche: Mit beiden konnte ich den Markt bisher schlagen.
Für alle, die heute ein wenig Zeit und Lust auf etwas Fachsimpelei haben, und nichts besseres zu tun haben, teile ich das Ergebnis hier zum Spaß. Hier unten und auf der letzten Seite findet ihr die Performance-Zahlen. Und ja: Ich habe das Format von Warren Buffetts Shareholder Letter eins zu eins „geklaut“. Da ich seine Briefe seit Jahren verschlinge, ist mir dieser Stil einfach in Fleisch und Blut übergegangen.
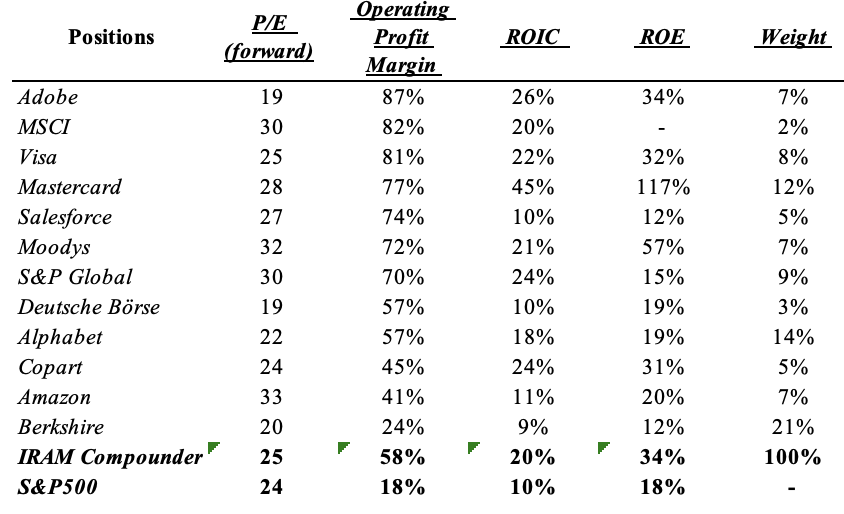
Wer sich für das Compounder-Portfolio interessiert: Anbei findet ihr eine Zusammenstellung mit Stand von Mitte Dezember. Das Portfolio weist zwar eine leichte Bewertungsprämie gegenüber dem Gesamtmarkt auf (hier der S&P 500 da es hauptsächlich
US-Firmen sind), doch diese wird durch die außergewöhnliche Qualität der Unternehmen mehr als gerechtfertigt. Ich halte hier konsequent Firmen mit überdurchschnittlichen Margen und einem weit überlegenen ROIC (Return on Invested Capital).
Ich freue mich auf euer Feedback oder Fragen zur Strategie! Oder ihr könnt mir auch ehrlich sagen, dass ich/wir einen an der Waffel habe/haben.
Gruß

Hat Spass gemacht zu lesen finde die Idee sehr gut. Danke fürs teilen. Ich denke nicht das du ein an der Waffel hast, ich denke du machst es genau richtig. Dein Dividendenportfolio konnte man ja auch schon mal in einem anderen Post verfolgen, ist aber wieder auf Privat gestellt hat das einen Grund ? Dein Compounderportfolio kann man ja immer noch verfolgen. Fragen hab ich eigentlich sonst keine, nur habe ich gesehen, das du dich von deiner ASML Position getrennt hast vollständig, geht man alleine danach was eine High Compounder Strategie so ausmacht bzw. welcher Werte da so in Frage kommen, wäre ja ASML eig ein klarer Pick (bis auf das zyklische Verhalten), da würden mich deine Beweggründe interessieren, weil mich der Verkauf wundert. Grüße.
@danny_2e70ec
Vielen Dank! Es steckt zwar einiges an Arbeit drin, aber aktuell ist Analysieren und Lesen fast mein größtes Hobby.
Zu ASML: Es fiel mir nicht leicht, mich zu trennen, da das Unternehmen einfach einzigartig ist. Mein ursprünglicher Investmentcase basierte jedoch primär auf dem Service-Geschäft und den damit verbundenen wiederkehrenden Cashflows, die die Zyklik abmildern sollten. Leider wächst dieser Bereich langsamer als ich erwartet habe. Dadurch hat sich mein Fair Value in der DCF-Analyse von ursprünglich fast 1.000 $auf nun ca. 600$ korrigiert. Daher habe ich die Reißleine gezogen und das Kapital in Mastercard umgeschichtet, dort überzeugt mich aktuell besonders das Consulting-Segment mit über 20 % Wachstum. Das Große Risiko beim ASML Verkauf war, falls die Adaption von High-NA EUV an Fahrt gewinnt, könnte ASML natürlich stark davon profitieren und den Aktienkurs deutlich nach oben treiben und ich verpasse einen lockeren 2x in kurzer Zeit….aber so ist es halt. Mastercard war für mich einfach vorhersehbarer. Aber siehst du es anders?
Zum Dividendenportfolio: Das ist momentan privat, da ich es gerade strukturell umbaue. Aktuell sind noch 20% in Anleihen/Gold und ca. 10% in Positionen, die ich heute so nicht mehr kaufen würde. Sobald die Allocation wieder meinen Vorstellungen entspricht, stelle ich es in den nächsten Monaten gerne wieder auf öffentlich! :)