

Gepostet in Portfolio Roasts
Update Öl-Portfolio
Moin zusammen,
nachdem ich Anfang Februar meine Rotation von Gold in Öl vorgestellt habe (Gold raus, Öl rein - Mein Öl-Portfolio), wollte ich euch mal ein Update zum Sektor geben. Da ich mich beruflich täglich damit auseinandersetze und bei uns in der Bank die internen Updates dazu gebe, brennt mir das Thema aktuell unter den Nägeln.
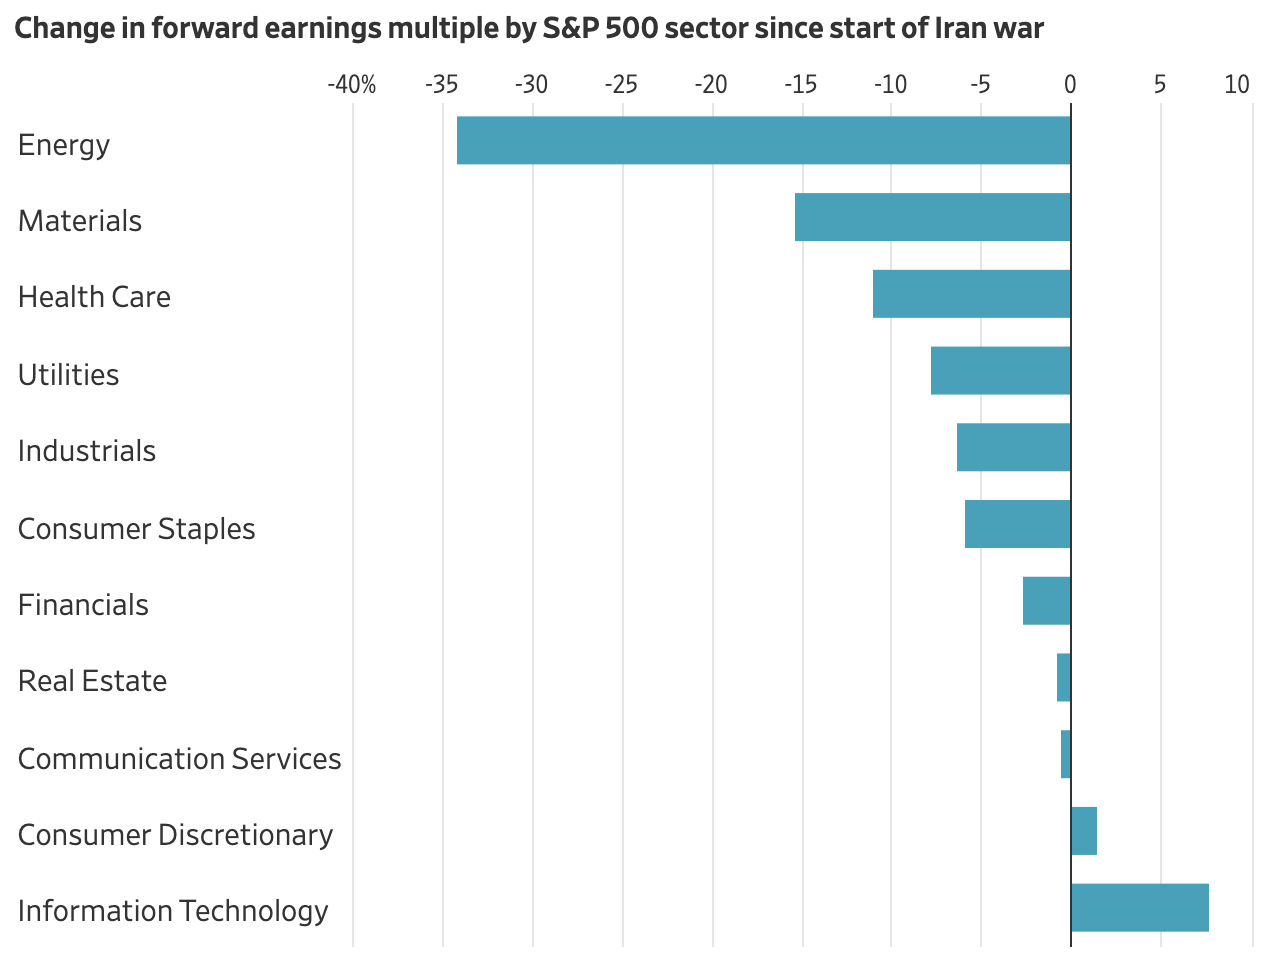
Obwohl wir mitten in einer historischen Ölkrise stecken (die IEA nennt es den größten Energieschock der Menschheitsgeschichte) sind US- und kanadische Energieaktien im Vergleich zum Gesamtmarkt aktuell extrem günstig. Verrückterweise stehen wir fast auf dem gleichen Kursniveau der Aktien wie vor dem 28. Februar. Damals lag der Barrel-Preis bei 60 $, heute sind wir bei 100 $.
Kurz zur Mechanik: Öl-Firmen holen das Zeug (sehr einfach ausgedrückt) für Preis X aus dem Boden und verkaufen es (meist an Raffinerien) für Preis Y. Jeder Dollar mehr landet fast eins zu eins im Free Cash Flow (FCF) und damit bei uns Aktionären.
Warum der Sektor meiner Meinung nach gerade jetzt ein No-Brainer ist:
1. Die krasse Schere zwischen Gewinn und Kurs
Die Gewinnerwartungen für den Energiesektor im S&P 500 liegen für 2026 rund 58 % höher als vor dem Konflikt. Die Aktien haben sich aber kaum bewegt. Bei Ölpreisen um die 100 $ handeln die Titel bei einem KGV von unter 14. Das ist ein Abschlag von 36 % zum Gesamtmarkt, deutlich mehr als der historische Schnitt von 29 %. Die Börse preist hier also eine Entspannung ein, die fundamental noch gar nicht da ist.
2. Fokus auf "Value" statt blindes Bohren
Früher haben gerade die US-Schieferöl-Produzenten bei hohen Preisen oft den Fehler gemacht, einfach alles in neue Bohrungen zu pumpen und Kapital zu verbrennen. Das hat sich komplett gedreht:
- Die Firmen halten an ihren Budgets fest; es kommt also keine plötzliche Angebotsschwemme. Was den Preis natürlich hoch hält.
- Viele Felder (Permian Basin) sind mittlerweile „reif“. Man denkt jetzt langfristig und schont die Inventare, was uns Aktionären durch Dividenden und Rückkäufe zugutekommt. Großer unterschied zu früher
- Außerdem haben vor allem Kanadische-Ölaktien, Inventare die Jahrzehnte reichen, ohne neue große Kosten zu verursachen. Niedrige Capex bedeutet für uns Aktionäre mehr FCF. Außerdem sind diese Unternehmen nicht mehr so stark verschuldet wie früher.
3. Warum der Ölpreis so schnell nicht fällt
Es kann Jahre dauern, bis wir die 60 $ wieder von unten sehen. Jeder Tag, an dem die Straße von Hormus dicht ist, bräuchte theoretisch 4-5 Tage Volllast-Produktion, um das Defizit auszugleichen (was technisch unmöglich ist, da viel Infrastruktur zerstört wurde).
Dazu kommt ein ganzer Rattenschwanz an Problemen:
- Ruiniert Felder: Man kann eine Ölquelle nicht wie einen Wasserhahn abdrehen. Viele Quellen im Mittleren Osten laufen gerade mit Wasser voll (vor allem im Irak und Iran), weil die Lager voll sind… die sind technisch oft für immer verloren.
- Logistik-Albtraum: Seeminen müssen geräumt werden, Versicherungen müssen die Durchfahrten erst mal wieder decken, und Raffinerien, die auf andere Ölsorten umgestellt haben, können nicht einfach über Nacht zurückwechseln.
- Politisches Risiko: Eventuelle Zölle der Iraner dürften westliche Schiffe aus Gründen der Terrorfinanzierung gar nicht erst zahlen.
- Amerikaner: Wäre ich der US-Präsident, würde ich meine beiden Flugzeugträger vor der Straße stehen lassen. Warum? US-Öl ist meistens erst ab 50-60$ profitabel. Warum möchte ich einen niedrigeren Ölpreis, wenn ich meine eigene Produktion stärke und im Mai 2026 dadurch zum ersten mal seit Jahrzehnten einen positiven Handelsüberschuss erzielen kann. Wäre ich blöd die Straße wieder auf zu machen. Selbst wenn das zu höheren Preisen daheim führt. Ich schade der ganzen Welt sehr, mir nur ein bisschen.
Fazit:
In einem insgesamt recht teuren Markt bietet Energie gerade echtes Value-Potenzial mit eingebautem Hedge-Faktor. Schaut euch mal die Earnings-Präsentationen der Großen an: Viele bieten bei diesen Preisen FCF-Yields von über 10 %.
Ich bin Anfang April kurz raus, aber seit einigen Wochen wieder drin (<10% meines Porfolios). Dieser Konflikt wird uns noch lange begleiten. Im Endeffekt reicht eine Panzerfaust auf einem Fischerboot, und das Ganze geht von vorne los.
Wie sieht euer Energie-Exposure aktuell aus?
Ich habe seit Dezember 2025 den ETF “iShares MSCI World Energy Sector UCITS ETF - USD DIS” (IE00BJ5JP105) in mein Portfolio aufgenommen.
Ich gehe ebenfalls davon aus, dass in Zukunft der Energie/Öl Markt eine große bzw. eine größere Rolle spielen wird.
Konnte mich aber nicht für einzelne Titel entscheiden, deshalb hab ich den Sektor mit dem ETF abgedeckt.