user_328647

Gepostet in Portfolio Roasts

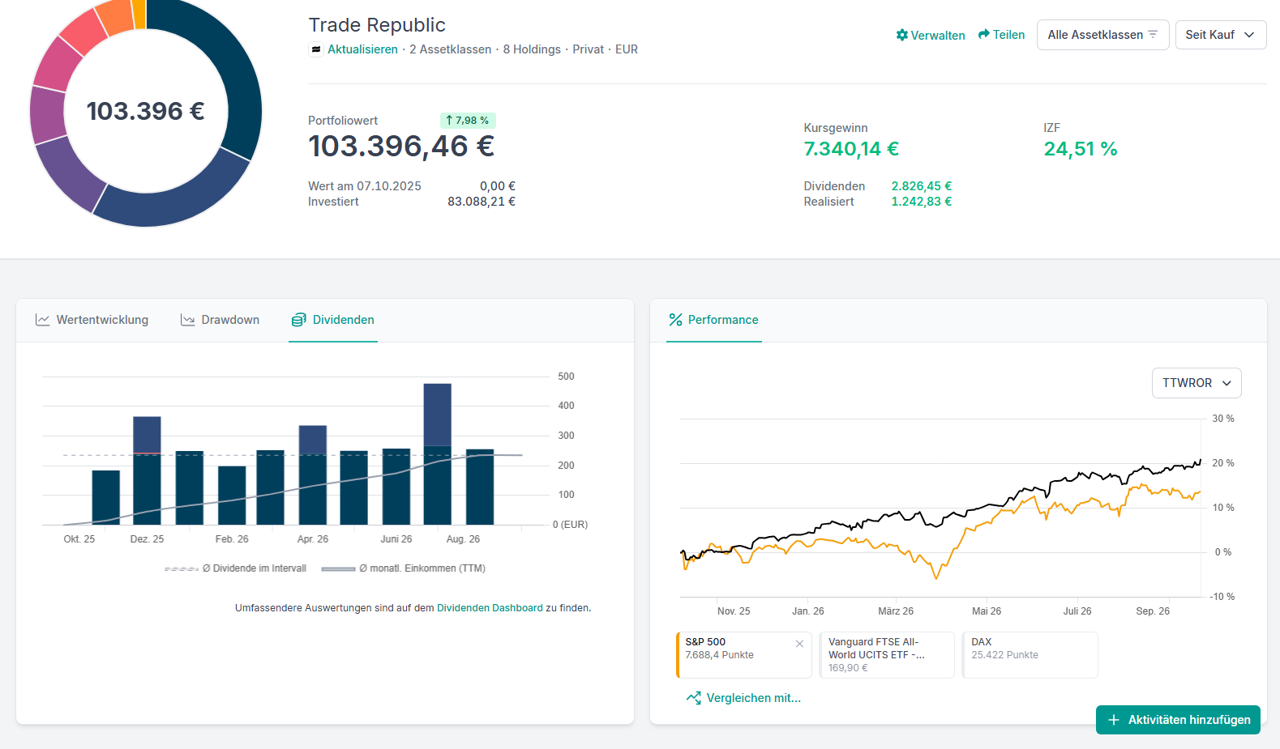
Depot für Oma erstellt.

Hallo zusammen, ich wollte mal nach eurer Meinung zum Depot meiner Oma fragen, da ich sie genervt habe, ihr Geld nicht in absurd teuren Fonds der Bank zu lassen die keine Rendite abwerfen. Vielen Dank im Vorraus.

43 Kommentare

Melde dich an, um mitzudiskutieren.
Björn Beier
Team
Mod
+2

Auch wenn ich selbst die Finanzen meiner Großeltern mache, würde ich mich persönlich, wo es geht immer raushalten (grad wenn du von “genervt” schreibst).

Und wenn man dort loslegt, halte ich Einzelaktien für die falsche Wahl, du willst am Ende vielleicht keine Verantwortung dafür tragen, warum eine bestimmte Aktie nicht performed wie du es wolltest, während “der Gesamtmarkt fällt” leichter zu begründen ist.

IMHO reicht eine Mischung aus Vanguard Global All Cap ETF und Global Aggregate Bond ETF / iBonds von iShares und/oder Geldmarkt und wäre auch ein diversifizierteres Portfolio als das aktuell aufgestellte.

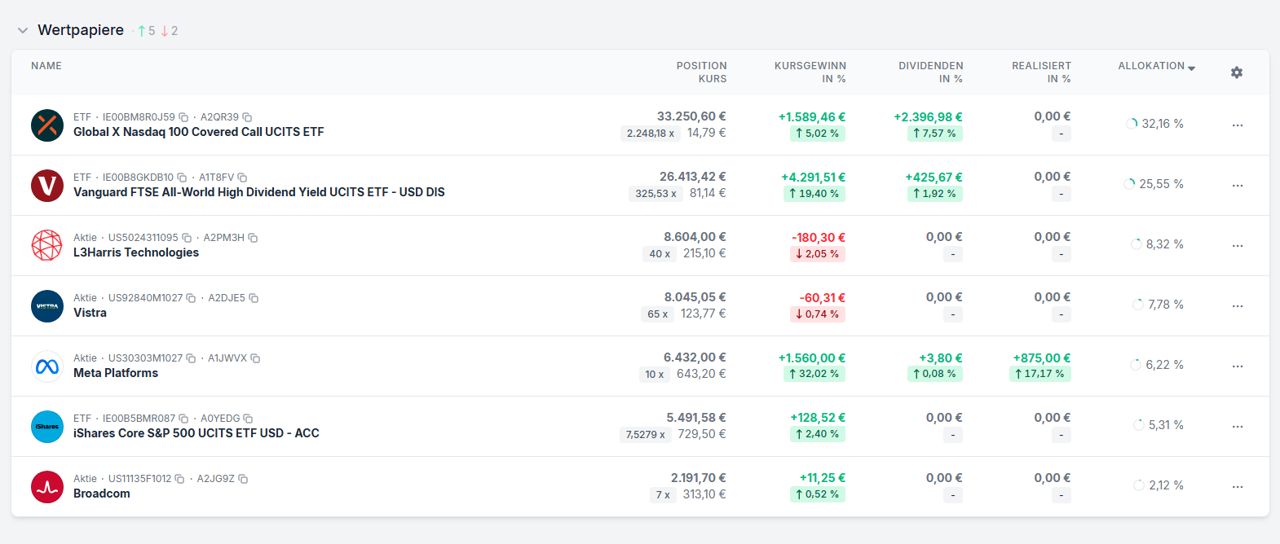
S&P500 ETF ist dazu eine Dopplung zu Teilen des FTSE All World HIgh Yield ETFs, ein ETF der Call Optionen auf den Nasdaq schreibt ist IMHO ebenfalls eine sehr schwierige Wahl / zu risikoreich

19
Björn Beier
Team
Mod
+2

@user_328647 Wenn Meta und Broadcom aktuell günstig sind - was übersehen die anderen Marktteilnehmer?

Wie gesagt, du kannst richtig liegen. Du kannst aber auch falsch liegen. Ich denke ich würde das Risiko nicht tragen wollen. Was du am Ende damit machst bleibt deine Entscheidung.

4
user_328647
Autor

@bjoern Danke für die Antwort. Den SPX habe ich nur gekauft, damit das Geld nicht einfach so rumliegt. Aktien werde ich denke ich wie du meintest mittelfristig reduzieren, außer vielleicht Meta und Broadcom, weil die beiden einfach günstig bewertet sind bei überdurchschnittlichem Wachstum oder was meinst du? LG

0
Struemp
Plus

Betreue selbst ein 7-stelliges Depot für meine Eltern und dessen Erstellung hat mich schlaflose Nächte gekostet und sehr viele Gespräche darüber, was denn das Ziel für die beiden ist sowie Gespräche darüber was denn passiert, wenn es mal abwärts geht. Jetzt sind die beiden nicht auf der Wurstsuppe daher geschwommen, aber es ist eine große Verantwortung, die man da zu tragen hat - unabhängig vom Betrag.

Jeder unabhängige Dritte hätte das Depot nicht so aufgestellt. Vielleicht hast du ja eine Jung-Oma, aber ab 60+ hätte das kein seriöser Bankberater mehr so geraten.

Jetzt kennt man die Vermögensverhältnisse nicht, aber wenn das alles ist, dann Augen auf, dass da nichts verbrannt wird und nicht zwanghaft versuchen eine riskante Wette einzugehen mit dem Geld anderer.

Daher: Eigene Vorlieben mal zurück stellen und es aus den Augen dessen betrachten, für den man es macht.

13
Wurstsuppe
Plus

@kai_guenzel Ich nehme keine Passagiere mit. ;)

2
Struemp
Plus

@wurstsuppe notiert :-)

0
Mathias
Plus

Wenn deine Oma fein damit ist nochmal richtig Action mit Tech und KI ins Depot zu holen, ist es ja gut. Die Geschichte klingt für mich aber als hättest du einem Rentner das verpult, was dir gefällt und zu einem Horizont von 20+ Jahren passt. Finde die income ETFs ne gute Option. Wenn Einzelaktien sein müssen (aber warum?), dann waren die Rentner der Republik doch immer zufrieden mit den Ausschüttungen der MunichRe. Warum soll die sich erschrecken, was aus Broadcom geworden ist wenn die Rechenzentrengeschichte endet?

9
Mathias
Plus

@user_328647 Du kannst auch mit allem richtig liegen. Ich wollte vermutlich in eine ähnliche Richtung wie Björn und einige andere argumentieren. Ist es das was deine Oma will bzw. was zu deiner Oma passt? Wenn ihr da für alle Marktphasen ein gutes Agreement habt, ist ja eh vieles erlaubt.

1
user_328647
Autor

@niedermitdemkapital Die Aktien hab ich als Beimischung für bessere Rendite dazugeholt. Meta war z.B. mit ForwardPE 18 ein Nobrainer. LHX und AVGO sind ebenfalls attraktiv bewertet und es sind ja fast 70% in ETFs. Die Aktien muss man ja auch keinesfalls 20 Jahre halten, siehe Meta, welche letzten Monat +38% gemacht hat, die man noch vielleicht 5 Jahre hält und sich dann mit Verkäufen auseinandersetzen kann.

0
Dirk

Was ist denn das Ziel, dass Deine Oma mit Ihrer Geldanlage verfolgt?
Möglichst hohe Rendite?
In welchem Zeitraum?
Möglichst hohe Ausschüttungen?
Was passiert, wenn das Depot auch mal um 40-50% nachgibt? Ist Deiner Oma klar, dass Börse keine Einbahnstraße ist und dass es auch mal mehrere Jahre nach unten gehen kann mit den Kursen?
Wenn man das Kapital nicht braucht, kann man im Prinzip Alles mit seinem Geld machen.
Ich habe es bei meinen Eltern gesehen, wie schnell es nachher ging (Abbau von Gesundheit und geistigen Fähigkeiten). Die Rendite spielt dann immer weniger eine Rolle. Viel mehr, dass das Kapital dann auch vorhanden ist, wenn man es bracht. Sei es nun zum Umbau des Hauses, damit man auch im Alter noch besser allein zurecht kommt oder dann auch für die Pflege.

5
user_328647
Autor

@dirk_676a82 Ziel ist Rendite und Ausschüttungen kombiniert, sodass man die Dividende ansammelt oder als Sparplan investiert für Rücksetzer. Kapital wird nicht gebraucht und ihr ist klar, dass es nicht ewig so gut wie dieses Jahr läuft, aber 40-50% Rücksetzer sind bei dem Depot sehr sehr unrealistisch

0
KabaL163
Investor
Beta
+2

Wenn du nicht mit Nachnamen Pelosi und deine Oma mit Vornamen Nancy heißt, würde ich sagen du solltest das Depot werterhaltend ausrichten mit einer Zielrendite von 5-7% und Max Drawdown von 15%. Entsprechende Prompts etc. kann claude dir schreiben und eine Vorauswahl treffen.

5
Wurstsuppe
Plus

Wenns für die Oma ist, würde ich alle Aktien zügig verkaufen und die Erträge aus diesem Teilverkauf umschichten in 50% Geldmarkt-ETF und 50% kurzlaufende (0-3 Jahre) €-Anleihen-ETF.

Auch den S&P500 würde ich den FTSE all World high Dividend umschichten oder alternativ einen Europe Value bzw. High Dividend neu aufnehmen oder den hier vermutlich bereits genannten L&G Quality Dividend Monatsausschütter (der auch nur 30 % USA hat).

Alles andere wäre zu riskant und je nach sicherheitsempfinden deiner Oma, wäre eine Erhöhung des Geldmarkt/Anleihen-Anteils berechtigt.

definitiv keine Beratung

4
Lukas
Investor

Warum diese Einzelaktien, wenn ich fragen darf?

3
Lukas
Investor

@user_328647

Der WINC wäre keine Alternative zum GlobalX Nasdaq?

2
XYZ123

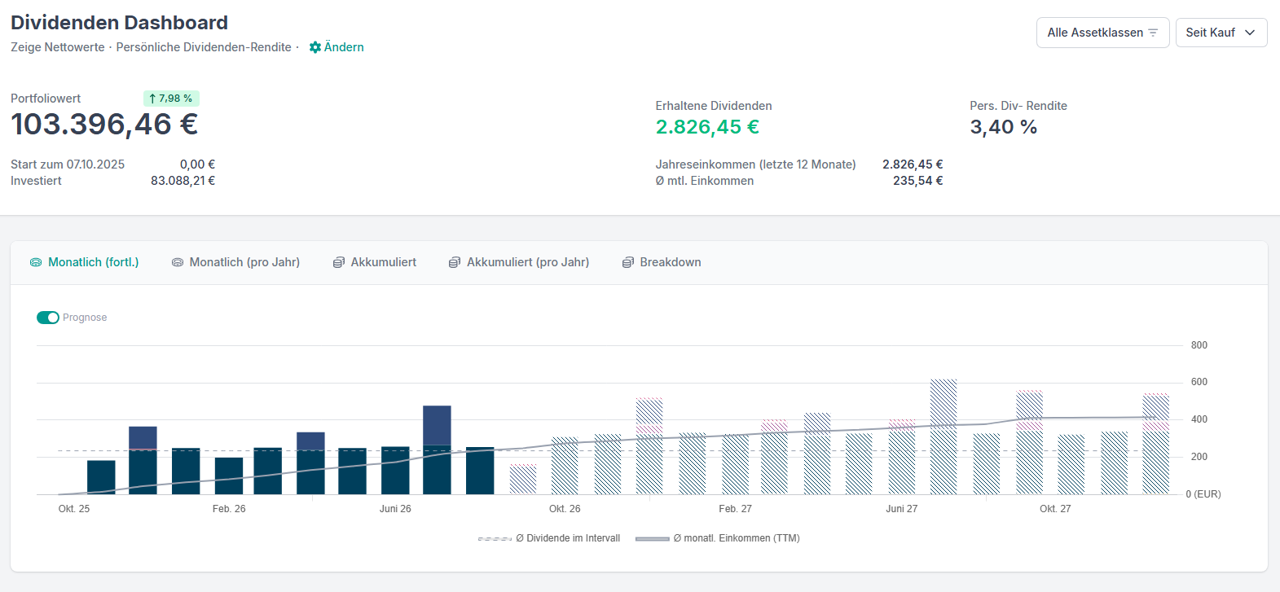
@lukas_1cf6ab @lukas_1cf6ab Von den Global X Produkten halte ich recht wenig, die Optionsanteile und Verkäufe liegen bei fast 100%, das heißt zwar deine Ausschüttung ist etwas höher, aber der Kurs wird langfristig fast sicher fallen. Besser finde ich die JEPI (Nasdaq) oder JGPI (Global) Varianten von JP Morgan, da liegt die Optionen Quote bei etwa 20% und 80% der Aktien werden physisch gehalten. Der Kurs wird sich, also langfristig bei +1-2% pro Jahr stabilisieren können. Der Preis dafür sind etwa 2% weniger Dividende pro Jahr, ist für mich aber der deutlich bessere Deal

2
user_328647
Autor

@lukas_1cf6ab stimmt, bei dem ist die Performance durch niedrigere Dividende aber höheren Kursanstieg und leicht niedrigere Gebühren besser. Danke dir für den Vorschlag

1
user_328647
Autor

@lukas_1cf6ab Meta und Broadcom meiner Meinung nach stark unterbewertet und große Renditeerwartung, L3Harris fundamental stabil mit vollen Auftragsbüchern aber Kurs deutlich zurückgekommen und Vistra durch die AI Energieknappheit passend zu Meta und Broadcom, fundamental ebenfalls sehr gut mit hohem Wachstum und zudem Insiderkäufe vom CEO, Thiel und Pelosi

1
user_328647
Autor

@lukas_1cf6ab vielen Dank

1
El Hoffo
Investor
Terminal
+1

Ziemlich riskantes Portfolio für eine “Oma”. Bei jemandem der in Rente ist, sollte man eigentlich auf Werterhalt und nicht auf hohe Rendite setzen.
Aber hey, wenn der Markt korrigiert, muss dich deine Oma zumindest nicht mehr enterben. Wird nicht viel übrig bleiben was zu vererben wäre.
Ohne die “absurd teuren Fonds die keine Rendite abwerfen” zu kennen, wäre meine Vermutung, dass die Bank das Depot deiner Oma genau auf “Werterhalt” und “Low Risk” eingestellt hatte. Denn nicht alles was vermeintlich “mehr kostet” ist auch gleich “teurer”.

3
El Hoffo
Investor
Terminal
+1

@user_328647 "Ich weiß nicht, was an diesem Portfolio riskant sein soll?”

Da gibt es einiges, was an diesem Depot riskant ist.

1. USA Fokus
Nahezu alle Positionen sind direkt oder indirekt stark auf die USA ausgerichtet:

  • Nasdaq 100 Covered Call ETF USA
  • S&P 500 ETF: 100 % USA
  • Meta: USA
  • Broadcom: USA
  • L3Harris: USA
  • Vistra: USA
  • Auch der Vanguard High Dividend ETF ist stark US-lastig

Das Depot ist also nahezu ausschliesslich von der US-Wirtschaft, US-Zinsen, US-Politik und US-Dollar abhängig.

2. Klumpenrisiko Technologie
Mit dem Nasdaq 100 und dem S&P 500 ETF hast du schon einen Monsteranteil des Depots nur auf Tech ausgerichtet. 9 der 10 größten Positionen im S&P 500 ETF sind Tech. Darunter auch Meta und Broadcom.
Dazu der Nasdaq 100 ETF der das nochmal verstärkt.
Und dazu noch die Einzelaktien Meta und Broadcom.

3. Einzelwertrisiken
L3Harris hängt stark von US-Verteidigungsausgaben ab und politischen Entscheidungen ab.
Vistra von der Strommarktregulierung und den Energiepreisen
Meta und Broadcom generell von der KI-Story

Alle sehen aktuell ganz super aus. Aber die Mitdterms stehen vor der Tür, Trump ist vollkommen erratisch und nicht einzuschätzen, und die KI-Story wird nicht ewig so weiterlaufen.

4. Währungsrisiko
Nahezu dein gesamtes Depot notiert in US-Dollar. Selbst wenn das Depot in den USA zulegen würde … wenn der Dollar nicht mitspielt, frisst das nahezu alle deine Gewinne auf.

Fazit:
Das Depot ist zu wenig diversifiziert. Wenn der Tech Sektor korrigiert, dann hast du nichts im Depot was das ausgleicht/absichert.

3
Dirk

@lars_hoffstadt

Bei jemandem der in Rente ist, sollte man eigentlich auf Werterhalt und nicht auf hohe Rendite setzen.

Das ist so nicht richtig. Auch jemand der heute mit 66 in Rente geht, hat im Schnitt noch 15+ Jahre Leben vor sich. Und die Inflation ist langfristig nicht zu unterschätzen.

Entscheidend sollte immer das persönliche Ziel der Geldanlage sein. Wenn jemand keinen, über die seine Ruhestandsbezüge (Rente/Pension, bAV, private RV, usw.) hinausgehenden Finanzbedarf hat, kann man problemlos auch im Rentenalter weiter auf eine hohe Rendite setzten. Z.B. um eine evtl. Pflege im höheren Alter abzusichern oder auch um später ggf. Umbauten an der Immobilie zu finanzieren. Oder schlichtweg auch um möglichst viel Vermögen an Kinder/Enkel vererben/verschenken zu können.

Einzig, wenn man im Ruhestand wirklich auf eine regelmäßige Entnahmen aus dem Vermögen angewiesen ist, sollte man zumindest zeitweise das Risiko im Vermögen verringern (Renditereihenfolgerisiko).

2
user_328647
Autor

@lars_hoffstadt Ich weiß nicht, was an diesem Portfolio ,,riskant’’ sein soll? Eine Meta mit ForwardPE von 18 im August? Eine Broadcom mit fast dreistelligem Wachstum und ForwardPE 20? Eine Vistra mit mit ForwardPE unter 20 und Insiderkäufe durch Peter Thiel, Pelosi und den CEO? Oder sind die ETFs ristkant? Und wieso sollte der Markt ganz plötzlich korrigieren, obwohl er die höchsten Wachstumsaussichten seit Jahren und ein durchschnittliches ForwardPE hat? Und zum Thema Bank, was die gemacht haben hat nichts mit Werterhalt sondern Geldverschleudern zu tun, eine ,,versprochene’’ Rendite von 4%, 0,5% Jahresgebühren und einmalig 1%, nach einem Jahr war der Fond 2% im Minus. Und wenn man sich die Performance des Depots anschaut, geht es nach oben gut mit dem Markt mit und nach unten wesentlich schwächer. Wo soll es dann also riskant im Verhältnis zum Gesamtmarkt sein? LG

1
Buschhupe
Plus

User @kai_guenzel hat es treffend formuliert, dem ist nichts hinzuzufügen. Das deckt sich vollkommen mit meiner Meinung.

Hinzufügen möchte ich nur, dass mir bei dem Depot ein echtes Risikomanagement fehlt – die Gewichtung der Einzelaktien ist viel zu hoch. Ebenso des Covered Calls ETF.

LHX ist zwar grundsolide, kämpft zurzeit aber mit dem Turnaround. Der Rüstungssektor ist im Umbruch, da werden nicht alle durchkommen. Wegen des CEO-Wechsels Mitte September würde ich hier erst mal die Füße stillhalten und abwarten.


3
Jens
Plus

Erst einmal Respekt, dass du deine Großmutter von diesen elenden Sparkassenoderwasauchimmer-Fonds wegbewegen konntest!

Das ist mir bisher bei Familie und Freunden viel zu selten gelungen…

Aber bedenke:

Deine Oma hat eine ganz andere Ausgangssituation als du. Sie ist nicht geübt im Aushalten von Volatilität, sie hat auch nicht mehr deinen Zeithorizont. Sicherheit und Kontinuität ist für alte Menschen wichtiger als Performance.

Ich würde die Einzelaktien sämtlich tauschen in einen All-World ETF

Auch einen Covered Call ETF auf den Nasdaq halte ich nicht für glücklich. Ich habe auch einen vergleichbaren, aber für mich ist es eher Spielerei und ich habe nicht 32% meines Kapitals da reingesteckt

Auch den S&P500 finde ich unter den vorliegenden Randbedingungen nicht die glücklichste Wahl…

Für mich sieht es so aus, als hättest du dir eher ein Portfolio für Dich zusammengestellt und hast zu wenig deine Oma antizipiert 😉

3
stilgar
Plus
Beta

Mir persönlich zu US Tech lastig

2
Lukas
Investor

@user_328647
Nur mal schnell gesucht.
IE00082MOBL9
IE00064TWYK9

2
user_328647
Autor

@stilgar ja das stimmt, andererseits macht man damit mit Abstand am meisten Gewinne, da hier die Margen und Gewinne am stärksten steigen. Hättest du dennoch einen Tipp für einen Europa ETF? Danke

0
user_328647
Autor

@lukas_1cf6ab Danke dir

0
stilgar
Plus
Beta

@user_328647 Ich würde auf Deiner Idee aufbauen…

Global SP500 und Stoxx50 Covered Call

Vanguard High Dividend und “den VanEck”

evtl noch eine kleine Position Realty Income wegen Immobilien Sektor.

Alle ETF’s natürlich ausschüttend damit Oma was davon hat :-))

0
ASCending
Investor
Beta

Glückwunsch. 🎉
Da hat die Oma mit ihren Tech-Titeln ja zumindest den Markt geschlagen. 📈

2
user_328647
Autor

@ascending Danke dir

0
Parqet Nutzer
Plus

Schau dir statt dem Global X mal den

iShares World Equity High Income - ISIN IE000KJPDY61

an. Er hat eine ähnlich hohe Ausschüttung, aber zusätzlich eine bessere Kursentwicklung. Ist im Gegensatz zum Global X eine Mischung aus Coverd Call und “echten” Aktien. Schüttet seit kurzem auch monatlich statt quartalsweise aus. TER ist 0,1 % günstiger als bei Global X.

Wenn es unbedingt ein reiner Coverd Call auf den Nasdaq 100 sein soll würde ich den

JPMorgan Nasdaq Equity Premium Income Active - ISIN IE000U9J8HX9

wählen. Besserer Kursverlauf als Global X, ebenfalls monatlich ausschüttend, Ausschüttung ähnlich hoch und auch 0,1 % TER weniger.

Ich hab beiden von mir genannten im Depot und bin damit sehr zufrieden 😊

1
user_328647
Autor

@lordboingo Danke dir werde ich tun

0
mic

Wie alt ist denn deine Oma? Und was ist grob ihre aktuelle Situation (lebt sie zur Miete oder in Eigentum, sonstige Rücklagen, etc.)? Dann lässt sich das Depot besser einordnen.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr