guba
Investor

Gepostet in Portfolio Roasts

Depot in Vorbereitung auf Ruhestand

Halle in die Runde,

ich bin aus Österreich und mittlerweile 60+ Jahre alt. Ich werde noch ein paar Jahre beruflich aktiv bleiben.

Ich bin leider erst spät an die Börse gekommen und mein Depot ist ausschließlich dividendenorientiert, weil ich in meinem Alter von Buchgewinnen nichts mehr habe.

Meine persönliche Situation: Kinder sind aus dem Haus, keine Schulden. Monatliche Sparrate ca. 2.000,- laufend.

Meine Überlegungen:

Dividende geht vor Rendite. Entscheidend ist Diversifizierung bei den ETFs und Beobachtung der Einzelwerte hinsichtlich der Dividendensicherheit. Mein bevorzugtes Tool diesbezüglich ist SimplySafeDividends.
Ich möchte mit meinen Dividenden meinen Ruhestand aufbessern.
Derzeit sind meine ETFs sehr teuer, daher investiere ich seit einigen Monaten eher in Einzeltitel. Wenn die Kurse wieder zurückkommen, werde ich bevorzugt meine ETFs aufstocken.
Diversifizierung ist mir wichtig: Ich möchte meinen US- Anteil auf max. 50% limitieren, Europa etwas ausbauen (außerhalb der EU) und bin regelmäßig auf der Suche nach Werten aus Asien bzw. Pazifik.
Auch versuche ich, keinen Sektor überzugewichten und bin eher defensiv aufgestellt (Consumer Staples, Health Care, Utilities).
Eine weitere Art der Diversifizierung besteht auch darin, das Vermögen auf mehrere Broker aufzuteilen, was angesichts der vermehrten Konkurrenz (Trade Republic und Scalable Capital sind in Ö noch nicht lange steuereinfach) jetzt leichter fällt aus vor einigen Jahren.
Handelsaktivitäten versuche ich zu vermeiden, außer die Dividende scheint gefährdet.

Kryptos sind für mich eher ein Zock.

Ich freue mich auf eure Rückmeldungen!

Ergänzung: Ich bedanke mich herzlich für eure Rückmeldungen und gehe dann mal wieder auf privat.
https://app.parqet.com/v/v_01a103b455e27f69b140753175ff99de

11
45

45 Kommentare

Melde dich an, um mitzudiskutieren.
Gerry
Plus

Hallo, Landsmann!

Wir sind in einem ähnlichen Alter und auch unsere Situation ist sehr ähnlich. Auch ich bin 60+ und bereite mein(e) Depots - und mich - auf den mittelfristigen Ruhestand vor.

Ich habe 2 Depots, eines thesaurierend mit breit streuenden ETFs und eines ausschüttend, mit einer Mischung aus Dividenden ETFs und US und GB Dividendentiteln.

Ich versuche aber im Gegensatz zu dir, meine ETFs zu stärken und keine weiteren Einzeltitel dazu zu kaufen und die bestehenden Einzeltitel auch nur noch sehr selektiv zu erhöhen.

Ich bin schon länger an der Börse und mir ist aufgefallen, dass mir das überwiegende investieren in ETFs gut tut, es ist langweiliger, aber entspannter.

Betreffend Länder, Branchen etc. fahren wir vermutlich einen sehr ähnlichen Kurs, ich versuche auch Europa etwas zu stärken, meine Einzelaktien sind sehr US-lastig.

Viel Erfolg mit deiner Strategie,

Gerry😀

3
Parqet Nutzer
Investor
Terminal
+1

Den Sektor Baustoffe habe ich bei dir nicht gesehen. Der Sektor schwächelt gerade ein wenig. Vielleicht bietet mal sich eine gute Chance um günstig einzusteigen. Zum Bespiel bei Holcim oder Heidelberg Materials.

3
stilgar
Plus
Beta

iShares STOXX Europe 600 Construction & Materials UCITS ETF (DE) - EUR DIS ETF - A0H08F

Ishares biete gute Sektor ETFs auf den Stoxx600 - so kann man auch das leidige Thema Quellensteuer umgehen.

1
guba
Autor
Investor

@p1p Aha, diese Werte hatte ich bisher noch gar nicht am Schirm. Danke!

0
guba
Autor
Investor

@stilgar Danke, werde ich mir ansehen.

0
Phil

Über Dividendenstrategien lässt sich ja streiten, das will ich gar nicht anreißen. Aber insgesamt rund 14.500 Euro Steuern und Gebühren finde ich zu hoch. Das entzieht dem Depot spürbar Kapital.

3
Buschhupe
Plus

@guba Ich habe bereits mitbekommen, dass der steuerliche Aufwand – und damit auch die Gebühren – in Österreich sehr hoch sein soll. Zumindest ist mir das so in Erinnerung geblieben.

Aufgrund dieser Gebührenstruktur würde ich Neuanschaffungen vollständig über IBKR abwickeln. Ich zahle dort lediglich 2 USD pro Aktientransaktion. Die Spreads sind deutlich besser als in Deutschland und der Kauf erfolgt direkt in USD. Man kann bequem EUR einzahlen und bei einem vorteilhaften Kurs in USD konvertieren. Der Nachteil ist jedoch, dass IBKR keine Jahressteuerbescheinigung ausstellt. Hier ist also Eigeninitiative bei der Steuererklärung gefragt.

1
guba
Autor
Investor

@frank_krabbes Die Gebühren sind hoch :-(
Wird in Österreich durch zusätzlichen Wettbewerb durch die Neobroker (Trade Republic, Scalable Capital) aber zusehends besser. So hat z.B. die DADAT die Depotgebühr ab nächstem Jahr gestrichen, flatex die Dividendengebühr ebenfalls.

0
Florian
Investor
Terminal
+1

Lieber BG,
Beiträge wie diejenigen von @jensl oder @gerry sind m.E. hervorzuheben. Fahren Sie eine möglichst einfache Strategie und verzichten Sie darauf, selbstständig erkennen wollen zu können, welche Einzelaktien Ihrer Meinung nach die beste Wahl sind (Familiarity Bias / Availability Bias / Processing Fluency).
Solange Sie noch eine aktive Einkommensquelle haben, sollten Sie den Großteil ihrer Anlage in nicht mehr als 1-3 günstige(!), breit streuende ETF investieren, um Ihrem Kapital die Chance einzuräumen, noch weiter wachsen zu können. Einen anderen Teil können Sie in zuverlässige Dividendenzahler investieren. Beispielsweise bietet Aktienfinder.net dafür eine gute Datenbasis.

3
PrivatierausP

bei den Einzeltiteln fehlen dir erkennbar die typischen Werte aus HongKong und insbesondere Singapur. z.B. (unbewertete Auswahl..)

SG1L01001701

HK0669013440

HK0388045442

beim Thema Krypto (als deutlich ü40 freue ich mich in der ü60 Generation solche berechtigt vorsichtige Offenheit zu sehen) ..also da wäre mein Tipp ebenfalls das bevölkerungsreiche Asien und die damit einhergehende Nutzung .. Mr. Sun ..der mit der aufgetapten Banane

→ Tron (TRX) .. und die dann ins Staking packen, z.B. bei in Österreich ja etablierten und diesbezüglich auch gut funktionierenden Anbieter Bitpanda.

Auch deine ETH gehören auf die Weide gestellt .. “damit die Schafe Lämmer kriegen” - wie ich es immer beschreibe 😂

2
guba
Autor
Investor

@privatierausp Danke, ich werde mir diese Werte ansehen.

Vor allem die beiden Werte aus Hongkong schauen interessant aus.

0
Jens L.
Investor

Hallo @guba , ein Depot in der Vermögensbildungsphase. Mit einem risikofreien Anteil von 10% (RFT) und einem risikobehafteten Anteil (Aktien und Krypto) von 90% wär das Portfolio für mich noch nicht zur Finanzierung des Ruhestandes geeignet. Falls nicht irgendwo noch Barmittel vorhanden - würde ich den RFT deutlich auf den Bedarf an liquiden Mitteln im Ruhestand erhöhen. Dividenden würde ich nicht zu den sicheren Einkünften zählen. Krypto würde ich nicht in meinem Ruhestandsdepo haben wollen. Eine Diversifizierung auf mehrere Broker ist faktisch wirkungslos. Die Aktion verursacht nur Kosten.

2
Jens L.
Investor

@guba Ja gut, dann nimm den für Dich preiswertesten Broker und senke die Kosten richtig. Diversifikation ist nicht nötig, denn als Sondervermögen sind Deine Aktien überall gleich sicher aufgehoben. Die Umstellung auf Vermögensbewahrung läuft bei mir bereits und wird bis zum Beginn des Ruhestandes in 14 Monaten abgeschlossen sein. Dann werde ich neben der Gesetzlichen Rente ein 60:40 Weltportfolio mit dem Ziel: Wachstum und ein Aktienportfolio mit dem Ziel: Ertrag besitzen. Ich habe mich für zwei getrennte Systeme entschieden. Mit der Inflation komme ich klar, wenn ich meine Entnahmen p.a. auf 3,5% vom Bestand begrenze.

2
guba
Autor
Investor

Danke für deine interessanten Argumente, die ich als sehr schlüssig empfinde. Schon interessant, wie man einen verschiedenen Blickwinkel auf die Sache haben kann.
Kryptos sind, wie gesagt, eher Zock als Ruhestandspolster.
Aktien und ETFs sollen Einkommen generieren und sind durchaus noch in der Bildungsphase (eher Einkommensbildung denn Vermögensbildung). Das auch deswegen, weil ich ja noch nicht im Ruhestand bin und eine Erhöhung des risikofreien Anteils (= Cash, den ich derzeit nicht brauche) bewirkt, dass sich die Inflation noch stärker hineinfrisst, als sie es ohnehin schon macht. Ich gehe sogar noch weiter: Die hier aufgeführten 10% (kurzfristig und verzinst angelegt) stellen Investreserve dar, die ich bei gravierenden Rücksetzern einsetzen werde.
Zu den Brokern: Erst seit relativ kurzer Zeit gibt es in Österreich von den Kosten her akzeptable Broker (flatex, DADAT, Trade Republic, Scalable Capital). Die mehr oder minder teuren (Hausbanken oder Bank Direkt) kosten auf Dauer nicht unwesentlich und die Neobroker müssen ihre Leistungsfähigkeit auch erst beweisen. Das alles führt für mich dazu, nicht einem Broker alles anzuvertrauen. Insgesamt haben sich für mich die Kosten gesenkt.

0
Ralf
Investor
Beta
+2

Erst mal Glückwunsch zu dem Depot! Ich befinde mich in einer ähnlichen Situation wie Du und mein Depot geht auch in eine ähnliche Richtung, allerdings habe ich eher 60% in ETFs und 30% in Einzelaktien, also umgekehrt zu Deinem Depot. Ich denke dass das das Risiko etwas reduziert. Von Krypto halte ich gar nichts, aber das sieht sicher jeder anders. Dafür habe ich Gold in Form eines ETCs (Euwax II Gold) beigemischt. DIe Anzahl der ETFs wäre mir zu viel, ich hab den Allworld, einen Emerging Market und zwei Dividenden-ETFs (historisch gewachsen). Bei den Dividenden-ETFs gefällt mir der L&G Global Quality Dividends mit monatlicher Ausschüttung sehr gut und der wird derzeit auch mit der grössten Summe bespart. Ich wünsche Dir weiterhin viel Erfolg bei dem Depot. Die Einzelwerte finde ich alle gut. Vielleicht noch etwas mehr Asien, z.B. die DBS aus Singapur oder Itochu aus Japan…

2
Ralf
Investor
Beta
+2

Was meinst Du mit “die Kurse normalisieren sich wieder”? Als Dividendeninvestor sind Kurse von untergeordneter Bedeutung, es geht ja um den Cashflow aus Dividenden. Klar muss man sich - insbesondere bei Einzelwerten - anschauen in was man investiert und zu welchem Kurs. Aber gerade ETFs sollten ja im Sparplan laufen. Wenn die Kurse fallen dann bekommt man mehr Anteile, die neue Dividenden generieren. Ob Dein Depotstand 300K oder 200K ist ist doch eher egal wenn Du jeden Monat das Gleiche an Dividenden bekommst. Und langfristig steigt es eh.

2
guba
Autor
Investor

@ralf Dankeschön für deine Rückmeldung.
ETFs werde ich wohl zukünftig wieder mehr besparen (vorausgesetzt, die Kurse normalisieren sich wieder).
DBS und Itochu stehen schon auf der Watschlist.

0
guba
Autor
Investor

@ralf Die Sparpläne auf ETFs sind derzeit pausiert, weil die Kurse sehr stark gestiegen sind.
Aber du hast natürlich recht.

0
Buschhupe
Plus

Kurze Frage vorab: Hast Du General Mills (GIS) nach der “Empfehlung” von SimplySafeDividends gekauft?

1
TTTom
Plus

@jensl Ich hab Jahres-Entnahmen in 3 aufeinanderfolgenden iBonds, die bei Fälligkeit (wenn es nicht gecrasht ist)rollierend in den nächsten iBond investiert werden. Bei Crash wird das Kapital aus dem iBond verkonsumiert und nicht aus dem Depot entspart. Und Dividenden laufen natürlich auch.

3
TTTom
Plus

@buschhupe Ein 30% Crash kommt ja nicht einfach so, sondern durch externe Ereignisse (Finanzkrise, COVID, platzen der DOT.COM Blase).

Wenn man (wie Du anregst) dann auf (reine, also ohne 1-3 Jahresentnahmen abzusichern) Entnahmestrategie gesetzt hat, kann man sich in der Tat nicht entspannt zurücklehnen.

Wenn man auf Dividenden fokussiert ist, interessiert die Kursdelle kaum und die Dividenden laufen (mit viel geringeren oder sogar ohne Kürzungen) einfach weiter.

2
Buschhupe
Plus

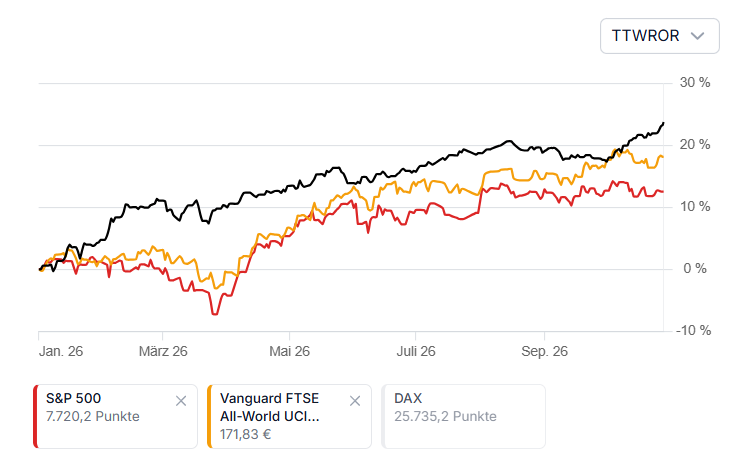
@tttom_unterwegs Reines Buy & Hold kann Rendite kosten. Ich führe ebenfalls ein Dividendendepot und habe diese Marktphasen selbst “leidvoll” durchgemacht. Da ich mittlerweile mehr Zeit investieren kann, habe ich meine Strategie hin zu einem aktiv verwalteten Portfolio angepasst. Ende 2025 habe ich mein Depot in Richtung Öl-Aktien umgeschichtet. Diese Sektorenwette ist bekanntlich aufgegangen: Dank der Kombination aus starken Dividenden und Kursgewinnen konnte ich den SPX und den FTSE All-World bisher outperformen. Die Kennzahlen für dieses Jahr (YTD): 3,13 % Dividendenrendite, 27,32 % IZF und eine TTWOR von 23,78 %.

2
Buschhupe
Plus

@guba Du schreibst, deine Prioritäten seien „Dividende vor Rendite“ und „ETF-Diversifizierung“. Meiner Meinung nach falsch: Die oberste Regel lautet für mich Werterhalt.

Ich bin in deiner Altersgruppe. Ich habe für mein Geld hart gearbeitet. Ich kann mich bei minus 30 % nicht entspannt zurücklehnen und hoffen. Eine Baisse dauert gut und gerne mal 2–3 Jahre – in unserer Generation tut jeder Verlust weh. Die Zeit läuft weg.

Beim Crash hilft dir Diversifikation ohnehin nur bedingt. Wenn der Markt einbricht, wird alles querbeet verkauft, da retten dich auch 15 % Consumer Staples nicht. Werterhalt klappt nur über eine solide Cash-Quote oder aktives Hedging.

Zudem kosten Dividenden Performance. 2026 war bisher ein untypisch starkes Jahr für Dividendenwerte, das wird nicht so bleiben. Auch Covered-Call-ETFs sind kein Allheilmittel. Ich besitze selbst den JPM Nasdaq als größte Position, aber man muss selektiv sein und muss die Unterschiede der verschiedenen Covered-Call-ETFs kennen.

Mein Rat: Denk lieber über einen gesteuerten Entnahmeplan nach, statt stur Dividenden zu jagen. Und wenn Dividende, dann nur Aristokraten. Die gibt es in Europa kaum. Selbst eine US-Aktie wie General Mills (GIS) mit 50+ Jahren Dividendengeschichte überzeugt mich nicht: Schrumpfende Gewinne, 173 % Schuldenstand und eine magere Vorsteuer-Marge von 2,2 % sind für mich ein K.-o.-Kriterium.


1
Buschhupe
Plus

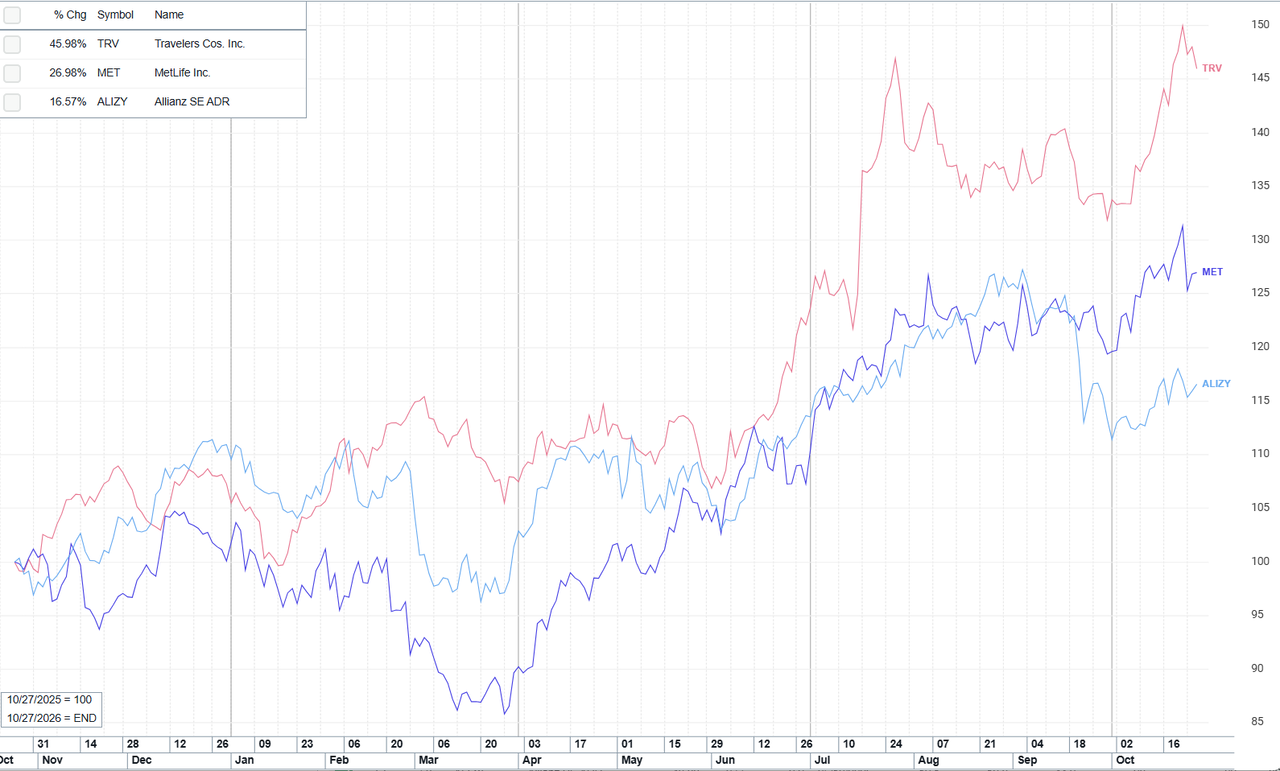
@guba Schau Dir mal TRV (ExD 09.12.) und MET (ExD 02.11.). Beide spielen in der gleichen Gruppe wie Allianz. Marktkapital nur 1/3 von Allianz. TRV ist der Gewinner von den drei. Allerdings auch mit 1,3% die wenigste Dividende.

1
XYZ123

Grundsätzlich kann man da wenig meckern, ich kenne zugegebenerweise, aber auch nicht alle Titel und einige wären bei mir auch rausgeflogen, weil ich auf diese Bürokratie beim Steuern wiederholen in Europa keine Lust hätte, wie bei Novartis z.B. .

Ich frage mich nur, bei den ETFs, ob das nicht günstiger geht. Du hast einen ETF, mit nur Japan und einen ganz Asien ohne Japan, kommst du von der TER nicht viel besser weg, wenn du einfach den Nikkei nimmst und dann einen ganz Asien inklusive Japan nimmst für den Rest von Asien?

1
guba
Autor
Investor

@d._h Danke für deinen Hinweis. Die ETFs muss ich mir wieder einmal anschauen (auch hinsichtlich der TER). Verkaufen kommt derzeit aber aus steuerlichen Gründen nicht in Frage.

0
user_2388f3
Plus

Sehr nice, hin und wieder andere Dividenden portfolios anzuschauen.

Von den meisten werden wir als Dividendeninvestoren ja belächelst.

Dein ETF-Anteil ist ca. 26 %.

Für mein empfinden ist 1) der ETF-Anteil zu gering und 2) zu viele ETF-Positioen.

Mein Core besteht größten Teil aus dem FTSE all World High dividend, als kleiner booster den SPRD Global Dividend Aristiocrat und den JPMorgran global premium income.

bzgl. besserem Überblick evtl. max. 15 Einzeltitel.

Zu Krypto habe ich die selbe Meinung, da würde ich keinen cent investieren. Dann lieber eher mehr Cash.

Sollte in deiner Rente mal wieder ein Crash kommen kannst du überlegen ob du antizyklisch deine Cashposition investierst oder diese zum besser schlafen belässt.

1
3,2,1,meins
Plus

Ein herrlich unaufgeregtes Depot denkt man beim ersten Blick, so viel grün, so schön verteilt beim Zweiten. Und dann macht man sich ans Werk der Röstung. Dein Depot ist ein Erfolg! Glückwunsch!

62% deines Erfolges man mag es kaum glauben stammen aus dem Jahr 2026! Und das meiste aus Kursgewinnen! Nun kenne ich mich nicht in österreichischer KapitalSteuern aus. In Deutschland würde ich mich zum Jahreswechsel fragen welche Werte nun fair oder gar überbewertet bin die ich verkaufe um Gewinne zu sichern? Um dann Werte von denen ich nach wie vor überzeugt bin die aber im minus sind (bei kleinen spreads) mit Verlust verkaufen und zurückkaufen. (Cashvorteil als Dividendeninvestor) Für mich gehört, gerade in der heutigen Zeit und auch in der Altersvorsorge auch ein wenig Edelmetall mit ins Depot. Aber vielleicht hast du das ja längst im Garten vergraben… 😇

Wenn ich JP Morgan zitieren darf “Gold ist Geld. Alles andere ist Kredit!”

Meinen persönlichen Geschmack treffen die vielen Cash Konten nicht. Was mich eher umtreibt wie liquide sind die Bundesschätze? Sonst wären mir als Einkommensinvestor Cash an der Seitenlinie in Höhe von 10% ein wenig viel. alleine die 16000 cashreserve sind in 3 monatige US Staatsanleihen investiert 728€ brutto im Jahr.

Zu den Einzelaktien. und da du ja die USA minder gewichten möchtest.

Im Pharmabereich habe ich gerade neue Satelitten für Dividendenaktien als Einstieg geschaffen. In Asien Takeda (Japan) In Europa Sanofi vielleicht sind die ja auch was für dich.

viel Erfolg weiterhin

1
guba
Autor
Investor

@321meins Danke für deine Gedanken.
Ich habe für mich die Beobachtung gemacht, dass ich beim Verkaufen und Kaufen kein glückliches Händchen habe und auch die Spesen dagegen sprechen. Das lasse ich lieber.
Die Cash- Reserve halte ich, um bei interessanten Kursen nachlegen zu können. Der Bundesschatz läuft für einen Monat und wird automatisch reinvestiert.
Danke auch für die Pharmawerte!

0
basti
Investor
Terminal
+1

Spannend das J&J ein größerer Anteil als einzelne etfs im Portfolio hat. Wenn Dividende vor Kursgewinne stehen, sehe ich vor allem den van eck div leader und den stoxx global 100 div als große Dividenden Basis mit genügend Dividenden Fokus als Kombination mit etwas kurspotential durch den van eck… so als Idee

0
guba
Autor
Investor

@s._k Danke für den Hinweis, werde ich mir anschauen.

1
🍪

Parqet  nutzt Cookies. Erfahre mehr