toni
Plus

Gepostet in Portfolio Roasts

Wiedereinreichung Lagerist 62 J.

https://app.parqet.com/p/6486e4e9273c990f2303e928

Toni (Neurentner) und Christine (Teilzeit) aus München mit 2700 Euro Einkommen müssen jetzt teilweise vom Depot leben. Puffer (Tagesgeld, Anleihen, Geldmarktetf) sind und werden aufgebaut. Wie hoch sollte der sein ? Die Dividenden reichen um momentan den Lebensunterhalt zu bestreiten. Entsparen event. zu kleinen Teilen nötig wenn Christine auch in Rente geht

Liebe Grüße

11
59
59 Kommentare

Melde dich an, um mitzudiskutieren.
MSSTDF
Investor

@toni_134075 Glückwunsch und meinen ehrlichen Respekt vor Deiner Leistung, das ist ein Depot exakt nach meinem Stil. Ich habe noch ein paar Werte mehr im Depot. Du machst alles richtig und ich stellte mir die gleichen Fragen, weil ich eine Rentenlücke hatte und mit Abzügen in Rente ging, meinen Lebensstandard aber nicht ändern wollte. Da ich 6 Jahre Kapitalverzehr hatte, musste ich umsteuern. Zunächst: Deine Sorge ist völlig unbegründet, du hast schon den richtigen Arbeitsstil und evtl musst du nur das Loslassen lernen. Das war für mich das Schlimmste. Ich fahre No Risk mit ⅓ Geldmarkt oder Tagesgeld, ⅓ B&H und ETF und  ⅓ Handel / Cash Generator, der Anteil des CashGenerators wird aber immer geringer (Prozentrechnung) Alle Aktien im Generator sind im Prinzip auf max 0,75 DepotAnteil begrenzt. Wer so lange dabei ist, kennt auch andere Marktregime. Ich kann mit 100k aktuell ca 2000.- im Monat generieren, + deine 800.- Dividenden im Monat + Eure 2 400, das sollte reichen. Ich rechne immer Netto Netto, Deine Maschine steht auf Brutto. Alle meine ETF sind, wenn verfügbar DIS, seit einiger Zeit halte ich den IE000KJPDY61, der bringt zwar nur 9%, besser als nichts und permanenter Geldstrom. Meine Prognose für Dich: Kein Entsparen bei moderater Stiländerung: Mehr Verkauf, mehr neue unterbewertete Positionen  und sich von denen wieder trennen, wenn sie ihren Lauf hatten. Mein Nachdenken über einen Verkauf beginnt aktuell n/n 18%. Oder gnadenlos rauswerfen, wenn nichts passiert oder Verluste auftauchen; keine Ausnahmen. Bei neuem Potenzial für den Wert, einfach wieder kaufen. Mein aktuelles Universum beträgt 163 Werte, das schwankt aber täglich. Steuern sind KPI, Gebühren Spreads sind Betriebskosten. Das ganze Regelwerk passt auf eine Din-A-4 Seite, max 2, ich habe es noch nicht ausgedruckt. Leider habe ich erst 2025 die Strategie geändert, seit 1999 buy & hope. Das ist echtes Handwerk und kostet in manchen Marktphasen auch mal 4 Stunden am Tag. In anderen Phasen 0 und wenn ich nicht da bin auch 0, wenn ich kein Geld brauche… genau 0. Wie lange das funktioniert weiß ich natürlich nicht. Und eine gewisse Software Affinität auch vorausgesetzt, Parqet reicht da nicht ganz. Weiterhin viel Erfolg und nochmals Gratulation, sorge Dich nicht. Wir Rentner wuppen das. (Frei nach Bob Baumeister) Auf gut 5stellige Steuerevents. Der Sachbearbeuter (kein Schreibfehler) beim FA ist immer supernett zu mir.

5
PrivatierausP

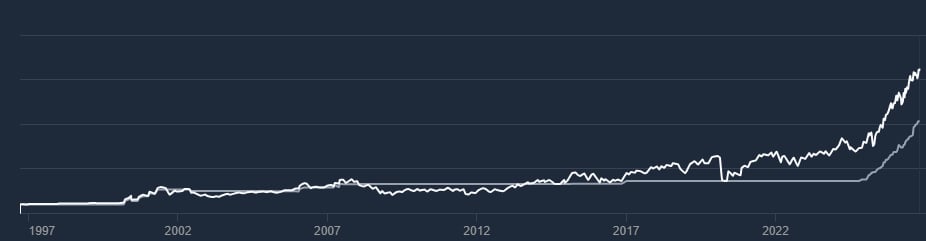
@d._h schau genauer hin, der Portfoliowert -Graph geht um die Epoche von den Dotcom Nachwirkungen und bei LehmanBrothrs unter den KapitalInvest -Graph. Ein mir nur all zu vertrauter Anblick - und damals waren bei mir fast nur die für diese Jahrzehnte typischen Teuerfonds im Bestand, wo man ja eigentlich als Bankkunde professionelles Finanzmanagement erwartet hätte ..

2
XYZ123

@msstdf Alles gut, habe später selber gesehen, dass du dein Depot auch praktisch von 0€ erst hoch gespart hast, damit ist natürlich klar, warum der Bogen nach hinten raus so viel größer war. Hatte den Kommentar deshalb auch gelöscht, aber hatte wohl nicht geklappt.

1
PrivatierausP

@msstdf keine Sorge, bei mir herrscht da keine Verwirrung - mein für über 20 Jahre vernachlässigtes Portfolio trägt in dem Portfolio-Wert Chart an genau den 2000er Nachwehen und den 2009/10er Nachwehen seine Narben. Drawdowns von 40+ % sind für die heutigen Investoren mit all der Vielfalt an Alternativen Anlagen unvorstellbar.

1
XYZ123

@msstdf Ja, ist mir schon alles klar. Ich hatte lediglich zu spät gesehen, dass bei euren beiden Depots viele Jahre lang der “Einzahlungs Balken” kaum hochgegangen ist. Dann ist es natürlich logisch, dass nach hinten raus der Graph optisch explodiert, zumal die vorderen Zahlen in Gesamtzahlen eh immer kleiner wirken.

Mit der ETF Alternative betrifft mich wie bereits gesagt auch nicht, da mein Depot nur aus selbst ausgewählten Einzeltiteln besteht

1
PrivatierausP

@d._h du verwechselst 1990er “Buy & Hold” mit Dotcom und LeehmanBrothers und Griechenland .. mit einem mitten im Post-CoronaSanktion-Hype besparten Depot !

0
Wurstsuppe
Plus

Zuviele ETF gibt es nicht, solange du weist was die tun (sollen) ;) aber mit der Position stehe ich recht einsam da.

Trotzdem würde ich mindestens folgende Fonds verkaufen:

Private Banking Vermögensportfolio Nachhaltig 70 - AK1 EUR DIS (viel zu teuer bei den Gebühren, zudem welchen nutzen soll der erfüllen, den nicht auch ein nachhaltiger ETF besser erfüllen könnte?

iShares Listed Private Equity UCITS ETF - USD DIS (teuer in den Gebühren, zudem enthält er eine große Position BDC(-Muttergelsschaften) ohne für das Kreditrisiko die entsprechende Risikokompensation im Yield abzuliefern, zudem stehen Equityprodukte im Verruf seltsame NAV-Berechnungen als Grundlage zu haben, würde ich mir generell nicht als ETF reinlegen)

Würde beide in den VanEck-ETF umschichten.

Sehr viele Aktienpositionen, eventuell lassen sich welche steuerneutral in ETF umschichten.

4
user_2f9e60
Plus
Beta

Willkommen im Club :-)

Das ist der Preis wenn man gegen den Strom schwimmt.

Hab das hier auch schon zu lesen bekommen … solle alles verkaufen 3 etfs würden reichen ….

3
MSSTDF
Investor

@user_2f9e60 @wurstsuppe Die Fangemeinde ist größer, Stand gestern 30 ETF und ein Schein ETF(IE00B6R52036) GoldMiners (im Swing)

2
Phil

@wurstsuppe Alles unter 8000 ETFs im Depot ist schlecht diversifiziert.

1
Wurstsuppe
Plus

@privatierausp Meine größere Sorge ist, dass einer der Staaten sich in den US-Iran-Krieg reinhängt (Ägypten) bzw. reingehängt wird oder Frankreich einen Bürgerkrieg auslöst. Falls sich die Frage auf die ISIN bezog -_- Der Dollar wird in den kommenden Jahren früher oder später wieder steigen, solange bekomme ich günstige Anteile. (So zumindest die Theorie)

1
PrivatierausP

@wurstsuppe bekommst du Muscheln und Knochen, wenn die Dollar-Liquidität weg ist -?

1
Maik L
Plus
Beta

Dividenden ja / nein spaltet ja gerne. Ich habe für mich auch entscheiden mein invest in Dividenden bald zu stoppen, glaube dass ich dann irgendwann das add on für die normale Rente erreicht haben werde und um wirklich von Dividenden leben zu können, reicht Zeit / oder Sparrate nicht . Um dann früher in Rente gehen zu können, werde ich dann in Anleihen investieren.

Einen Vorteil bei einem Dividendendepot ohne Verzehr unterschätzen aus meiner Sicht aber viele oder beruhigt mich und meine Paranoia. Man hat das Depot als große Rücklage und ich habe insbesondere Respekt davor mal Pflegefall zu werden. Die Zuzahlungen sind doch absurd was man da hört und ich möchte nicht , dass zB meine Frau das Haus verkaufen muss, weil ich mal eine Pflegefall werde oder andersrum - und dann muss man da sonst was nehmen. Zumindest ist meine Dividendendepot auch dafür Fall back und beruhigt mich

3
Jens
Plus

@maik_1f299e / ich denke, zum Pflegefall zu werden, das wäre für jeden der Supergau. In so einem Fall hilft dir aber auch kein Dividendenportfolio.

Das nur am Rande, denn es sprengt die eigentliche Fragestellung:

„Warum die Dividenden-Strategie im Pflegefall scheitert

Wird eine Person pflegebedürftig und reichen die eigene Rente sowie die Leistungen der Pflegekasse nicht aus, um den Eigenanteil (oft 2.500 bis über 3.500 € pro Monat) zu decken, fordert der Staat „Hilfe zur Pflege“. Bevor das Sozialamt jedoch zahlt, gilt das Prinzip des Nachrangs: Eigene Mittel müssen bis auf ein kleines Schonvermögen komplett aufgebraucht werden.

Dabei wird wie folgt vorgegangen:

  • Einkommen wird zuerst gepfändet: Dividenden gelten steuerlich und rechtlich als Einkommen. Das Sozialamt rechnet diese Erträge sofort voll auf die Pflegekosten an. Die Dividenden fließen also direkt ins Pflegeheim, statt der Ehefrau zur Verfügung zu stehen.
  • Die Vermögens-Substanz muss dran glauben: Reichen Rente und Dividenden immer noch nicht aus, um die Pflegekosten zu decken, muss das Depot liquidiert werden. Dem Betroffenen bleibt lediglich ein Schonvermögen von aktuell 10.000 € (bzw. 20.000 € für Ehepaare). Das mühsam aufgebaute Dividendendepot wird also komplett weggeschmolzen, egal ob man den „Verzehr“ geplant hatte oder nicht.“
2
Maik L
Plus
Beta

@jens_11a37b aber genau den Fall meine ich . In dem hoffentlich nicht eintretenden Fall kann das Depot liquidiert werden - gehe da in meinem Fall von einer hohen 6stelligen bis knapp 7 stelligen Summe aus. Zumindest emotional besser als Haus zu verkaufen. Das wirkt für mich besser als die hier skizzierte Alternative frühzeitig zu entsparen, quasi mit ca 90 auf Null zu sein.. dann können einen die genannten beiträge überholen.

Um von Dividenden leben zu können wie ich möchte, brauch ich eher ein 2,5 Mio - 3 Mio portfolio - das werde ich halt nicht schaffen

2
Sylvia
Investor

Mir wären es als Rentnerin zu viele Aktien (auch wenn sie sehr gut ausgesucht scheinen) und zu wenig Geld in breit streuenden ETFs. Der Ertrag (Kurssteigerungen und Dividenden) ist gut aber die Gefahr eines längeren Bärenmarktes oder eines größeren Crashs wäre für mich als ebenfalls Jungrentnerin zu hoch. Wenn es jedoch in anderen (hier nicht sichtbaren) Anlagen noch Anleihen, Tages- und Festgelder gibt mag das trotzdem gehen, weil man dann im Crash nicht verkaufen muss..

Wenn nicht wäre mir das Depot zu gefährlich wenn ich zumindest zum Teil davon leben will/muss.

2
toni
Autor
Plus

@sylvia Die Idee ist ca. 3Jahre im Crash Geldmarktetf und Tagesgeld zu nützen. Bei guten Börsenkursen nach und nach Broadcom, Apple etc. zu verkaufen ( Nahe Allzeithoch wie jetzt zur Zeit bei Apple und Microsoft ) Das passive Dividendeneinkommen bleibt fast komplett erhalten. Der Puffer muss dann natürlich wieder aufgefüllt werden. Am Lebensende steht man dann mit Allianz, Realty, Mainstreet, Coverdcall Etfs da. Alle Beträge sind händisch eingepflegt, da Neobroker erst seit 3 Jahren am Start. Vor 20 Jahren gabs keine Etfs und ich liebe Aktien.

Liebe Grüße und danke für den Kommentar

2
Jens
Plus

Sehr interessante und für uns alle relevante Aufgabenstellung!

Ich habe gesehen, dass selbst 2026 noch beachtliche monatliche Raten in das Portfolio geflossen sind?

Evaluiert einmal, was ihr durchschnittlich zum Leben in München (!) braucht. Lebt ihr im Eigentum oder zur Miete? Den geschätzten Bedarf für 3 Jahre würde ich schnellverfügbar halten (z.B. Tagesgeld/Termingeld), dazu einen Puffer für Unvorhergesehenes (wie Reparaturen). Alles was dann noch übrig ist würde ich einmal hier auf Parqet mit den verfügbaren Simulationstools (z.B. „Entnahmerechner“) durchspielen

2
toni
Autor
Plus

@jens_11a37b Rente seit 1. Mai , knapp die Hälfte der Dividenden gleichen mein Minus aus, die zweite Hälfte wird dann benötigt wenn meine Frau in Rente geht. Zur Zeit können noch ca. 500 Euro monatlich investiert bzw. in den Puffer gesteckt werden . Seit Januar 2026 ins gesamt ca 20000 Euro , Tagesgeld, Geldmarkt (Anleihen)

Grüße Toni

1
XYZ123

Du hast ja gefühlt mehr ETFs, als ich Einzelaktien im Dividenden Depot 😅

Ne, aber im Ernst grundsätzlich finde ich diversifizieren schon wichtig, aber ich finde man sollte auch darauf achten, sich nicht zu “diworsifizieren”, wie es Peter Lynch nannte.

Ohne feste Mindestgrößen und maximal Positionen Anzahl (±1 oder 2), neigt man zum Schrottwichteln und Winz - Positionen denke ich.

Soll jetzt nicht heißen, dass du nur Kram im Depot hast, aber ich denke, wenn du ein paar ETF bündeln würdest und ein paar Positionen zu Gunsten von Einzelaktien Aufstockung nutzen würdest, hätte dein Depot etwas mehr Fokus auf den Leistungsträgern. Aber das ist ehrlicherweise auch Geschmackssache.

Ich denke (persönlich) nur 30-50 Unternehmen mit denen ich gar keine Bauchschmerzen in jeder Lebenslage habe sind besser (auch emotional), als 100 Unternehmen, mit 30 Wackelkandidaten, aber es gibt bestimmt auch die Leute die sagen, wenn keine Position über 3% groß ist, lässt mich jede Bewegung kalt, es müssen nur 60% langfristig ins Plus gehen. Am Ende muss halt jeder selber wissen, was ihn gut schlafen lässt und nach Steuer und Inflation Geld über lässt. 🤷‍♂️

1
toni
Autor
Plus

@d._h Danke für den Kommentar, alles händisch eingepflegt (leider nicht ganz vollständig ! ) Kein Autosync. mit Filialbank möglich! Früher nur Teuerfonds, deshalb Einzelaktien die ich liebe. Neobroker seit 3Jahren am Start. Aufräumen wenn Kurs passt und Geld benötigt wird. Am liebsten hätte ich in jeder Aktie mindestens ca. 1 % Gewichtung. Das Depot stimmt seit ca 8 Jahren genau, alles Nettobeträge! Die Steuer ist eh weg und spielt für mich persönlich beim Depottracken keine Rolle.

Liebste Grüsse

0
U
Unbekannt

Mit einem einfachen Welt-ETF hättest du dir einen wesentlich schöneren Ruhestand gönnen können - ganz zu schweigen von den Transaktionskosten und der Komplexität, wenn man so ein Portfolio entsparen möchte. Also ich selbst plane später den Bedarf für mindestens 5 Jahre auf einen Geldmarkt-ETF umzuschichten.

1
MSSTDF
Investor

@toni_134075 Kleiner Warnhinweis zum Denkfehler Allzeithoch.
1. Das kennt man nicht. Oder erst viel später.
2. deine lange Erfahrung und deine Areale im Kopf arbeiten gegen Dich.

Warum soll etwas, das 20 Jahre funktioniert hat, plötzlich nicht mehr funktionieren. Meine Lösung gegen meinen Kopf. Einen Teil verkaufen, einen wesentlich kleineren Teil bei einem Neobroker nachkaufen. Als Wette gegen mich oder als Absicherung. Dann trickse ich mein Hirn aus. Notfalls dauernd traden, du kennst den Wert. Alles vor 2009 bleibt grundsätzlich beim Altbroker Verkaufskosten egal, nicht umziehen. Den hippen Smartbrokern, die ich schwer erreichen kann, traue ich 0,0 in Steuerfragen. Beim Umzug Scalable von Baader weg wurde ich auch durch obskure Buchungen um 80 Euro erleichtert, weil ich das Geld, Dividendenbuchung in der Zwischenzeit, nicht abgezogen hatte. Die inhaltslosen Bot Antworten erspare ich Dir. Jetzt liegen dort 5.-€ und 1 ETF Anteil zu € 2,90.- bis St. Nimmerlein. Gruß an Herrn Chief Economist.

1
Phil

Parqet Nutzer Ich hab mal bei JustETF geschaut (habe kein Parqet Premium). Auf die letzten 5 Jahre liegt die Performance zwischen FTSE All World und MSCI World. Das liegt eventuell daran, dass der Besitzer sich ja quasi einen ETF gebaut hat und das Depot dann auch in guten Zeiten performt wie einer. Aber hätte man natürlich ohne den mutmaßlich exorbitanten Aufwand mit einem einzigen ETF auch haben können.

Da muss man sich ja schon fragen, wieviel Lebenszeit in Aufbau und Verwaltung eines Depots mit so viel Positionen geflossen ist und ob diesem Aufwand irgendwelche Vorteile gegenüber einer 1-ETF-Lösung bringt, die ja zumindest gleiche Performance gebracht hätte. Aber das Kind ist jetzt eh im Brunnen, das könnte aber ein Learning für andere sein.

Ich würde empfehlen über einen Cash-Puffer nachzudenken, mit dem sich mehrere Jahre Börsenflaute überbrücken lassen und mal durchzurechnen, ob die Dividenden fürs Alter ausreichen. Wenn nicht, müsste man sich eine Strategie zum Entsparen überlegen, die die Gebührenquote im Griff behält und nicht zu risikoreichen Über-/Untergewichten im Depot führt.

0
toni
Autor
Plus

Parqet Nutzer Danke für den Kommentar, leider gab es früher keine Neobroker (seit 3Jahen aber ausschl. genützt), früher gab es nur “Teuerfonds”. in das alte Depot ( Filialbank) fließt kein Geld mehr (eher raus ). Puffer genau!!!. Microsoft, Broadcom, Apple etc. nahe Allzeithoch verkaufen (schont das “Dividendeneinkommen”), falls man das Puffer nach schlechten Börsenzeiten bzw. zusätzlichem Geldbedarf auffüllen muss. Am Schluss fällt man dann mit Allianz, Realty etc. in die Grube. Ich liebe Aktien.

Lebe Grüße

0
3,2,1,meins
Plus

Ein wahrlich beeindruckendes Depot hast du /ihr euch da aufgebaut. Wenn ihr von den Dividenden plus Einkommen (gehe ich mal von aus) leben könnt passt das doch. Beim Puffer kommt es natürlich darauf an für welche Fälle soll der sein und wie teuer können diese sein. Die Umschichtung von heiß gelaufenen Growth Aktien in Dividentitel wurden glaube ich schon erwähnt. dann geht bei den 3,75% Dividendenrendite noch etwas. 1% höher bedeutet ja runde 4000,-€ netto mehr im Jahr! Das ist schon ordentlich. Dann braucht man sich über Depotverzehr (je nach Präferenzen) gar keinen Kopf machen. Für die Steuerersparnis bei der Dividende sehe ich Kandidaten wie MUM (Steuerstundung, aktuell günstig) oder ETF mit höheren Renditen wegen der Teilfreistellung von 30% vorn.

viel Freude im neuen Lebensabschnitt!

1
U
Unbekannt

Ich verstehe nicht, warum das Ziel sein soll von den Dividenden leben zu können. Das Kapital kann man ohnehin nicht mit ins Grab nehmen und man muss auch nicht zwingend sechs- oder gar siebenstellige Beträge vererben. Also ich für meinen Teil ziehe es da vor, schon im Arbeitsleben mit dem Kapitalverzehr zu beginnen und in Teilzeit zu arbeiten.

1
MSSTDF
Investor

Parqet Nutzer diese Art einer Portfolio Betrachtung passt nicht in das hier oft propagierte Schema, das ist klar. Es geht nicht darum anderen zu genügen, sondern einem selbst. Da ist der erste Reflex: Wie gleiche ich das aus, was sich aus meinem frühen Ausstieg ergibt und nicht welche Töpfe kann ich noch vom Staat anzapfen. Das ist Freiheit und Selbstbestimmung. Und die Verantwortung die man gegenüber anderen hat, weil ich auf dem Egotrip bin und nicht weitergearbeitet habe. Irgendwann habe ich beschlossen, für meine Familie verantwortlich zu sein. Und jetzt habe ich von meinem alten Einkommen nur noch einen Bruchteil. Also muss zuerst neues / alternatives Einkommen her, egal wie es genannt wird: Faktisch ist es entsparen, aber oft nimmt der Wert nicht ab oder wächst sogar. Vom Buchwert kann ich mir kein Schnitzel kaufen

2
toni
Autor
Plus

Parqet Nutzer Ich bin mit 63 J. und mit Abschlag in Rente gegangen, meine Frau arbeitet in Teilzeit und hört mit ca. 60 Jahren auf zu arbeiten, d.h. das Depot ( bzw. der Puffer ) müssen ca. 5 Jahre finanzieren bis zu ihrer Rente. Die Renten und die Dividendeneinnahmen müssten dann reichen. Nach und nach sind für Extras (Reisen etc.) Verkäufe geplant bevorzugt Aktien mit kleiner Dividende nahe Allzeithoch denn dann heißt Zeit das Näherkommen des Lebensendes.

Grüße Toni

1
Jens L.
Investor

@toni_134075 Zu Deiner Frage, zum Rentenbeginn werde ich die Liquiditätsreserve auf mindestens 24 Monatsusgaben aufgestockt haben.

1
Phil

@jens_l Ist auf jeden Fall eine sinnvolle Sache. Würde nur überlegen, schon mittelfristig vorher in guten Phasen umzuschichten. Kann ja passieren dass die Kurse zum Renteneintritt deutlich unter ATH stehen, wenn man dann erst verkauft oder verkaufen muss, ist das bitter.

Eventuell auch über mehr als 24 Monate nachdenken und Regeln zum Wiederauffüllen nicht vergessen.

4
Jens L.
Investor

@frank_krabbes Ich hoffe ohne Umschichtungen auszukommen. Ich habe noch 14 Monate Zeit und leite bereits jetzt Überschüsse in die Liquiditätsreserve um. Sie wächst also parallel mit. Dein Gedanke ist vollkommen richtig. Deshalb habe ich mir vorgenommen, die Liquiditätsreserve ohne Verlustrisiko und kostenfrei anzusparen.

4
toni
Autor
Plus

@frank_krabbes es läuft noch ein Bausparvertrag (30 % Arbeitgeberzuschuss) der geht in die Reserve wenn fällig.

Gruß toni

0
Benjamin
Plus

Sehr lehrreich so einen historisches Track Rekord zu sehen🫡

1
toni
Autor
Plus

@benjamin_gaisreiter ich bin auch erstaunt was rauskommt wenn man am 2 Juni 2021 an einem Tag ca.140000 Euro Erbe in ausgewählte Aktien (viele) ohne genau auf den Kurs zu schauen und hohen Gebühren nach Jahren auf die Entwicklung zu schauen. Der Spruch der beste Tag anzufangen ist heute stimmt anscheinend. Leider noch kein Neobroker am Start. Alle Beträge sind Netto, Steuern alle bereits abgeführt und nicht getrackt !!! Ich finde mit einer persönlichen Dividendenrendite von ca 3,7 % kann man leben. Netto!!!

Grüße

0
PrivatierausP

die Steigung von Depotwert in Relation zu Invest sieht gut aus, haste damit nicht sogar “den Markt geschlagen” ..also so einen 0815 FTSI All world Dingens?

.. lies dein Depot doch mal in Portfolio-insights ein. Vergleiche es gegen verschiedene Benchmarks, lass die Verteilungen gegen die üblichen Standarts vergleichen usw.

*ps. Russland-Aktie ..als Europäer, geht das?

0
toni
Autor
Plus

@privatierausp Manchmal gibt es nur Adrs siehe auch TSMC wenn man nicht mit viel Aufwand an den Heimatbörsen handeln will oder kann. Die europäische Clearing weigert sich noch ( anders USA )über die Adrs verfügen zu können. Leider sind unsere Möglichkeiten zu investieren seit meinem Rentenbeginn sehr begrenzt, nachdem meine Partnerin (Teilzeit) bald das Arbeiten aufhören soll (2-3 Jahre vor Rentenbeginn) wird sich wohl der Vergleich mit den Weltetfs verschlechtern da mehr in Dividendenbringern investiert wird. Ansonsten mag ich lieber Dividenden als Verkäufe. Leider werden irgendwann die Apples und Broadcoms bei Höchstkursen dran glauben müssen. Alles hat sich so ergeben. Früher keine Etfs, Neobroker, kein You-Tube kein Parqet, kein Vorsorgedepot. Es gab Fonds (Gebühren!), Riesterrente (Katastrophe), Versicherungsvertreter, Bankberater, Gebühren, und Abschluss- und Depotgebühren. Wie einfach ist es heute.

Grüße Toni

1
joerginle
Investor
Terminal
+1

@privatierausp Die Aktien aus Russland werden wohl vor 2022 gekauft worden sein. Die verschwinden natürlich jetzt nicht, aber man wird sie aktuell auch nicht los. Ein Beispiel dafür, dass man mir Einzelaktien auch ein höheres Risiko hat.

0
toni
Autor
Plus

@privatierausp Genau, da sanktioniert sind die Russlandadraktien fürs handeln gesperrt, aber noch vorhanden.

Danke und liebe Grüsse

0
PrivatierausP

@toni_134075 um Riester habe ich damals einen Bogen gemacht, hab 1992 angefangen in GKV und staatliche “Versicherung” wertvolle Teile meines Lehrlingslohn zu pumpen ..offenbar für nichts und wieder nichts .. habe später Abitur und Ing.-Studium nachgeholt, bin inzwischen 50 und “Erwerbsloser ohne Leistungsbezug” ..lebe von Pflaschenfand, Altpapier, Muttis Rente und meinem Wertpapierdepot und Krypto-Staking. Halt der bescheidene Frugalist. Das erhoffte Leben mit Haus und Hof und darin Frau und mein eigener Nachwuchs, tja das ist leider nicht Wirklichkeit geworden. Wobei mir diese Situation jetzt natürlich auch hilft, da ich deutlich direkter auf die Lebenshaltungskosten einwirken kann.

0
PrivatierausP

@toni_134075 waren dann vorher allerdings auch reglementiert, sprich nicht direkt für Privatleute handelbar -denn warum sonst ADR ..also durften US Organisationen zumindest dieses Unternehmen handeln.

Sei es drum - hast du mal geschaut, bezüglich meiner Einschätzung, der Gradient der Rendite ..der ist doch ab Anfang 2024 sehr gelungen, da hat sich deine Investment-Aktivität ab 2021/22 offenbar ausgezahlt. Erinnert mich an mein kleines ü25 Jahre verschlafenes Portfolio - “hätte hätte Fahrradkette” ..hätte ich mich in meiner Jugend von Anfang an täglich mit Wirtschaft und Wertpapieren auseinander gesetzt, tja wo würde ich jetzt stehen ..

0
user_2f9e60
Plus
Beta

Was mir auffällt :

Der Gesamtkursgewinn ist mehr als doppelt so hoch wie die erhaltenen Dividenden - ein Kursgewinn ist kein realisierter Gewinn.

Woher kommen die extrem hohen Gebühren ?

Gerade als deutscher Anleger hat man da andere wesentlich günstigere Möglichkeiten.

Über 80 Aktien und 20 ETF’s sind für einen Rentendepot in meinen Augen zuviel und das sag ich wo ich selber über 60 Positionen im Depot habe.

0
toni
Autor
Plus

@user_2f9e60 Hypovereinsbank, jetzt nur noch passiv, Neobroker ist seit 3Jahren am Start ! Ich liebe Aktien

Danke und liebe Grüße

0
user_b8217c

Zu dieser Anzahl von Assets kann ich nur sagen:

Wer so viel diversifiziert hat keine Ahnung von Börse.

0
MSSTDF
Investor

@user_b8217c starke Worte. Sag das mal ishares oder Vanguard daß sie keine Ahnung hätten und manche ETF halten 10k. Werte. Das sind dann nach deiner Schlußfolgerung die ganz Ahnunglosen. Und jeder der einen ETF hält, hat keine Ahnung oder grenzenloses Vertrauen in eine einzige ISIN.

2
🍪

Parqet  nutzt Cookies. Erfahre mehr