user_0e8739

Gepostet in Portfolio Roasts

Rebalancing notwendig?

Hallo zusammen,

ich bin 45 J. alt und habe ca. 2019 angefangen, zu investieren. Vorher nur ETF, jetzt auch kleine Position an Einzelaktien.

Ich bespare aktuell 550 EUR/monatlich (ETF/Einzelaktien).

Meine geplante Asset Allokation:

  1. 32.5% ETF Anleihen (62.5% Global Government Bonds, 15% EM Bonds, 12.5% Corporate Bonds, 10% High Yield Bonds)
  2. 12.5% ETC (50% Commodity ex-Agriculture, 35% Gold, 15% Timber)
  3. 45% ETF Aktien (62.5% UBS ACWI, 3.25% MSCI Europe, 3.25% Emerging Markets, 13.75% Clean Energy, 12.5% Future Mobility, 5% Consumer Staples, 5% Global Infrastructure)
  4. 10% Einzelaktien (12.5% Apple, 12.5% Microsoft, 12.5% Visa, 12.5% Allianz, 11.25% NVidia, 11.25% Netflix, 13.75% Deutsche Post, 13.75% Waste Management)

Da ich ich ziemlich spaet angefangen habe, zu investieren (> 40 j.), ist mein Bondsanteil auch etwas hoeher.

Link: https://app.parqet.com/p/61e222f2fcf722495e9f1c03

Fragen:
a) Denkt ihr, diese Asset Allokation Sinn macht in Bezug auf Diversifikation oder wuerdet ihr irgendetwas davon rausschmeissen? 
b) Bei Bonds bin ich mir unsicher, ob 4 unterschiedliche Bonds nicht doch zu viel sind?
c) Bei IZF erscheint mir mein Wert doch recht hoch. Ich verstehe noch nicht ganz, ob das in meinem Fall gut oder schlecht ist und was hier der optimale Prozentanteil waere? Ich habe unterschiedliche Artikel gelesen und werde nicht ganz schlau daraus.

Zu verkaufende Position:
Ich mache gerade DCA mit Rize Cannabis und will das dann verkaufen, sobald ich wieder im Plus bin, da Cannabis mir zu volatil ist. Das Geld will ich dann lieber in den ACWI stecken.

Verkaufte Holdings:
Ja, ich weiss, ich habe bisher ziemlich viele Positionen aus Nervosität hin- und hergeschoben (gekauft und verkauft). Ich muss jetzt wieder anfangen, mehr Sicherheiten (z.b. Bonds) aufzubauen.

Vielen Dank schon einmal fuer eure Einblicke und Kommentare. :)

Bestes,
Jibs
11 Kommentare

Melde dich an, um mitzudiskutieren.
user_0e8739
Autor

@michael_4a2e3c + @jan_fehlberg

Toll, Danke euch vielmals fuer die Erklaerungen. Bis auf wenige Ausnahmen werde ich eure Ratschlaege umsetzen und einen grossen Teil rausschmeissen oder umschichten. :)

Das waere meine neue Allokation (neben separatem Tagesgeldkonto):

17.5% Bonds

  • 87.5% Global Gov Bond Inflation-Linked EUR
  • 12.5% Lyxor Future Bond Daily (-2x) Inverse EUR

15% Commodity

  • 50% Gold ETC
  • 50% Commodity ex-Agriculture ETF

67.5% Aktien ETF

  • 75% MSCI ACWI
  • 15% S&P 500 Info Tech
  • 10% Clean Energy

Habt einen guten Tag,
Jibs

2
Parqet Nutzer
Plus
Beta

Hallo, noch ein Hinweis. Wenn die Realzinsen steigen, sind inflationsgeschützte Anleihen der falsche Ansatz. Dann müsstest du umschichten in normale Anleihen. Sobald die Zinsen Ihren Höhepunkt erreichen, gilt gleiches für den inverese ETF. Sonst würdest du damit Verluste generieren.

0
user_0e8739
Autor

@michael_4a2e3c Danke für den Hinweis. Uff, ich hatte eigentlich nicht vorgehabt, kurzfristig zu schieben. 🥺 Mist, jetzt bin ich noch verwirrter als vorher. Ok, ich sehe schon, am Ende schmeisse ich alle Anleihen raus. 😂

0
Gelöschtes Konto

<Platzhalter - Portfolio bitte weiter öffentlich halten... eine Antwort folgt die Tage>
Hmm jetzt ist es schon wieder privat und damit leider keine weitere Analyse möglich.

Thema ESG/SRI: Ein Großteil deines Depots bestand aus diesen gefilterten ETFs. Hast du dich bewusst für diesen Filter entschieden und vorallem auch verstanden welche weiteren Konsequenzen das für dich und die Unternehmen, die aufgrund des Filters, nicht in dem ETF gelandet sind beutet? Es kann ja auch sein das du dich einfach nur wegen der -vergangen- marginal besseren Performance oder dem allg. Trend zu Nachhaltigkeit etc. dazu entschieden hast?

Dazu sei gesagt das der ESG oder noch "schlimmer" der SRI Filter das unsystematische Risiko erhöht und somit deiner Frage nach Diversifikation widerspricht. Das ganze Thema ist heute eine Best-In-Class Variante, hier mal am Beispiel iShares MSCI World:

  • iShares Core MSCI World ( IE00B4L5Y983 ) - 1539 Positionen
  • iShares MSCI World ESG Screened ( IE00BFNM3J75 ) - 1459 Positionen
  • iShares MSCI World ESG Enhanced  ( IE00BHZPJ569 ) - 1346 Positionen
  • iShares MSCI World SRI Select ( IE00BYX2JD69 ) - 373 Positionen

Hier haben wir ein Ausfallverfahren, es werden nur die Unternehmen herausgesucht, die den geringsten Aufwand haben, um den Umbau zu schaffen,   den die Politik fordert.

Dies ist aber genau das Gegenteil von dem was die EU als Zielstellung hat, die wollte nämlich den Unternehmen Kapital zur Verfügung stellen, so das sie eben den Umbau packen.
Diese "bösen" Unternehmen bekommen jetzt aber kein Kapital in diesen ESG/SRI Porfolios, sondern priviligieren die Unternehmen die diesen Umbau nicht mehr nötig haben.

Es soll also ein Großteil der sog. Old Economy bestraft werden für das was wir und die Generationen vor uns doch erst geschaffen haben. Wir alle als Gesellschaft haben eben diesen Unternehmen einen Markt gegeben und nun sollen sie als Buhmann für unseren Wandel zur Nachhaltigkeit herhalten.

Klar hat es schwarze Schafe immer und überall mal gegeben, dies spricht aber nicht für die Gesamtheit dieser Unternehmen. Ich denke das es also nicht der richtige Weg ist solchen Unternehmen nun den Pfad bzw. die Transformationen zu verwehren.

Aber wie so oft wird sich darüber einfach keine Gedanken gemacht und die Marketingabteilungen der Fondhäuser haben erstklassige Arbeitg geleistet, sowie die für das ESG Rating zuständigen Rating-Agenturen zählen schon die Dollarscheine denn nun bekommen sie endlich wieder eine Daseinsberechtigung. Es lebe die Bürokratie 😂😜

Einen Teil habe ich hier 1:1 aus dem Video entnommen, also vllt gerne auch noch einfach mal anschauen und wirken lassen:

 
Thema Anleihen
: welchen Effekt oder Sinn hast du dir von Anleihen versprochen?
Es ist schon korrekt das Anleihen ab dem Investment Grade oder Staatsanleihen höchster Bonität quasi als sicherer Hafen gegolten haben. Das ist aber leider schon etwas mehr als 10 Jahre her, spätestens mit der Eurokrise in 2010 und dem "What ever it takes" sowie der darauffolgenden quantitativen Lockerung war das Thema erstmal vom Tisch.

Sichere Längläufer sind daher in mit den Jahren in die Höhe geschnellt und haben den frühen Besitzern einiges an Rendite eingebracht. Hierzu ein kleines Beispiel anhand einer Staatsanleihe der Bundesrepublik Deutschland mit einem Kupon von 4,75% und einer Laufzeit bis 2034 (Erstemission war in 2003).

Die meisten Anleihen notieren in Prozent des jeweiligen Nominalwerts. Sprich bei einer Stückelung von bsw. 1000€ je Anteilsschein und einem Kurs von 101 muss der Käufer 101% - 1010€ bezahlen (Gebühren, Spread und Stückzinsen mal nicht beachtet).

Du bekommt aber nur auf die 100% den festgesetzten Kupon (in unserem Beispiel 4,75%). Somit wird bei einem höheren Kurs die akutelle "echte" Rendite reduziert. Man spricht hier auch von der Yield. Diese liegt bei der deutschen Staatsanleihe bei ~3% obwohl es ja jedes Jahr 4,75% Zinsen gibt, allerding bei einem Kaufpreis von ~155%.

Wichtig ist jetzt aber auch noch, besonders bei langlaufenden Anleinen, die Duration bzw. modified Duration. Das ist eine Sensitivitätskennzahl die angibt wie anfällig die Anleihe auf eventuelle Zinsänderungen reagiert (Zinsänderungsrisiko). Bei der Anleihe in unserem Beispiel haben wir eine mod. Duration von~10(%). Das bedeutet wenn der aktuelle Leitzins auf 1% angehoben wird, dann fällt der Kurs dieser Anleihe um ~10% und vice versa.
(alle oben genannten Punkte habe ich hier mal farbig markiert)
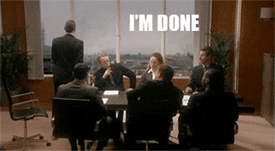
So um jetzt wieder auf deine Anleihen ETFs zu kommen, dort greift auch der gleiche Mechanismus. Nur hast du hier nicht nur eine Anleihe sondern direkt eine Vielzahl. Aber keine Angst, du musst jetzt nicht jede einzelne Anleihe auf entsprechende Duration prüfen. Das sollte auf der Seite des Fondanbieters bzw. im Factsheet oder bei extraETF (unter dem Menüpunkt Analyse) zu finden sein.

Somit kann ich aktuell weder in USD noch in EUR notierte Langläufer empfehlen. Es gibt natürlich auch hier eine spezielle Art der Anleihen die dort nicht so Anfällig ist, nennt sich Floater (variabler Zinssatz + geringer fester Zins) oder eben kurzlaufende Schuldverschreibungen. Wenn es zu einer Änderung der Zinspolitik gekommen ist kannst du dein Porfolio gerne mit entsprechenden langlaufenden Anleihen bestücken. Ich kann hier bsw. die Anleihen mit EuroMTS Highest Rated Index empfehlen.

Thema Trend-ETFs / Sektorwetten
: Das meiste wurde hier glaube ich auch schon von den anderen Kollegen erwähnt. Das sind mMn alles spekulative Produkte die defintiv nichts mit langfristigem passivem Investieren zu tun haben.  Auch dein S&P InfoTech zählt leider dazu, ja die historischen Renditen sind schon verlockend. Aber das ist nicht garantiert, hierzu ein Blogbeitrag von Gerd Kommer. Am besten erstmal die Finger davon lassen und einen -langweiligen- Kern aufbauen der nur aus marktbreiten Indizes besteht.

Aber dann bitte auch nicht sagen das du eine Core-Sattelite Strategie fahren willst und im Endeffekt eh wieder nur Aktien/Aktien-ETFs hälst. Das machen die meisten mMn auch falsch, bzw. haben es anders verstanden. Core-Sattelite geht eher in die Richtung das man die Satteliten aus anderen Assetklassen bestückt die eine geringe oder gar negative Korrelation zu deinem Kern haben. Nichts anderes...

Zum Thema Trendgedöns habe ich auch nochmals ein passendes Video mit Herrn Andreas Beck, der es schön auf den Punkt bringt 😜

Ach und dieser Cannabis ETF gehört natürlich auch dazu. Das Verwässern des durchschnittlichen Kaufpreises würde ich daher auch sein lassen. Du weißt nicht ob und wann sich der Trend da mal wenden wird. Entweder realisierst du einfach deine Verluste oder lässt ihn erstmal liegen, aber auf keinen Fall weiter Geld reinstecken!

Thema IZF
: Dazu reißen wir mal fix die beiden unterschiedlichen Renditetypen an. Man unterscheidet hier zwischen zeitgewichteter & kapitalgewichteter Rendite. Bei der zeitgewichteten Rendite (TTWOR) spricht man in der Regel von einer Einmalanlage und gibt die Rendite in Prozent des jewiligen betrachteten Zeitraums an.

Bei der Ermittlung der Rendite werden Änderungen der Portfolios herausgerechnet, die in diesem Zeitraum durch Ein- oder Auszahlungen entstanden sind. Die zeitgewichtete Rendite ist damit unabhängig von solchen Zahlungsströmen. Sie eignet sich daher, um die Erträge unterschiedlicher Anlageinstrumente, Anlagestrategien oder Vermögensverwalter miteinander zu vergleichen.

Der IZF gehört zur zweiten Variante. Für beide gilt, je höher umso besser! Grobgesagt kannst du anhand des IZF sehen wie gut dein Markettiming war.

Hierbei werden verschiedene Teilbeträge des Vermögens über unterschiedlich lange Zeiträume investiert. Die sogenannte kapitalgewichtete Rendite – auch geldgewichtete Rendite, interner Zinsfuß oder Internal Rate of Return (IRR) genannt – bezieht all diese Faktoren ein. Die IRR berücksichtigt exakt, wann und wie lange wie viel Geld investiert wurde. Sie gibt somit wieder, welchen Ertrag man im betrachteten Zeitraum tatsächlich mit seinem Investments erzielt hat.

Dazu möchte ich noch mal fix anhand eines Beispiels mit fiktiven Renditen den IRR besser veranschaulichen.

Investor A: Am 01.01.2020 werden 10.000€ als Einmalbetrag in den FTSE All-World ETF investiert. Folgenden Verlauf hat sein Investment in den nächsten zwei Jahren gemacht:

Zeitpunkt   | Rendite  |   Wert
30.06.2020 |   -10%    |   9000€
31.12.2020 |   -  5%    |   8500€
30.06.2021 |  +20%    |  10260€
31.12.2021 |  +10%    |  11286€

In den zwei Jahren hat der Investor A damit eine kapitalgewichtete Rendite von 1286€ erwirtschaftet, was rund 12,9% des investierten Kapitals entspricht. Da es sich um eine Einmalanlage handelt, entspricht dies auch genau der zeitgewichteten Rendite (TTWOR).

Investor B: Am 01.01.2020 werden 2500€ in den FTSE All-World ETF investiert. Anders als Investor A verflogt InvB eine etwas andere Strategie und wird in den folgenden zwei Jahren sein Investment jedes halbe Jahr um weitere 2500€ erhohen.
Folgenden Verlauf hat sein Investment in den nächsten zwei Jahren gemacht:

Zeitpunkt   | Rendite  |   Wert + Investment = Total
30.06.2020 |   -10%    |   2250€ + 2500€ = 4750€
31.12.2020 |   -  5%    |   4512,5€ + 2500€ = 7012,5€
30.06.2021 |  +20%    |  8415€ + 2500€ = 10915€
31.12.2021 |  +10%    |  12006,5€

Investor B hat damit in den zwei Jahren eine kapitalgewichtete Rendite von 2006,5€ oder knapp 20,1% erzielt.

Beide Investoren haben den gleichen Betrag über den gleichen Zeitraum in das gleiche Investment angelegt. Einziger Unterschied war hier das Markettiming welches sich durch die höhere IRR + Total zeigt.

Was bringt dir diese Zahlen nun? Wenn du dein komplettes Portfolio mit einem anderen Portfolio (mit ggf. andere Assetallokation) vergleichen möchtest nimmst du die zeitgewichtete Rendite (TTWOR). Nur wenn das andere Portfolio genau die gleiche Allokation und die gleiche investierte Summe verwendet hat empfiehlt es sich die IRR zu nutzen.

Ansonsten kannst du mit der IRR noch bsw. einzelne Positionen mit sich selbst vergleichen ob du durch besseres Markettiming das jeweilige Asset outperformen konntest.

Thema Assetallokation & Altersvorsorge: puh langer Weg bis hier hin 😂
Ich werde mich hier mal etwas zurückhalten, wenn hier Fragen entstehen sollten dann bitte einfach schreiben.

Dein aktuelles Profolio sieht für mich nach: "Von allem ein bisschen, denn man weiß ja nie was passiert, aber ich hab schon zu viele Jahre verpasst und muss jetzt trotzdem noch teilweise riskantere Aktionen starten um einen Teil der Opportunitätskosten wieder reinzuholen" aus.

Ich weiß nicht ob du dich schon mit einem passenden Konzept für die Anspar/Entsparphase gekümmert hast, falls ja ignoriere diesen Punk.
Ansonsten kannst du ja mal mit diesem Lifecycle-Rechner rum spielen.
Das ist nur eine von sehr vielen Möglichen Varianten wie man die Sache angehen kann und man muss auch nicht genau die gleichen Produkte verwenden.
Du solltest dir aber auf jeden Fall schon mal dir Frage stellen/beantworten ob du einen Kapitalerhalt oder Kapitalverzehr anstrebst (beides hat seine Vor&Nachteile).

Wenn du weiterhin die Strategie "Von allem ein bisschen" komplett oder zum Teil fortführen willst, würde ich dir vllt einen Multi-Asset-ETF nahelegen. 
Das sind schon fertige Portfoliokonzepte in nur einem Produkt mit überschaubaren Kosten. Da brauchst du dich um nix weiteres mehr zu kümmern als fleißig deine 550€ monatlich einzuzahlen (Rebalancing und Detail-Assetallokation entfällt).

Beispiele wären hier für einen Mix aus Aktien + Anleihen & ggf. ESG:

  1. Vanguard LifeStrategy XX % Equity (die XX gibt den Aktienanteil an).
  2. BlackRock ESG Multi-Asset Conservative / Moderate / Growth (20/55/85% Aktien).

Der Allrounder aus Aktien + Anleihen + Rohstoffen:

  1. Arero der Weltfond (auch als ESG erhältlich hat im Default eine Gewichtung von 60% Aktien 25% Euro Staatsanleihen und 15% Rohstoffe).

Natürlich ist das auch nur ein Weg und man könnte sich sowas auch selber bauen und würde wahrscheinlich etwas an den laufenden Kosten sparen können (allerdings bezahlt man dann wahrscheinlich je nach Broker ggf. beim Rebalancing wieder mehr - den MultiAsset ETF kostet das nichts bzw ist schon mit der TER abgewickelt).

Naja es gibt zu viele Möglichkeiten die ich hier jetzt nicht alle benennen kann/möchte 😜

Mach dir einfach mal deine Gedanken und melde dich dann gerne nochmal.

P.S. wenn du längerfristig einen GOLD ETC halten willst dann wechsel auf den EUWAX Gold 2 ETC. Dieser hat keine laufenden Kosten und kann bei Bedarf in physicher Form ausgeliefert werden. Ebenfalls ist er nach einem Jahr Haltedauer dann steuerfrei.

So das wars erstmal...

2
Gelöschtes Konto

push 4 notification

0
sleepwalker

Hallo Jibs,

deine Asset Allokation finde ich generell nachvollziehbar, mit der Einschränkung, dass du nicht geschrieben hast, was dein Investitionsziel ist. Wenn es das Aufbessern der Rente wäre, hättest du ja noch +/- 20 Jahre Zeit und da würde ich weniger konservativ rangehen.

Mehr als 20 Titel wären mir angesichts der noch überschaubaren Portfolio-Größe deutlich zu kleinteilig. Man merkt, dass du dir viele Gedanken gemacht hast, aber welchen Beitrag - um nur ein Beispiel zu nennen - werden rd. 2 % Timber liefern? Gleiches gilt für den Europa und den EM-ETF.
Zu den Bonds: Momentan würde ich den risikofreien Portfolioanteil auf dem Tagesgeldkonto lassen.
Bei den Aktien kann ich keine klare Richtung erkennen. Einen Dividendenbeitrag sollen sie wohl nicht liefern, richtige Wachstumstitel sind sie aber auch nicht durchweg.

Der IZF ist der Interne Zinsfuß, gewissermaßen die Rendite deines Portfolios. Je höher desto besser 😃 !

Wenn du mich fragst, was ich an deiner Stelle machen würde, vielleicht so etwas:
15 % Tagesgeld
7,5 % Commodities
7,5 % Gold
60 % ACWI
10 % Einzelaktien (z. B. 3 Wachstumstitel, alternativ ein ETF auf den S&P 500 oder Nasdaq 100)

Das greift deine Grundideen auf und ist deutlich besser handhabbar - vor allem bezogen auf das Rebalancing.

Viel Erfolg!

1
Parqet Nutzer
Plus
Beta

Hallo Jibs,
ich würde bei den Anleihen ETF alle USD rausnehmen. Bei Anleihen solltest du immer in Eigenwährung investieren. Da diese ja zur Absicherung dienen sollen. Sonst gehst du eine Währungswette ein. Ich würde auch keine EM Anleihen reinnehmen. Ich würde es entweder alles auf den global government umschichten. Oder wenn du noch etwas mehr Risiko willst, kannst du Unternehmensanleihen dazunehmen. Allerdings in EURO.
Oder ganz verrückt auf steigende Zinsen der EZB wetten und z.b. den Lyxor Bund Future Daily (-1x) Inverse UCITS ETF nehmen. Gibt's auch mit zweifachen Hebel ;-)

An der Allokation gibt es nichts auszusetzen.
Ein Hinweis. Wenn du Microsoft, Apple, NVIDIA besparst dann hebelst du damit deinen 5%Cap des ACWI aus... Mir gefällt gerade dieser Cap. Darum ist das in meine Augen ein Wiederspruch.

Viele Erfolg

&#xA;

1
user_0e8739
Autor

Hi sleepwalker,

OMG, tausend Dank fuer deine Bemuehungen und die ganzen Tips.

Oh Sorry, ja, stimmt, ich haette noch 20/22 Jahre bis zum Rentenalter, aber ich hoffe, dass ich ab 55/60 j. schon gut leben kann. Was bringt mir Vermoegen im Rentenalter, wenn ich evtl. weniger aktiv/unterwegs sein kann? :D

Ja, da gebe ich dir recht mit den winzigen Positionen (MSCI EM, MSCI Europe, Timber, Global Infrastructure, Consumer Staples) und den Einzelaktien, darueber habe ich auch schon nachgedacht, das Geld dann lieber umzuschichten. Danke.

Tagesgeldkonto (mehr als 15%) hab ich auf jeden Fall noch separat laufen. :)

Wenn ich dir noch Fragen stellen darf?

  1. Bonds

Also wuerdest du sagen, Bonds tragen nicht mehr wirklich zum Vermoegenserhalt bei, auch wenn mit der fortschreitenden Inflation immer mehr in Anleihen fluechten und diverse Zinserhoehungen angekuendigt worden sind? Warum empfehlen die ganzen Plattformen alle denn immer noch, dass Anleihen beigemischt werden sollten?

2. Zukunftsthemen (Saubere Energie, Mobilitaet)

Wuerdest du die Trendthemen wie `Clean Energy` oder `Future Mobility` nicht im Portfolio lassen? Wenn nein, hast du eine Erklaerung dafuer?

Viele Gruesse,
Jibs

1
sleepwalker

@user_0e8739 Guten Morgen,

zu einigen weiteren Aspekten der Anleihen hat Michael Braun ja schon etwas geschrieben. M. E. werden Anleihen für Privatanleger wichtig, wenn sie in Größenordnungen kommen, bei denen Verwahrentgelte drohen. Bis dahin würde ich - solange der Zinsmarkt keine eindeutige Richtung nach oben aufweist - beim Tagesgeldkonto bleiben. Mit länger laufenden Bonds (10-15 J. z. B.) wirst du bei steigenden Zinsen auf absehbare Zeit Geld verlieren und bei den Kurzläufern muss sich ein Trend erst noch zeigen. Und wer weiß, vielleicht werden auch Tagesgeldkonten eines Tages wieder verzinst. Eine Alternative sind ggf.  inflationsgeschützten Staatsanleihen (z. B. IE00B0M62X26).

Bei den in ETFs verbrieften Trendthemen überzeugt mich der konzeptionelle Ansatz einfach nicht. Die üblichen und erfolgversprechenden Vorgehensweisen beim Investieren sind doch der passive Ansatz mit Indexfonds auf breite Märkte und aktives Stockpicking nach bestimmten Strategien (Value, Growth, Dividenden ...). Bei Themen-ETFs hast du gewissermaßen das Schlechteste aus beiden Welten: Du weißt nicht, ob die Unternehmen überhaupt etwas taugen oder ob sie nur im Fonds gelandet sind, weil sie am Trendmarkt tätig sind. Und das eben nicht breit gestreut, sondern als Klumpen. Da ist eine positive Wertentwicklung vollkommen vom Zufall abhängig. Denn auch wenn das Thema wichtig ist, heißt das nicht, dass alle Unternehmen damit Geld verdienen und/oder ihre Aktienkurse steigen. Das Ergebnis sind absolut unattraktive Chartverläufe wie beim IE00B1XNHC34  (ab 2008) und auch wenn es besser läuft, wird der MSCI World nicht outperformed (z. B.  IE00BGV5VR99).

Beste Grüße
sleepwalker

1
Ronny Werner
Plus
Beta

Das Portfolio ist nicht einsehbar, da privat.

0
user_0e8739
Autor

@ronny_werner Woops, Sorry. Wusste nicht, dass noch jmd drauf schauen mag. :D Hab's wieder auf öffentlich gesetzt. Danke dir fuer dein Interesse. :)

1
🍪

Parqet  nutzt Cookies. Erfahre mehr