user_eb20b0
Plus

Gepostet in Schnack

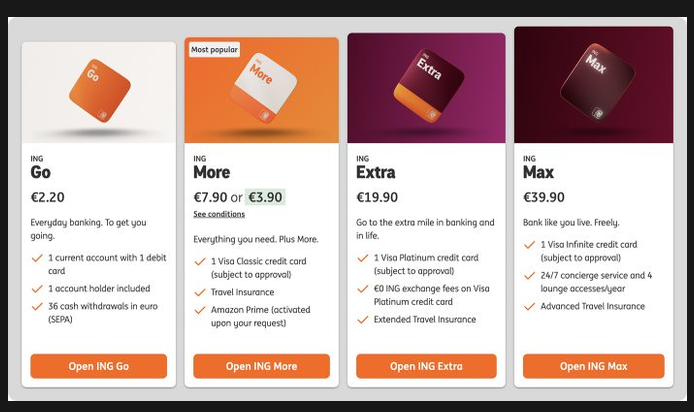
Hallo zusammen,Habt ihr das auch schon gesehen?Das dürfte aus meiner Sicht ein…

Hallo zusammen,

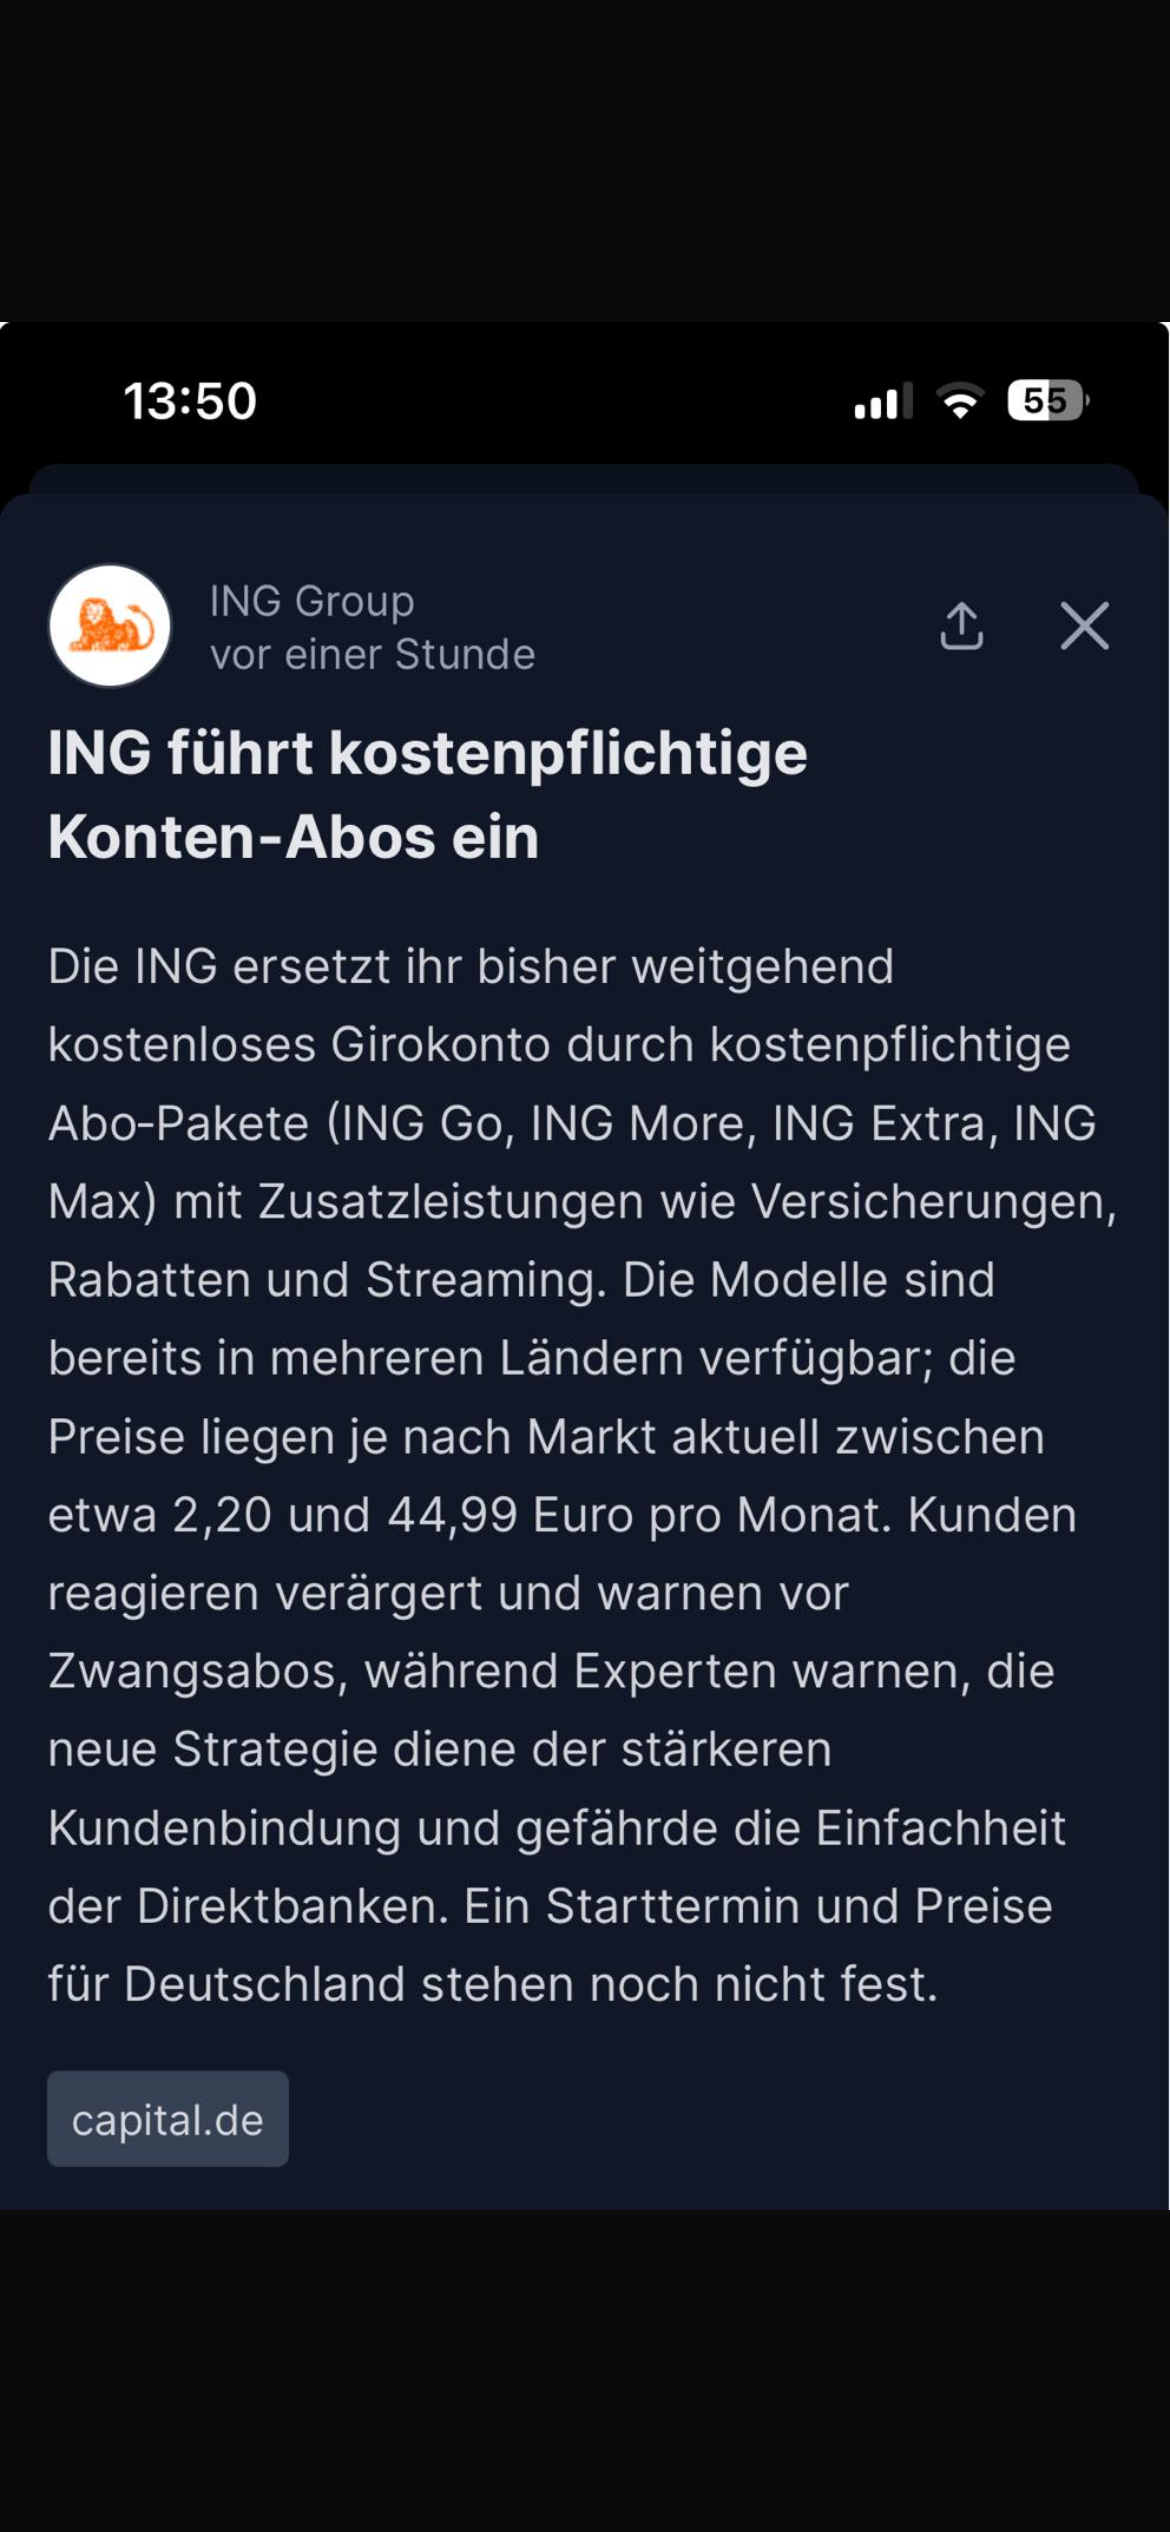
Habt ihr das auch schon gesehen?

Das dürfte aus meiner Sicht ein ziemlicher downer sein und Kunden zu einer anderen, günstigeren Bank treiben.

Was denkt ihr?

23 Kommentare

Melde dich an, um mitzudiskutieren.
Sylvia
Investor

Mir fallen bei der Ing seit einiger Zeit verschiedene Sachen unangenehm auf.

Bei den Extrakonten werden die Zinsen erst zum Jahresende gut geschrieben. Zinseszinseffekt deutlich geringer.

Seit diesem Monat werden die Sparplaneinzahlungen erst zwei Tage später wertgestellt. Frage: Wann kauft die Ing wirklich?

Dividenden kommen in der Regel erst mehrere Tage verspätet.

Vergleichsweise geringe Zinsen für Extrakonto und Festgelder.

Mindestens 1000 Euro Geldeingang für das Verrechnungskonto damit keine Gebühren anfallen.

Bin ja sehr gespannt.

4
BabyWolf
Plus

Ist schon seltsam wenn sich Aktionäre aufregen, dass sich Unternehmen Geschäftsmodelle einfallen lassen, um immer höhere Gewinne zu erzielen um Aktionäre zufrieden zu stellen.

Spannend, was man wie empfindet, je nachdem ob es Geld bringt oder kostet.

Mir geht Youtube Werbung auf den Keks, Amazon, die Gebühren bei Microsoft … dann fällt mir ein das ich Aktien habe und ich bin gechillt.

4
Oliver Seiwert
Plus

Ich kann nur die DKB empfehlen…ab 700 Euro Geldeingang “gebührenfrei” 😄. DKB hat auch eine super Kreditkarte und auch noch eine echte Girokarte. Die kosten aber ein wenig. DKB nutze ich als Gehaltskonto und Trade Republic als Depot

2
user_2f9e60
Plus
Beta

Echte Kreditkarte gebührenfrei Barclay jetzt Easycard - kostenlose Bargeldabhebungen egal bei welchen deutschen Institut/Sparkasse.

Girokonto nur noch für Gehaltseingänge und Lastschriften - warum wechseln wo heutzutage eine lange Historie bei einer Bank wertvoll ist

0
Manuel
Plus

Ich hatte gehofft ING geht vielleicht mehr Richtung Consorsbank, die seit dem letzten Jahr die Kondition ziemlich verbessert habe. Oder Konditionen wie DKB, mit Kreditkarte ohne Fremdwährung.

Mal schauen wie ING das hier umsetzen wird. Bin etwas skeptisch, aber abwarten.

2
user_2f9e60
Plus
Beta

Ich bin jahrelanger “echter” Commerzbank Kunde. Die Filiale ist nicht mehr zu gebrauchen. Bargeld gibt es dort nicht mehr oder evtl. 1 mal pro Woche.

Danke Unicredit dafür das ich nun auf mein Girokonto 4,90 Gebühren zahlen darf.

Über Geldanlage hatte ich hier schon geschrieben - Lottogewinne oder ähnliches gehen sofort nach Erhalt dort weg.

1
user_2f9e60
Plus
Beta

Hatte zwei Fonds mit gesamt 60k dort der Verkauf war sofort sichtbar aber kein Hinweis auf die Wertstellung hat mich Ü-Zinsen gekostet und Beratung war mal gut. Als ich neu beraten werden wollte - sollte ich so ein Robo Adviser Depot nehmen - Erklärung NULL. Was solls bis aufs Giro ist alles aufgelöst.

Selbst ist der Mann :-)

2
TTTom
Plus

@mcfly Ich hatte nur das Angebot 50.000 EUR auf dem Tagesgeld zu deponieren, zum lächerlichen Zinssatz von 0,75%. Da hätte der Zinsverlust deutlich mehr gekostet, als die 4,99 Gebühren.

Wie oben schon geschrieben, hab einfach den neuen Bedingungen nicht zugestimmt und bis heute wird mein Konto weiter gebührenfrei geführt.

1
McFly
Plus
Beta

@user_2f9e60 das muss ich leider genau so unterschreiben! In meiner Region wurden quasi alle Filialen geschlossen. Ich muss jetzt über 40 Minuten mit dem Auto oder über 1 Stunde mit dem Zug zur nächsten Filiale mit “Beratung” fahren. Dort an Bargeld zu kommen ist wie beschrieben eine Katastrophe und die Beraterin war am Ende interessiert, was ich alles in Parqet bei anderen Brokern tracke, aber konnte mir auch nicht wirklich weiterhelfen. Ich habe ihr mehr erklärt als sie mir und damit meinte sie, soll ich das kostenlose Online-Depot nehmen mit günstigeren Gebühren.

Wie gesagt bin ich schon seit deutlich vor 2007 dort Kunde. Hatte lange Zeit das größte Depot dort und entsprechend saftige Depotentgelde iHv zuletzt >34€/Monat. Da sind 4,90€ noch sehr günstig, aber die investiere ich lieber hier für mein Plus-Abo. Dennoch bestätigte mir die CoBa-KI, dass ab 50k die Gebühr wegfalle. Ich teste das im August. Da Du nur noch das Girokonto dort hast, wird das vermutlich nicht interessant sein. Ansonsten könnte ich den Screenshot teilen.

Ich werde es Dir aber gleich tun: hatte auch schon negative Verkaufserfahrung und wollte alles abziehen zu FnZ. Da die aber nur jeden zweiten der aktiven Fonds unterstützen, hänge ich noch immer dort fest. Werde diese Altlasten nun also dort liquidieren und in meine passiven Bausteine umschichten. Immerhin sind auch ein paar schöne Gewinne ohne Abgeltungssteuer dabei ;)

Schade, dass sich hier die Autosyncs nicht so schnell weiterentwickeln. Die Underperformance bei der CoBa hätte mir sicher geholfen, die Schritte schneller zu gehen. Ich hatte im Herbst 2024 im FF mal nachgefragt bzgl CoBa-Autosync. Damals meinte Sumit, das sei eine Sache von einigen Monaten, aber wird sicher keine Jahre dauern. Das ist aber bald 2 Jahre her …

1
TTTom
Plus

Bin beides, Commerzbank und ING Kunde. Den neuen Commerzbankbedingungen letztes Jahr hab ich nicht zugestimmt, insofern zahle ich dort immer noch keine Kontoführungsgebühren.

0
McFly
Plus
Beta

@user_2f9e60 ich bin auch noch Commerzbank-Kunde mit jahrzehnte-langer Historie. Leider warte ich auf diesen Autosync noch immer vergeblich.

Aber zum Thema der Kontoführungsgebühren: meines Wissens müssten diese ab einem Volumen von 50k wegfallen. Durch Umstrukturierung bin ich aktuell unter diese Grenze gekommen, aber werde es zeitnah selbst nochmal testen. Laut der CoBa-KI/-Avatar zählt dabei Girokonto und Depot zusammen.

0
user_eb20b0
Autor
Plus

Vielen Dank für eure Eindrücke dazu!

Den Gedanken mit der langjährigen Bankenhistorie, welche immer wichtiger wird war ein sehr interessanter Punkt den man wohl auch nicht außer Acht lassen sollte. Ich war bislang zufrieden mit der ing, doch wäre es nicht mein erster Wechsel einer Bank;) die apothekerpreise für das Trading helfen auf jeden Fall, ruhig im Aktienhandel zu sein und auf etf zu vertrauen:D

1
Claus
Plus
Beta

Ich war ein ING Kunde so ziemlich am start der ING-Diba, bzw als es populär wurde, und war dort ca 20 Jahre, aber bereits in den letzten Jahren hat sich diese Entwicklung so abgezeichnet, ich habe dann relativ zügig ein Konto bei C24 und DKB eingerichtet, DKB fand ich dann nicht so toll und dort auch wieder mein Konto geschlossen. Vor ca. 5 Jahren habe ich der ING den Rück gekehrt aufgrund der ganzen Entwicklung und Preisstruktur. Zu meinem C24 habe ich dann auch ein TR Giro eröffnet seit es möglich war und habe auch fast alle Daueraufträge etc zu TR umgezogen. Das C24 Konto dient nur noch als Gehaltskonto und meine Hypotheken werden dort eingezogen. Plan ist es im 07 / 29 dann auch C24 nicht mehr aktiv zu benutzen, vorausgesetzt bei TR gibts keine gravierenden Veränderungen. Und ich bin mit beiden Konten (Gebührenfrei) super zufrieden. Zusätzlich habe ich eine Amazon VISA, TF Bank Mastercard und EasyBank Visa (ehemals Barclay). Mein Festgeld liegt bei Raisin. Und damit fahre ich sehr gut, kann mich Weltweit kostenlos mit Bargeld versorgen und das handling ist auch überall Userfreundlich.

1
TTTom
Plus

Bezüglich Girokonten geht der Trend seit Jahren (wieder) in die Richtung gebührenpflichtig. Ich hab bisher alle Girokonten noch gebührenfrei (ING, Commerzbank, DKB, 1822direkt). Als Neukunde zahlt man bei den 3 letzten aber auch schon länger Kontoführungsgebühren. Ich bezweifle, dass man in der Zukunft in D überhaupt noch kostenlose Girokonten bekommt.

0
TTTom
Plus

@user_2f9e60 Wie ich ja schrieb “Ich hab bisher alle Girokonten noch gebührenfrei”

0
user_2f9e60
Plus
Beta

Klugscheisser Mode An :-)

Sie sind nicht kostenlos - sie sind/waren Gebührenfrei wenn genug Geld,eingang

/Mode aus…

0
Eike
Investor
Terminal
+1

Wenn bei den Abos geringere Gebühren im Handel von Wertpapieren inkludiert ist, würde ich drüber nachdenken es zu akzeptieren.

0
Marius
Plus

Abwarten was davon evtl. in DE umgesetzt wird. Aus den Medienberichten geht ja z.B. gar nicht eindeutig hervor ob bzw. unter welchen Bedingungen das Konto vorher gebührenfrei war.

0
TTTom
Plus

“Bereits verfügbar sind die neuen Konten unter anderem in Belgien, Polen, Rumänien und seit Kurzem auch in den Niederlanden. Dort kosten die Pakete zwischen vier und 44,99 Euro pro Monat. In Belgien liegen die Preise zwischen 2,20 und 39,90 Euro. Zum Leistungsumfang gehören je nach Tarif auch Extras wie Streaming-Abonnements, der Zutritt zu Flughafenlounges oder Vergünstigungen beim Aktienhandel. Ein Vorbild dürften Neobanken wie Revolut oder N26 sein, die mit gebündelten Kontoabos schon länger am Markt sind.”

Belgien:

https://www.iphone-ticker.de/ing-fuehrt-in-mehreren-laendern-abo-modell-ein-279704/

0
Jens
Plus

Ich denke, die ING schiesst sich damit ins Knie.

Andere Banken verteilen Prämien um Neukunden zu gewinnen…

Um Aktien oder ETFs über eine Bank zu handeln, brauche ich dort in der Regel kein Girokonto

0
phil
Plus

Ich warte mal ab, ob das gebührenfreie Girokonto (auch mit Gehaltseingang) erhalten bleibt.

Falls nein werde ich mal überlegen müssen, was ich tue. Ich habe in den letzten 10 Jahren zwei oder dreimal gewechselt, immer wegen Gebühreneinführung oder -erhöhung. Mir reicht es dann wahrscheinlich (falls es bei der ING auch etwas kosten sollte). Ich würde dann wahrscheinlich sogar wieder zur Sparkasse oder PSD zurück gehen.

Ich hab ehrlich gesagt keine Lust mehr, “ständig” zu wechseln.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr