Wackelt die KI-Rally :
Lesenswerter Artikel zum KI-Hype
0
15 
Lesenswerter Artikel zum KI-Hype
Verstehe ich ehrlich gesagt nicht ganz. Inzwischen stecken doch fast überall Chips drin, in Autos, Handys, Fernsehern, Spielkonsolen und vielen anderen Geräten. Eigentlich ist es mittlerweile einfacher aufzuzählen, wo noch keine Chips zum Einsatz kommen. Und genauso zieht auch KI nach und nach in immer mehr Branchen und Lebensbereiche ein. Deshalb frage ich mich warum sollte die KI-Welle plötzlich vorbei sein? Meiner Meinung nach stehen wir eher noch am Anfang dieser Entwicklung.
@genone
ja, aber….. das gilt ja nur für Hyperscaler, nicht für Hersteller.
Bauzyklen als Puffer: Dieser Dämpfer trifft Hersteller nicht über Nacht. Die Realisierung neuer Großfabriken, Netzanschlüsse und langfristiger Lieferverträge bindet Budgets über mehrere Jahre, weshalb die Auftragsbücher der Schaufelverkäufer bis weit in die Jahre 2027/2028 hinein gestützt bleiben.
Das Gefangenendilemma: Da kein Tech-Gigant riskieren kann, den Anschluss bei künftigen Architektur- und Software-Generationen zu verlieren, pumpen alle Akteure weiter Kapital in die physische Rüstung, selbst wenn der Return on Investment (ROI) kurzfristig unklar bleibt.
Also einfach mal weiterhin den Markt beobachten und bis dahin absahnen. 🚀
Bin nicht der Meinung das die KI-Rally wackelt. Bisher hat Nvidia geliefert und wenn man den Wert analysiert, wird man fesstellen, dass dieser bei den aktuell angenommenen Wachstumsraten eher unterbewertet ist. Klar ist jeder Hype mal kurzfristig ausgeträumt, aber ich bin der Meinung das dauert noch.
@stilgar Mal eine Frage: Nvidia nimmt unglaublich viel Geld ein - allein im Q2 einen Nettogewinn von fast 60 Milliarden Dollar! Wo soll das Geld denn hin?
Größere Übernahmen aufgrund der Größe und Dominanz von NVIDIA schwierig bis unmöglich.
Die Absatzfinanzierung aus Eigenmitteln in einem stark wachsenden Markt ist denke ich nicht ungewöhnlich und auch nicht Branchen spezifisch.
@tttom_unterwegs Deren Kunden haben aber in der Regel auch tragfähige Geschäftsmodelle und verlassen sich nicht darauf dass die halbe US-Wirtschaft auf einmal zum zahlenden Kunden wird wenn man anfängt Geld zu verlangen. Vor allem OpenAI ist halt derzeit einfach nur ein Fass ohne Boden mit einem Gebrauchtwagenverkäufer als Chef.
So etwas meine ich mit meinem Beitrag:
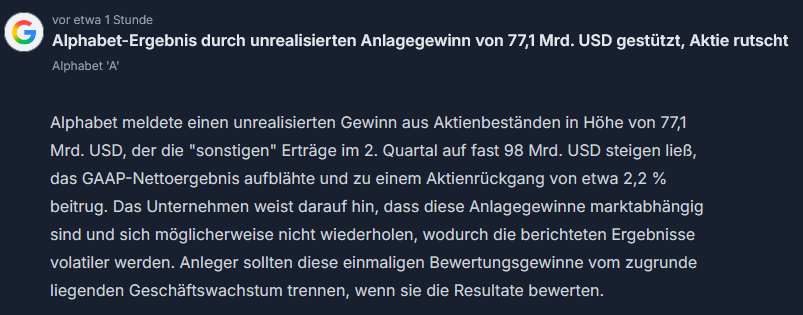
Alphabet hält Nvida/Broadcom/SpaceX …(?)-Aktien. Und wenn Nvida/Broadcom/SpaceX … crasht ?
@genone Da stimme ich zu. Insbesondere die Art der Finanzierungsinstrumente, die da angeboten werden (sollen ?) ist mir suspekt. Hebel, Futures etc.
Auch, dass viele der KI-Companies gegenseitig Unternehmensanteile halten und die gehypten Aktienkurse in der Quartalsbilanz als Buchgewinne ausweisen erinnert an Blase. Wenn eine der Companies platzt, knallts bei den anderen auch.
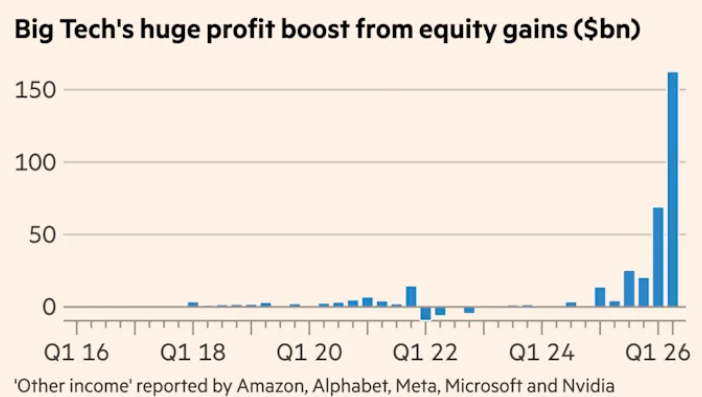
“Übersicht mit KI
Große Technologiekonzerne haben im vergangenen Quartal mehr als 160 Milliarden US-Dollar an Buchgewinnen aus Beteiligungen an anderen KI-Unternehmen verbucht. Diese Bewertungssteigerungen lassen die offiziellen Quartalsergebnisse zwar besser erscheinen, bergen jedoch das Risiko von Verzerrungen und potenziellen Buchverlusten bei sinkenden Marktbewertungen. Lesen Sie den vollständigen Bericht bei Financial Times “
Ich denke KI steht mit LLM erst am Anfang.
Große Konzerne wie MS, Alphabet oder Amazon können sich die Investitionen leisten bzw. wäre für diese großen die einzigen alternativen Buy-Backs, Cash Horten oder Dividenden ausschütten, wenn es keine KI Invests gibt.
Mittelfristig dürften die Invests ohnehin erstmal stagnieren oder etwas sinken, weil die Energieinfrastruktur wohl an Grenzen stößt.
Auch kann ich mir vorstellen, dass man bei KI erstmal eine Marktdurchdringung erreichen will und sich gerade innerhalb von Unternehmen unverzichtbar machen möchte, bevor man stark an der Preisschraube dreht.
Außerdem muss man den militärischen Aspekt mit beachten, KI ist kein rein ziviles Projekt.
Rücksetzer kann ich mir durchaus vorstellen, aber ein Platzen sehe ich erstmal nicht.
@hodler
“Ich denke KI steht mit LLM erst am Anfang.“
LLMs sind ja “nur” Modelle für Text. Mittlerweile sind ja auch Modelle für Zeitreihen und Prozessdaten auf dem Markt. (Siehe NXAI)
Das bringt nochmals einen kolossalen Schub für Robotik und Automatisierung mit AI. Wenn wirklich xLSTM in die Praxis geht, benötigt man zwar weniger Chips (xLSTM verbraucht Speicher linear und nicht potenziert wie ein Transformer) aber die Effekte sind noch gar nicht richtig vorstellbar. Da kommt großes auf uns zu. 🚀
Die KI-Welle rollt noch mindestens bis (die Hersteller ihre neuen Fabriken fertig haben) Ende 2027.
Das eigentliche Risiko für den Sektor liegt ja ehr darin, ob die Endmonetarisierung der Hyperscaler (Alphabet, Meta, Microsoft, Amazon) die gewaltigen Infrastruktur-Budgets mittelfristig rechtfertigt.
Also kauft man nicht “Goldgräber” (GAFAM) sondern “Schaufelhersteller” (Semiconductor) (bzw hat man schon voriges Jahr gemacht)
Parqet nutzt Cookies. nutzt Cookies zur Anmeldung und Analyse. Erfahre mehr
Ich seh das wie Stilgar, da stecken sehr hohe dreistellige MIlliardeninvestitionen aka. Schulden drin, die sich nur amortisieren, wenn die Monetarisierung funktioniert. Allerdings bringen alle technisch Fähigen aktuell in Asien, Europa und namentlich die bekanntesten aus Amerika KI-Modelle auf den Markt. Die Folge dürfte ein größerer Preiskampf werden, bei dem die überschuldeten börsennotierten US-Buden, die zudem alle gegenseitig ihre Quartalsberichte optimieren mit fantasiereichen Zukunftsprognosen, Verkäufen bei Nvidia, die sich andere als Schulden/Investitionen in Buch schreiben. Blomberg hatte da bereits vor Monaten vor dieser Zirkularwirtschaft gewarnt: #moderne Kreislaufwirtschaft , auch die EZB hatte kürzlich über die Folgen eines KI-Crashs für den EU-Raum warnend orakelt. Zudem haben die geografischen Zentren ein Interesse daran, hier eigene lokale rechtlich kontrollierte Anbieter zu haben und betreiben auch eine entsprechende Legislation in diese Richtung (China als auch EU).
Das Problem, nirgendwo wird soviel Geld erwirtschaftet, dass sich dieser Schuldenkreislauf irgendwo rentieren würde. Also nicht der Bedarf an funktionierenden LLM ist das Problem, sondern die Frage, ob die Investitionen wieder reinkommen.
Das kann sicherlich noch ein Weilchen gut gehen und weiter wachsen, bis pessimistisches Markthandeln von größeren Investoren eine Kettenreaktion auslöst. Einige Punkte der dot.com Blase sind auch jetzt bereits präsent. Die Zinspolitik der FED steht unter Handlungsdruck (US-Inflation, Tresuryzinsen) und das Verhältnis von bisherigen Kosten zu realistisch erwartbaren Gewinnen ist eher unglücklich. Vielleicht bleibt der Funke aus, vielleicht bringt China oder das franzöische Mistral in 3 Monaten ein Modell heraus, die alle US-Marktteilnehmer demütigend deutlich abhängt, vielleicht läufts auch andersherum.
naja Popcorn, bin Valueinvestor ;)