Darius
Plus

Gepostet in Portfolio Roasts

Road to Rente: Vermögensaufbau als Expat

Hallo zusammen,

https://app.parqet.com/v/v_01a11498ad4772408b5d9e7ba2772073

ich bin Darius, 31 Jahre alt, und befinde mich aktuell in einer ziemlich privilegierten Situation: Seit drei Jahren darf ich für meinen deutschen Arbeitgeber als Berater in Südostasien arbeiten. Durch Auslandszulagen und Bonuszahlungen komme ich auf ein monatliches Nettoeinkommen von rund 8.000 €. Mir ist absolut bewusst, wie viel Geld das ist – insbesondere in der Region, in der ich lebe und arbeite. Geerbt habe ich (glücklicherweise bisher) nichts.

Ich mache meinen Job gerne und genieße auch mein Leben: Ich reise viel, gehe gerne essen und verzichte nicht auf Dinge, die mir Freude bereiten. Gleichzeitig kann ich monatlich rund 5.000–6.000 € sparen und investieren.

Mein übergeordnetes Ziel: Die finanziell attraktiven Jahre im Ausland nutzen, um mir ein solides Vermögen aufzubauen, das langfristig einen verlässlichen und möglichst stetig steigenden Cashflow generiert. Dabei verfolge ich mehrere Strategien parallel.

1. Dividendenwachstum – mein langfristiger Kern

Ich baue ein breit gestreutes Portfolio aus rund 40 Dividendenwachstumsaktien auf. Mein Ziel sind jeweils etwa 5.000 € investiertes Kapital pro Unternehmen, also insgesamt rund 200.000 €.

Der Aufbau dürfte innerhalb der nächsten zwölf Monate abgeschlossen sein. Anschließend möchte ich die Positionen möglichst langfristig halten, Dividenden reinvestieren und über die Jahre von steigenden Ausschüttungen profitieren.

Mir geht es dabei weniger um eine möglichst hohe Anfangsdividende, sondern um Unternehmen mit soliden Geschäftsmodellen, nachhaltigem Dividendenwachstum und langfristiger Perspektive.

2. ETFs – künftig deutlich mehr Gewicht

In den vergangenen Jahren habe ich an der Börse viel ausprobiert, verschiedene Strategien verfolgt und dabei auch Fehler gemacht. Unterm Strich habe ich mit meinen Einzelaktien zeitweise schlechter als der breite Markt abgeschnitten. Manche Erfahrungen muss man wohl einfach selbst machen, um daraus zu lernen.

Deshalb fließt inzwischen ein immer größerer Teil meiner monatlichen Sparrate in ETFs. Mittelfristig sollen diese rund 50 % meines Gesamtportfolios ausmachen.

Damit möchte ich zuverlässig an der breiten Marktrendite partizipieren, das Einzelaktienrisiko reduzieren und insgesamt deutlich mehr Ruhe ins Depot bringen.

3. Optionshandel – mein aktiver Cashflow-Baustein

Weil es mir trotz langfristiger Strategie gelegentlich in den Fingern juckt, beschäftige ich mich seit rund zwei Jahren intensiver mit dem Optionshandel.

Ich setze vor allem auf Cash Secured Puts und Covered Calls. Damit generiere ich derzeit durchschnittlich etwa 1.000–1.500 USD Optionsprämien monatlich. Das deckt bereits einen großen Teil meiner alltäglichen Ausgaben.

Natürlich ist dieser Cashflow nicht risikofrei oder garantiert. Ich habe mir dafür aber eine Strategie mit klaren Regeln erarbeitet und bin mir der Risiken bewusst.

Wichtig für die Darstellung bei Parqet: Die vereinnahmten Optionsprämien habe ich abzüglich der Kosten separat als Zinserträge erfasst. Das erklärt die vergleichsweise hohen Zinszahlungen in meiner Portfolioübersicht. Es handelt sich also nicht ausschließlich um klassische Zinsen.

4. P2P und Kryptowährungen – ergänzende Bausteine

Zusätzlich habe ich rund 30.000 € auf verschiedenen P2P-Plattformen investiert, die mir ebenfalls regelmäßige Zinseinnahmen liefern. Die damit verbundenen Risiken sind mir bewusst.

Meine Kryptowährungen stammen überwiegend aus Käufen vor einigen Jahren. Hier plane ich keine weiteren Einzahlungen. Ich lasse die bestehenden Positionen einfach langfristig liegen.

Warum das Ganze so kompliziert?

Mir ist bewusst, dass sich meine Strategie auch mit zwei oder drei breit gestreuten ETFs wesentlich einfacher umsetzen ließe.

Allerdings macht es mir aktuell wirklich Spaß, mich mit Unternehmen zu beschäftigen, verschiedene Strategien miteinander zu kombinieren und unterschiedliche Cashflow-Quellen aufzubauen. Das Investieren ist für mich eben auch ein Hobby.

Gleichzeitig möchte ich nicht dauerhaft auf ein komplexes Depot angewiesen sein. Sollte mir die aktive Beschäftigung irgendwann keinen Spaß mehr machen, kann ich einen Großteil meines Vermögens in wenige ETFs überführen und den Verwaltungsaufwand nahezu auf null reduzieren.

Mein langfristiges Ziel ist deshalb kein möglichst kompliziertes Depot, sondern finanzielle Freiheit und Flexibilität. Die aktuelle hohe Sparquote möchte ich nutzen, solange meine berufliche Situation das ermöglicht.

Meine Fragen an die Community

  1. Dividendenwachstum vs. ETFs: Ist mein Ansatz mit rund 40 Dividendenwachstumsaktien und langfristig 50 % ETF-Anteil sinnvoll? Oder seht ihr zu viele Überschneidungen, unnötige Komplexität oder Schwächen bei der Diversifikation?
  2. Cashflow vs. Gesamtrendite: Ich möchte langfristig steigende Dividenden und zusätzliche Einnahmen aus Optionen und P2P erzielen. Besteht dabei die Gefahr, dass ich mich zu stark auf laufende Ausschüttungen konzentriere und dafür eine schlechtere Gesamtrendite in Kauf nehme?
  3. Risikomanagement und langfristige Perspektive: Wie bewertet ihr die Kombination aus Einzelaktien, ETFs, Optionshandel, P2P und Kryptowährungen? Wo seht ihr die größten Risiken oder Verbesserungsmöglichkeiten – insbesondere mit Blick auf einen späteren Wechsel zu einer deutlich passiveren Strategie?

Ich freue mich über ehrliches, gerne auch kritisches Feedback. Schließlich habe ich in den letzten Jahren vor allem eines gelernt: Nur weil eine Strategie Spaß macht, muss sie noch lange nicht die beste sein. Viele Grüße aus Singapur.
18
18

18 Kommentare

Melde dich an, um mitzudiskutieren.
Benjamin
Plus

Du verdienst 8k ….. das ist krass ,Mach weiter so und du musst dir über die Zukunft keine Gedanken machen da wir sogar deine komplizierte aber interessante Strategie irgendwann überflüssig. Dein Depot wird zum Zugpferd

1
Darius
Autor
Plus

@benjamin_gaisreiter nichts ist für die Ewigkeit, und das Gehalt hier an die Umstände vor Ort gekoppelt. In Deutschland sieht das mit Steuern und Abgaben schnell anders aus. Daher die Idee, in jungen Jahren einiges an die Seite zu legen, damit sich das Depot dann selbst trägt.

Ich mag deinen Ansatz mit dem großen ETF-Anteil, ergänzt um den ein oder anderen sorgfältig ausgewählten Einzeltitel, die bei der entsprechenden Haltedauer eine schöne Performance mitbringen. Eine vergleichbare Aufteilung strebe ich mittelfristig auch an. Für welchen ETF-Kern hast du dich entschieden?

2
Darius
Autor
Plus

@privatierausp Ja, und nein. Meine Staatsbürgerschaft verliere ich durch die Tätigkeit im Ausland nicht. Einen steuerlichen Wohnsitz habe ich in D. gegenwärtig nicht (= beschränkt steuerpflichtig), da ich mich überwiegend im aussereuropäischen Ausland aufhalte - hier greift das Steuerrecht des Einsatzlandes. Vereinfacht gesagt unterliegt mein Bruttogehalt der dt. Einkommenssteuer, während Teile meines Einkommens als Zulagen steuerfrei sind. Quellensteuer fällt natürlich weiterhin im jeweiligen Land an.

0
PrivatierausP

@darius_gaziantep - Zitat: “Auslandszulagen” Zitat Ende .. und Zitat: “In Deutschland sieht das mit Steuern und Abgaben schnell anders aus” Zitat Ende.

Warum bekomme ich hier den Eindruck du bist also nach wie vor deutscher Steuerbürger ..hmm - zumindest sieht der Arbeitgeber es also als zeitweilige Tätigkeit im Ausland an, unter Beibehalt von Staatsangehörigkeit und Steuerwohnsitz?

0
Parqet Nutzer
Investor
Terminal
+1

Für den monatlichen Cashflow habe ich mir mal ein paar Covered Calls ETFs zum Testen ins Depot gelegt. Klar, das Potential nach oben ist gedeckelt aber dafür bekommt man 10 Prozent Ausschüttungen pro Jahr.

1
Buschhupe
Plus

Schönes Portfolio! Ich sehe das genauso: Die Performance ist letztlich wichtiger als eine hohe Dividende. Gedeckte Optionen zu verkaufen und die Optionsprämien zu kassieren, macht absolut Sinn. Als Stillhalter lebst du derzeit im Schlaraffenland – allerdings ist dabei auch das Verlustrisiko höher.

Bei meinen eigenen Aktien unterscheide ich zwischen Longterm- und Shortterm-Investments. Hier sind die Bewertungskriterien komplett unterschiedlich. Im Anhang findest du eine Marktanalyse von MetLife. Ist ein Shortterm-Investment aus dem gleichen Sektor wie die Allianz.

Recherche ist das A&O an der Börse. Natürlich müssen auch die Fundamentaldaten stimmen! Früher habe ich das alles noch selbst mühsam recherchiert. Heute lese ich die Daten nur noch ab ..

Mein Portfolio besteht aktuell aus 75% Aktien, 15% Anleihen, 5% Rohstoffen und 5% Zertifikaten.

Den Aktienanteil habe ich wie folgt aufgeteilt:

  • 30% ETFs
  • 40% Dividendenaktien (Kontrolle alle paar Wochen)
  • 30% Momentumaktien (enges Monitoring über kurze Zeiträume von 3–5 Tagen)

Marktanalyse MetLife Inc.pdf

.


0
Buschhupe
Plus

@darius_gaziantep Ich verlasse mich strikt auf die Daten von MarketSurge. Nach zahlreichen Tests habe ich festgestellt, dass vieles am Markt letztendlich mehr Schein als Sein ist.

Ein Long-Term-Investment verliert an Attraktivität, wenn Umsätze, Gewinne und die Gewinnstabilität einbrechen und/oder die Schulden steigen. Aus diesem Grund hat MetLife (MET) für mich eine zu hohe Schuldenlast für eine langfristige Anlage. Kurzfristig sieht das anders aus, da der Finanzsektor – ebenso wie Versorger und Gesundheit – aktuell stark läuft. Hier spielt im Moment die Musik.

Im direkten Vergleich steht die Münchener Rück fundamental besser da als die Allianz. Die Earnings Stability liegt bei der Münchener Rück bei 11, während die Allianz auf einen Wert von 28 kommt. Auch die Verschuldung ist bei der Münchener Rück deutlich geringer; der Rest ist in etwa gleich.

Wer den Fokus rein auf die Fundamentalendaten statt auf die Dividende legt, für den könnte Palomar (PLMR) eine interessante Alternative zur Allianz sein, da sie fundamental deutlich besser dastehen.

1
Darius
Autor
Plus

@buschhupe Danke für deine Antwort und die geteilte Analyse!

Absolut, Dividendenwachstum ist für mich ein schöner Qualitätsfilter (von vielen), aber allein kein Kaufargument. Es motiviert natürlich, wenn der aktuell noch überschaubare Cashflow mit der Zeit wächst, weil sich die Unternehmen fundamental positiv entwickeln.

Wann wird ein Longterm-Investment nach deiner Strategie uninteressant? Zu hohe Bewertung, fehlenden Wachstumsperspektive oder anderen Kriterien?

0
Buschhupe
Plus

@darius_gaziantep Ich führe ein aktives Portfolio, bei dem mein Verhältnis von Aktien zu ETFs aktuell bei 1,2 liegt. Ein Portfolio zu führen ist verdammt harte Arbeit – auch wenn viele behaupten, das ginge mal eben so „nebenbei“. Wer nicht voll bei der Sache ist, zahlt am Ende mit Performance.

Der größte Hebel für die Rendite ist das richtige Timing – also rechtzeitig zu verkaufen und beim Dip wieder einzusteigen.

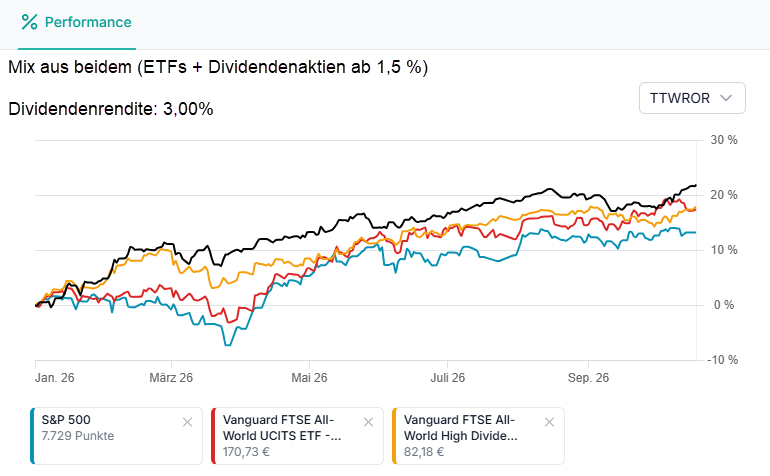
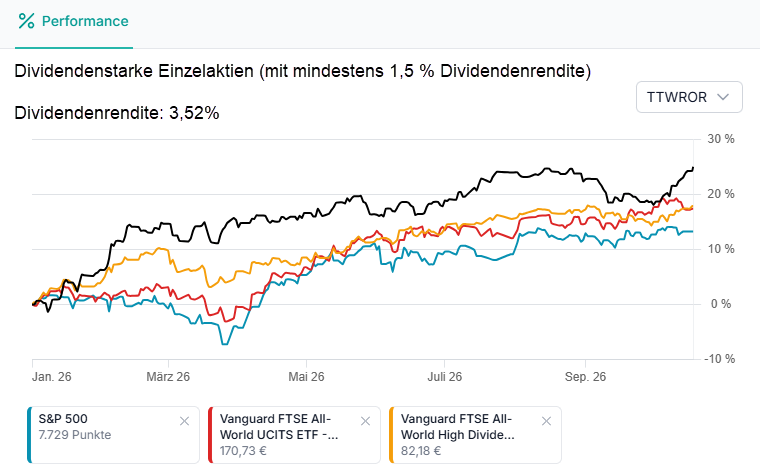
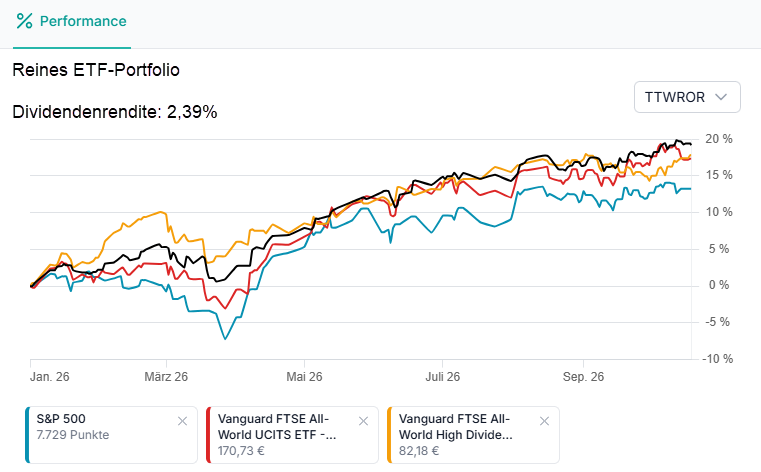
Zum Vergleich habe ich mal drei Varianten visualisiert:

  • a) Reines ETF-Portfolio
  • b) Dividendenstarke Einzelaktien (mit mindestens 1,5 % Dividendenrendite)
  • c) Der Mix aus beidem (ETFs + Dividendenaktien ab 1,5 %)

0
PrivatierausP

man könnte ja so sagen:

USA-Titel laufen wegen der zumeist auf Quartalsausschüttung ausgelegten Systematik “ruhiger” ..und die jährlich steigenden Dividendenquoten sind angesichts der ohnehin oft niedrigen Dividenden-Rendite eher ein “steter Tropfen” ..also für Langzeitinvestoren.

Was ich spontan nicht sehe sind die Big-Player am Zahlungsabwicklungen-Sektor .. Visa, Mastercard ?

Dafür eine interessante Wette zwischen zwei Playern im riskanten USA Medicare Sektor ..Stichwort FTC, Berichte vom Wallstreet-Journal der vergangenen Jahre und den Zugeständnissen von Cigna bzw. United Health.

Da wäre ich eher anders herangegangen - eher nach der Frage:

“Was braucht eine westliche Gesellschaft, was jedoch ohne in späteren Jahren zu befürchtende Klageverfahren läuft?”

Sprich Infrastruktur und Versorger - ja ..doch nicht unbedingt den Pharma-Markt und nicht etwas derart politisch riskantes wie den USA Health-Insurance Sector.

Dann eher (Schienen)-Transport, Energienetze, Wasserversorger, Dienstleistungssektor im Bereich vertraglich verpflichtender wiederkehrender Prüfungen (Schutzausrüstung für Dienste & Behörden, Gebäudetelemetrie und Hygiene etc.)

0
Darius
Autor
Plus

@privatierausp Vielen Dank für deine Einordnung und Anregungen!

Visa und Mastercard sind mir bei der Bewertung bislang meist davongelaufen. Auch den jüngsten Rücksetzer habe ich leider verpasst – das wäre sicherlich eine gute Gelegenheit zum Positionsaufbau gewesen.

Bei den Krankenversicherern überzeugen mich als Dividendeninvestor die hohen Free Cashflows und das in guten Jahren starke Dividendenwachstum. Die regulatorischen Risiken sehe ich aber ebenfalls, wie zuletzt bei UNH.

Rollins, Union Pacific und McCormick schaue ich mir aktuell genauer an.

Welche Infrastruktur- und Versorgungsunternehmen hast du auf dem Schirm? Hier bin ich aufgrund der teils hohen Verschuldung und Zinssensitivität eher vorsichtig.

1
user_2f9e60
Plus
Beta

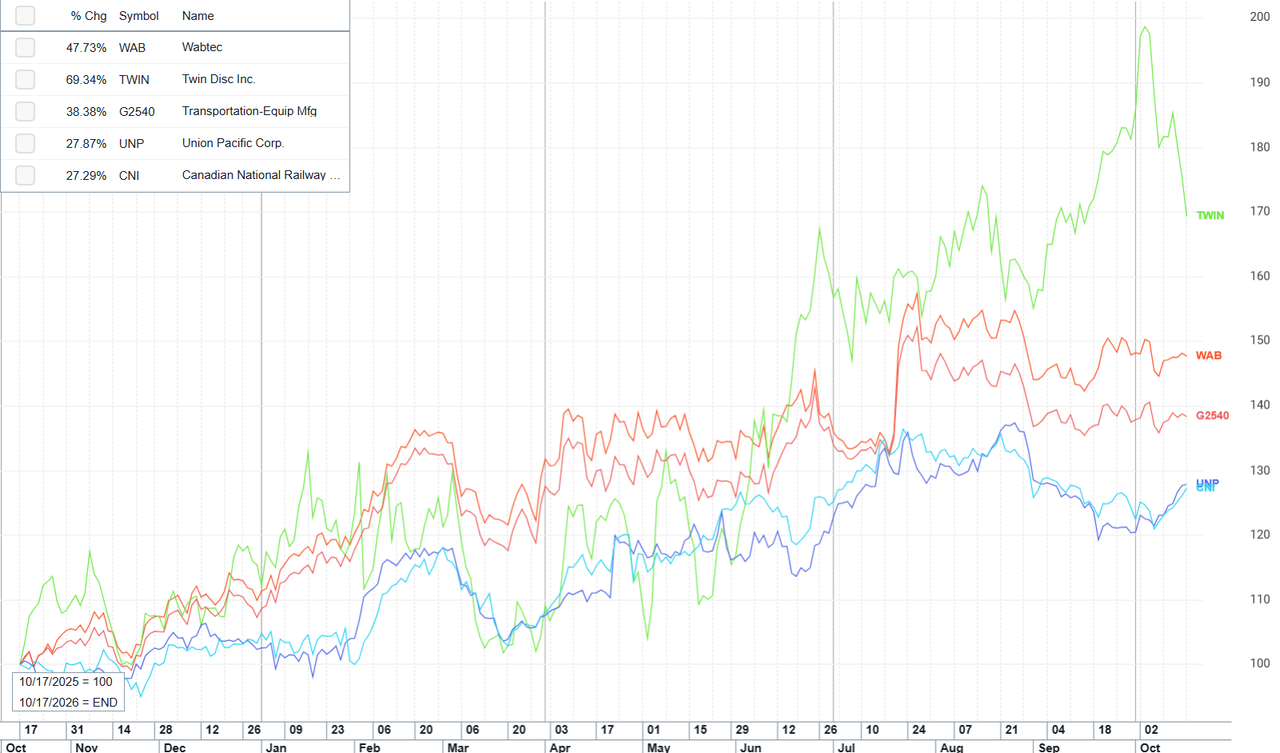
@darius_gaziantep Wenn Du Dir die Schiene anschaust dann solltest Du Wabtec nicht übersehen.

Wabtec Corp Aktie - Realtime-Kurse & Charts - 896022

Westinghouse Air Brake Technologies Corporation bietet technologiebasierte Ausrüstungen, Systeme und Dienstleistungen für den Schienengüter- und -personenverkehr weltweit an

1
PrivatierausP

@darius_gaziantep wie gesagt, bei dem Risiko von wohlmöglich nicht nur Millionenklagen, sondern auch konzessioneller Eingriffe mit bilanzieller Auswirkung in Milliarden ..da wäre ich bei den besagten Medicare Titeln zurückhaltend.

Rollins kränkelt an dem Vertrauensverlust -wegen der Sache mit der Bilanz(fälschung).

Technisch gesehen dürfte ich sogar als deutscher Staatsbürger gemäß USA-Börsenrecht als Mitkläger dabei sein. Habe ich inzwischen gelesen. Ob es da zu einem Verfahren kommt ..oder Vergleichsbeilegung ..hmm.

Zu Rollins wäre global ja Rentokill der “Marktbegleiter” .. .

Was USA-Titel betrifft, da hatte ich mir noch den Behörden-Versorger MSA-Safety in meinen Korb gepackt. Die werde ich ggf. nach dem Erstkauf noch erweitern.

UnionPacific habe ich zwar im Portfolio ..muss demnächst jedoch noch in die aktuelle Lage im Senat schauen ..wegen der Fusion.

Zusätzlich bin ich dann noch bei den Kanadiern dabei.

Zu den Anbietern in der Verkehrstechnik und dem Transportgewerbe würde auch Trinity und Greenbrier zählen, oder Wabash und natürlich CSX.

Infrastruktur im Bereich Energie-Netze, Solar- und Gasversorger gibt es ja in den USA mehrere, die teilen sich die Bundesstaaten praktisch auf. Da hast du freie Hand.

LPG-Vermarktung und “drill Baby, drill..” wird in den USA auch so schnell nicht verschwinden .. .

0
Buschhupe
Plus

@user_2f9e60 Das stimmt, was WAB angeht. Fairerweise muss man sagen, dass es sich um einen Hersteller und nicht um die Transportgesellschaft handelt. Das hattest du ja bereits geschrieben. Deswegen kann ich UNP/CNI und WAB nicht direkt miteinander vergleichen.

CNI steht aus fundamentaler Sicht übrigens besser als UNP da.

TWIN ist quasi das Momentum in dem Bereich.

0
Jens
Plus

Viele gute Aktien, aber eine hohe Komplexität. Das zu pflegen kostet Zeit. Willst du deine Lebenszeit hierfür „verschwenden“?

Du hast bereits mit 31 ein stattliches Vermögen erwirtschaftet. Selbst wenn du das bereits eingezahlte Kapital einfach nur in einen All-Country-World ETF investieren würdest, wärst du mit 55 bei 2,5Mio…

Du sagst, du hast einen Job, der dir Spaß macht, du bist in fernen Ländern, verdienst ein „Heidengeld“ - nutze diese Chancen, die das Leben dir bietet. Ein komplexes Portfolio ist wie ein Hobby, das kostet Zeit. In deinem Fall würde ich sagen, es stiehlt dir Zeit…

0
Jens
Plus
5
Buschhupe
Plus
4
Darius
Autor
Plus

@jens_11a37b Ich erkenne bei mir durchaus eine gewisse Tendenz zum Overengineering, auch wenn das mit Blick auf Zeitaufwand und Rendite nicht unbedingt rational ist. Mit den monatlichen ETF-Sparplänen und der klaren Begrenzung der Einzelpositionen versuche ich, den Aufwand zu reduzieren und mehr Ruhe ins Portfolio zu bringen. Das ist sicherlich eine der wichtigsten Lernerfahrungen meiner noch recht jungen Anlegerkarriere.

Nichtsdestotrotz macht mir die Beschäftigung mit dem Thema nach wie vor (noch) Spaß. Aber es ist gut, solche Dinge auch mal so direkt ausgesprochen zu bekommen und zu lesen. Von daher danke für deinen Ratschlag!

1
🍪

Parqet  nutzt Cookies. Erfahre mehr