
Gepostet in Portfolio Roasts
Hallo Community,Mein Name ist Sonja, ich bin 54 Jahre alt und bin angestellt be…
Hallo Community,
Mein Name ist Sonja, ich bin 54 Jahre alt und bin angestellt bei einem Versorgungsunternehmen in NRW. Als Führungskraft verdiene ich ca. 5000,-€ netto im Monat und bin sehr gut in der Lage bis zu 2500,-€ monatlich zu sparen. Bisher schon etwas mehr.
Ich habe aktuell meine Sparpläne in den ETF´s erhöht, diese betragen z.Zt. So um die 1700,- monatl. Im letzten Jahr habe ich angefangen mich mit dem Portfolio intensiver zu beschäftigen und habe einiges verkauft und neues gekauft.
Bin gerade dabei mich zu sortieren und zu orientieren.
Weiterhin beschäftige ich mich mit verschiedenen Unternehmen und investiere in kleinen Schritten in Aktien. Da bin ich aber noch am Anfang. Meine Strategie ist, einen kleinen hinzuverdienst mit Dividenden mir aufzubauen und so ein Polster fürs Alter aufzubauen um finanziell / freier zu sein.
Ich würde mich über einen Roast und Meinung freuen und gerne Tipps zur Steuer und Gebühren (ich finde es etwas hoch) und auch ob mein Portfolio so diversifiziert genug ist. Meint ihr ich habe zu viel ETF´s???
https://app.parqet.com/p/691c2050c9b04b5559061568/analytics/allocation
VG
Sonja


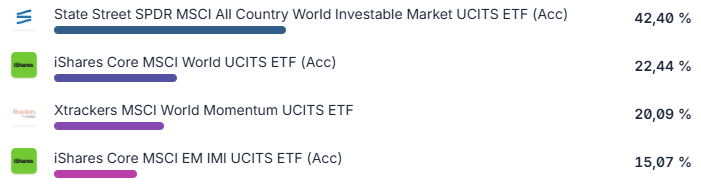
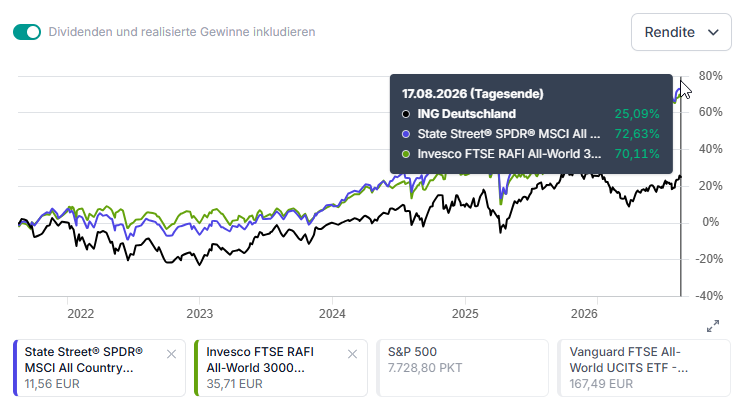



Mir fallen einige Dinge auf - die Gebühren sind dabei nur von untergeordneter Dringlichkeit.
Du hast im Prinzip erst 2024 begonnen dein Portfolio richtig aufzubauen. Davor war es ja eher Spielerei.
Ich sehe sehr viel Durcheinander, sehr viele Positionen, fast so, als hättest du alles gekauft, was nicht bei Zehn auf den Bäumen war. Du solltest dir unbedingt durchdenken WAS du willst, um dann mit Struktur dein Portfolio zu verschlanken.
Dein Interner Zinsfuß von 6% ist unterdurchschnittlich - ich weiß allerdings nicht, woran das liegt.
136k im Alter von 54 sind nur wenig mehr als nichts …
Du sagst “Dividenden” - dazu ist aus meiner Sicht die Kombination aus deinem Zeithorizont und deinem angesparten Kapital nicht stimmig. (Es sei denn, du hast irgendwo anders noch Reichtümer versteckt. Ich kenne deine Vermögensverhältnisse ja nicht). Dividenden-Aktien und auch -ETFs haben aus meiner Sicht den Nachteil, dass du brutal Kursrendite hergibst. D.h. in den wenigen Arbeitsjahren, die dir noch zur Verfügung stehen, wirst du jetzt mit Dividendenpapieren nicht mehr ausreichend Kapital aufbauen können, um später einen spürbaren Effekt zu sehen.
Was ich tatsächlich für mich im Moment durchdenke:
die Kombination aus
State Street® SPDR® MSCI All Country World Investable Market UCITS ETF (Acc)
und einem Value ETF, wie z.B. dem
Xtrackers MSCI World Value UCITS ETF - 1C USD ACC
(also ganz weit weg von “Dividende”)
Ich kenne deinen Arbeitgeber nicht, auch nicht den Status, den du dir dort erarbeitet hast. Ich weiß aber, dass in vielen Konzernen Mitte-50-jährige in Leitungsposition gerne mal abgefunden werden, damit deren Stelle mit jüngeren und “billigeren” Kollegen besetzt werden kann …
@jens_11a37b Hallo, ich will jetzt keinem auf die Füsse treten, aber die Aussage “136k im Alter von 54 sind nur wenig mehr als nichts …” irritiert mich gerade.
Wenn man mit 54 Jahren das Geld schon mal zur Seite gebracht hat und noch zehn Jahre ansparen kann (2.500 monatl.) ist das doch durchaus eine Basis. Dann würden ja allein mit der weiteren Einzahlung 300.000 dazukommen, ohne jegliche Rendite und Wiederanlage.
Zudem ist unbekannt, ob ein Eigenheim oder ggf. weitere vermietete Immobilien zur Verfügung stehen. Wer mietfrei wohnen kann, wird auch im Alter weniger Einnahmen benötigen.
Ich finde, überhaupt mal anfangen was zur Seite zu legen ist doch schon viel wert.
Gruß
hnw
@chrish @jens_11a37b
Ihr habt beide recht aus meiner Sicht. Leider trägt jedoch die, um die es eigentlich geht, überhaupt nichts zur Klärung bzw. generell zur Diskussion bei, da sie schlichtweg keinen der Beiträge überhaupt kommentiert hat. Demnach kann das alles ja auch nicht so wichtig für sie sein.
So “interpretieren” eben alle nur das am Anfang als Aufgabenstellung gesagte…nur ob es beim Absender überhaupt ankommt, steht auf einem anderen Blatt.
@kai_guenzel @chrish @jens_11a37b
Der erste Post zum dem Thema von @sonja ist ja schon vom 13. Mai. Auch damals keine Antworten. 🧐
Vielleicht sollte sie Sumit mal persönlich anschreiben 😎
@chrish - Du trittst mir nicht auf die Füße, jeder Beitrag, der die Diskussion anheizt, fördert das Denken und somit die Selbstreflektion.
Ja! Überhaupt einmal anzufangen um Kapital anzusparen - da gehe ich 100% d’accord!
Bei den 136k bin ich von meiner damaligen Situation ausgegangen (ich bin nunmehr 61 Jahre jung) - und ich muss noch einmal wiederholen: bei dem erreichten Lebensalter ist das veröffentlichte (!) angesparte Kapital allenfalls durchschnittlich, und das bei einem überdurchschnittlich hohen Nettogehalt und entsprechender Sparquote
die KI sagt:
Realistischer Median für eine 54‑jährige: 130.000–150.000 € Nettovermögen
Realistischer Durchschnitt für eine 54‑jährige: 320.000–430.000 €
Mit 54 hast du einfach einen anderen Anlagehorizont als mit 34. Da ist keine Zeit mehr für Experimente, da muss bei 136k jede Anlage “sitzen”.
Und ich würde nicht davon ausgehen, dass Sonja noch 10 Jahre “Zeit” hat. Das sieht für mich nach einer sogenannten “Sandwichposition” aus, sehr kräftezehrend. Ich weiß nicht, ob man sich das bis zum Eintritt in die gesetzliche Rente geben will …
Also langer Rede, kurzer Sinn: ich würde unter den hier vorliegenden Randbedingungen NICHT auf Dividendenaktien, Dividenden-ETFs gehen, sondern klassisch in einen (oder 2) thesaurierende/n All World ETF investieren, den ich dann, wenn es so weit ist, kontrolliert entspare
@jens_11a37b
Mal wieder eine super gute Analyse 😎