

Gepostet in Portfolio Roasts
Öl raus, Kohle rein – Mein Kohle-Portfolio bis 2031
Moin zusammen,
nachdem ich im Februar meinen Öl-Portfolio/Trade vorgestellt (/community/p/01a19e1b-585e-72fa-be20-b44d22b69f04) und im März noch nachgelegt habe warum der Preis bis ende des Jahres hoch bleiben wird (/community/p/01a19e1b-5860-70a1-b057-cfe6a6740e8e), ist es jetzt an der Zeit, den Sack zuzumachen. Im Endeffekt ist der Trade aufgegangen, auch wenn nicht so wie ich mir das vorgestellt habe. Aktuell ist mir aber wieder zu viel Euphorie im Ölmarkt. Kann es noch weiter steigen? Vermutlich ja, dafür spricht mehr als dagegen, aber die wirklich großen Sprünge erwarte ich auf dem Niveau nicht mehr.
Ich habe mich deshalb in den letzten Wochen nach einem Sektor umgeschaut, auf dem aktuell gefühlt sehr viel “Hass” schwebt und bin bei Kohle gelandet. Die Kiste bietet mir ein sehr ähnliches Setup wie Öl vor einem Jahr, oder Gold in 2018.
Mein Ziel: 100% Rendite bis 2031 (was knapp 20% p.a. entspricht). Der Trade ist risky, daher muss er auch entlohnt werden. Wenn er nicht aufgeht, dann ist das für mich nicht das Ende der Welt.
Die Investment-Thesis ist eigentlich extrem simpel:
· Kapital-Abzug durch ESG: Banken, Pensionskassen und Fonds schließen Kohleprojekte systematisch aus. Neue Minen bekommen so gut wie kein Fremd- oder Eigenkapital mehr. Bei uns in der Bank im Wholesale Team würden die das nicht mit der Kneifzange anfassen und aus meiner vergangenen Wholesale-Bänker-Zeit kann ich mich auch nicht daran erinnern als hätten wir so etwas finanziert.
· Keine neuen Genehmigungen & schrumpfendes Angebot: Welcher Politiker genehmigt heute noch gerne eine neue Kohlemine? Richtig, kaum einer. Eben in Australien passiert bei einem der Unternehmen dort. Gleichzeitig erschöpfen bestehende Minen nach und nach. Das Angebot verknappt sich also von ganz allein.
· Nachfrage in Asien brennt weiter: Im Westen steigen wir aus, aber in den aufstrebenden asiatischen Schwellenländern (Indien, Südostasien) wächst der Energiebedarf massiv. Erneuerbare decken dort vor allem den Zusatzbedarf, ersetzen Kohle aber nicht als Grundlast. Und für die globale Stahlherstellung ist Metallurgical Coal auf absehbare Zeit schlicht alternativlos.
· Zahltag für Aktionäre: Weil die Unternehmen kaum Geld für teure neue Förderprojekte ausgeben können (dürfen), geht der operative Cashflow fast vollständig an die Aktionäre zurück. Keine Verschwendung durch Megaprojekte, sondern fette Dividenden und Aktienrückkäufe. Wenn Alpha Metallurgical Resources zB so weitermacht mit Rückkäufe, sind in 10 Jahren keine Aktien mehr da.
Klar, das Thema ist extrem volatil und das Image unterirdisch, aber genau da liegt der Bewertungsabschlag. Kein Großinvestor investiert dort, wie soll er die Vola seinen Kunden erklären. Gut geführte Produzenten erwirtschaften hier selbst über den gesamten Zyklus hinweg Eigenkapitalrenditen von über 20%. In manchen Jahren halt 0% und in manchen 80%.
Wie gehe ich den Trade an? Ich habe mir in rund 35-40 Stunden Research (bei Öl war es deutlich mehr) knapp 20 Unternehmen angeschaut und habe mich für 5 entschieden die ich zu jeweils gleichen Tranchen gekauft habe:
1. New Hope Corporation (911204) – Der beste Allrounder (Thermal Coal)
2. Alpha Metallurgical Resources (A2QNUN) – Die Cash-Cow (Metallurgical Coal)
3. Stanmore Resources (A0YFE7) – Der Pure-Play Value-Tipp (Metallurgical Coal)
4. Warrior Met Coal (A2DN7L) – Der Qualitäts-Produzent mit Wachstum (Metallurgical Coal)
5. Thungela Resources (A3CL8X) – Der “High-Risk and High-Reward Trade” aus Afrika (Thermal Coal)
Hier das Portfolio: https://app.parqet.com/p/6ad763878246eeca853e1f8a
Sollten die Preise der Aktien sinken, werde ich vermutlich geziehlt nachschiessen und bis 20k Kapital dafür allokieren. Wie seht ihr das Ganze? Noch jemand in Kohle?

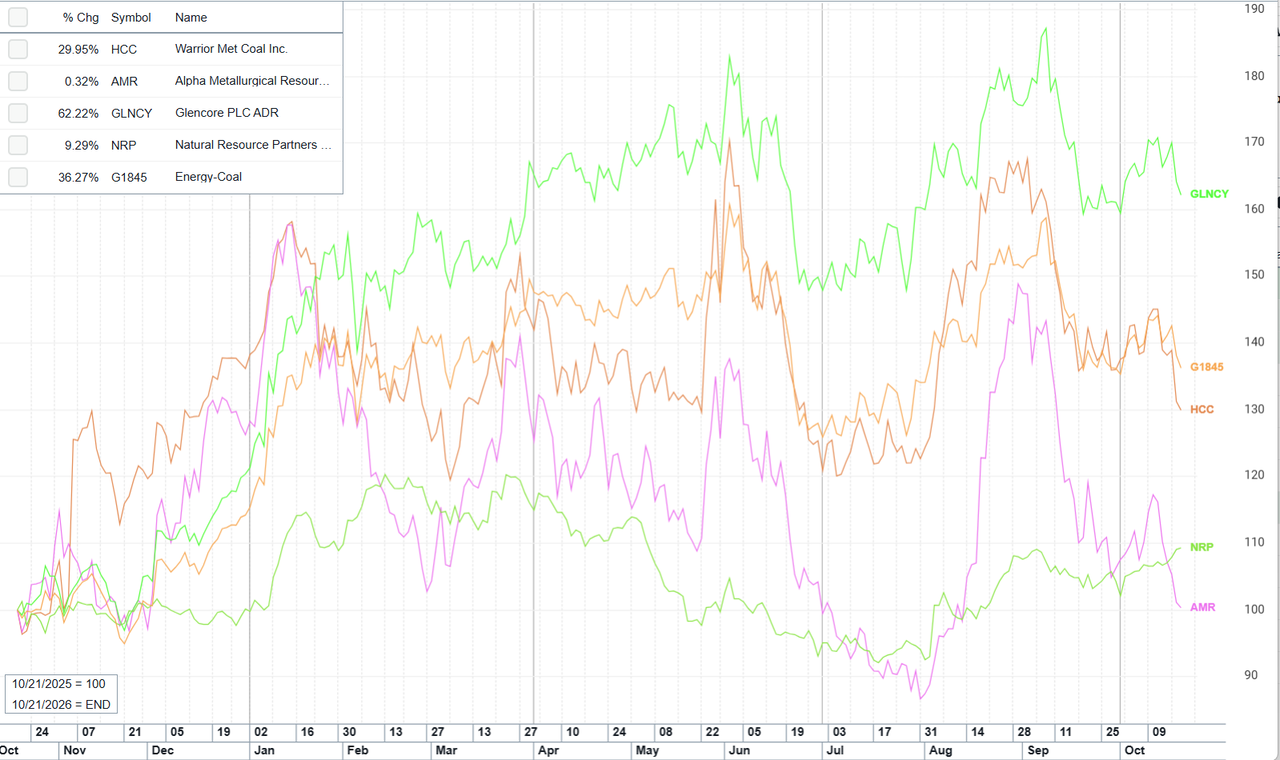
Der Kohleproduzent von dem ich mich getrennt habe, war, nachdem Vanguard und Blackrock gegen eine Abtrennung der Kohleproduktion erfolgreich intervenierten:
Glencore JE00B4T3BW64 → quellensteuerfreie Dividenden aus Jersey
Bevor du zurück zu Öl/Gas springst, würde ich dir ja fast vorschlagen, statt immer Einzelaktien zu picken, lieber auf deine kompletten Strategien zu setzen.
wenn es eine globale Nachfrage gibt, dann dürfte auch Schüttguttransport ein Thema sein:
Wie immer auch du deine Strategien planst, würde ich die ETF oder Gesamtstrategien mit reinnehmen und länger halten(!), so lange es nicht rechtlich oder ökonmisch kollabiert.