
Gelöschtes Konto
Gepostet in Schnack
Zinserhöhung in den USA
Mahlzeit,
wie habt ihr oder werdet euch auf die Zinserhöhungen in den USA vorbereiteten?
Macht ihr einfach gar nichts und wartet auf besseres Wetter?
Buy and holder sortierten vllt ihr Depot nach ordentlich gehebelten Unternehmen die ggf. jetzt schon mit ihren Zinszahlungen gerade so hinterher kommen, gehört ihr auch dazu?
Was denkt ihr wird es im ersten Schritt beim quarter Point bleiben oder muss doch schon das halbe Prozent her?
Nachtrag: als Tipp gebe ich 37.5 BPS (0,375%) an! 😜
Grüße
BloodyInv
3
31 


Die Frage wäre im Dezember berechtigt und nützlich gewesen. Ich glaube nicht, dass jetzt noch irgendwas (negatives) passieren wird. Die 25 Basispunkte sind doch an der Börse längst eingepreist und aktuell deutet alles darauf hin, dass dieses Jahr auch nicht mehr so viele Zinserhöhungen kommen werden wie ursprünglich befürchtet. 50BP werden diesen Monat definitiv nicht kommen und ich gehe bis Ende des Jahres von einer Zinsrate von 1% aus. Die FED muss natürlich etwas gegen die Inflation machen, aber gleichzeitig kann sie wegen der Auswirkungen des Krieges nicht so aggressiv vorgehen wie geplant. Genauso sollten alle Unternehmen längst darauf eingestellt sein.
0,25% sind auch immer noch historisch niedrig. Du hast ja ein paar sehr mutige Wetten auf Nischenwerte, aber selbst bei den typischen Growth-Werten glaube ich nicht an existenzbedrohende Konsequenzen. Wahrscheinlich wird die Arche langsam weiter sinken, aber selbst beim Nasdaq würde ich mir keine Sorgen machen.
Allerdings schätze ich, dass du dich sowieso eher auf spezielle Small caps beziehst, oder?
Mitglied
Die Märkte brachen im Januar ziemlich stark ein, als die Details der Dezembersitzung bekannt gegeben wurden. Ich denke, dass die starken Schwankungen, die zur Zeit auf Quartalsergebnisse folgen, lediglich eine Folge der Zinspolitik-Panik und kein eigenständiges Problem sind. Denn schlechte Quartalsergebnisse gibt es immer mal wieder, 20-30% Kurskorrekturen innerhalb eines Tages aber sehr selten.
Ja schon. Aber die Inflation wird zu einem guten Teil auch durch Lieferengpässe angetrieben, nun kommt auch noch eine Energiekrise dazu. Das kann die FED sowieso nicht komplett ausgleichen, außerdem sind beides temporäre Probleme. Ich denke die Inflation wird erst dann wieder nennenswert sinken, wenn die Lieferengpässe behoben werden.
Ja, es ist schon eng, da zur Zeit so viele Probleme zusammen kommen und einander verstärken. Aber noch sind wir nicht so weit, ich bleibe da lieber optimistisch. Selbst wenn der Worst Case eintritt: Rezessionen gibt es immer mal wieder, seit 1945 haben sie in den USA eine durchschnittliche Dauer von 11 Monaten gehabt. Wär halt doof, aber nicht das Ende der Welt.
Ich will es natürlich auch nicht schön reden: Markus Koch sagt ganz klar, dass vermutlich das ganze Jahr so volatil bleiben wird und man dieses Jahr wahrscheinlich nur mit kurzzeitigem Trading Rendite machen wird, nicht mit buy & hold. Ich rechne mittlerweile nicht mehr damit, dieses Jahre die seit Neujahr angefallenen Verluste wieder reinzuholen. Wenn ich Glück habe werde ich das Jahr mit 0% abschließen, ich rechne aber mit einigen Prozent Minus. Aktuell liege ich je nach Woche bei einem Minus von 15-22%. So stark bricht mein Depot ca. alle 2 Jahre mal ein (jetzt das vierte Mal), aber die Erholungsphasen korrelierten bisher immer mit Zinssenkungen, die diesmal natürlich ausbleiben.
Um noch deine Frage zu beantworten, was ich ändere:
1) ich habe meine Positionen eines gehebelten Nasdaq-ETF (mit Verlust) von 18 auf 11 reduziert
2) ich hatte im Herbst angefangen, meine Klumpenrisiken zu reduzieren, mehr zu diversifizieren und in den Vanguard ESG All Cap zu investieren. Leider hatte ich viel zu zögerlich angefangen (z.B. einen viel zu kleinen Anteil meiner Netflix-Aktien genau beim ATH verkauft). Ich bin mir nicht sicher wie sinnvoll es ist das während einer Korrektur weiter durchzuziehen, aber ich bin halt (langsam) dabei.
3) ich setze jetzt auch etwas mehr auf REITs. Bin jetzt bei 0,8%, will auf 5%. Immobilien sind ja auch aktuell etwas aufgeblasen, trotzdem korrelieren sie nur mittelstark mit dem Aktienmarkt. Darüber hatten wir ja schon mal gequatscht. Ich taste mich da voran.
4) Ein paar meiner schlechteren Werte habe ich verkauft oder deutlich reduziert, z.B. Peloton und Luckin Coffee. Irgendwann muss man eine Niederlage halt eingestehen und die Sachen packen. Small Caps werde ich mir in Zukunft zweimal überlegen.
5) ich habe Defcon 4 meines Investment-Protokolls aktiviert und den Finanzen-Homescreen auf meinem iPhone ausgeblendet. Ignorance is bliss
Keine Ahnung. Aktuell ist die Hälfte meines Portfolios Apple, die müssen ihre Geldspeicher nicht hebeln 😜 Mein anderes Übergewicht war Netflix, die sind schon ausgeblutet. Aber im Ernst: viele Large Caps hatten ihre Quartalsergebnisse schon, die Auswirkungen der höheren Zinsen sollten bei allen in die Prognosen fürs kommende Quartal eingeflossen sein. Amazon beispielsweise hat jetzt ein Aktienrückkaufprogramm bekannt gegeben, die scheinen also mit Fremdkapital auch kein Problem zu haben. Viele Large Caps sind bereits um 10% gefallen und mehr erwarte ich nicht. Vielleicht lande ich damit auch auf der Nase, aber früher oder später hat sich mein Depot bisher immer erholt.
@sh7sgx2bg6 ja meine Glaskugel ist momentan auch in bei der Inspektion 😂 also klar keine Ahnung was wiklich passieren wird, es ist immer ein Spiel von Wahrscheinlichkeiten...
Was findest du denn an ESG/SRI Investments interessant? Falls du das noch nicht gesehen hast, möchte ich dir dieses Video auch einmal vorstellen:
Ich hab es hier schon häufig gepostet, aber das unterstreicht einfach wie aussagekräftig ich dieses Video finde ;)
@sh7sgx2bg6
Das wollte ich damit auch nicht sagen. Klar kommen da jede Menge Synergien zu tragen und die dicken Abstütze sind wohl eher dem Krieg zuzuschreiben. Aber es war bisher nur eine Erhöhung von noch vielen die folgen werden. Da spielt es fast gar keine Rolle ob wir nun 0,25 0,5 oder gar 0,75% im ersten Schritt bekommen.
Dazu mal ein Graph von FRED der die historische Inflation und den Leitzins zeigt.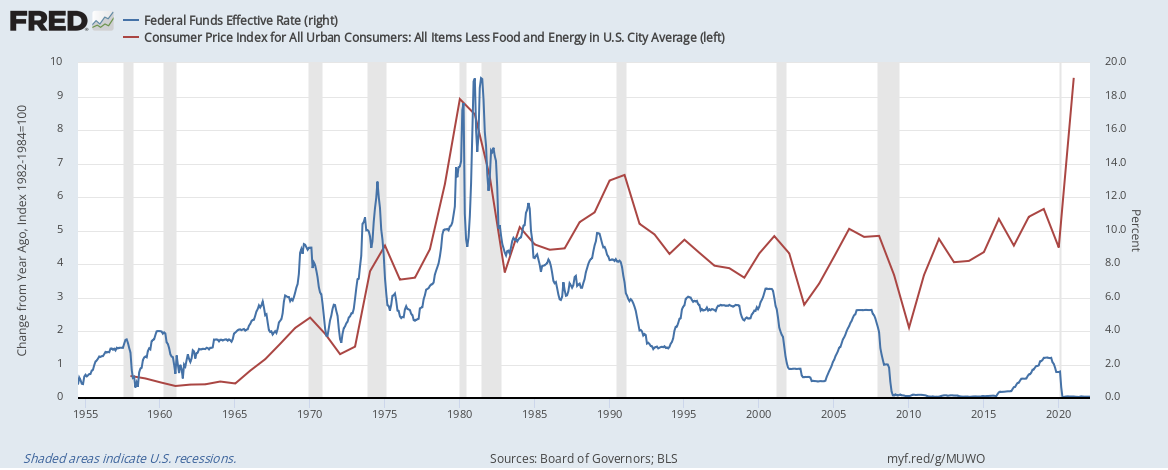 (falls das Bild zu klein sein sollte, hier der Link zum Graphen: https://fred.stlouisfed.org/graph/fredgraph.png?g=MUWO)
Ich hab auch mal ein wenig mit den Zahlen gespielt und bin einer angestebten -langfristigen- Inflation von 2% bei einem Leitzins von 8,65% gelandet (berechnet nach der Tyler-Regel).
Inflation gap: 5,9%
Output gap: -0,03% (Beim Wirtschafstwachstum habe ich mich auf Prognosen von Statista und GoldmanSachs bezogen)
Real Interest Rate: -2,19%
Federal Funds Target Rate: 8,65%

Das kann sich wohl jeder selbst ausmahlen wieviel Schritte da noch kommen könnten.
Ein weiterer Punkt sind die Institutionellen, diese legen alle nach CAPM an und müssen ihre Investetments stehts mittels DCF gegen die risikolosen Alternativen prüfen (Staatsanleihen höchster Bonität).
Um das ganze mal etwas abzukürzen versuche ich die Gedanken mal ansatzweise in Stichpunkten zu umschreiben.
Die von dir genannten Probleme wie Lieferketten und Energie werden das Wachstum zumindest mittelfristig reduzieren.
Diese erschwerten Bedingungen werden nach und nach immer weniger Unternehmen überwinden können (Gewinne können nicht gehalten oder gesteigert werden -> Bewertung zu hoch). Parallel dazu werden die Zinsen aber weiter angezogen um die Inflation nicht doch noch davon galoppieren zu lassen.
Demnach muss dem Aktienmarkt nach und nach weiter Kapital entzogen und in sichere Anlagen umgeschichtet werden. Das würde auch den primären Trend bestätigen, denn dieser ist rückläufig und wird das wohl auch noch einige Zeit so bleiben... 🤷♂️
Das mit dem Vanguard ESG Global All Cap verstehe ich nicht so ganz. Der besteht doch zu mehr als 26% aus Tech Aktien und Apple (Nr.1) und Netflix (Nr. 44) sind natürlich gut dabei.
Mit REITs kannst du auf jeden Fall die nächste Zeit nix falsch machen, wobei billig sind die definitiv auch nicht mehr. Es wird wahrscheinlich eh nur noch teurer, wenn immer mehr Privatanleger diese aufstocken werden.
@sh7sgx2bg6 wir hatten letztes Jahr tatsächlich schon darüber einen kleinen Austausch, da war aber kein so großes Interesse an dem Thema zu erkennen. Dachte das lag eher daran das es noch viele Gerüchte gab und das Sentiment auf Vollgas-Bullish stand 🐂
Ich bin mir da nicht so sicher ob jetzt tatsächlich schon alles eingepreist ist. Wenn überhaupt rechne ich mit der ersten Tranche, vieles kam auch durch "schlechte" Quartalsberichte dazu und nun der Krieg. Welchen Anteil daran nun allein der Zinserhöhung gilt, kann ich nicht einschätzen. 🤷♂️
Treasury Jellen spricht doch jetzt schon davon das die US-Bürger ein weiteres Jahr mit einer "sehr unangenehm hohen" Inflation erleben werden. Im Februar lag sie bei knackigen 7,9% und da ist das Ende der Fahnenstange noch nicht in Sicht. Die ursprüngliche Rechnung von 0,25% Anhebung in 5-7 Schritten passt doch schon lange nicht mehr, da reicht auch kein verstärktes Rückfahren der Anleihenkäufe.
Größere Aufmerksamkeit gilt sicherlich auch dem Teil der US-Zinsstrukturkurve, der den Spread zwischen zehn- und zweijährigen US-Staatsanleihen abbildet. Hier liegen wir aktuell bei nur noch 0,245%. Kommt es bei diesem Teil der Zinssturkturkurve zu einer Invertierung (d.h. ein Abrutschen unter null) , folgte in der Vergangenheit meist eine Rezession in den USA.
Ich denke den meisten ist gar nicht klar wie nah wir gerade mal wieder am finanztechnischen Abgrund tanzen.
P.S. auch Lage-Caps haben in der Niedrigzinsphase ordentlich gehebelt um weiter zu wachsen oder zumindest die Position zu festigen.
P.P.S. ich rechne mittlerweile mit einer höhren Volatilität wie wir sie die letzten Wochen/Monate gesehen haben. In jeder Zinsrunde werden wieder aufs genauste die Quartalszahlen gecheckt und wenn diese nicht stimmen wird dies eben ordentlich abgestraft. Den Momentum Faktor kannst du somit vergessen...
Mitglied Deine Analyse finde ich interessant und wir werden sehen, was passiert. Ich kann das nicht beurteilen, aber über 8% gab es laut deiner Grafik nur ein einziges Mal in den 80ern und ich kann mir beim besten Willen nicht vorstellen, dass wir da so schnell hinkommen werden. Bedenklich ist natürlich, dass der Auslöser damals die Ölkrise der späten 70er und frühen 80er war und wir heute auch wieder einer Energiekrise gegenüber stehen. Aber ich hoffe doch, dass heute genug Faktoren anders sind als damals und wir vor allem aus der Ölkrise gelernt haben. Ich denke, deine Sorge ist absolut berechtigt, aber da spielen so viele Faktoren mit, dass ich nicht vorhersagen mag, was passieren wird. Die FED kennt diese Statistiken ja auch alle.
Im Markt ist im Moment sehr viel Panik (der Fear & Greed Index steht auch bereits seit über einem Monat auf extremer Angst – mittlerweile auch bei den Safe Haven Bonds) und ich frage mich schon, wie angemessen sie ist oder ob man sich nicht auch an Warren Buffets berühmten Spruch erinnern sollte.
Bisher war doch noch gar keine Erhöhung, die erste wird jetzt erst am Mittwoch beschlossen. Ich denke schon, dass es einen großen Unterschied macht, ob es mehrere kleine Schritte geben wird oder gleich 50 Basispunkte. Aber wie gesagt, ich denke die erste Erhöhung ist längst eingepreist. Ich folge bei diesen Entwicklungen hauptsächlich Markus Koch und lese ansonsten ab und an CNN Business und Hungry Bull, ich hab also auch keine Ahnung und wäre vielleicht genauso passend bei MSW aufgehoben.
Zum Vanguard: ich weiß, dass der etwas mehr Tech enthält als manch andere Welt-Indizes. Ich will ja auch weiterhin Tech übergewichten, nur halt etwas weniger stark als aktuell. Wenn ich Netflix als Einzelwert auf 5% reduziere und das Geld in den Vanguard umschichte, komme ich ja trotzdem auf einen deutlich niedrigeren Anteil. Meine anderen Tech-Einzelwerte kann ich dadurch auch etwas reduzieren. Gleichzeitig ist er sehr breit aufgestellt, ESG und ausschüttend. Ich finde ihn sehr sympathisch, aber letztlich gibt es immer eine Handvoll ETFs, zwischen denen man sich entscheiden muss und wo man sich immer fragen kann, wieso man nicht einen anderen genommen hat.
Und so groß ist der Unterschied sowieso nicht: im Vanguard sind laut JustETF 34% Tech/Kommunikation drin. Im ACWI ESG Screened sind nicht ganz 33%, im ACWI SRI sind 29%, und in meiner favorisierten Alternative ACWI Paris-Aligned sind 32% drin. Das sind alles keine nennenswerten Unterschiede. Vanguard hat 4,2% Apple, der ACWI SRI scheint es gar nicht drin zu haben und die anderen beiden haben etwas mehr als 4,2%.