Huzzim

Gepostet in Portfolio Roasts

Roast me: 40 Jahre jung / Öffentlicher Dienst

Hallo zusammen,

bisher war ich stiller Mitleser, jetzt traue ich mich auch mal.

https://app.parqet.com/p/60dede5fec65510038eb6183

Ich bin um die 40 und arbeite im Öffentlichen Dienst. In der VW-Dieselaffäre habe ich mit VW Aktien angefangen. Danach habe ich ein bißchen Stockpicking mit Einzelaktien betrieben (Alphabet 👍, Amazon 👍, Wirecard 😭). Mittlerweile bin ich "langweiliger" ETF-Fan geworden.

Ich spiele mit dem Gedanken, in ein paar Jahren mich vorzeitig in die Rente zu verabschieden, dafür ist das Portfolio gedacht. Aktuell habe ich etwa 2.000 € monatlich übrig, die wandern in einen World ETF. Ab und zu kitzeln mich noch Einzelaktien (siehe Apple, Biontech, Xiaomi), das sind aber eher Ausnahmen.

Von Dividenden halte ich weniger. Wenn ich entsparen möchte, verkaufe ich soviel wie ich für richtig halte. Bei dem Thema gehen die Meinungen aber wohl weeeeeit auseinander 😉.

Und jetzt bitte rösten 😇. Tipps sind natürlich auch gern gesehen!

15 Kommentare

Melde dich an, um mitzudiskutieren.
Thomas Müller
Plus

Wieso der ADR von Biontech und nicht die Aktie direkt? Ist schließlich eine deutsche Aktie.

0
Thomas Müller
Plus

Ok, ich habe gerade erkannt, dass einige Dienste nicht schreiben, dass das ein ADR ist.

1
buy&hold
Plus
Beta

Hi Huzzim,

sehr cooles Portfolio! 
Ich persönlich würde bei den ETFs etwas aufräumen - der Übersicht halber - aber das ist letztendlich Geschmacksache.

Was mir aufgefallen ist, du hast realisierte Gewinne und Dividenden von zusammen ca 10700 Euro bei gleichzeitiger Steuerbelastung von ca 3200 Euro - das sind ca 30%!. Ist das ein Einpflegefehler? Holst du dir die Steuern über die Steuererklärung zurück? Hier kannst du vielleicht noch etwas optimieren, damit der Freibetrag ausgenutzt wird... D.H. entweder Freistellungsauftrag erteilen oder in der Steuererklärung zurückholen - so kannst du aktuell bis zu 1000 Euro (bzw 2000 Euro wenn du verheiratet bist) steuern pro Jahr sparen.

Viele Grüße,
Matthias

0
Huzzim
Autor

@michael_dm  
Stimmt, das mit dem Aufräumen habe ich mir auch schon häufiger gedacht. Die vielen World-ETFs kamen in der Vergangenheit zustande, weil ich mir dachte "wenn ein ETF-Anbieter den ETF schließt, wird der ETF zwangsverkauft und ich muss vorzeitig Steuern zahlen". Wie ich mittlerweile gelernt habe, kommt das eher selten vor bzw. wie ich es aktuell beim ETF110 sehe, wird der aufgelöste ETF für den Anleger steuerneutral in einen neuen ETF018 überführt. Einen kleinen Vorteil hat die Verteilung auf mehrere ETFs dennoch: man kann unkompliziert FIFO umgehen. Geht natürlich auch mit anteiligem Depotübertrag (dort wird auch FIFO angewandt) und anschließendem Teil-Verkauf. Hauptgrund für mein unordentliches Depot ist aber meine Steuerabneigung. So habe ich bis zum Verkauf einen unverzinsten Kredit vom Staat 😄 (Vorabpauschale haut m. E. nicht so rein). Würde ich mein Depot komplett neu beginnen, würde ich aber wie von dir empfohlen nicht so einen Wildwuchs reinbringen 👍.

Bei der Höhe der Steuern hast du mich ins Grübeln gebracht. Zuerst dachte ich auch, das muss ein Eingabefehler von mir sein. Ich konnte allerdings beim groben Prüfen nichts Auffälliges finden. Kann es sein, dass beim realisierten Gewinn auch Verluste verrechnet werden? Durch mein Wirecard Abenteuer habe ich ~ 10.000 € Verlust verursacht, mein aktueller Verlusttopf bei den Aktien liegt noch bei ca. 5.000 €. Wenn ich den Verlust bei den realisierten Gewinnen herausrechne, komme ich wieder auf eine realisitische Steuerlast. Wäre evtl. eine Idee für ein Feature Request, dass man die Verlusttöpfe ebenfalls in Parquet einpflegen kann. Ist ja quasi "Steuerguthaben" beim Finanzamt.

1
Parqet Nutzer
Investor
Beta
+1

@huzzim  An sich sollte dein Broker ja die Veräußerungsgewinne mit den Verlusttöpfen verrechnen und dann in der Zusammenfassung dann 0€ angeben, so macht das zumindest der Smartbroker bei mir. Dementsprechend wird der Veräußerungsgewinn beim Verkauf direkt mit dem Verlusttopf verrechnet bevor mir die Steuerlast überhaupt angezeigt wird, von daher importiert Parqet auch nur die Steuern nach Verlustverrechnung

0
Huzzim
Autor

@niklas_klamm Nach meinem Wirecard Abenteuer habe ich noch nicht soviel Gewinn realisiert, mein Verlusttopf ist nach wie vor mit 5.000 € im Minus. Erst wenn ich meinen Verlusttopf auf 0 € reduziere und damit die zuviel gezahlte Steuer wieder reinhole, wird sich (hoffentlich) in Parquet das Verhältnis "realisierter Gewinn :: gezahlte Steuern" normalisieren.

0
Chris W
Investor

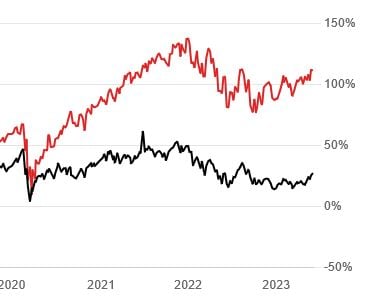
Wenn ich den SP500 rüberlege sieht man ein krasses Missverhältnis. Sprich Anstieg von SP500 während dein PF die letzten 3-4 Jahre seitwärts läuft (auch inkl. Gewinnmitnahmen - laut Anzeige). Klar ist ein direkter Vergleich mit Vorsicht zu genießen aber der Abstand ist immens (am Ende über 80%) Wie kommts?  Extrem passiv unterwegs gewesen?

0
Sven
Plus

@christianwoltersfinance
Der Parqet Vergleich taugt aufgrund seiner Anlagestrategie nicht, denn er unterstellt die Investition der Gesamtsumme zu Beginn des Vergleichsbetrachtungszeitraumes… Wenn Du ein Testportfolio mit den Einzahlungen in den S&P 500 analog zu seinen Investitionszeiträumen nachbildest, kommt ein gänzlich anderes Bild heraus. Aufschlussreicher ist de IZF: Alles über 7% ist hier als gut, alles über 9% als herausragend anzusehen…

4
Huzzim
Autor

@christianwoltersfinance   Ich würde den S&P500 nicht als Benchmark für mein Portfolio sehen, da ich überwiegend in World-ETFs investiert bin. Unabhängig davon hat mein Portfolio einen IZF von 8,79%. Diese "Seitwärtsbewegung" würde ich gerne für die Zukunft beibehalten 😉.

Was meinst du mit "extrem passiv unterwegs gewesen"? Ich kaufe überwiegend einen World-ETF und lasse ihn dann liegen. Für aktives Traden / Market Timing bin ich nicht zu begeistern.

1
Chris W
Investor

@huzzim Genau Benchmark ist nat. im Grundsatz recht sinnlos - hilft aber um Investitiontsalternativen zu prüfen. Wenn über einen langen Zeitraum ein anderer Index massiv besser ist, muss man sich das schon überlegen (dafür muss man nicht traden). Das auseinandergehen der beiden Charts war halt sehr auffällig. Aber wir reden hier nur von 3-4 Jahren daher entspannt.  Ich hoffe du kannst die knapp 9% aufrecht erhalten 😃

0
Rollade

Mich würde interessieren, warum du in regelmäßigen Abständen große 5-stellige Summen investieren kannst. Entweder erbst du regelmäßig, ich versteh irgendwas nicht oder das ist leicht beschönigt.

Bitte nicht als Angriff verstehen, aber da ich selber im öD tätig bin will ich wissen was ich falsch machen xD.

0
Huzzim
Autor

@phillip_a24761 Natürlich Schwarzgeld 😇.
Nein, ich habe früher mein Barvermögen in Festgeld angelegt, als es noch einigermaßen Zinsen gab. Als dann der Zins unter 2% fiel, hatte ich keine Lust mehr auf Festgeld. Diese alten Festgelder laufen nach und nach aus, nächstes Jahr kommt glaube ich die letzte Auszahlung. Diese ausgelaufenen Festgelder lege ich zu 100% in meinem Aktiendepot an. Ungefähr die Hälfte der Festgelder sind Schenkungen meiner Eltern; Erbschaftssteuer droht sonst...

0
ManulifyGames
Plus

Du hast die letzten Jahre ja immer > 100k investiert p.a. Wie sind solche Summen möglich wenn du im ÖD arbeitest?

0
Huzzim
Autor

@florian_3e3f8a Siehe meine gestrige Antwort an "Rollade": ausgelaufene Festgelder, die in ich meinen "Vorbörsenzeit" gestartet hatte und Schenkungen / vorzeitiges Erbe von meinen Eltern.

0
Jack

Für meinen Geschmack ist deine Gewichtung in USA zu hoch, logisch bei primär World ETF's. Ich würde auch mal den asiatischen Raum mehr in betracht ziehen.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr