LongTermLeidensmann (Markus)
Investor
Terminal
+1

Gepostet in Portfolio Roasts

Thomas Cook, NEL, gelöschte ETFs — ich hab alles falsch gemacht. Oder doch nicht?

Hallo Community! 👋

Ich bin der LongTermLeidensmann — und der Name ist Programm. 😄

Projektmanager, 47 Jahre, Baden-Württemberg, Brutto ~78k€/Jahr. Ziel Frühverrentung 55–60. Investiere seit ~2014, lang genug für alle klassischen Anfängerfehler.

2017 zwei ETF-Sparpläne gelöscht — lieber Einzelaktien. Resultat: Thomas Cook 2019 → Totalverlust. ETFs hochgerechnet wären das heute ~100.000 €. Teuerste Lektion meiner Investmentgeschichte.

NEL Asa — 20.000 Anteile über zwei Depots. TUI ebenfalls doppelt — bewusst am Tiefpunkt nachgekauft als Retour-Wette. TUI heute beide im Plus. NEL wartet auf die Energiewende. 😅

Bankaktien (CBK, DB) waren meine bewusste Retour-Wette — am Tiefpunkt nachgekauft mit klarer These: Banken sind systemrelevant, die lässt kein Staat fallen. Bei der Commerzbank ist der Staat sogar direkt eingesprungen — deutlicheres Signal geht kaum. Jahre tief im Minus, kaum Dividenden, viel Spott. Jetzt zeigt sich dass die These aufgeht — Kurse erholt, Dividenden sprudeln. Mein Schmerztrigger wurde zum Renditetreiber.

Zwei Depots — zwei komplett verschiedene Anleger:

📊 Consorsbank +113,51% TTWROR → https://app.parqet.com/p/69d14927b506895200d26f67 Geduldige Langfristpositionen seit 2012, Dividenden kassiert, Thomas Cook verdaut — schlägt den VWCE über 3 Jahre deutlich.

📊 Trade Republic -33,12% TTWROR → https://app.parqet.com/p/69d3f0daee32baf996a474bd Crash-Einstieg 2021, NEL/TUI-Doppelung aus Frust, nie mit Gewinn verkauft aus Gier. Ein Lehrbuch in verhaltensökonomischen Fehlern. Auf 3 Jahre immerhin +14,63%. 😄

Gesamt TTWROR: +57,97% (seit Kauf) / +73,08% (3 Jahre)

Ab Juli 1.000€/Mon ETF-Sparplan (70/30 SPDR World + EM). Diesmal lösche ich ihn nicht. Versprochen. 🙂

Meine Fragen an euch:

  1. Transition Einzelaktien → ETF ohne unnötig Steuern triggern?
  2. NEL in zwei Depots → raus oder laufen lassen?
  3. Consorsbank +113% → verdient oder Glück?

P.S. NEL ist meine Retour-Wette auf die Energiewende. Wasserstoff kommt. Wahrscheinlich wenn ich längst verkauft habe. 😂

Zerfleischt mich ruhig — ich hab Thomas Cook überlebt, ich überlebe auch das. 🔥😄

(Screenshots beigefügt: 3J Depot-Vergleich Consorsbank vs. TR vs. VWCE)
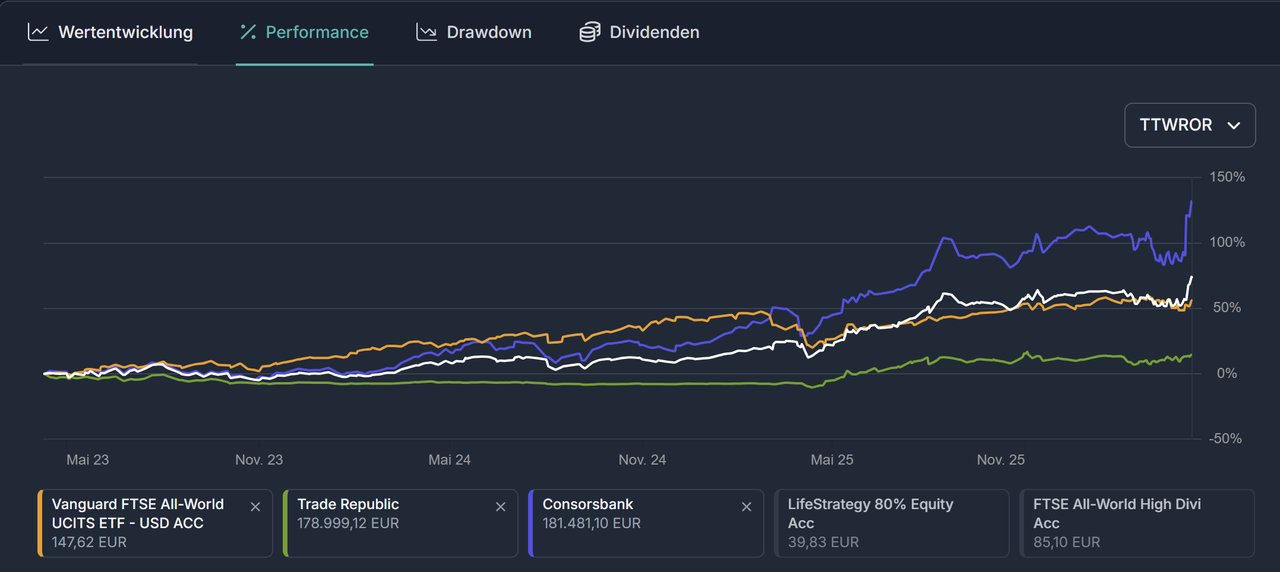
[EDIT 09.04.2026: Screenshots und TTWROR-Zahlen aktualisiert. Die ursprünglichen Zahlen (Consorsbank +364%) waren durch fehlerhafte Verrechnungskonto-Buchungen im Parqet-Import verzerrt. Korrekte Werte: Consorsbank +113,51% / TR -33,12% / Gesamt +57,97% seit Kauf. Danke an die Community für den aufmerksamen Blick! 🙏]
12 Kommentare

Melde dich an, um mitzudiskutieren.
Offi
Investor
Terminal
+1

Mir wäre beide Depots auch viel zu wenig diversifiziert.

NEL ASA,BYD und MFE wären über 15000€ Verlust die du gegen die Gewinne der Banken bzw im TR Depot könntest du nen bissl. Nvidia und oder Amazon stutzen um Cash frei zu bekommen.

BYD wäre mir viel zu hoch gewichtet.

Da ich genau so alt bin wie Du und auch eher aufhören möchte, solltest du auch langsam anfangen Dividenden zu sammeln.

Habe mir z.B. die drei ETFs für mein Dividenden Depot mit folgender Gewichtung geholt.

JPMorgan Global Equity Premium Income Active UCITS ETF USD (dist) 60%

JPMorgan Nasdaq Equity Premium Income Active UCITS ETF USD (dist) 20%

JPM Europe Equity Premium Income Active UCITS ETF - EUR (dist) 20%

Ein bisschen Allianz,MunichRe,Visa…. kommen auch immer gut.

2
LongTermLeidensmann (Markus)
Autor
Investor
Terminal
+1

@andre_offi
Danke für deine Sichtweise — werde mir die JPMorgan ETFs auf jeden Fall mal näher ansehen! Wieso ist ein Dividenden-Portfolio für den früheren Ausstieg das Sinnvollste? Ich plane eher mit einer Entnahmestrategie aus einem thesaurierenden Portfolio

0
HoDler
Investor
Terminal
+1

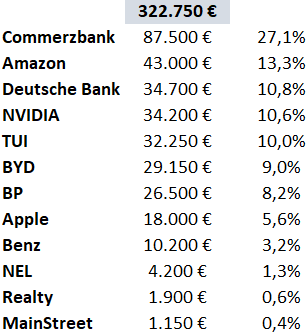
Zusammengefasst über beide Depots knapp 1/3 des Depotwerts in zwei Deutschen Bankaktien. Für mich ein totales Klumpenrisiko.

Würde das reduzieren, dass beide zusammen nicht mehr als ~15% ausmachen.

1
LongTermLeidensmann (Markus)
Autor
Investor
Terminal
+1

@hodler
Du hast vollkommen recht — 34,8% in zwei deutschen Bankaktien ist objektiv ein Klumpenrisiko. Das ist mir bewusst. Aber es war eine bewusste Thesis: Banken systemrelevant, Staat springt ein (CBK), und ich bin am absoluten Tiefpunkt nachgekauft. Das hat sich ausgezahlt — CBK allein +468%, DB +257%. Steuerlich wäre ein Abbau auf 15% heute sehr teuer (~28k€ latente Steuer gesamt). Daher: kein Schnellschuss, sondern schrittweise Reduktion über ETF-Sparplan — der Bankanteil wird durch Zukäufe automatisch kleiner. Aber ja, ich werde es beobachten." 😄

1
HoDler
Investor
Terminal
+1

Das ist aufjedenfall riskant - eine erneute Schieflage und wieder Bankenrettung wäre ziemlich sicher für dich ein Totalverlust bei diesen Postitionen.

Sie wird dich am Wochenende erwischen wenn du handlungsunfähig bist. Siehe Credit Suisse.

Du hast und hattest ja auch einige Looser hast du keine Verlusttöpfe für die Gegenrechnung der möglicher realisierter Gewinne?

0
LongTermLeidensmann (Markus)
Autor
Investor
Terminal
+1

@hodler

Du hast vollkommen recht — das Risiko ist real und Credit Suisse ist ein mahnendes Beispiel. Ich widerspreche dir nicht.

Was mich aber ruhig schlafen lässt: CBK Einstand 5,96€, DB Einstand 7,67€. Selbst bei einer erneuten Schieflage mit 50% Kurseinbruch wäre ich bei CBK bei ~17€ und DB bei ~14€ — immer noch deutlich im Plus. Der niedrige Einstand ist mein Puffer.

Dazu kommt: Die Positionen sind bewusst bereits reduziert — CBK und DB Teilverkäufe August und November 2025. Ich warte jetzt auf die nächste Dividende bevor ich weitere Stücke abbaue — steueroptimiert über den verbliebenen ~5.000€ Verlusttopf.

Der ETF-Sparplan ab Juli wird den Bankanteil automatisch verwässern ohne Steuern zu triggern. Langfristig ist ~15% Zielallokation durchaus realistisch. 😄

0
Offi
Investor
Terminal
+1

Moin,

Ist für mich eine Sichtweise. Erstens würde es mir weh tun wenn das Portfolio abnimmt und zweitens motivieren die Dividenden natürlich auch.

Meine Frau und ich haben vor, früher unbezahlt in Rente zu gehen (ins Ausland).

Dort kann man mit 2500€ (das ist das Dividenden Ziel) im Monat wunderbar leben. Da wir uns viele Jahre selbst finanzieren müssen und dann noch auf ca 30% Rente (mal sehen was es überhaupt gibt) verzichten müssen. So haben wir das Invest noch im Rücken welches uns Sicherheiten gibt und dann auch an die Tochter, Enkel etc vererbt werden kann.

So kommen wir auch nicht in die Gefahr, daß falls die Kurse fallen (Krise etc.), wir im Minus etwas verkaufen müsste. Klar gibt es auch die Möglichkeit das die Dividenden gekürzt werden aber das kann man ja auch steuern.

1
Lisa
Plus

Ist die Rente sicher?

In meinen Augen bist du für dein Ziel der Frühverrentung zu aggressiv aufgestellt. Gerade im Alter – insbesondere wenn man von den Erträgen aus Aktien leben möchte – halte ich dein Depot nicht für ausreichend krisenfest.

Zwar sind viele qualitativ gute Unternehmen enthalten, doch in turbulenten Marktphasen könnte es schnell unruhig werden. Wenn ich in einer solchen Situation auf die Erträge angewiesen wäre, würde ich mich damit nicht wirklich wohlfühlen.

1
LongTermLeidensmann (Markus)
Autor
Investor
Terminal
+1

@tom_afd04e

Hey Lisa, vielen Dank für deinen ehrlichen Kommentar! 😊

Ich habe mir dein Profil angeschaut und zolle dir meinen größten Respekt — €1,3 Mio, €3.000 Dividenden im Monat und du hörst dieses Jahr auf. Das ist genau das, was ich langfristig anstrebe.

Du hast völlig Recht mit deiner Einschätzung. Meine aktuelle Aufstellung ist ein Spiegel meiner Erfahrung der letzten Jahre — mit allen Fehlern und Lernmomenten die dazu gehören. Das soll und wird sich ändern. Die Richtung ist klar, der Weg braucht noch etwas Zeit.

Danke dass du dir die Mühe gemacht hast — solche Perspektiven von jemandem der es bereits geschafft hat sind Gold wert. 🙏

1
Peter Andres
Plus

Alles richtig gemacht. Solide Performance wenn ich mir den IZF anschaue. Du schlägst hier die meisten bei weitem 🙂

Tipps habe ich jetzt keine, aber verkaufen würde ich jetzt nichts. Zu viele Steuern. Und die Dividenden sollten die nächsten Jahre auch steigen. Banken heute haben nichts mehr mit Banken aus 2008 zu tun. Aber mit den neuen Käufen etwas mehr diversifizieren, was du sicher selbst weißt. Ich bin großer Fan von Banken, komme aus dem Sektor, aber die haben halt auch ihre zyklische Natur.

1
Julian
Plus

»Zerfleischt mich ruhig — ich hab Thomas Cook überlebt, ich überlebe auch das. 🔥😄«
Damals hattest du auch noch mehr Jahre im Erwerbsleben vor dir, also ein deutlich höheres Humankapital um den Verlust zu kompensieren. Das wird mit der Zeit immer weniger möglich.

Du möchtest in 8 bis 13 Jahre dich aus dem Erwerbsleben verabschieden. Dafür halte ich dein Depot für mehr als unsicher. Dein Depot hängt fast zu 30% an der Wertentwicklung der Commerzbank, dazu die Deutsche Bank. Du bist mit 40% direkt in Banken investiert über 2 Unternehmen.

Wenn du die Wertentwicklung von TUI, BP mit dem FTSE-All-World vergleichst. Dann sehe ich eher den Versuch über Spekulation verlorene Gewinne/Zeit gutzumachen und dabei unfassbar hohe Risiken einzugehen. Du hast im “Worst Case” nur noch 8 Jahre bis zu deinem geplanten Ruhestand und ich sehe dein Depot als Zocker-Depot. Das mit der Commerzbank und Deutschen Bank mag dir nun Recht geben, aber was ist, wenn du in 10-15-30 Jahren erneut eine Situation wie 2003 oder 2008 erlebst? Dann ist dein Depot 80% tiefer und du hast keinerlei Risikomanagement.

Dein gesamtes Depot ist auf 5 Unternehmen verteilt. Von Diversifikation kann man hier nicht sprechen. Deine vergangene Performance basiert eher auf Glück als strategischem Geschick. Du blendest bei dieser Performance das eingegangene Risiko komplett aus. Du merkst es gerade bei TUI, wie der Kurs aufgrund der (Energiekrise) nach unten zieht. Dafür klettert BP nach oben. Deine NEL-Position … du hoffst einfach nur und selbst wenn sich irgendwas mit Energie umsetzt, muss das Unternehmen im Aktienkurs davon nicht zwingend profitieren. Deine NEL-Position zeigt mir eher, dass du kein Risikomanagement hast, denn -78% … Damit du das wieder rausholst, muss die Aktie schon enorm zulegen und ob sie das tut. Keine Ahnung. In der Zwischenzeit verlierst du Geld durch fallenden Kurs und Oppertunitätskosten, denn der Markt um dich herum ist nicht in diesem Maß eingefallen.

In deiner Situation würde ich das Depot radial umbauen, Steuern hin oder her. Die Steuerersparnis bringt dir nichts, wenn dafür das Depot in der nächsten Finanzkrise am Boden liegt. Du möchtest für deinen Ruhestand aufstellen und da braucht es Risikomanagement, dass dein Depot für KRISEN gut aufgestellt ist - nicht für Wetten oder Bullenmärkte. Das Depot ist dein Sicherheitsnetz für den Lebensstandard im Alter. Fällt dir das Depot weg, fällt dir dein Lebensstandard weg. In der Ansparphase ist es anders, denn dort hast du zur Kompensation dein Gehalt, also dein Humankapital.

Du solltest es als Glück ansehen, dass deine Wetten aufgegangen sind und du heute ein ordentliches Depot vorweisen kannst. Ich würde es umbauen: Core aus welt-weitgestreutem ETF (ausschüttend) und die paar Einzelwerte die du hast, kannst du ja trotzdem beibehalten. Allerdings die Gewichtung drastisch reduzieren, sodass z.B. die Commerzbank aufs Gesamtportfolio max. 5% Gewichtung hat. Weiterhin wäre die Überlegung in der aktuellen Energiesituation zu sagen: » BP nehme ich die Gewinne mit « und stoße die Position ab.

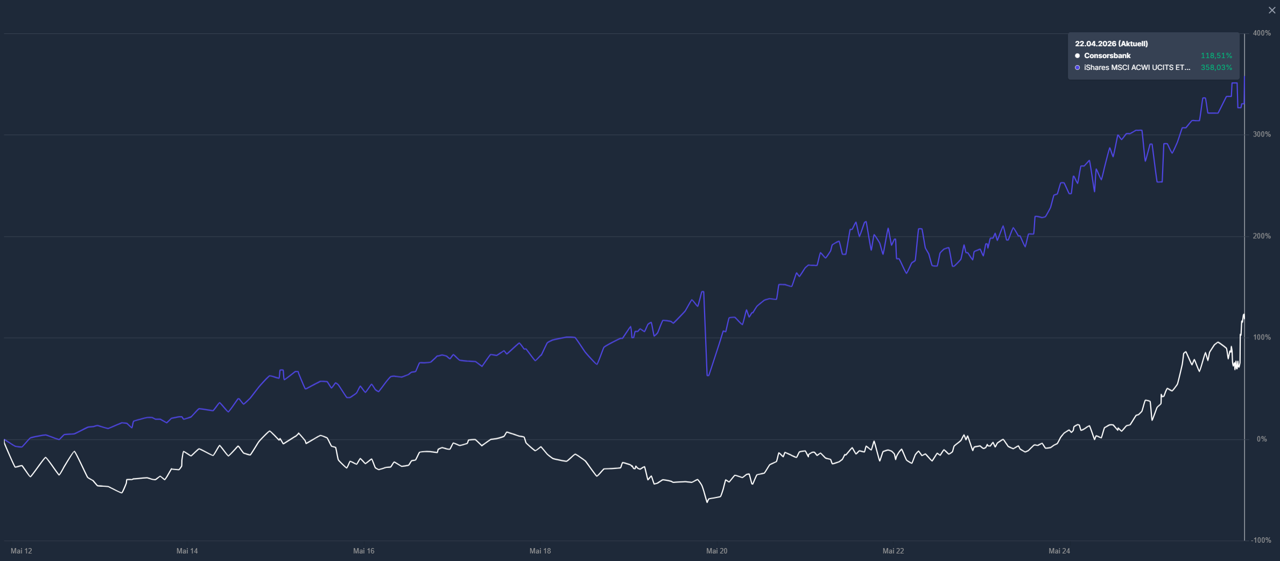
Hättest du damals dein Kapital in den ACWI gelegt, hättest du heute mehr als das doppelte Kapital in deinem Depot.

Weiterhin im Vergleich: Dein ComDirect Depot

  • ACWI hat in der gleichen Zeit: +358%
  • Dein Depot: +118% (und das obwohl du unfassbare Risiken eingegangen bist!)

1
user_2f9e60
Plus
Beta

zu NEL kann ich nur sagen - ich habe ähnliches erlebt hier bei meiner Erstvorstellung da ich vor dem Rohstoffhype direkt in Minenaktien investiert habe.

Und wo stehen sie heute :
https://app.parqet.com/p/69160abb8964afd6b98ac3ee

Bei den Kursverlusten in der Relation zu den Depotgesammtsummen - einfach abwarten.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr