Das_Lama
Plus

Gepostet in Schnack

Umgang mit nicht-performanten Qualitätsaktien

Moin Leute,

mit wachsender Ideenlosigkeit, wenn nicht sogar an Verzweiflung grenzender Ungläubigkeit, blicke ich auf eine spezielle Aktie. Kauf Qualitätsaktien, haben sie gesagt. Lass sie einfach liegen, haben sie gesagt. Von den Galliern und ihrem Zaubertrank hat beim Anwerben aber niemand etwas gesagt.

Ich habe im Herbst 2022 eine Position bei Procter & Gamble eröffnet. Defensiv, sogenannte Qualität, über die Marken ordentliche Preissetzungsmacht, unter dem langjährigen Durchschnitts-KGV, fand ich clever. Dann habe ich erst einmal bis inklusive Februar 2026, mithin etwa dreieinhalb Jahre, nichts getan. Einfach nur die Dividenden kassiert. Vereinfacht gesagt ist 2023 im Kurs gar nichts passiert, 2024 ging es kräftig bergauf, seit 2025 gehts wieder bergab. Im Mai 2026 habe ich die Position nahe meines ursprünglichen Einstiegskurses nochmals aufgestockt, weil ich P&G “eigentlich” für einen No-Brainer halte.

Und genau dieses “eigentlich” treibt mich um. Denn de facto gab es keine Rendite über die Dividende hinaus. Ich stelle P&G auch nicht in ein Szenario “Was wäre, wenn ich stattdessen Nvidia gekauft hätte”. Allerdings gibt es mir schon zu denken, dass jeder Index - nicht nur die Tech- und Chiplastigen, die breiten US-Indizes, die Welt- und All-World-Indizes, sondern auch Dax, Cac40 und wahrscheinlich auch die Bierpreiskurve im Paulaner Biergarten P&G einfach brutal wegperformt haben.

Nun ist P&G natürlich nur ein Beispiel. Und auch über Inflation, Ölpreis, Asset price Inflation und alles hinaus stelle ich mir eine abstrahierte Frage: wie umgehen mit Titeln, die EIGENTLICH Qualität sind. Die EIGENTLICH nur liegen gelassen werden müssen. Die EIGENTLICH über Jahrzehnte bewiesen haben, dass sie sinnvolle Anlagen sind. Die aber TATSÄCHLICH einfach nur eine Underperformance aufweisen.

Wie geht ihr mit solchen Titeln um? Kurzer Prozess und raus aus dem Depot oder liegen lassen, vergessen und in 20 Jahren wieder gucken? Sagt nicht, dass ich der einzige bin, der sich solche Fragen stellt.
53 Kommentare

Melde dich an, um mitzudiskutieren.
joerginle
Investor
Terminal
+1

Das Problem ist nicht nur bei den US Konsumwerten zu sehen. Schau‘ dir eine Nestle oder eine Beiersdorf an. Gegessen und geputzt wird zwar immer, die Frage ist aber, was und von wem. Den Gürtel schnallen viele enger und da wird dann bei sowas gespart. Das so einige No- Name Artikel von den gleichen Unternehmen produziert werden, ist wegen der da deutlich geringeren Marge kein großer Trost. Ich möchte aber ein ausgewogenes Portfolio haben und daher gehören ein paar wenige Konsumgüter dazu und die bleiben auch. Das in solchen Zeiten das Depot dann hinter einigen Indizes zurückbleibt, muss man dann aushalten. Gut möglich aber auch, dass sich der Wind mal etwas dreht,

4
Das_Lama
Autor
Plus

@joerg_745831 Klare Aussage, danke dir!

1
lacuca
Plus

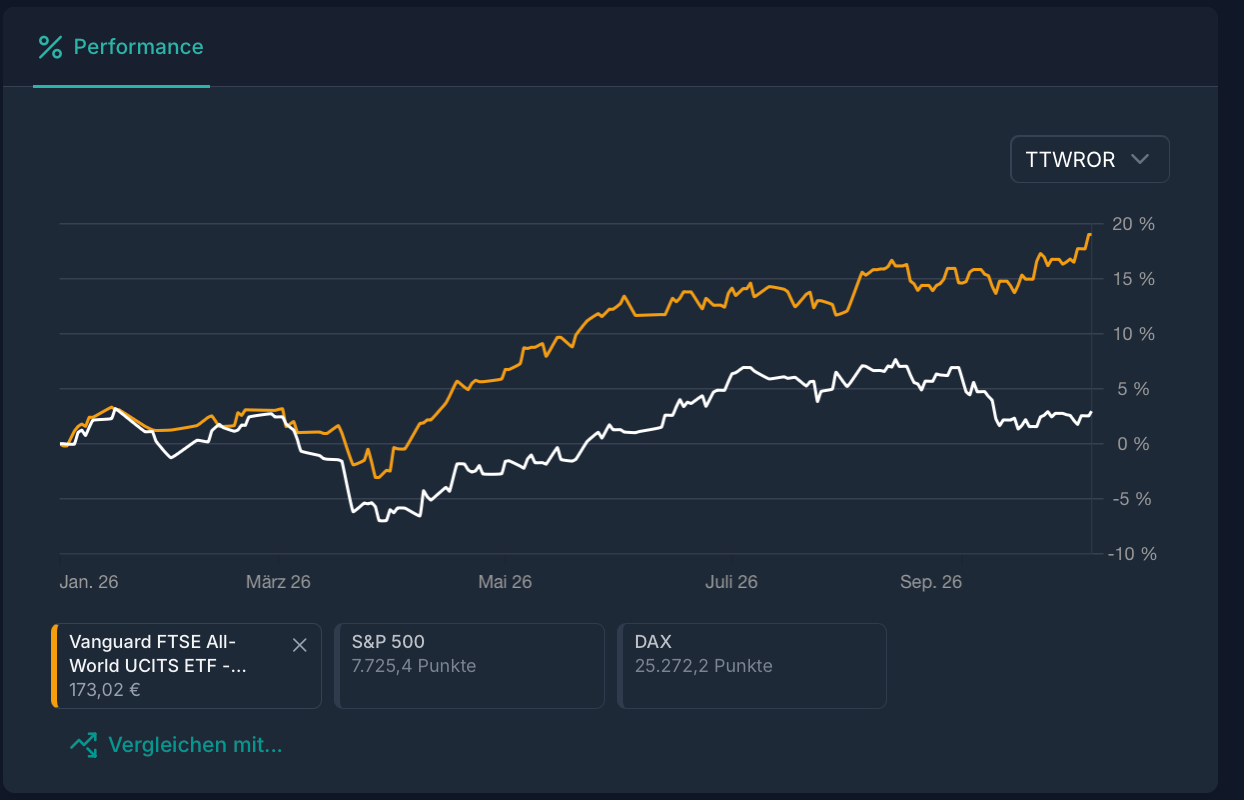
Ich bin noch nicht so lange dabei, aber habe bisher nicht verstanden, warum ich eine P&G Aktie kaufen sollte, anstatt zum Beispiel den FTSE All-World High Dividend. Seit ca. 1 ½ Jahren sehe und lese ich ständig, was für eine Kaufgelegenheit man bei Pepsico hat. Ich bin sehr glücklich, dass ich immer weiter den ETF aufgestockt habe, anstatt auch nur 1 Cent in nur eine „Qualitätsaktie“ wie P&G oder Pepsico gesteckt zu haben.

4
Buschhupe
Plus

@lacuca PG (Procter & Gamble) und PEP (PepsiCo) sind beides krisensichere, defensive Aktien. Sie bringen dir zwar nur bedingt Performance, ihr Hauptzweck ist es jedoch, das Depot zu stabilisieren. Es gibt durchaus gute Gründe, beide Aktien neben anderen Werten im Depot zu haben. Es hat sicherlich auch seinen Grund, warum bei den Vanguard-Fondsmanagern keine Consumer-Staples-Aktien unter den Top-10-Positionen zu finden sind. Beachte zudem, dass die Performance durch die Wertpapierleihe oft noch leicht verbessert wird.

2
user_2f9e60
Plus
Beta

@lacuca Bei den Zuckergetränken gibt es ansich nur einen guten Wert und das ist Coke

2
Das_Lama
Autor
Plus

@lacuca Eine absolut verständliche Perspektive. Ausschließlich in ETF zu investieren, ist (unabhängig davon, ob es nun der AWHD ist oder ein anderer) für die allermeisten Anleger richtig. Danke, dass du mir das in Erinnerung rufst. Ich habe mich aber eben vor einigen Jahren entschieden, neben einem Multi-Asset-Anker und einem ETF-Portfolio, die Altersvorsorge und Vermögensaufbau sind, auch in Einzelaktien zu investieren.

2
Buschhupe
Plus

@das_lama Ich möchte noch kurz auf das Risikomanagement eingehen. Ich halte PG mit einer Portfoliogewichtung von 0,74 % in meinem Depot. Wenn ich nun die Performance von PG mit einem ETF vergleiche, muss ich von einer äquivalenten Summe ausgehen, da alles andere das Bild verzerrt.

Hier ist die KI-Zusammenfassung der Fundamentalbewertung auf Deutsch. Somit kann jeder für sich selbst entscheiden...

Ich werde PG behalten und ggf. bis 1% Portfoliogewichtung aufstocken.


🟢 GRÜN: Die Stärken (Exzellente Fundamentaldaten)

  • Return on Equity (Eigenkapitalrendite): 30% – Ein hervorragender Wert, der zeigt, wie effizient das Management mit dem Geld der Aktionäre wirtschaftet.
  • PreTax Margin (Marge vor Steuern): 23.4% – Belegt eine extrem hohe Preissetzungsmacht und robuste Profitabilität im Konsumgüterbereich.
  • Accumulation/Distribution Rating: A – Dieses Rating zeigt, dass institutionelle Anleger (Fonds, Banken) die Aktie derzeit stark akkumulieren (kaufen).
  • Finanzstabilität & Cashflow: Ein hoher Cashflow von $8.07 je Aktie sichert das operative Geschäft und die Dividenden.
  • Beta-Faktor: 0.29 – Die Aktie schwankt extrem viel weniger als der Gesamtmarkt. Das macht sie zu einem sicheren Hafen in turbulenten Marktphasen.
  • Dividendenrendite: 2.97% – Eine verlässliche und solide Rendite für Dividendenjäger.

🟡 GELB: Neutral / Beobachten

  • Verschuldung (Debt): 44% – Die Verschuldung ist für einen Konsumgüter-Riesen moderat und stabil, sollte jedoch im Auge behalten werden.
  • Bewertung (P/E & Forward P/E): 21 – Mit einem aktuellen und erwarteten Kurs-Gewinn-Verhältnis (KGV) von 21 ist die Aktie fair, aber keineswegs günstig bewertet. Sie spiegelt den "Qualitätsaufschlag" des Unternehmens wider.
  • SMR Rating: B – Das Rating für Sales, Margins und ROE ist gut, wird jedoch durch das langsame Umsatzwachstum etwas gebremst.

🔴 ROT: Die Schwachstellen (Warnsignale)

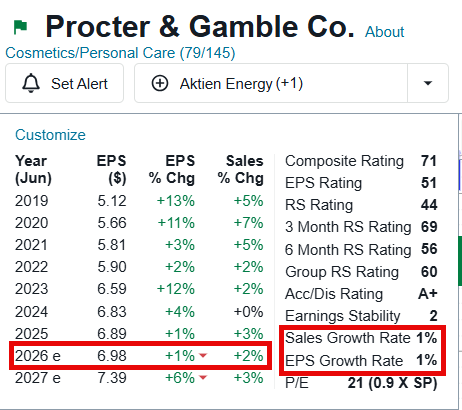
  • Umsatz- und Gewinnwachstum (Growth Rates): 1% – Sowohl das EPS-Wachstum als auch das Umsatzwachstum stagnieren nahezu auf niedrigem Niveau.
  • Wachstumstrend (2024–2026e): Nach einem ordentlichen Gewinnsprung in 2023 (+12% auf $6.59) flacht die Kurve komplett ab. Für 2025 (+1%) und 2026e (+1%) wird kaum noch Dynamik erwartet. Erst für 2027e wird wieder mit einem moderaten Plus von +6% gerechnet.
  • Relative Stärke (RS Rating): 43 – Die Aktie hinkt der Performance des Gesamtmarktes deutlich hinterher (ein Wert unter 50 bedeutet, dass über die Hälfte aller Aktien am Markt besser performen).
  • Composite Rating: 69 – Das vergebene Gesamtrating ist für eine "Core-Aktie" eher mittelmäßig, primär bedingt durch das schwache EPS-Rating (51) und die fehlende Wachstumsdynamik.

🗒 Fazit

Procter & Gamble ist keine Aktie für Kursfeuerwerke, sondern ein defensiver Fels in der Brandung. Wer solide Dividenden und fundamentale Stabilität sucht, wird hier fündig. Wer jedoch auf der Suche nach dynamischem Wachstum ist, für den liefert die Aktie aktuell zu wenig Argumente.

1
lacuca
Plus

@das_lama Genau, du hast dich vor ein paar Jahren dafür entschieden und fragst dich jetzt, was du damit machen sollst. Wie Buschhupe schon geschrieben hat, diese Aktie erfüllt einen Zweck in deinem Depot und zwar die Stabilisierung.

Jetzt kommt das, was ich nicht verstehe als Neuling. Warum stabilisieren diese Aktien mein Depot, wenn sie seit 5 Jahren nur seitwärts laufen oder wie Pepsi sogar in Minus sind? Selbst wenn der ETF jetzt plötzlich 30% einkracht, habe ich im 5 Jahres Vergleich immer noch eine höhere Rendite als eine Einzelaktie wie die beiden. Zusätzlich erholt sich so ein ETF ziemlich schnell wieder, eine Einzelaktie kann aber immer noch ewig brauchen, um den alten Höchststand wieder zu erreichen, wenn sie es denn überhaupt wieder schafft.

Logisch für mich wäre jetzt also, warum weiter Opportunitätskosten in Kauf nehmen, anstatt alles in einen Welt ETF zu schieben? Der ist doch viel stabiler und sicherer für die Altersvorsorge und gleichzeitig verzichtest du ja nicht auf P&G, denn die Aktie ist in dem AWHD auf Platz 11 ziemlich hoch gewichtet. Sollte es da, wann auch immer, einen Aufschwung geben, nimmst du den trotzdem mit.

Nur meine Gedanken, ich bin nur börseninteressiert und weit entfernt davon Ahnung zu haben.

0
Debasement Trader

Du bist bei einem erhöhten Buchwert von 7 und einem KGV von über 24 eingestiegen. Qualität bedeutet nicht gleich Value wenn du zum falschen Zeitpunkt einsteigst. Ein KBV von 3 bedeutet bereits Überbewertung. Weißt du was das für eine Rolle spielt das KGV unter seinem Durchschnitt ist? Gar keine. Diese Metrik ist Blödsinn von Ahnungslosen und hat nichts mit Risikomanagement oder guter Analyse zu tun. Heute ist die Aktie bewertungstechnisch sogar billiger als bei deinem Einstiegspunkt. Ich gebe dir hier einen gut gemeinten Rat. Hör auf das siebenfache des Wertes einer Aktie zu bezahlen. Pack sie dir auf die Watchliste mehr nicht. Warte bis sie billiger sind oder vergiss sie. Lerne Überbewertungen und geringes Potential zu erkennen dann kannst du Dummschwätzer besser rausfiltern.

3
Das_Lama
Autor
Plus

@daisy_jones danke dir für die Einordnung, schaue ich mir nochmals an.

0
Don Absolute
Investor
Terminal
+1

Moin @das_lama . Wieder ein schöner Post von dir zu einem Thema, das viele Anleger betreffen wird. Die US-Konsumwerte sind fast alle (eine Ausnahme wäre bislang noch Coca-Cola) von dieser negativen Entwicklung betroffen.

Die Kaufzurückhaltung aufgrund der gestiegenen Lebenshaltungskosten ist überall zu spüren, nicht nur in den Staaten. Der Gürtel wird enger geschnallt, es wird nach günstigeren Alternativen gesucht, neue Gesundheitstrends tragen zu veränderten Kaufentscheidungen bei. Der Kurs von P&G hielt sich lange Zeit noch verhältnismäßig stabil, tendierte zuletzt aber vermehrt Richtung Süden.

Wie geht man damit um, wenn man diese Titel im Depot hat? Ich erwarte eine längere Durststrecke beim Konsum und halte. Bei P&G kaufe ich tatsächlich über Sparplan nach und freue mich über günstigere Preise. Bei anderen Titeln wird nur (aus-)gehalten, Dividende kassiert und die Entwicklung beobachtet. Je nach Anteil im Depot, nach vermuteter Zukunftsaussicht und den Quartalsberichten der einzelnen Unternehmen, sowie nach Kursverlauf muss man sich dann entscheiden.

Für mich steht mehr die Ausgewogenheit des Gesamtportfolios im Vordergrund als der kurzfristige Gewinn bei einzelnen Werten oder Branchen. Dafür nehme ich dann auch Langweiler in Kauf.

Ein entspanntes Wochenende! 👋

2
Das_Lama
Autor
Plus

@don_absolute Danke für die Blumen… ich bin tatsächlich meinem Vorsatz gefolgt und habe dieses Jahr erheblich weniger Zeit hier im Forum verbracht. Aber mit so einer Frage kann und will ich nirgends anders hin 😀

Mit dem Blick aufs Gesamtportfolio gebe ich dir an sich recht. Mein Problem dabei: zumindest bei Einzalaktien investiere ich gerne in Branchen oder Geschäftsmodelle, die ich auch verstehe. Dazu gehören die Gewinner der letzten Jahre eher weniger (von Versicherern mal abgesehen). Bin im Konsum mit P&G, Unilever und Nestlé recht stark engagiert, das bremst schon erheblich die Performance des Einzalaktienportfolios.

Jedenfalls danke für die Antwort - wenngleich ich kein großer Freund von Aktiensparplänen bin, verstehe ich deinen Ansatz und teile ihn grundsätzlich.

Dir auch ein entspanntes Wochenende!

1
ASCending
Investor
Beta

buy and hold and suffer….. ;-)

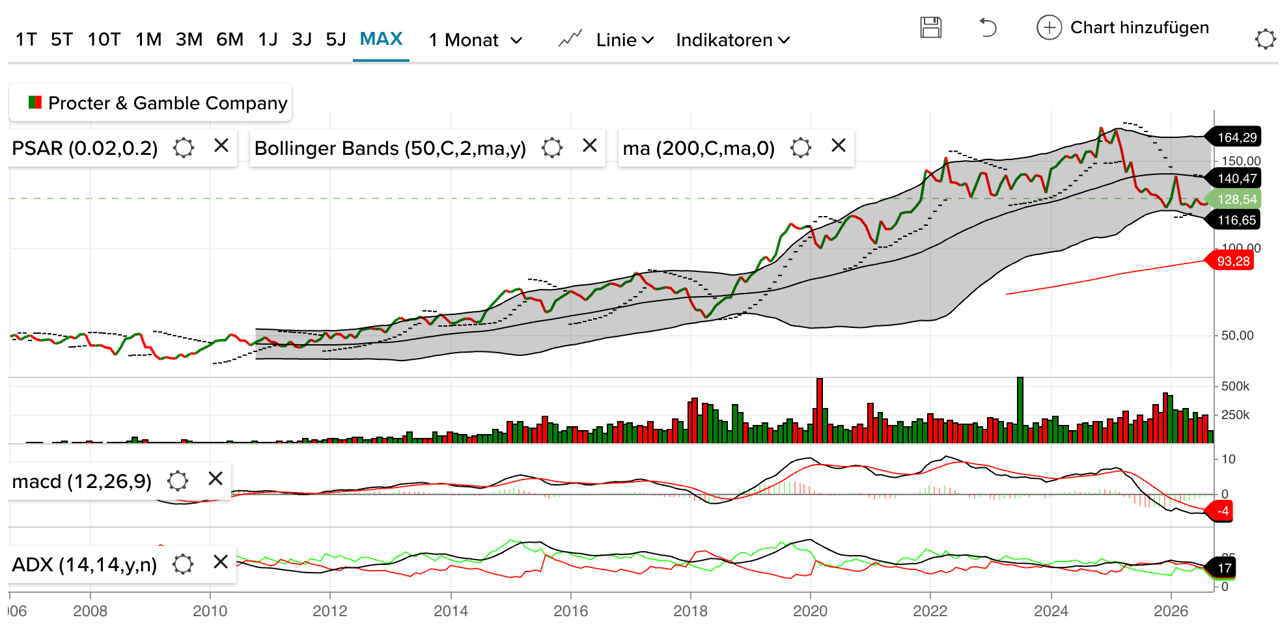
aber hier mal ein Mutmach-Chart. In der langfristigen Ansicht hat der Titel das Bollinger-Band ja noch nicht verlassen und könnte ja so 2028 wieder GD50 erreichen.

2
Das_Lama
Autor
Plus

@ascending “könnte 2028 wieder GD 50 erreichen”…Mut machen läuft 😂

Aber im Ernst: danke für die Perspektive.

0
Das_Lama
Autor
Plus

@ascending Danke für den Einblick!

0
Buschhupe
Plus

@das_lama Zuerst einmal: Rieslingschorle finde ich klasse! 🥂

Zu deiner eigentlichen Frage: Ich habe PG ebenfalls im Depot und betreibe ein stark diversifiziertes Dividendenportfolio.

Meine Philosophie dabei bringt allerdings zwei Probleme mit sich: Erstens kostet eine hohe Dividende fast immer Performance. Zweitens gibt es ohne Wachstum eben keine Rendite (Kursgewinn).

Bleiben wir kurz im Bereich „Consumer Staples“ (Kosmetik/Körperpflege): Innerhalb dieses Sektors unterscheide ich zwei Arten von Aktien:
a) Dividendentitel, die als Dauerläufer fest im Depot bleiben.
b) Wachstumsaktien, die ich aktiv verfolge.

PG gehört ganz klar zur Kategorie a): defensiv, stabile Dividende und eine hervorragende Earnings Stability von 2 (je niedriger der Wert, desto stabiler).
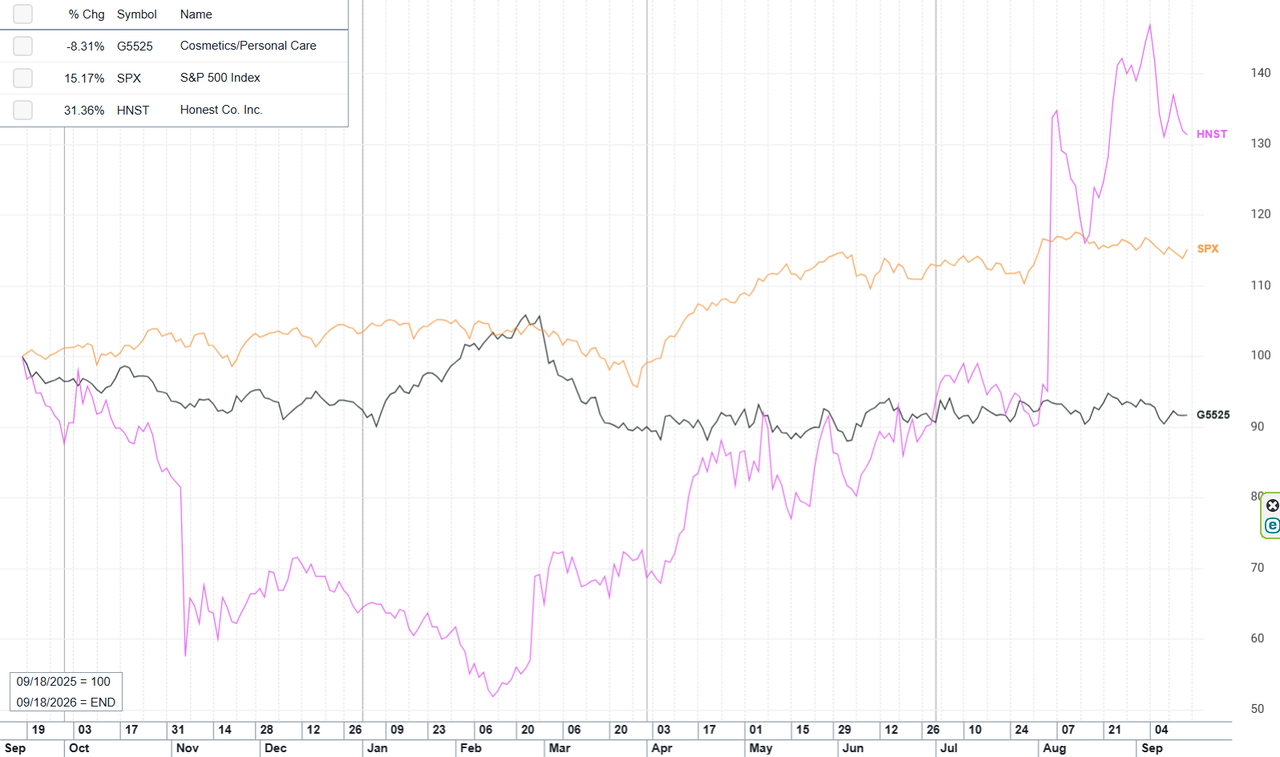
In der Kategorie b) halte ich im Moment KEINE Aktien, da die Musik derzeit einfach im Tech-Sektor spielt – Consumer Staples und die Kosmetikbranche spielen aktuell im Grunde keine Rolle. Im Sektor selbst sind HNST, EPC, SSDOY, DSFIY und IFF dort momentan die stärksten Werte.

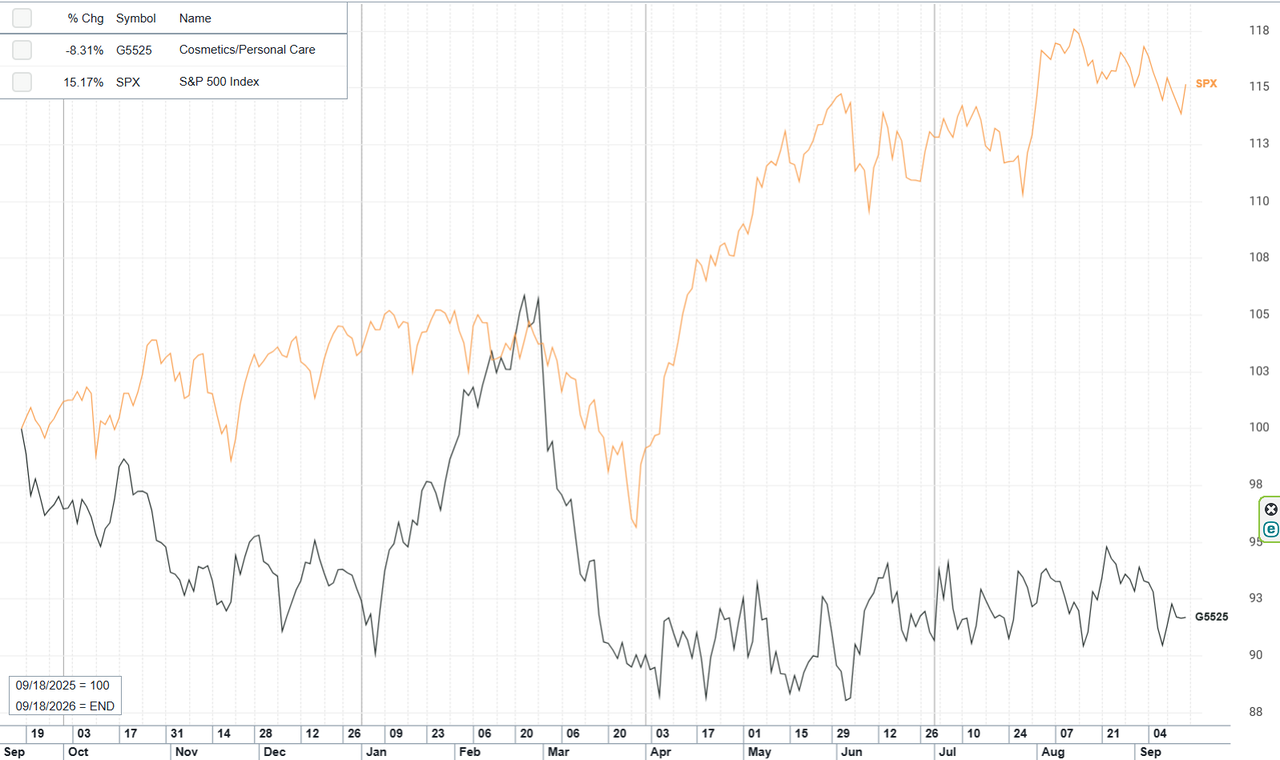
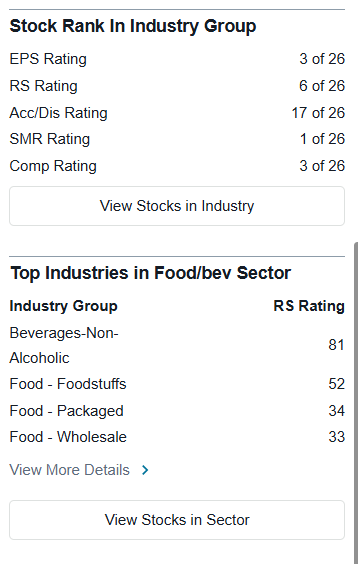
Im angehängten Chart kann man die Branchenstimmung gut erkennen – G5525 bildet hier den Sektor ab. Der Screenshot zeigt zudem die aktuell eher mageren Wachstums- und EPS-Werte von PG. Das Positive daran: Für 2027 zeichnet sich bereits Besserung ab.

2
Buschhupe
Plus

@das_lama Ich unterteile alle Gruppen, die bei mir Dividenden ausschütten. Im Energiesektor kaufe ich immer mal wieder VLO, MPC, PBF oder FTI nach. Diese vier Aktien zähle ich allerdings nicht zu den klassischen Dividendentiteln in meinem Depot. Die restlichen Dividendenpositionen in diesem Sektor bleiben einfach stehen. In extremen Fällen hedge ich auch, im Moment auf Anleihen – aktuell bin ich gerade short auf den T-Note-Future. Diesen Short werde ich wohl nächste Woche beenden.

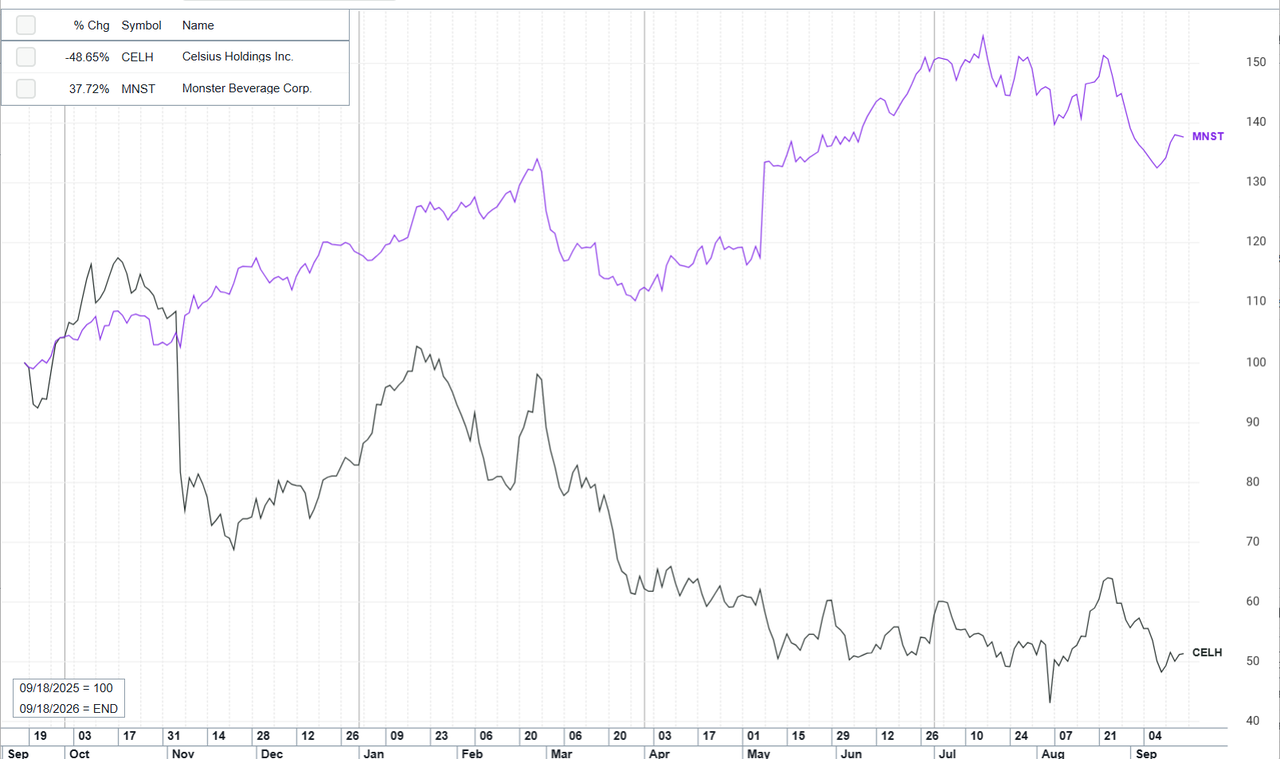
Dreht der Chart der Consumer Staples bzw. anderer Sektoren nach oben, schaue ich mir das RS-Rating an. Ich nehme grundsätzlich nur Werte mit einem Top-RS-Rating, unabhängig vom Sektor. Übrig bleiben meist zwei bis drei Momentumwerte, mit denen ich Swingtrades starte (wie z. B. MNST – das war der letzte Wert aus dem Sektor). Ob die Unternehmen jetzt Shampoo, Babywindeln oder Zuckersirup herstellen, ist mir egal – ich will einfach beim Performancegewinn dabei sein. Zumindest in der Theorie … 😉

Wie im Screenshot zu sehen ist, ist das RS-Rating aktuell nicht so gut. Hierzu ist es mir extrem wichtig, dass ich verlässliche Fundamental- und Trenddaten habe. Zeit ist in diesem Moment bares Geld.

Ich weiß nicht, ob Du CELH gemeint hast. Chart mit MNST im Anhang.


1
Buschhupe
Plus

Ich finde es gut, dass du dir vorab Gedanken machst – das minimiert das Risiko erheblich!

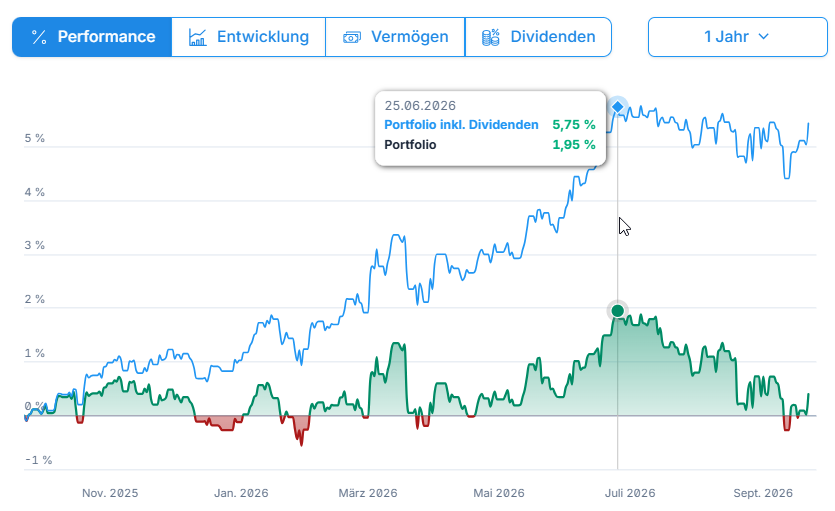
Anbei meine Anleihen-Performance. Ich musste Ende Juni wegen einer zu hohen Anzahl an Transaktionen von ExtraETF zu Parqet wechseln. Da ein direkter Vergleich bei Parqet leider nicht funktioniert (für den Preis eigentlich eine Zumutung), fehlen im Chart die Transaktionen von Ende Juni bis heute.

Zum Chart: Der T-Note Future Short wurde genau an der Delle Anfang Juni gekauft. Danach hatte ich nochmals einen Short und seit heute eine Long-Position. Mit der Rendite bei den Anleihen bin ich jedenfalls super zufrieden, das ist für mich vollkommen in Ordnung.

1
Das_Lama
Autor
Plus

@buschhupe Interesssanter Ansatz, innerhalb Consumer Staples gedanklich zu unterteilen. Danke dafür und auch für die Grafiken. Rückfrage: zu b) würdest du dann (im richtigen Moment) Unternehmen die Celsius zählen oder siehst du Food&Beverage anders als Cosumer Staples?

0
Buschhupe
Plus

Natürlich kannst du Aktien wie PG, KO, PEP oder KMB halten, die über Jahre hinweg eher “seitwärts laufen” und deren Rendite mehr oder weniger rein über die Dividende kommt. Dividendenaristokraten sind hierfür prädestiniert – allerdings musst du dafür auf den US-Markt ausweichen.

Die Inflationsrate solltest du mit der Nettorendite aber schlagen. Das ist in der Regel kein Problem, solange die Portfoliogewichtung des jeweiligen Wertes passt. In diesem Kontext können ETFs extrem nützlich sein, auch wenn sie natürlich kein Allheilmittel sind.

Nicht zu verachten ist Cash: Die wichtigste Position im Depot!

0
Buschhupe
Plus

Bezüglich der Anleihen liegst du vollkommen richtig. Allerdings muss man zwischen einer Direktanleihe und einem Anleihen-ETF differenzieren.

Bei der Direktanleihe hast du eine feste Laufzeit, (fast) keine laufenden Gebühren, eine 100-prozentige Rückzahlung des Nennwertes zum Laufzeitende und (beim Halten bis zur Fälligkeit) kein Zinsrisiko. Allerdings hast du hier keine Diversifikation – bei einer Insolvenz des Emittenten ist das Geld im schlimmsten Fall zu 100 % weg.

Beim Anleihen-ETF verhält es sich quasi spiegelbildlich: Da der ETF breit diversifiziert ist, fällt die Insolvenz einer einzelnen Anleihe im Kurs kaum ins Gewicht. Dafür ist das Zinsänderungsrisiko hier deutlich höher und permanent vorhanden, da die Anleihen im ETF fortlaufend gerollt werden. Genau deswegen hedge ich meine Anleihen-ETFs.

Ich war selbst einmal Privatier und habe mein Depot entsprechend rechtzeitig angepasst. Aktien mit einer Dividendenrendite von maximal 2,5 % finden bei mir nur noch kurzfristig als Trading-Position Platz. Mein Kern-Depot besteht heute aus 40 fundamental starken Aktien mit einer Dividende von über 2,5 %. Ergänzt wird das Ganze durch dividendenstarke ETFs, zinsstarke Anleihen sowie „normale“ ETFs und Rohstoffe.

Besonders wichtig sind mir dabei ein minimaler maximaler Drawdown (MaxDrawdown) und dass die größte Einzelposition permanent unter 2,5 % Gewichtung bleibt. Da eine hohe Dividende bekanntlich Performance kostet, nehme ich für den Rendite-Kick bei Trends immer mal wieder entsprechende Aktien, ETFs und KOs mit.


0
HoDler
Investor
Terminal
+1

@das_lama ich hatte P&G auch ziemlich am Hoch gekauft. McDonalds ähnlich bin hier zum Glück noch auf Niveau 265 Euro je Aktie 0/0 raus oder nimm noch eine Nike dazu.

Haben quasi alle keinen Burggraben sind ersetzbar ich glaube auch das Marken nicht mehr so eine Rolle spielen bei vielen Konsumenten und die schon stark am Anschlag sind.

Ich bin schon bereit auch eine Aktie mal 3+ Jahre Zeit zu geben aber wenn ich mich gegen ein Aufstocken entscheide dann heißt es für mich ich würde die Aktie aktuell nicht mehr kaufen, dann ziehe ich oft auch die Reißleine verkaufe.

2
Das_Lama
Autor
Plus

@hodler Jaaa, verstehe. Ich würde P&G da schon noch ein bisschen anders sehen als McD oder Nike. Die letzten beiden treten unter ihrer Marke auf (gerade bei Nike gebe ich dir Recht, da ist mit Markentreue beim Konsumenten nicht mehr viel zu wollen), P&G hat x Marken im Portfolio, d.h. dass der Konsument wirklich kein Produkt mehr von P&G im Haus hat, ist erheblich unwahrscheinlicher.

Aber der Grundsatz “Wenn ich sie jetzt nicht kaufen würde, verkaufe ich sie” ist gut und nachvollziehbar, danke.

1
user_2f9e60
Plus
Beta

Hier eine “Radio Eriwan” Antwort :

Es kommt darauf an - solange die Dividende kommt und der Kurs einigermassen stabil bleibt ist doch alles ok.

Bei einem Kursverlauf wie bei General Mils - mehrjähriger Abwärtstrend wäre ich raus.

Ich hatte Conagra Brands (abgepackte Lebensmittel) guter Dividendenzahler der aus den bekannten Gründen in Trumplandia Absatzprobleme bekamm. Ich hatte dann bei niedrigen Kurs zugekauft - war ansich zufrieden aber dann las ich das Berkshire komplett ausgestiegen und so zog ich die Reisleine

https://app.parqet.com/p/6a1ab77a3a49ea5bb841dead

ConAgra Brands Aktie: Realtime-Kurs & Analyse (861259 | CAG)

1
user_2f9e60
Plus
Beta

@das_lama es war der letzte Anstoss. Ich sah das der Kurs weiter südwärts ging und war am überlegen - halten / nachkaufen / aussteigen.

Bei BH weis man das die einen Value Ansatz haben und wenn die eine Position komplett auflösen dann gibt das zu denken.

Da die Position noch nicht die -100:Grenze überschritten hatte fiel es,leicht,zu,verkaufen.

Bitte Rechtschreibung ignorieren irgendwie spinnt das Tablet.

1
Das_Lama
Autor
Plus

@user_2f9e60 Danke für die Erfahrung - und auch die Nennung des Titels, Conagra kannte ich bis dato nicht. Nachfrage zum externen Faktor (Ausstieg BH): war das für dich der Anlass auszusteigen, weil du BH vertraust oder war es nur der letzte Anstoß, nachdem du selbst schon über einen Verkauf nachgedacht hattest?

0
Chris
Investor

Für mich sind im Allgemeinen solche Titel eine Art Versicherung, die man ins Depot beimischen kann, um in einem Bärenmarkt Dividenden zu bekommen oder wenn man sein Depot für den Ruhestand vorbereitet und die Volatilität reduzieren möchte.

Laut Aktienfinder hat P&G über 20 Jahre einen Wertzuwachs von 7,15% p.a. erzielt. D.h. jeder marktbreite Index hat die letzten Jahre besser performt. Die Frage ist halt, wie sich die nächsten 10 Jahre der Markt entwickelt. Viele von uns sind verwöhnt, wenn man erst seit 15 Jahren dabei ist und keinen Crash mitgemacht hat.

Da ich erst in 5-10 Jahren aufhören möchte zu arbeiten, setze ich aktuell noch auf Titel, die ein starkes (Dividenden)wachstum vor sich haben und erst in ein paar Jahren eine ordentliche Dividende ausschütten.

1
Das_Lama
Autor
Plus

@chris_c021ce Wohl wahr, am Ende kann es (auch) eine Frage der Lebenssituation/des Lebensabschnitts sein.

1
Seba
Plus

Ich würde solche Werte nicht isoliert betrachten. Du hast P&G doch wegen einer speziellen Funktion ins Depot geholt. Erfüllt es diese? Wenn ja, halten und Dividenden mitnehmen. Wenn nein, Alternative überlegen. Entwickelt sich dein Gesamtdepot besser? Wenn ja, warum an einer Position rummäkeln, solang diese ihre Aufgabe erfüllt? Defensivität hat leider einen Preis, den merkt man bei den “alten schweren Tankern” manchmal besonders. Und, da du aktuell noch nach ordentlicher Dividende suchst, sind doch eigentlich gerade diese trägen, “langweiligen” Titel mit verlässlichen Ausschüttungen das richtige, oder nicht?

1
Das_Lama
Autor
Plus

@sebastian_becker Grundsätzlich ja, langweilig mit verlässlichen Ausschüttungen finde ich gut. Danke für das Erden meiner Überlegung. Gleichzeitig ist es so, dass ich es bedauerlich finde, wenn bei einer Position wirklich die gesamte Rendite aus der Dividende kommt und beim Kurs so gar nichts geht. Dadurch läuft man ja nicht nur dem Markt hinterher, sondern auch die Rolle der Aktienanlage als Inflationsschutz/Inflationsüberwinder insgesamt ist dann nicht mehr gesichert. Mag etwas anderes sein, wenn man im Ruhestand ist oder sich aus anderen Gründen weit überwiegend oder ausschließlich für die Dividende interessiert.

Einzelaktie ist immer auch eine Wette gegen die Statistik, und im Moment verliere ich die Wette.

2
Seba
Plus

@das_lama ich verstehe deinen Gedankengang sehr gut. Ich selbst betreibe Dividend-Growth-Investing und bin auch fast ausschließlich im Bereich des Quality-Faktor unterwegs. Da habe ich auch einige Kandidaten, deren Kurs eher schmerzhaft ist. Allerdings ist ja auch hier der Blickwinkel und die Investmentthese interessant bzw. die Betrachtung, welche Rolle eine Aktie in einem Depot einnimmt. Die hast du bei P&G ja selber beschrieben. Solange sie die erfüllt darf dich der Blick auf den Kurs natürlich betrüben, es ist aber die Frage, ob zwingender Handlungsbedarf besteht.

Ich frage mich auch, ob dieser Gedanke nur an der Aktie selber hängt. Ich würde nämlich behaupten, dass man sich z.B. bei einer Gold- oder Silberposition dabei weniger Gedanken machen würde.

1
Das_Lama
Autor
Plus

@sebastian_becker darüber habe ich nachgedacht. Und du hast da definitiv einen Punkt. Meine Gold- oder BTC-Position betrachte ich definitiv mit anderen Augen oder aus einem anderen Blickwinkel

0
Marcus
Investor
Beta
+1

@das_lama
Ich habe vor gut 1,5 Jahren neben meinem Aktien Depot ein zweites Depot bei der ING eröffnet.
Das eigentliche Depot ist sehr Tech-lastig, hier sind Titel drin die mir Spaß machen. Also sagte ich mir, baue einen Gegenpol auf. Ein zweites Depot. Optisch getrennt, keine IT. Qualitätsaktien. Coca Cola, Pepsi, Realty Inc, Visa, Home Depot und so… Das ist vernünftig.
Alle über den Aktienfinder als Qualitätsaktien fein gefiltert und über einen 12Monats Sparplan 50k investiert. Dividenden laufen zwar, aber aus den 50k habe ich 47k gemacht.

Ich frage mich schon länger ob ich das Depot nicht platt machen und den Restwert einfach in meinen MSCI World stecken soll?

🤷🏼
Was würdet ihr machen?

Hier noch das Elend zur visuellen Verdeutlichung:
(YTD)

1
Buschhupe
Plus

@marcus
Wie ich schon mal erwähnt habe: Einzelaktien kosten deutlich mehr Zeit als ETFs. Ohne solides Risikomanagement geht es nicht, Aktien sind schließlich keine Selbstläufer.

Aber was bedeutet „Qualität“ überhaupt? Da gehen die Meinungen zwischen dem Aktienfinder und dem breiten Markt wohl auseinander. Von deinen genannten Werten steht Visa mit einer Gesamtnote von 93 von 100 am besten da. Pepsi gilt zwar als krisensicher, und auch Gewinnstabilität sowie Eigenkapitalrendite sind top. Der starke Kursverlust und die massiven Geldabflüsse durch Großinvestoren drücken die Gesamtnote hier jedoch auf magere 33.

0
joerginle
Investor
Terminal
+1

@marcus Tja - für mich ist das mit einer der schwierigsten Fragen, die man beim Investieren beantworten muss.
Ich habe auch einige solcher “Karteileichen” im Depot. Genau aus diesem Grund habe ich die Anzahl meiner Einzelaktien, die ich gerne dauerhaft halten würde, ganz erheblich reduziert. Es gibt so viele “Qualitätsunternehmen”, die gerade in der letzten Zeit eine katastrophale Kursentwicklung genommen haben. Und aktuell bin ich der Meinung, dass sowas in Zukunft aus unterschiedlichen Gründen immer häufiger vorkommen wird. Und dann bin ich doch lieber in ETF investiert. Ja, da sind ganz viele Unternehmen drin, die ich eigentlich nicht habe möchte. Aber auf jeden Fall sind da auch richtig gute Unternehmen drin. Auch in Zukunft werde ich in Einzelaktien investieren, allerdings dann eher kurz- bis mittelfristig.
Um aber nochmal auf deine Frage zurückzukommen. Für die Beantwortung spielen viele Dinge eine Rolle. Zum Beispiel die, wie groß die Position aktuell ist. Natürlich kann man durch Nachkäufe den Einstiegspreis reduzieren, aber wie lange willst du das machen ? Dann natürlich die Frage, wie groß bei den Positionen das Minus ist. Problem bei den genannten Aktien dürfte ja auch sein, dass das eher keine Aktien sind, die innerhalb von wenigen Monaten mal 30 % steigen.
Ich persönlich würde mich für eines der beiden Luxusunternehmen entscheiden. Der Verkaufserlös kann eventuell zum Nachkauf der anderen Position genutzt werden. Home Depot würde ich persönlich im Depot lassen. Das Geschäft ist halt zyklisch. Von Comcast und Pepsi halte ich persönlich nicht viel. Klar, die Dividende ist schön. Wenn das aber eher eine Art Schmerzensgeld für Buchverluste aus der schlechten Kursentwicklung ist, dann ist das vielleicht auch nicht ausreichend.

0
user_2f9e60
Plus
Beta

@marcus Mit Home Depot, Pepsi etc bist Du dann voll in Bau/Konsumkrise gerutscht.

Bei der Frage des Verkaufen schau ich einerseits auf den Kursverlust und auf den Gesamtwert. Ist Kauf+Div-Kurs noch im Plus gut wenn nicht wie sind die Aussichten.

Kein Vertrauen …. und tschüss

0
Marcus
Investor
Beta
+1

@user_2f9e60 @buschhupe

Das habe ich gerade mal zum Anlass genommen mir das Depot nochmal genauer anzuschauen. Was im Verhältnis zum Depotwert ins Gewicht fällt sind realisierte Verluste von -2.800€ (-20%) und den Eindruck stark trüben.
Von den verbleibenden 19 Titel sind immerhin 13 grün und 6 rot.
Hermes, Comcast, HomeDepot, LVMH und Pepsi haben Rendite gekostet.
Blende ich diese und die verkauften Kandidaten aus, komme ich auf einen IZF von 18%.

Damit stellt sich bei den Titeln nun die Frage:

Aufholpotential und nachkaufen, oder Verlustverrechnungstopf füllen?

0
Buschhupe
Plus

@marcus Diese Fragen kannst letztlich nur du selbst beantworten. Als Recherchequelle empfehle ich dir einen Blick in MarketSurge (evtl. im 4-Wochen-Abo), um die Aktien im Kontext von Sektor, Branche und Gesamtmarkt zu analysieren. Ich nutze das Tool selbst und bin sehr zufrieden – für die bloße Gelegenheitsnutzung ist es jedoch zu teuer.

0
Don Absolute
Investor
Terminal
+1

@das_lama Performiert doch wieder bei P&G 🥳🎉

1
Jens
Plus

Musste gerade bei der aktuellen Sektorrotation an die Diskussionspunkte hier denken.

Schaun wir mal, was aus unseren Qualitätsaktien die nächsten Tage wird. Ich für meinen Teil bin schon jetzt äußerst positiv überrascht 😊

0
MSSTDF
Investor

@das_lama Servus,

Du bist mit meiner Anlagephilosophie vertraut.

Ich generiere weiterhin Cashflow, unabhängig von den Marktbedingungen. Werte müssen sich täglich bewähren, und jeder Wert verfügt über klar definierte Ein- und Ausstiegspunkte. Mein Anlageprozess ist effizienter geworden als im Vorjahr; mein Handelsdepot hat sich ungefähr verdoppelt, ebenso wie mein ETF-Depot. Alle Broker sind nach Strategie getrennt. Mein B&H Depot wird reduziert. Ich habe meine seit 1999 gehaltenen Positionen in AMD und AMZN reduziert, Priceline wird demnächst verkauft. Meine wichtigste Erkenntnis des vergangenen Jahres, und der Grund für meine Antwort. Deine Gedanken haben mich die letzten Jahre genau so gequält. Mein harter Weg war dann, die vollständige emotionale Bindung zu jeglichen Wertpapieren los zu werden. Ich unterlasse Mutmaßungen, Interpretationen, Hoffnungen auf eine Verbesserung und erkenne an, dass ich keine Vorhersagen treffen kann. Ich denke auch nicht mehr großartig nach, grüble, reballance nichts, Sektoren interessieren mich nicht mehr, Regionen egal, was sich halt gerade in meinem Scan befindet und interessant klingt, alle Quellen erlaubt, keine Dogmen. Keine Konjunktive. Beim Verkauf von AMZN verspürte ich erhebliche Nervosität, doch beim nächsten Mal verlief der Prozess reibungslos. Ansonsten beschränke ich mich auf das Warten und die Analyse von Pivottabellen, um festzustellen, welche Wertpapiere ich kaufe, nachkaufe oder verkaufe bzw. reduziere. Verlustpositionen werden rigoros geschlossen oder realisiert und bei positiven Prognosen umgehend zurückgekauft. Meine realisierten Verluste belaufen sich aktuell auf gut fünfstellige Beträge. Mein aktueller Anteil am US-Markt beträgt etwa 30 %, was auf die ETFs und die Konzentration in AMZN zurückzuführen ist, die ich jedoch reduziere. Alle Wertpapiere müssen einen Nettogewinn von 18 % erzielen, bevor sie verkauft werden. Ein Wertpapier wird wieder in mein Portfolio aufgenommen, wenn es ein Potenzial von über 20 %, bevorzugt 30 % oder mehr, aufweist. Mein Vorteil besteht darin, dass sich das System selbst finanziert, ich halte derzeit ca. 20 % meines Kapitals in bar, kurzfristig kann sich dieser Anteil auch auf 30 % erhöhen. Dieses Modell hat sich im Marktregime von 2026 bewährt. An manchen Tagen baue ich jedoch bis zu 15 neue Titel auf, kaufe zu oder reduziere sie entsprechend. Mein aktuelles Portfolio umfasst 151 getrackte Aktien. Ziel: jede Woche 3 neue Werte definieren, während ich gleichzeitig 32 ETF- oder Geldmarktfonds überwache. Aktuell habe ich 200 als persönliches Limit. Ich praktiziere ein strenges Risikomanagement, ähnlich wie Du, und beschränke meine Positionsgröße im Trading Depot auf maximal 0,75 % der Portfoliogröße, wobei ich gelegentlich bis zu 1 % gehe, wenn die Marktbedingungen oder die Chartanalyse dies rechtfertigen. Das läuft dann bei mir aber schon unter Risiko 1.5 sind High Risk, Telekom oder so ;-))

Jetzt zu den wirklich wichtigen Fragen.

Drogge odder halbdrogge, Stange oder Dubbeglas?

Alla her, schee emol widder was vun dier geleese zu hawwe. Bis die Daach dann.

PS: Mein Haus & Portfolio ist P&G frei (ETF ausgenommen), maximal die Sunlicht oder die Ladeburger. Ich habe P&G Traumata, ich verstehe nicht wie der Verein überlebt, ich kenne ihn von innen, da sind dt. Behörden Waisenknaben dagegen. Auch ich bin so gut wie nicht mehr hier, keine Zeit.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr