Bakterius
Investor
Terminal
+1

Gepostet in Portfolio Roasts

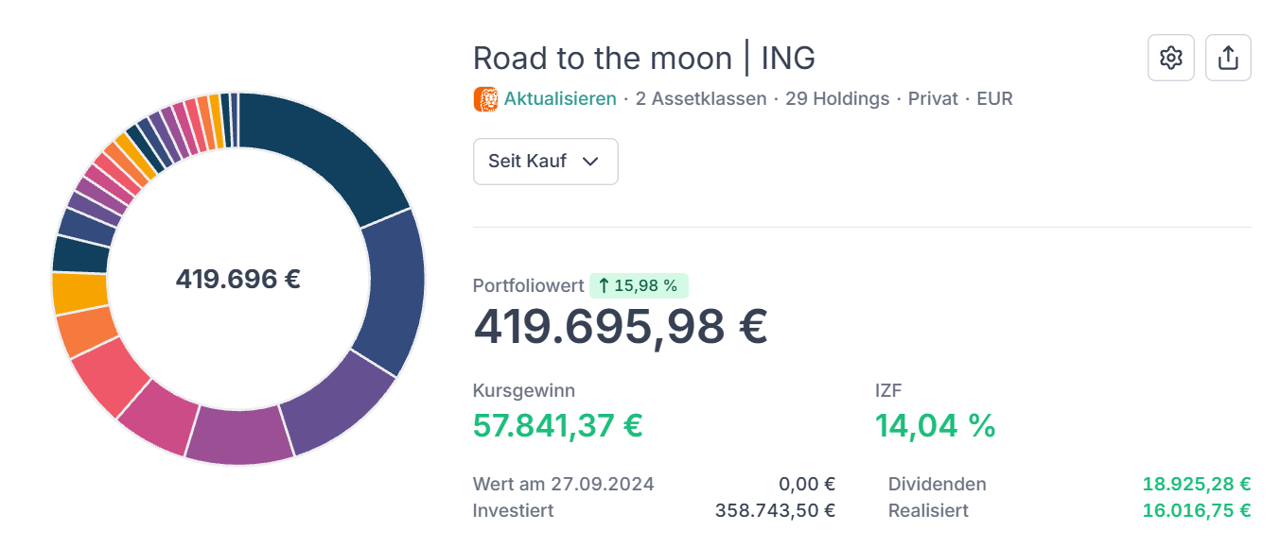
🔝Update: Road to the Moon 🚀 — mein Depot, mein Weg

Hallo zusammen,

im Mai habe ich hier mein Dividenden-Depot zur Diskussion gestellt (👉 alter Post). Danke nochmal für das ehrliche Feedback, einiges davon hat richtig gearbeitet. 🙏 Zeit für ein Update!

Was sich geändert hat:

Ein „Leitstern“ für jede Position: Angeregt durch u.a. @maik_1f299e zählt nicht mehr die hohe Rendite, sondern wachsende Dividenden aus einem wachsenden Geschäft. Jede Einzelaktie muss ein Prüfpaket bestehen: Bewertung gegen den eigenen 10-Jahres-Schnitt, organisches Wachstum, Ausschüttungsquote und Free Cashflow, Dividendenwachstum. Wer das nicht schafft, fliegt, aber nur nach Regeln und nie aus dem Bauch.

Großer Umbau im Oktober: Ich habe neun Einzeltitel verkauft (u. a. IBM, LVMH, General Mills, T. Rowe Price, BHP, Nestlé) und den VWRL komplett umgeschichtet. Das Depot ist jetzt zu 100 % auf Einkommen ausgerichtet:

  • ETFs ~68 %: Vanguard High Dividend (VHYL), VanEck Dividend Leaders, SPDR Global Dividend Aristocrats, JPM Nasdaq Equity Premium Income (JEPQ), L&G Global Quality Dividends, iShares Select Dividend 100
  • Einzelaktien ~31 %: 19 Titel, u. a. Coca-Cola, McDonald’s, Prologis, Microsoft, NextEra, Waste Management

Gebühren ( @marion , @kohlenzaster ): Ein Neobroker geht beim Gemeinschaftsdepot leider nicht. Ich kaufe aber gezielt über die ETF-Aktionen der ING. Die letzten sechs ETF-Orders haben zusammen 7,60 € gekostet. 😉

Reinvestitions-Kaskade: 2.000 € Sparplan am 1. (SPDR + VHYL). Am 15. gehen die angelaufenen Dividenden automatisch in L&G (800 €) und SPDR (300 €), jede Stufe nur, wenn mein Cash-Modell sagt, dass es trägt.

Netto zählt: Ich messe jetzt die Steuerquote je Position. ETFs liegen bei ~17–20 %, US-Aktien bei ~26 %.

Die Zahlen 📊 (Stand Ende Oktober 2026, brutto)

  • Dividenden 2026 bis heute: ~11.000 €, gleicher Zeitraum 2025: ~5.500 € → verdoppelt 🚀
  • Rekordmonat September: 1.862 €, 6 von 10 Monaten über 1.000 €
  • Hochrechnung auf den heutigen Bestand: ~16.400 € im Jahr (~1.080 € netto im Monat)
  • 12 Monate in Folge über dem Vorjahresmonat

Was ich ehrlich sagen muss:
Ja, @thomas_0b9c23 . und @sirnoodles haben recht: Beim Kursgewinn liegt ein Welt-ETF vorne. Ich nehme das bewusst in Kauf. Mein Ziel ist ein wachsender Cashflow, für den ich nie verkaufen muss. Damit das ehrlich bleibt, vergleiche ich meine Einzeltitel jedes Jahr gegen den VHYL. Schaffen sie das nicht, haben sie keine Daseinsberechtigung.

Was ich von euch wissen möchte:

  1. Dividendenwachstum messen: Mit welcher Kennzahl prüft ihr, ob eure Dividende die Inflation schlägt (CAGR, Erhöhungen pro Jahr, Yield on Cost)?
  2. iShares Select Dividend 100: behalten (bei mir ~6,5 %) oder doch zu einem anderen Quartalszahler? Überlege mir gerade zum Jahreswechsel ggf. den ETF umzuschichten…
  3. Motivation: Wie bleibt ihr bei der Stange? Ich habe mir ein kleines Trophäen-System gebaut (erste Dividende über 1.000 €, „Selbstvermehrer“ usw.). Macht ihr so etwas auch? 🏆

👉 Depot: https://app.parqet.com/p/6a92ba2209fb7c8fe5d91521

Danke euch, ich freue mich auf eure Gedanken! 🤩
19 Kommentare

Melde dich an, um mitzudiskutieren.
Tom S.
Plus

Hi,

  1. Das Dividendenwachstum messe ich eigentlich nur an der Jahresperformance, da die Quartalsdividenden bei den ETFs doch recht unterschiedlich sind. Ich habe übrigens wieder angefangen, den A1T8FV zu besparen. Den A0F5UH und den A1T8GD habe ich weiter still gelegt.
  2. Ich habe lange überlegt anstelle des A0F5UH auf den A2JAHJ zu wechseln. Habs dann letzlich nicht gemacht, weil ich ja anfing das Welt-Depot zu bauen. Inzwischen bin ich aber mit dem A0F5UH ganz zufrieden (YTD +18%). Ich lasse ihn im Depot (bei mir auch ca. 6%) und nehme die Ausschüttungen für das Welt-Depot.
  3. Wie bleibe ich bei der Stange? Interessantes Thema. Bei mir ist’s eher umgekehrt. Ich kann mir gar nicht vorstellen nicht regelmäßig weiter zu investieren. Es ist quasi zu einem Automatismus geworden, keine bewusste Entscheidung mehr. (Schwer zu erlären, vllt. mal in einem extra post, würde hier den Rahmen sprengen).

Viele Grüße! TomS.

2
Bakterius
Autor
Investor
Terminal
+1

@thomas_0b9c23 danke, spannend wie sich dein Blick seit Mai verschoben hat! 😄 Beim GSD100 sind wir uns ja jetzt einig – bei mir bleibt er auch mit ~6 % drin, und den VanEck habe ich zusätzlich, das ergänzt sich ganz gut. Und das mit dem Automatismus kann ich gut nachvollziehen: Sparplan und Reinvestition laufen bei mir auch komplett automatisch, die „Trophäen“ sind eher das Sahnehäubchen, das mich beim monatlichen Blick drauf freut. Einen Extra-Post zu deinem Ansatz würde ich übrigens sehr gern lesen!

1
Nicomedes
Investor
Terminal
+1

Sehr tolles & inspirierendes Portfolio! Gerade das ehrliche Gegenüberstellen von etwaigen Qualitätsfiltern und ein Blick auf Total-Return halte ich bei einer Dividendenstrategie für goldrichtig. Weiter so! :)

2
Bakterius
Autor
Investor
Terminal
+1

@nicomedes Danke dir, das freut mich sehr! 🙏 Genau das war die Lehre aus der ersten Runde hier: Dividende allein ist kein Qualitätsmerkmal. Deshalb muss jede Einzelaktie jetzt ein festes Prüfpaket bestehen (Bewertung, organisches Wachstum, Ausschüttungsquote/FCF, Dividendenwachstum) – und einmal im Jahr müssen sich meine Einzeltitel gegen den VHYL beweisen, sonst haben sie keine Daseinsberechtigung. Hast du selbst eine Kennzahl, mit der du Total Return und Dividende zusammen bewertest? 🤓

2
Nicomedes
Investor
Terminal
+1

@dennis_28c23e Leider Nein - ich tue mich da persönlich noch schwer. Habe 2025 auf die Divi-Strategie umgebaut und zunächst viel mit Einzelaktien gemacht. Das hat mir lange viel Spaß bereitet, aber ich habe gemerkt das es mich doch viel Zeit kostet, weshalb ich auf Dividenden-ETFs umschwenke und nur noch vereinzelte EA halte. Die neutral und nach Kennzahlen ausgerichtet objektiv zu bewerten, fällt mir aber sehr schwer. Gerne bin ich zu dem Thema an einem generellen Austausch interessiert.

0
Sylvia
Investor

Portfolio ist privat 😉

1
Sylvia
Investor

@dennis_28c23e Sieht meinem Depot nach wie vor ziemlich ähnlich. Bei mir ist mittlerweile der L&G Marktführer weil sehr genau an meine Bedürfnisse Monatszahler angepasst. Ich habe mittlerweile, wenn Kontor mir Auszahlpläne rechnet, bei 30 Jahren mit monatlich 2000 Euro Dividendenzahlung keinen Kapitalverzehr und 10000/Jahr Reserve für ev. ausfallende Dividenden. Das ist schon sehr beruhigend. Habe aber im letzten Jahr auch umgeschichtet, bzw. anders investiert. Mehr Dividenden-ETFs (die üblichen Verdächtigen), mehr IBonds, weniger Einzelaktien.

2
Bakterius
Autor
Investor
Terminal
+1

@sylvia würde mich auch sehr interessieren wie Dein Portfolio aussieht.

1
Bakterius
Autor
Investor
Terminal
+1
0
Bakterius
Autor
Investor
Terminal
+1

@sylvia JETZT geht es :-)

0
Sylvia
Investor

Sparpläne habe ich aktuell noch auf den L&G, den Vaneck, den Gerd Kommer und einen alten Xtrackers Technik ohne Dividenden. Der wird von mir für jahrelange gute Performance weiter gefüttert 😉 . Alle Sparpläne werden aber nächstes Jahr auf 0 gesetzt wenn mein Mitmensch auch in Rente geht. Dann greift nur noch die Auszahlroutine mit 2000 Euro pro Monat zu unseren gesetzlichen Renten.

0
Bakterius
Autor
Investor
Terminal
+1

Nachtrag: ein Baustein zur Steuerung meines US-Anteils 🇺🇸 – eure Meinung?

Nach dem Umbau ist mir etwas aufgefallen: Mit dem Verkauf des FTSE All-World ist mein größter „US-Anker“ weggefallen. Mein Depot steht laut X-Ray bei ~52 % USA. Mein laufender Zufluss (Sparplan plus Reinvestition) geht aber nur noch zu ~42 % in die USA, weil VHYL (~40 %), L&G (~28 %) und VanEck (~17 %) deutlich weniger US-lastig sind. Der US-Anteil würde also langsam abrutschen, und das möchte ich nicht.

Deshalb nehme ich einen reinen US-Dividenden-ETF als Regler auf:

👉 iShares Dow Jones US Select Dividend (DE000A0D8Q49)

  • 97 % USA, 98 Werte, ~420 Mio € Fondsvolumen, TER 0,31 %
  • Ausschüttung ~2,3 %, aber Dividendenwachstum ~7 % p.a. (5 J.), Gewinnwachstum ~8 % (Schätzung Aktienfinder)
  • schüttet im Jan/Apr/Jul/Okt aus und füllt damit meinen schwächsten Monat, den Januar
  • senkt nebenbei meinen Finanz-Anteil (26 % statt ~40 % bei SPDR/VanEck), dafür mehr Versorger

Ab Dezember sieht der Sparplan so aus: SPDR 500 € + DJ US Select 500 € + VHYL 1.000 €. Die Reinvestition läuft künftig mit L&G 800 € · SPDR 150 € · DJ US Select 150 €. Damit bleibt der Zufluss bei ~51 % USA.

Angeschaut und eher verworfen habe ich:

  • Invesco S&P 500 High Dividend Low Volatility: 3,9 % Ausschüttung, aber kaum Dividendenwachstum (~2,5 % p.a.)
  • SPDR S&P US Dividend Aristocrats: starkes Wachstum, aber nur 1,9 % Ausschüttung (hatte ich schon mal)
  • WisdomTree US Quality Dividend Growth: zu wenig Ausschüttung (<1 %) und zu klein

Meine Fragen an euch 💬

  1. Haltet ihr den DJ US Select für einen guten Baustein, um den US-Anteil zu steuern? Oder gibt es einen besseren US-Dividenden-ETF, den ich übersehen habe?
  2. In den Top 10 stehen Werte wie Pfizer, Altria, Verizon und General Mills, also eher „hohe Dividende, wenig Wachstum“. Stört euch das bei dem Index?
  3. Steuert ihr euren US-Anteil überhaupt aktiv, oder lasst ihr das einfach laufen?

Danke euch! 🙏

1
🍪

Parqet  nutzt Cookies. Erfahre mehr